Vor einem Monat schrieben wir, dass die Aussichten für die Aktienmärkte angesichts solider Unternehmensgewinne weiterhin positiv seien und dass nur eine Verschärfung der finanziellen Rahmenbedingungen einen echten Regimewechsel signalisieren würde.
Dieses Szenario beginnt sich nun zu verwirklichen: Die langfristigen Renditen steigen weiter an, wobei 10-jährige US-Staatsanleihen mittlerweile auf einem Niveau gehandelt werden, das seit 2007 nicht mehr erreicht wurde.
Derzeit zeigen sich die Aktienmärkte bemerkenswert widerstandsfähig. Künstliche Intelligenz (KI) wirkt weiterhin als starker Wachstumsmotor, wobei erhebliche Investitionen in die Infrastruktur das Gewinnwachstum und damit auch die wichtigsten Indizes stützen. Diese Widerstandsfähigkeit ist jedoch zerbrechlicher, als es den Anschein hat. Einige Sektoren spüren bereits die Auswirkungen der anhaltend hohen Zinsen, während die allgemeine Stärke der Märkte zunehmend von einer immer kleiner werdenden Gruppe von Faktoren abhängt, wobei der Technologiesektor an vorderster Front steht.
Der Konflikt im Nahen Osten bleibt ein zyklisches Ereignis mit erheblichen Auswirkungen auf die Märkte, dessen Ausgang außerhalb der Kontrolle der Anleger liegt. Damit sehen wir uns mit einem binären Umfeld konfrontiert: Je nachdem, ob sich die Spannungen nachhaltig entspannen oder verschärfen, könnten die Entwicklungen bei Ölpreisen, Inflation und Zinsen dramatisch auseinanderlaufen. Das Hauptrisiko für die Märkte geht von den Zinsen aus: Anhaltend hohe Energiepreise halten den Inflationsdruck aufrecht und treiben die langfristigen Renditen in die Höhe, was die Aktienbewertungen belastet.
Vor diesem Hintergrund wird das übliche Vorgehen der Zentralbanken weniger eindeutig. Die politischen Entscheidungsträger müssen sich mit einem Angebotsschock auseinandersetzen, den die Geldpolitik nicht lösen kann und dessen letztendlicher Ausgang eher von politischen Entscheidungen als von wirtschaftlichen Kräften bestimmt wird. In Europa wird diese Unsicherheit durch eine zunehmende politische und fiskalische Instabilität noch verstärkt: Die sich ausweitenden Spreads bei Staatsanleihen sowohl in Frankreich als auch in Italien sowie allgemeine politische Risiken belasten bereits die Aussichten für den Kontinent. Daher stufen wir unser Rating für europäische Aktien herab, die zusätzlich zu den oben genannten Herausforderungen weniger von der strukturellen Stützung durch den Technologiesektor profitieren.
Wir bleiben an den Märkten investiert, um weiterhin von der durch KI getriebenen Aufwärtsdynamik bei den Unternehmensgewinnen zu profitieren, bevorzugen dabei jedoch Strategien, die in der Lage sind, sich in gegensätzlichen Marktumfeldern zurechtzufinden, ohne ausgeprägte Richtungswetten einzugehen. Die Fundamentaldaten sind weiterhin günstig, doch wir sind bereit, unsere Einschätzungen anzupassen, sollten sich die zugrunde liegenden Impulse ändern.
Kernaussagen
1. Höhere Renditen: Der Regimewechsel vollzieht sich
Die Rendite 10-jähriger US-Anleihen hat ihren höchsten Stand seit 2007 erreicht. Aktien halten sich dank des Technologiesektors gut, doch die Marktbreite befindet sich auf Rekordtiefs. Wir bleiben investiert, ohne ausgeprägte Richtungswetten einzugehen, und bevorzugen Strategien, die sich in gegensätzlichen Marktumfeldern behaupten können.
2. Geschätzter fairer Wert der Rendite 10-jähriger US-Anleihen erneut angehoben
Wir heben unsere geschätzte Fair-Value-Spanne für die Rendite 10-jähriger US-Anleihen auf 4,75 %–5,25 % an, was den erneuten Inflationsdruck widerspiegelt. Da die Risiken nun ausgewogener sind, die Sichtbarkeit jedoch nach wie vor sehr begrenzt ist, behalten wir eine neutrale Duration von vier Jahren bei und setzen stattdessen auf Carry.
3. Zentralbanken: schrittweise Straffung, Land für Land
Sowohl die Fed als auch die EZB haben ihre Zinsen um 25 Basispunkte angehoben, während die Bank of England voraussichtlich im November nachziehen wird. Da die Kerninflation weiterhin unter Kontrolle ist, erwarten wir, dass die Zinserhöhungen begrenzt bleiben, und Zinssenkungen sind vor der zweiten Jahreshälfte 2027 unwahrscheinlich.
4. Aktien: Europa herabgestuft
KI-getriebenes Gewinnwachstum stützt weiterhin globale Aktien. Wir stufen Europa herab, da es mit höheren Energiekosten, steigenden Zinsen, politischer Unsicherheit und geringerer struktureller Unterstützung durch den Technologiesektor konfrontiert ist, und stufen Japan herauf, das eine Exposition in der KI-Lieferkette mit einem starken Finanzsektor verbindet.
5. Gold und alternative Anlagen: Diversifikatoren in einem volatilen Umfeld
Gold bleibt eine Kernposition, dürfte sich jedoch bis zur Stabilisierung der Zinsen seitwärts bewegen. Hedgefonds und quantitative Anlagestrategien bieten weiterhin einen Mehrwert, da ihre Flexibilität gut zu einem volatilen Markt passt.
Unsere Anlageausrichtung
Unsere Asset-Allokation basiert auf zwei gegensätzlichen Kräften: der Entwicklung der Energiepreise und der Dynamik des KI-Investitionszyklus. Höhere Energiepreise belasten das makroökonomische Umfeld, während KI-getriebene Investitionen für außergewöhnlich gute Gewinnaussichten sorgen. Dies hat auf der Ebene der Asset-Allokation gegensätzliche Auswirkungen: Es stützt globale Aktien, treibt jedoch gleichzeitig die Zinsen und den US-Dollar in die Höhe. Das globale Anlageumfeld bleibt insgesamt günstig, wobei sich das Wachstum trotz eines Ölschocks, der „länger auf hohem Niveau“ anhält, als widerstandsfähig erweist. Da eine rasche Lösung des Nahostkonflikts nicht in Sicht ist, steht die Inflation erneut und anhaltend unter Druck.
Vor diesem Hintergrund haben wir unsere geschätzte Fair-Value-Spanne für die Renditen 10-jähriger US-Anleihen von 4,25–4,75 % auf 4,75–5,25 % angehoben. Da die Renditen bereits auf einem 19-Jahres-Hoch liegen, erscheinen die Risiken nun ausgewogener. Dies spricht für eine abwartende Haltung hinsichtlich der Duration, die wir angesichts der äußerst begrenzten Vorhersehbarkeit bei 4 Jahren neutral belassen haben. Sollten die steigenden Renditen anhalten und das Wachstum belasten, würde ein Eingreifen der US-Regierung oder der Federal Reserve (Fed) wahrscheinlicher werden. Vor diesem Hintergrund bleibt Gold eine Kernallokation, die eine Absicherung durch Realwerte und eine Diversifizierung des Portfolios bietet, und unsere alternativen Strategien (Hedgefonds und QIS) tragen weiterhin positiv zur Wertentwicklung bei.
Bei Aktien bleiben die globalen Gewinne der wichtigste Treiber; für dieses Jahr wird ein Wachstum von 36 % erwartet – das stärkste außerhalb von Erholungen nach Rezessionen –, da Investitionen in die KI-Infrastruktur weiterhin über mehrere Jahre hinweg für Unterstützung sorgen. Allerdings geraten zins- und energieempfindliche Sektoren zunehmend ins Straucheln, was die sich verschlechternde Marktbreite verschleiert. Angesichts des makroökonomischen Umfelds und der Art des Gewinnwachstums stehen europäische Aktien vor größeren Herausforderungen als ihre Pendants in den USA und Japan.
Insgesamt gehen wir von einem Szenario mit höheren Ölpreisen, Inflation und Zinsen aus, erkennen jedoch an, dass der Ausblick weiterhin zweigeteilt ist. Wir behalten eine konstruktive Sicht auf die Fundamentaldaten der Aktien bei, mit begrenzten Engagements in den Portfolios, mit Ausnahme von globalen Technologiewerten, den USA und Japan. Bei festverzinslichen Wertpapieren ist die Sichtbarkeit zu gering, um unsere Duration anzupassen, doch jede Änderung der Auslöser könnte unsere Positionierung umkehren.
Die entscheidenden Gespräche
Welche Risiken bergen höhere Renditen für Unternehmensanleihen und insbesondere für Hochzinsanleihen?
Höhere Renditen erhöhen die Refinanzierungskosten und üben Druck auf die Zinsdeckung aller Emittenten aus. Die direkten Auswirkungen auf die Kurse sind bei High-Yield-Anleihen (HY) geringer als bei Investment-Grade-Anleihen (IG), da sie eine kürzere Laufzeit (etwa 3 Jahre) haben; die indirekten Auswirkungen über Refinanzierung und Wachstum sind jedoch größer. Bislang hat sich die Wirtschaft sehr gut behauptet, und die Gewinne waren stark, wobei sich die Zinsdeckung im 2. Quartal (nach den neuesten Zahlen) verbessert hat. Solide Fundamentaldaten und begrenzte Ausfallraten haben die Spreads im historischen Vergleich eng gehalten, selbst nach der Ausweitung im September, und es gibt keine allgemeinen Anzeichen für Belastungen.
Dennoch würde jedes Anzeichen dafür, dass höhere Energiepreise und höhere Zinsen das Wachstum zu belasten beginnen, diese Anlageklasse treffen, da sich schwächere Gewinne und strengere Finanzierungsbedingungen schnell auf die stärker verschuldeten Emittenten auswirken würden.
Allerdings hat sich die zugrunde liegende Qualität von High-Yield-Anleihen in den letzten Jahrzehnten verbessert, wobei BB-Anleihen (56 % des Index) auf Kosten von CCC-Anleihen (11 %) an Anteil gewonnen haben, da Emittenten mit niedrigerem Rating auf Leveraged Loans und Private Credit umgestiegen sind. Dies macht die Anlageklasse sicherer und widerstandsfähiger als in der Vergangenheit, was einer der Gründe ist, warum wir ihr weiterhin positiv gegenüberstehen. Ein weiterer Grund ist die Gesamtrendite, die mit 8,35 % über eine größere Fähigkeit verfügt, Schocks wie Zinsvolatilität, steigende Spreads und höhere Ausfallraten abzufedern.
Wie stark müssten die Zinsen steigen, um den aktuellen Aktien-Bullenmarkt zu beenden?
Es gibt möglicherweise keine einheitliche Schwelle, da die Auswirkungen höherer Zinsen bereits unter der Oberfläche sichtbar sind. Zins- und energieempfindliche zyklische Sektoren sind bereits in den Korrekturbereich gerutscht, und die Marktbreite befindet sich auf Rekordtiefs. Der Leitindex hält sich nur deshalb, weil starke Gewinne im Technologiesektor – dem mit Abstand größten Sektor im Index – die Schwäche in anderen Bereichen ausgleichen. Mit anderen Worten: Der Bullenmarkt verengt sich eher, als dass er sich ausweitet, was typischerweise ein Zeichen für Instabilität ist. Wir gehen davon aus, dass die Führungsrolle des Technologiesektors weiterhin stützend wirkt, solange die Gewinne stimmen, doch ein weiterer Anstieg der Renditen (im Bereich von 5,5–6,0 % für die 10-jährige US-Anleihe) würde die Bewertungen selbst in den Segmenten, die sich bislang gut gehalten haben, zunehmend unter Druck setzen.
Wie hoch ist der tatsächliche Ölpreis für den Endverbraucher?
Der reale Ölpreis für Endverbraucher ist nicht der in den Schlagzeilen genannte Rohölpreis, sondern die Kosten für raffinierte Produkte wie Benzin, Diesel und Düsentreibstoff, in denen die als „Crack-Spread“ bezeichnete Raffineriemarge enthalten ist. Volkswirtschaften sind eher auf Ölprodukte als auf Rohöl angewiesen, z. B. auf Diesel für Lkw. Rechnet man den Crack-Spread zum Brent-Rohölpreis hinzu, erhält man einen Anhaltspunkt dafür, was die Wirtschaft tatsächlich bezahlt: Dieser liegt derzeit bei etwa 140–180 US-Dollar pro Barrel, d. h. nahe dem Höchststand von 2022 und deutlich über dem von den Terminkontrakten implizierten Preis von rund 100 US-Dollar pro Barrel. Der Vergleich mit dem Jahr 2022 ist aufschlussreich, ebenso wie die Unterschiede. Im Jahr 2022 war die Versorgungsstörung heftig und von kurzer Dauer, und die Regierungen gaben strategische Reserven frei, um die Lage zu beruhigen. Dieses Mal ist das Angebot sowohl an Rohöl als auch an Raffinerieprodukten an mehreren Stellen gleichzeitig und über einen längeren Zeitraum eingeschränkt. Die Freigabe strategischer Erdölreserven, die das Angebot um 2,5 Mio. Barrel pro Tag erhöhten, soll nach September eingestellt werden, gerade wenn die Nachfrage im Winter wieder anzusteigen beginnt. Die europäischen Raffineriemargen erreichten in diesem Sommer ein Allzeithoch von 50 US-Dollar pro Barrel, und die Margen für Diesel stiegen auf 100 US-Dollar pro Barrel.
Die Margen bleiben auf hohem Niveau, da im August rund 11 % der weltweiten Raffineriekapazität stillstanden, obwohl dies normalerweise der ruhigste Monat mit einer saisonal geringeren Nachfrage ist (weshalb Wartungsarbeiten geplant sind). Die Engpässe liegen in Schlüsselregionen: Die Raffinerieauslastung im Nahen Osten liegt aufgrund von Sachschäden und Exportschwierigkeiten etwa ein Viertel unter dem Niveau vor Februar; russische Raffinerien laufen wegen Drohnenangriffen mit etwa 40 % unter ihrer Kapazität, und Russland hat seit Juli den Export von Raffinerieprodukten verboten und dieses Verbot inzwischen bis Ende Oktober verlängert. Russland liefert rund 10 % des weltweiten Diesels, daher ist die Belastung dort am deutlichsten spürbar. Auch die USA, auf die über 20 % der weltweiten Dieselexporte entfallen, stehen im Fokus: Eine mögliche Exportbeschränkung wird diskutiert, obwohl noch keine angekündigt wurde, und der Markt hätte Schwierigkeiten, eine weitere Störung dieser Größenordnung aufzufangen. Angespannte Märkte im Raffineriesektor stützen die Margen, und starke Margen stützen die Nachfrage der Raffinerien nach Rohöl. Sofern es nicht zu einem erheblichen Nachfragerückgang kommt, dürfte dies die Preise für Öl und Raffinerieprodukte länger auf einem höheren Niveau halten. Eine ausschließlich auf Rohöl basierende Analyse erfasst die erste Stufe der wirtschaftlichen Kosten im Energiesektor; der Crack-Spread erfasst die zweite Stufe, für die Verbraucher, Unternehmen und letztlich die Wirtschaft aufkommen.
Makroökonomie
Das globale Wachstum wird höheren Ölpreisen und einer strafferen Geldpolitik standhalten
Das globale Wachstum dürfte widerstandsfähig bleiben, obwohl erhebliche Risiken den Konjunkturzyklus belasten. Die Krise im Nahen Osten hält die Ölpreise auf hohem Niveau, während sich der anfängliche Schock bei den Rohölpreisen zu einem breiteren Anstieg der Energiekosten entwickelt hat, der höhere Preise für Raffinerieprodukte und Versorgungsengpässe in bestimmten Branchen umfasst. Zudem wird die weltweite Wirtschaftstätigkeit mit einem restriktiveren geldpolitischen Umfeld zu kämpfen haben. Nachdem sich die Zentralbanken in der ersten Jahreshälfte geduldig gezeigt hatten, haben sie in der zweiten Jahreshälfte begonnen, ihre Leitzinsen schrittweise anzuheben.
Dennoch dürfte der Konjunkturzyklus diesen beiden Belastungen standhalten. Einerseits werden Investitionen und der Wettlauf um die Entwicklung künstlicher Intelligenz nur am Rande von der Energiekrise beeinträchtigt; andererseits sehen sich die Verbraucher zwar mit höheren Benzinpreisen konfrontiert, profitieren jedoch – insbesondere in Europa – von erneuten staatlichen Unterstützungsmaßnahmen und greifen auf ihre Ersparnisse zurück, um die Auswirkungen der gestiegenen Energiekosten abzufedern.
Insgesamt wird erwartet, dass das weltweite Wachstum im Jahr 2026 bei knapp 3,0 % liegen wird. Die Ölkrise wird daher dank der verschiedenen Unterstützungsmaßnahmen und vorhandenen wirtschaftlichen Puffer geringere Auswirkungen haben als ursprünglich erwartet. Allerdings dürften Risiken das Wachstum im Jahr 2027 belasten, das dennoch voraussichtlich bei etwa 3,1 % liegen wird. Ein neuer Ölschock, der zu einem anhaltenden Anstieg der Rohölpreise über 130 USD/bbl hinaus führen würde, könnte die Konjunktur verlangsamen. Dennoch erscheint dieses Risiko begrenzt, da unsere Schätzungen auf einen Rückgang des globalen Wachstums um lediglich 0,2 bis 0,3 Prozentpunkte hindeuten.
Die Auswirkungen wären nicht gleichmäßig auf die Länder verteilt: Europa, Japan und bestimmte Schwellenländer – allesamt Nettoenergieimporteure – müssten größere Wachstumseinbußen hinnehmen als die Vereinigten Staaten, Indien und China. Dies würde zu einer erneuten Fragmentierung des globalen Wachstums führen und die Ungleichheiten zwischen den Ländern weiter vergrößern.
Die Widerstandsfähigkeit des globalen Wachstums hat Grenzen, und diese Grenzen könnten im Falle eines umfassenderen regionalen Konflikts und einer sich selbst verstärkenden Spirale aus Kraftstoffpreisen, Inflation sowie kurz- und langfristigen Zinssätzen überschritten werden. Diese Entwicklungen stellen nach wie vor ein Tail-Risiko dar, könnten jedoch durch das Zusammentreffen geopolitischer und wirtschaftlicher Risiken verstärkt werden.
Öl und Inflation: ein Anstieg, aber keine Spirale
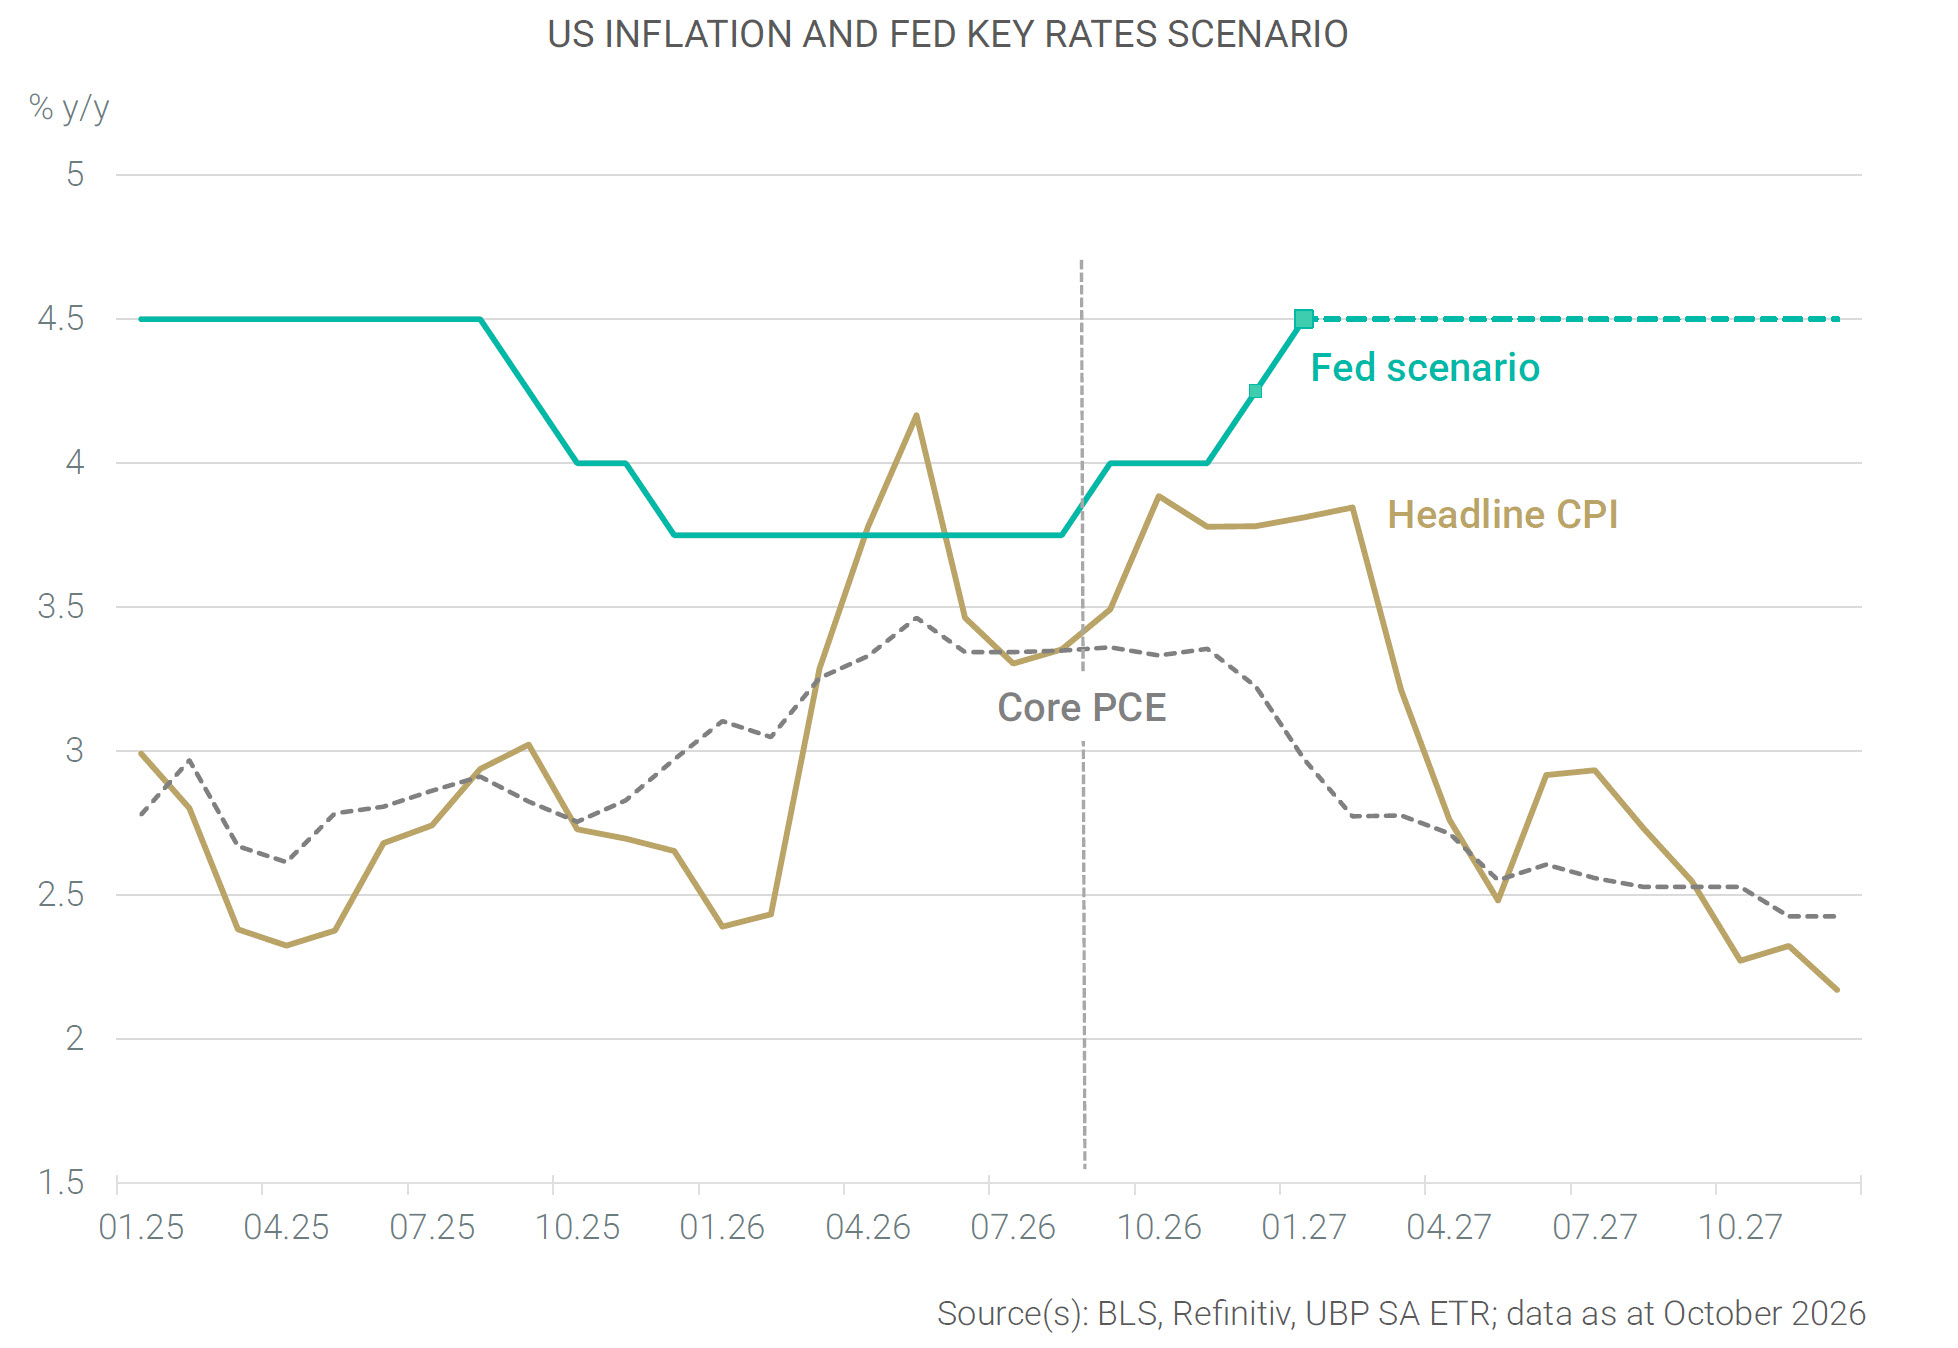
Der Anstieg der Öl- und Gaspreise im Laufe des Sommers dürfte in diesem Herbst zu einer erneuten Beschleunigung der Inflation führen. Nach Inflationswerten von 4,2 % in den Vereinigten Staaten, 3,2 % im Euroraum und 3,3 % im Vereinigten Königreich im Mai sind daher in den kommenden Monaten neue Inflationsspitzen wahrscheinlich.
Höhere Raffineriemargen – die Produktions- und Exportengpässe widerspiegeln – werden dazu führen, dass die Energiekosten insgesamt länger auf einem höheren Niveau bleiben. Dieser Druck könnte bis ins erste Quartal 2027 anhalten, sodass die durchschnittliche Inflationsrate im Jahr 2027 in den Vereinigten Staaten, im Euroraum und im Vereinigten Königreich knapp unter 3 % liegen dürfte. Die Kerninflation blieb bislang weitgehend von dem Ölschock verschont, abgesehen von dessen Auswirkungen auf die Transportkosten. Gleichzeitig folgt das Lohnwachstum in allen Ländern weiterhin einem Abwärtstrend. Je länger der Konflikt andauert, desto größer ist das Risiko einer breiteren Übertragung der Inflation; allerdings hat sich bislang noch keine Inflationsspirale abgezeichnet, anders als bei den im Jahr 2022 beobachteten Spannungen.
Öl und Zentralbanken: Leitzinserhöhungen von Fall zu Fall
Die Zentralbanken sahen zunächst davon ab, auf die ersten Ölpreisanstiege im 2. Quartal 26 zu reagieren; seit dem Sommer haben sie jedoch eine Phase der schrittweisen geldpolitischen Straffung eingeleitet, als Reaktion auf eine deutlich über dem Ziel liegende Inflation und einen Konflikt, der sich zunehmend in die Länge zu ziehen scheint. Da die Inflation in den kommenden Monaten wieder ansteigen dürfte, sind weitere Zinserhöhungen zu erwarten; da jedoch die Kerninflation unter Kontrolle bleibt und die langfristigen Inflationserwartungen nach wie vor relativ stabil sind, dürften die Zinserhöhungen begrenzt bleiben und von Land zu Land unterschiedlich umgesetzt werden.
Die Neukalibrierung der Geldpolitik dürfte die Leitzinsen im Jahr 2027 bei der Fed auf etwa 4,50 %, bei der Europäischen Zentralbank auf 2,75 % und bei der Bank of England auf 4,25 % anheben. Die Geldmärkte preisen bereits aggressivere Szenarien ein, was die Wachstumsaussichten untergraben könnte, während ein gezielter Ansatz angemessener erscheint. Dennoch dürften etwaige Zinssenkungen bis nach der aktuellen Inflationsphase verschoben werden und nicht vor der zweiten Jahreshälfte 2027 oder möglicherweise erst 2028 möglich sein.
So erhalten Sie die Vollversion des „UBP House View“:
- Privatkunden: Bitte wenden Sie sich an Ihren Kundenbetreuer
- Institutionelle Kunden: Bitte wenden Sie sich an Ihren Ansprechpartner für institutionelle Kunden
- Alle Nutzer: Abonnieren Sie unseren „UBP House View“-Newsletter (füllen Sie das untenstehende Formular aus und setzen Sie ein Häkchen bei „UBP House View“)
Die in diesem Dokument dargestellten Finanzinstrumente und Anlagestrategien dienen ausschließlich zu Informationszwecken. Sie können von den tatsächlich im Portfolio eines Anlegers gehaltenen Instrumenten abweichen. Je nach Rechtsordnung und Anlageprofil sind eines oder mehrere dieser Instrumente und Strategien – gegebenenfalls einschließlich Optionen – möglicherweise nicht zulässig, verfügbar oder geeignet. Die hierin geäußerten Meinungen entsprechen dem Stand vom 8. Oktober 2026 und können ohne vorherige Ankündigung geändert werden. Etwaige Prognosen, Vorausschätzungen oder Zielvorgaben, sofern angegeben, sind lediglich indikativ und werden in keiner Weise garantiert.