Zu Beginn des Jahres stützten wir unsere Anlageüberzeugungen auf zwei wesentliche Kräfte, die die Wirtschaft neu gestalten: die anhaltende Neuordnung der globalen geopolitischen Ordnung und den strategischen Wettlauf um die Vorherrschaft im Bereich der künstlichen Intelligenz (KI).
Beide Trends haben sich bewahrheitet, wenn auch vor einem komplexeren Hintergrund als erwartet; der Konflikt im Iran – eine unvorhergesehene geopolitische Entwicklung – hat den von uns erwarteten, insgesamt positiven Verlauf gestört.
Während wir Zinssenkungen seitens der großen Zentralbanken erwartet hatten, lösten steigende Ölpreise einen Inflationsschock aus, gefolgt von einem starken Anstieg der Anleiherenditen, wobei die Renditen 10-jähriger US-Staatsanleihen im Herbst ihren höchsten Stand seit 2007 erreichten. In der Folge entwickelten sich die Märkte sehr unterschiedlich: Der Technologiesektor profitierte von einem außergewöhnlichen Gewinnwachstum, das durch Investitionen im Bereich der künstlichen Intelligenz (KI) beflügelt wurde, während zins- und energiekostensensible Sektoren unter Druck gerieten. Gold, eine unserer wichtigsten Anlageüberzeugungen zu Jahresbeginn, erlebte eine Korrektur, die wir als natürliche Reaktion auf höhere Zinsen betrachten, und wir sehen die Aussichten für Gold weiterhin positiv.
Wir bewerten derzeit die Auswirkungen dieses Schocks. Während 2026 ursprünglich als günstiges Jahr erwartet worden war, dürfte 2027 eine größere Selektivität erfordern, da weiterhin mehrere Unsicherheiten bestehen: die Ölpreise, die direkt von geopolitischen Entwicklungen beeinflusst werden; die Form der Zinskurve; die Politik der Zentralbanken; sowie die Nachhaltigkeit der durch KI getriebenen Dynamik. Vor diesem Hintergrund vermeiden wir deutliche Trendwetten, bleiben aber investiert, um von den Wachstumsgrundlagen zu profitieren, die in vielen Regionen weiterhin positiv sind. Dieser Ansatz bietet uns zudem die Flexibilität, taktische Chancen zu nutzen, sobald sich die Aussichten verbessern.
Kernaussagen
1. Keine einseitigen Positionen: Ein Ausblick, der von zwei Kräften bestimmt wird
Die Energiepreise und der KI-Zyklus ziehen die Märkte in entgegengesetzte Richtungen, und der Ausgang beider Entwicklungen bleibt ungewiss. Wir vermeiden ausgeprägte Richtungspositionen und bevorzugen Strategien, die sich in gegensätzlichen Marktumfeldern behaupten können, wobei die Volatilität voraussichtlich hoch bleiben wird.
2. Ölpreis länger auf hohem Niveau
Der Erdrutschsieg der Demokraten bei den US-Zwischenwahlen hat die „Kriegsprämie“ für Öl geschmälert, doch wir sehen keine kurzfristige Lösung des Iran-Konflikts, und die Versorgungsrisiken nehmen im Vorfeld des Winters zu. Wir haben unsere Prognose für Brent-Rohöl auf 90–120 US-Dollar pro Barrel angehoben.
3. Technologie: anfälliger, aber weiterhin ein Treiber
Finanzierungsbedenken im Bereich der KI haben den Sektor geschwächt und den jüngsten Ausverkauf angeheizt, doch die Gewinnerwartungen bleiben intakt, und die Bewertungen liegen relativ gesehen nahe den 10-Jahres-Tiefstständen.
4. Hochzinsanleihen: attraktiver Carry und ein widerstandsfähiges Polster
Renditen von über 8 % in US-Dollar, niedrige Ausfallraten und ein robustes nominales Wachstum machen Hochzinsanleihen attraktiv, und wir ziehen sie bankbezogenen Anleihen vor, solange die französischen Staatsfinanzen unter Druck stehen.
Unsere Anlageausrichtung
Entgegen den Erwartungen der Anleger hat der Erdrutschsieg der Demokraten bei den US-Zwischenwahlen Bedenken hinsichtlich des Ausbaus der KI-Kapazitäten ausgelöst und die Energiepreise belastet, da die „Kriegsprämie“ für Öl angesichts geringerer Risiken einer militärischen Intervention am Golf nachließ. Wir sehen jedoch keine Anzeichen für eine kurzfristige Lösung des Iran-Konflikts, und die Versorgungsrisiken steigen vor dem Winter in den größten Volkswirtschaften der Welt, weshalb wir unsere Prognose für Brent-Rohöl auf 90–120 US-Dollar pro Barrel angehoben haben. Die KI-Hypothese wirkt sich mittelfristig weiterhin positiv aus, doch die Risiken hinsichtlich der Amortisation von Investitionen in Höhe von Billionen Dollar, der zunehmenden Verwässerung des Eigenkapitals bei großen US-Technologieunternehmen und der zirkulären Finanzierung unter KI-Akteuren nehmen weiter zu. In Verbindung mit höheren globalen Zinsen und politischer Unsicherheit in Europa führt dies zu einem schwächeren kurzfristigen Anlageumfeld.
Im Bereich festverzinslicher Wertpapiere behalten wir unsere Zielbandbreite für den 10-jährigen US-Zinssatz von 4,75–5,25 % bei und halten die Duration in allen Währungen neutral bei 4 Jahren. Im Kreditbereich haben sich die Spreads auf breiter Front ausgeweitet, und die französischen Staatsfinanzen sind zu einer Belastungsquelle geworden. Da die AT1-Spreads weiterhin eng sind und wir bis zu den französischen Präsidentschaftswahlen im April 2027 keine Verbesserung erwarten, sind wir bei AT1-Anleihen vorsichtig und bevorzugen das High-Yield-Segment, wo Renditen von über 8 % in US-Dollar, niedrige Ausfallraten und ein robustes nominales Wachstum weiterhin attraktiv sind.
Bei Aktien wachsen die Bedenken hinsichtlich des Umfangs der Kapitalinvestitionen in den Ausbau der KI, während das Potenzial für Kosteneinsparungen und Monetarisierung weiterhin unklar ist. Politische Entwicklungen in den USA haben den Ausverkauf beschleunigt, doch ist es unwahrscheinlich, dass die Regierung den KI-Wettlauf wesentlich verlangsamen wird. Da der Technologiesektor etwas anfälliger erscheint und es außerhalb von US-Aktien nur wenige überzeugende Anlageargumente gibt, halten wir einen Teil unserer Portfolios vorerst uninvestiert.
Bei europäischen Aktien bleiben wir vorsichtig, da 70 % des für 2027 erwarteten Gewinnwachstums aus zyklischen Sektoren stammen. Allerdings könnte eine Deeskalation im Nahen Osten oder im Russland-Ukraine-Konflikt eine kurzfristige Outperformance stützen. Auch bei chinesischen Aktien sind wir vorsichtig: China verzeichnet seit der Pandemie das schwächste Gewinnwachstum unter den großen Regionen, und wir gehen davon aus, dass die jüngsten Stützungsmaßnahmen Pekings nicht ausreichen werden, um nennenswerte Aufwärtspotenziale zu schaffen. Umgekehrt sehen wir Chancen im Energiesektor, da die jüngste Korrektur Einstiegsmöglichkeiten in einem Szenario „höherer Energiepreise über einen längeren Zeitraum“ bietet.
Ansonsten bleibt Gold ein Kernbestandteil der Allokation und eine Absicherung für das Portfolio, und wir betrachten die jüngste Korrektur als weitgehend durch Kapitalflüsse bedingt. Unterdessen hat sich unser Engagement in alternativen Anlagen über QIS-Strategien in dem volatileren Umfeld gut behauptet.
Insgesamt halten wir an unserem Szenario fest, das von längerfristig höheren Ölpreisen und Zinsen ausgeht, gepaart mit einem KI-Zyklus, der weiterhin unterstützend wirkt, aber zunehmend unter die Lupe genommen wird. Dies dürfte die Volatilität auf einem hohen Niveau halten, was auch mehr Agilität erfordert, um taktische Chancen zu nutzen.
Die entscheidenden Diskussionen
Könnten Frankreichs fiskalische Herausforderungen eine breitere Ansteckungswelle auf den europäischen Staatsanleihemärkten auslösen, und wie könnte die EZB darauf reagieren?
Der Renditeabstand zwischen deutschen und anderen europäischen 10-jährigen Anleihen hat sich zwar ausgeweitet, doch die meisten Spreads europäischer Staatsanleihen (EGB) reagierten nicht übermäßig auf die Ausweitung des OAT-Bund-Spreads. Dies deutet darauf hin, dass die Risiken weitgehend auf Frankreich beschränkt bleiben, wobei Belgien die wichtigste Ausnahme darstellt. Die Aufschlüsselung der Veränderung der 10-Jahres-Renditen untermauert diese Schlussfolgerung: Der Anstieg der 10-Jahres-OAT-Renditen ist größtenteils auf Frankreich-spezifische Faktoren zurückzuführen (+68 Basispunkte), während die allgemeine Entwicklung im gesamten EGB-Universum nur etwa 20 Basispunkte ausmacht. In geringerem Maße haben die Märkte zudem zwischen Kern- und Peripherieländern unterschieden, wobei Frankreich nicht von seinem Status als Kernland profitieren konnte.
Auch wenn eine mögliche Ansteckungsgefahr begrenzt bleibt, fragen sich die Märkte, wie die EZB reagieren würde, sollten sich die Spreads weiter ausweiten. Sie hat zwei Optionen: Die erste besteht darin, das Tempo der quantitativen Straffung (QT) zu verlangsamen, wobei die Logik dahinter ist, dass die bereits durch höhere langfristige Renditen bewirkte Straffung weiter gegangen ist, als die EZB es für notwendig erachtet. Aufgrund der beträchtlichen Haushaltsdefizite Frankreichs macht die quantitative Straffung jedoch nur einen relativ geringen Anteil des Nettoangebots aus, das private Anleger aufnehmen müssen, was den potenziellen Nutzen einer QT-Pause für die französischen Renditen schmälert. Die zweite Möglichkeit besteht darin, das Transmission Protection Instrument (TPI) zu aktivieren, das es der EZB erlaubt, potenziell unbegrenzte Mengen an Staatsanleihen des Euroraums zu kaufen, wenn sie zu der Einschätzung gelangt, dass Marktbewegungen die geldpolitische Transmission beeinträchtigen und nicht durch die wirtschaftlichen Fundamentaldaten gerechtfertigt sind.
Diese Bedingung ist entscheidend. Die jüngste Ausweitung des OAT-Bund-Spreads scheint zumindest teilweise die schwachen fiskalischen Fundamentaldaten Frankreichs widerzuspiegeln, was die EZB dazu veranlassen dürfte, von einer Intervention abzusehen. Eine entschlossenere Reaktion würde wahrscheinlich eine weitere Ausweitung des Spreads erfordern, begleitet von Anzeichen dafür, dass die Marktdynamik aus den Fugen geraten ist oder sich nicht mehr durch Fundamentaldaten erklären lässt.
Ist der jüngste Ausverkauf im Technologiesektor lediglich eine gesunde Korrektur oder signalisiert er den Beginn einer strukturellen Umschichtung weg von US-Technologieaktien mit hoher Marktkapitalisierung?
Der jüngste Ausverkauf spiegelt wachsende Bedenken hinsichtlich der Monetarisierung, Finanzierung und Regulierung von KI wider. Wir erkennen diese Risiken zwar an, halten die Marktreaktion jedoch für übertrieben, da die Fundamentaldaten weiterhin robust sind und für 2027 ein Gewinnwachstum des S&P 500-Sektors „Informationstechnologie“ von 39 % im Jahresvergleich erwartet wird. Die regulatorische Kontrolle dürfte sich nach den US-Zwischenwahlen verschärfen, insbesondere in Bundesstaaten wie Texas; ein vollständiges Verbot von Rechenzentren erscheint jedoch angesichts ihrer Bedeutung für das US-Wirtschaftswachstum und der strategischen Notwendigkeit, die Führungsrolle der USA im Bereich der KI gegenüber China zu wahren, unwahrscheinlich.
Die Finanzierungsbedingungen werden insbesondere für „Neoclouds“ weiterhin schwierig bleiben, was kapitalstarken Hyperscalern wie Microsoft, Alphabet und Amazon zugutekommt, die weiterhin Zugang zu den Fremd- und Eigenkapitalmärkten haben.
Der für November erwartete Börsengang von Anthropic bleibt ein wichtiger Katalysator für den KI-Handel. Eine erfolgreiche Kapitalbeschaffung, begleitet von beruhigenden mittelfristigen Umsatz- und Rentabilitätsprognosen, könnte die Bedenken hinsichtlich der Monetarisierung und Finanzierung von KI zerstreuen, insbesondere wenn Anthropic seine Fähigkeit unter Beweis stellt, ein starkes Wachstum aufrechtzuerhalten und seine umfangreichen Verpflichtungen im Bereich der Cloud-Infrastruktur zu erfüllen.
Könnte der Sieg der Demokraten bei den Zwischenwahlen einen Friedensprozess mit dem Iran beschleunigen und eine Neubewertung der Ölpreise und Energieaktien auslösen?
Die demokratische Kontrolle über das Repräsentantenhaus erhöht die politischen Kosten des Iran-Kriegs, doch wir erwarten dadurch keine schnelle Lösung. Wir betrachten den aktuellen Ausverkauf bei Öl- und Energieaktien als Überreaktion und behalten unsere Überzeugungsbewertung von 4/5 sowohl für Öl als auch für den Energiesektor bei.
Der Kongress verfügt über weniger Hebel, als die Märkte angenommen hatten. Sein stärkstes Instrument – die Genehmigung von Finanzmitteln – kann bereits finanzierte Maßnahmen nicht stoppen, darunter den regulären Verteidigungshaushalt und bereits zugewiesene Militärmittel. Der Präsident behält seine verfassungsmäßige Befehlsgewalt und kann gegen jede Mittelkürzung oder -einschränkung sein Veto einlegen. Um ein Veto zu überstimmen, wären 290 Stimmen im Repräsentantenhaus und 67 Stimmen im Senat erforderlich – eine Mehrheit, über die die Demokraten nicht verfügen. Es ist wahrscheinlicher, dass der Krieg durch diplomatische Bemühungen oder militärische Entwicklungen beendet wird als durch gesetzgeberische Maßnahmen.
Die Positionen beider Seiten liegen zudem weiterhin weit auseinander: Der Iran fordert die Kontrolle über die Straße von Hormus, die Freigabe eingefrorener Gelder und die Aufhebung der Blockade, während die USA Zugeständnisse im Nuklearbereich verlangen. Angriffe auf die Schifffahrt und die Infrastruktur halten an, und das Risiko einer Eskalation bis zum Jahresende kann noch nicht ausgeschlossen werden.
Auch die Fundamentaldaten sprechen für „länger anhaltend höhere“ Energiepreise. Die Rohölexporte aus der Golfregion haben sich weitgehend erholt, bleiben jedoch weiterhin unbeständig. Frachtkosten, militärische Begleitschiffe und Versicherungsprämien sorgen jedoch dafür, dass die Preise auf einem hohen Niveau bleiben. Seit Februar wurden mehr als 400 Millionen Barrel Öl aus strategischen Reserven freigegeben, und die kommerziellen Lagerbestände sind aufgebraucht, was zusätzliche Nachfrage schafft, da diese wieder aufgefüllt werden müssen. Bei Raffinerieprodukten, insbesondere Diesel und Gasöl, sowie bei Gas ist die Lage am angespanntesten: Eingeschränkte Exporte aus dem Nahen Osten und Russland, reduzierte weltweite Raffineriekapazitäten und niedrige europäische Gasvorräte lassen den Kontinent in diesem Winter verwundbar erscheinen.
Eine glaubwürdige Deeskalation oder eine Pattsituation bei der Finanzierung im nächsten Jahr könnte die Rohölpreise kurzzeitig in Richtung 80 USD/bbl treiben, und dies sind die beiden kurzfristigen Risiken, die wir beobachten; wir gehen jedoch davon aus, dass ein solcher Rückgang nur vorübergehend sein wird. Sofern es nicht zu einem Nachfragerückgang kommt, werden die Energiesicherheit und saisonale Nachfragetreiber die Preise auf hohem Niveau halten, sobald sich die politischen Turbulenzen gelegt haben und die erschöpften Lagerbestände wieder aufgefüllt sind. Bis dahin betrachten wir die Schwäche als Einstiegsmöglichkeit und bleiben gegenüber hochwertigen Energieaktien positiv eingestellt.
Makroökonomie
Globales Wachstum steht vor großen globalen Unsicherheiten
Wachstum und Investitionen in den USA bleiben stabil
Das globale Wachstum dürfte sowohl 2026 als auch 2027 mit knapp 3 % robust bleiben. Die Unsicherheit hat jedoch weiter zugenommen, während die Vorhersehbarkeit des Konjunkturzyklus aufgrund von Spannungen auf dem Ölmarkt sowie politischer und geopolitischer Risiken begrenzt bleibt.
Es wird weiterhin erwartet, dass die USA und Asien dank des anhaltenden Investitionszyklus eine überdurchschnittliche Entwicklung verzeichnen werden. Die Nachhaltigkeit dieses Zyklus wird davon abhängen, ob Investitionen in künstliche Intelligenz (KI) im Zeitraum 2028–2030 zu erheblichen Produktivitätssteigerungen führen. Dies scheint in Branchen der Fall zu sein, die KI bereits eingeführt haben, obwohl die Einführung und Ausweitung in den USA und anderen Volkswirtschaften noch lange nicht flächendeckend ist.
Der Ausblick für die USA vereint erhebliche Stärken und Schwachstellen. Starke Investitionen, eine widerstandsfähige Binnennachfrage und anhaltende politische Unterstützung stützen die Konjunktur. Die Wirtschaft ist jedoch weiterhin durch ein K-förmiges Konsumverhalten und einen technologiegetriebenen Aufschwung gekennzeichnet. Dennoch wird erwartet, dass das Wachstum in den USA in den Jahren 2026–2027 in einer Spanne von 2,0–2,5 % bleiben wird.
Die Ergebnisse der US-Zwischenwahlen, bei denen der Kongress nun von den Demokraten dominiert wird, könnten zu einem politischen Stillstand führen und neue Ausgabeninitiativen sowohl des Weißen Hauses als auch des Kongresses einschränken – abgesehen von einer notwendigen Einigung über die Schuldenobergrenze. Dennoch werden sich beide Parteien wahrscheinlich darauf einigen, die positive wirtschaftliche Dynamik und den aktuellen Wachstumstrend aufrechtzuerhalten, auch wenn es zu einer gewissen Neuausrichtung zwischen den Sektoren (Gesundheit, Energie, KI) kommen könnte. Präsident Trumps Handlungsspielraum mag durch einen feindseligen Kongress eingeschränkt sein, doch er kann weiterhin Einfluss auf die Handelspolitik und die Geopolitik nehmen. Die Entwicklung des Konflikts im Nahen Osten und das Ausmaß des US-Engagements im Iran bleiben nach dem Wechsel der Mehrheit im Kongress ungewiss.
Die weltweite Konjunktur bleibt uneinheitlich, da das Wachstum in Europa und Japan voraussichtlich mit knapp 1 % begrenzt bleiben wird; diese Volkswirtschaften bleiben anfällig, solange der Druck auf die Öl- und Gaspreise anhält. Zudem könnten soziale Unruhen in Frankreich im Vorfeld der nächsten Präsidentschaftswahlen in Verbindung mit einer Haushaltsblockade zusätzliche Abwärtsrisiken für den Ausblick bis 2027 mit sich bringen. In einem Umfeld von längerfristig höheren Öl- und Gaspreisen, steigenden Zinsen und erhöhten politischen Risiken besteht die Gefahr, dass die Prognose für die Eurozone deutlich nach unten auf nur noch 0,5 % korrigiert wird, was auf zunehmende Stagflationsrisiken hindeutet. In einem solchen Szenario – das nicht unserem Basisszenario entspricht – könnte das Wachstum in Frankreich stagnieren, anstatt der derzeit für 2027 geschätzten 0,5 %. Dennoch ist Frankreich nicht nahe an einer Krise nach griechischem Vorbild; der Euroraum verfügt heute über mehr Instrumente zur Verhinderung einer systemischen Krise und zur Eindämmung von Fragmentierungsrisiken als in den Jahren 2010–2015.
Für die nächsten sechs Monate wird eine höhere Inflation erwartet
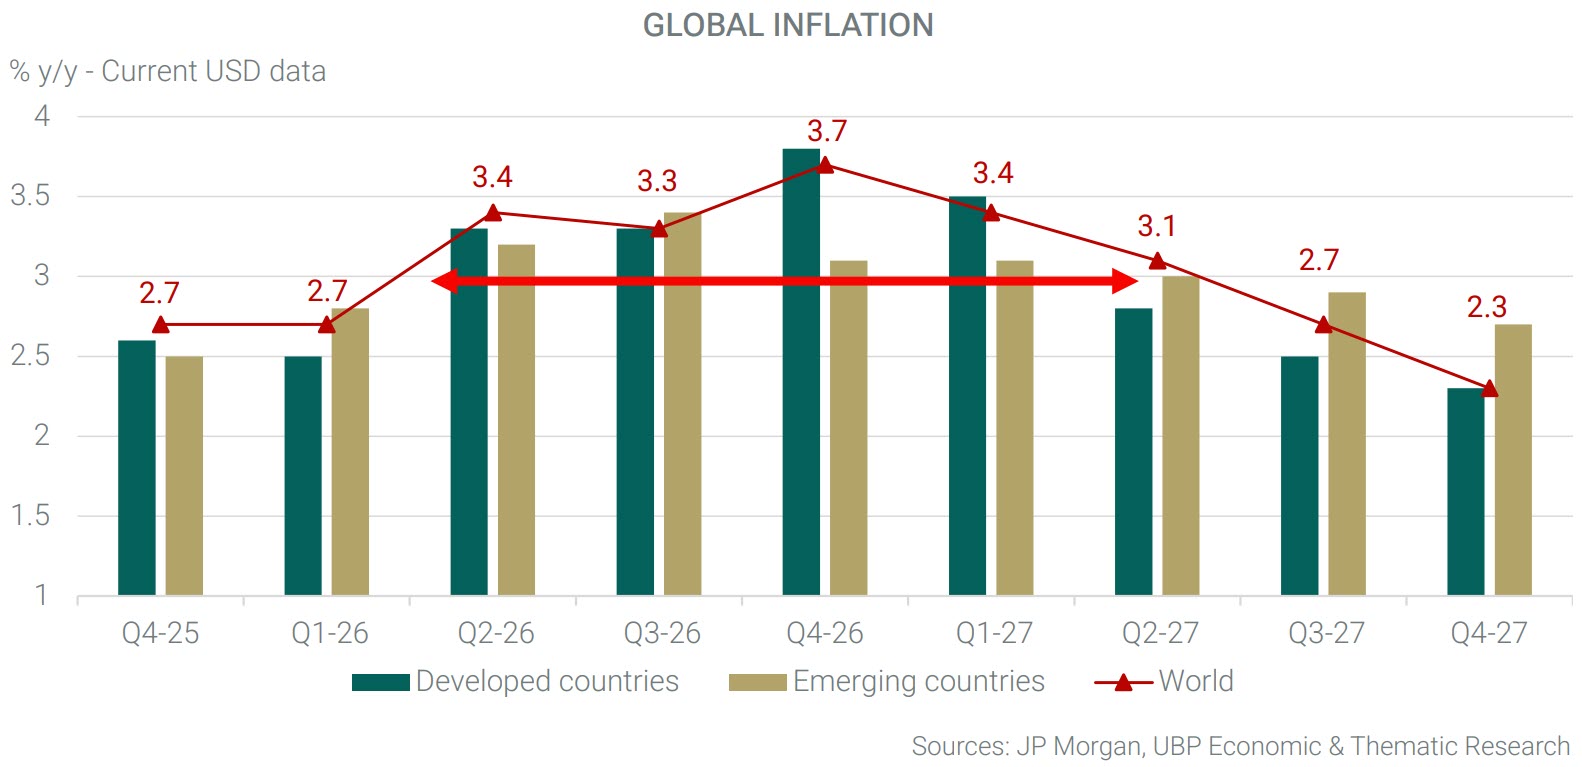
Die Inflation dürfte in den kommenden Quartalen auf einem hohen Niveau bleiben. Im Winter sind weitere Spitzenwerte möglich, da die Ölpreise weiterhin volatil sind und Aufwärtsrisiken unterliegen. Die Inflation dürfte in den kommenden Monaten und während der gesamten ersten Hälfte des Jahres 2027 in allen wichtigen Regionen deutlich über den Zielwerten der Zentralbanken bleiben. Es wird nicht erwartet, dass die globale Inflation vor dem vierten Quartal 2027 oder Anfang 2028 in einen normaleren Bereich von 2,0–2,5 % zurückkehrt.
Die Energiepreise stellen weiterhin das größte kurzfristige Risiko dar. Ein anhaltender Konflikt im Nahen Osten könnte höhere Energiekosten – einschließlich Brent-Rohölpreisen von fast 120 US-Dollar pro Barrel – auf wichtige Güter und Dienstleistungen übertragen. Dieses Risiko wäre besonders groß, wenn Unternehmen steigende Kosten für Rohstoffe, Transport und Arbeitskräfte an die Verbraucher weitergeben würden.
Am stärksten dürfte dieser Druck in den USA zu spüren sein, wo die Nachfrage weiterhin robust ist, auch wenn die globalen Ausstrahlungseffekte bislang begrenzt waren. Die Inflation in den USA dürfte in den kommenden Monaten wieder auf über 4 % im Jahresvergleich ansteigen; die Kerninflation der persönlichen Konsumausgaben (PCE) dürfte nahe 3 % bleiben, während sich die Kerninflation des Verbraucherpreisindex (CPI) ebenfalls 3 % im Jahresvergleich annähern könnte.
Auch der Druck auf die Lebensmittelpreise könnte sich infolge der Auswirkungen von El Niño verstärken. Dieser Druck betraf zunächst die Schwellenländer, gibt nun aber auch in den Industrieländern Anlass zur Sorge. Zusammen könnten der Druck bei den Energie- und Lebensmittelpreisen die Gesamtinflation auf einem hohen Niveau halten und gleichzeitig das Risiko eines erneuten Anstiegs der Kerninflation erhöhen. Die Inflation in der Eurozone dürfte neue Höchststände erreichen und unter dem kombinierten Einfluss der Lebensmittel- und Energiepreise sowie der anhaltenden Dienstleistungsinflation 4 % im Jahresvergleich übersteigen.
Ein strafferes geldpolitisches Regime bei anhaltenden fiskalischen Ausgaben
Die Zentralbanken haben sich seit Anfang 2026 von einer neutralen oder akkommodierenden Haltung hin zu einer moderat restriktiven Geldpolitik bewegt, begleitet von einer insgesamt eher restriktiven Kommunikation. Die finanziellen Rahmenbedingungen in den großen Volkswirtschaften haben sich verschärft, wenn auch noch nicht dramatisch. Die politischen Entscheidungsträger streben im Allgemeinen an, die Zinssätze auf oder leicht über ihrem jeweiligen neutralen Niveau zu halten.
Nach unserem Szenario könnten nach der abwartenden Haltung mehrerer Zentralbanken im Oktober im vierten Quartal 2026 oder im ersten Quartal 2027 weitere schrittweise Zinserhöhungen erfolgen. Das Tempo und das Ausmaß dieser Erhöhungen werden jedoch je nach den inländischen Bedingungen von Zentralbank zu Zentralbank unterschiedlich ausfallen.
Es wird erwartet, dass die US-Notenbank (Federal Reserve) ihren Leitzins im Dezember auf 4,25 % anheben wird, mit einer möglichen weiteren Anhebung auf 4,50 % im ersten Quartal 2027, sofern die Nachfrage und die Kerninflation stark bleiben. Die Europäische Zentralbank (EZB), deren Leitzins derzeit bei 2,50 % liegt, könnte ihn auf 2,75 % anheben, sollten die Energiepreise weiter steigen. Bei der jüngsten Sitzung der EZB deutete Christine Lagarde an, dass die „Richtung [bei den Zinsen] klar ist“. Die Bank of England (BoE) begann ihren Straffungszyklus Anfang November mit einer Anhebung um 25 Basispunkte auf 4,00 % und könnte die Zinsen noch einmal auf ein Endniveau von 4,25 % anheben. Eine Umkehr dieses globalen Straffungszyklus ist nicht zu erwarten, bevor sich die Ölpreise und die geopolitischen Bedingungen stabilisieren.
Sollten die Inflationsrisiken anhalten, werden die Zentralbanken im Jahr 2027 vor der Wahl stehen, die Inflation entweder durch eine stärkere Abkühlung der Binnennachfrage – insbesondere in den USA – einzudämmen oder zu akzeptieren, dass die Inflation mittelfristig nahe bei 3 % bleibt.
Die Fiskalpolitik bleibt im Allgemeinen unterstützend, mit hohen Defiziten und steigender Staatsverschuldung in allen großen Volkswirtschaften im Jahr 2026 – ein Trend, der sich voraussichtlich auch 2027 fortsetzen wird. In einigen Ländern wurden fiskalische Unterstützungsmaßnahmen reaktiviert, um den Energieschock abzufedern, der verschiedene Sektoren betrifft. Allerdings geht diese Unterstützung – insbesondere in der Eurozone – mit höheren Defiziten einher, was die Sorgen um das Länderrisiko und die Tragfähigkeit der Verschuldung schürt.
So erhalten Sie die Vollversion des UBP House View:
- Privatkunden: Bitte wenden Sie sich an Ihren Kundenbetreuer
- Institutionelle Kunden: Bitte wenden Sie sich an Ihren Ansprechpartner für institutionelle Kunden
- Alle Nutzer: Abonnieren Sie unseren „UBP House View“-Newsletter (füllen Sie das untenstehende Formular aus und setzen Sie ein Häkchen bei „UBP House View“)
Die in diesem Dokument dargestellten Finanzinstrumente und Anlagestrategien dienen ausschließlich zu Informationszwecken. Sie können von den tatsächlich im Portfolio eines Anlegers gehaltenen Instrumenten abweichen. Je nach Rechtsordnung und Anlageprofil sind eines oder mehrere dieser Instrumente und Strategien – gegebenenfalls einschließlich Optionen – möglicherweise nicht zulässig, verfügbar oder geeignet. Die hierin geäußerten Meinungen entsprechen dem Stand vom 11. November 2026 und können ohne vorherige Ankündigung geändert werden. Etwaige Prognosen, Vorhersagen oder Zielvorgaben, sofern angegeben, sind lediglich indikativ und unterliegen keinerlei Garantie.