Nach einem außergewöhnlich starken zweiten Quartal für Hedgefonds kam es im dritten Quartal zu einer Konsolidierungsphase, in der sich die relative Wertentwicklung der Hedgefonds-Strategien deutlich verschob.
Kernpunkte
- Nach einem außergewöhnlich starken zweiten Quartal für die Hedgefonds-Performance war das dritte Quartal von einer Konsolidierungsphase geprägt, da es zu einer deutlichen Umschichtung bei der relativen Performance der Hedgefonds-Strategien kam. Zwei miteinander verknüpfte Themen haben tiefgreifende Auswirkungen auf verschiedene traditionelle Anlageklassen und die damit verbundenen Hedgefonds-Strategien: Die Investitionen in künstliche Intelligenz (KI) wirken sich nachhaltig auf das reale Wirtschaftswachstum und die Unternehmensgewinne aus, und der Rückgang der weltweiten Ersparnisse führt zu steigenden Anleiherenditen.
- Bei den Aktienstrategien scheint der Ausverkauf im Technologiesektor im Juli eine technische Korrektur gewesen zu sein, da der Verschuldungsgrad aggressiv reduziert wurde. Mit Blick auf die Zukunft bleiben das zugrunde liegende Gewinnwachstum und die Bewertungen attraktiv, doch in Sektoren der „Old Economy“ – einschließlich Europas – könnten höhere Kapitalkosten die Bewertungen weiter dämpfen.
- Im Kreditbereich behalten wir aufgrund der Qualität der Manager und der zugrunde liegenden Marktfundamentaldaten weiterhin eine positive Einschätzung der Arbitrage mit Wandelanleihen bei. Der Bereich „Fixed Income Relative Value“ (RV) steht aufgrund der Marktstruktur weiterhin vor Herausforderungen.
- Die Nachfrage nach Hedgefonds-Engagements nimmt weiter zu, da Anleger zu dieser Anlageklasse zurückkehren. Die Herausforderung besteht darin, dass namhafte Manager ihre Fonds für neue Zeichnungen geschlossen haben, sodass es für neue Anleger schwierig sein wird, die historischen Wertentwicklungen zu replizieren.
Performance-Rückblick
Strategieperformance
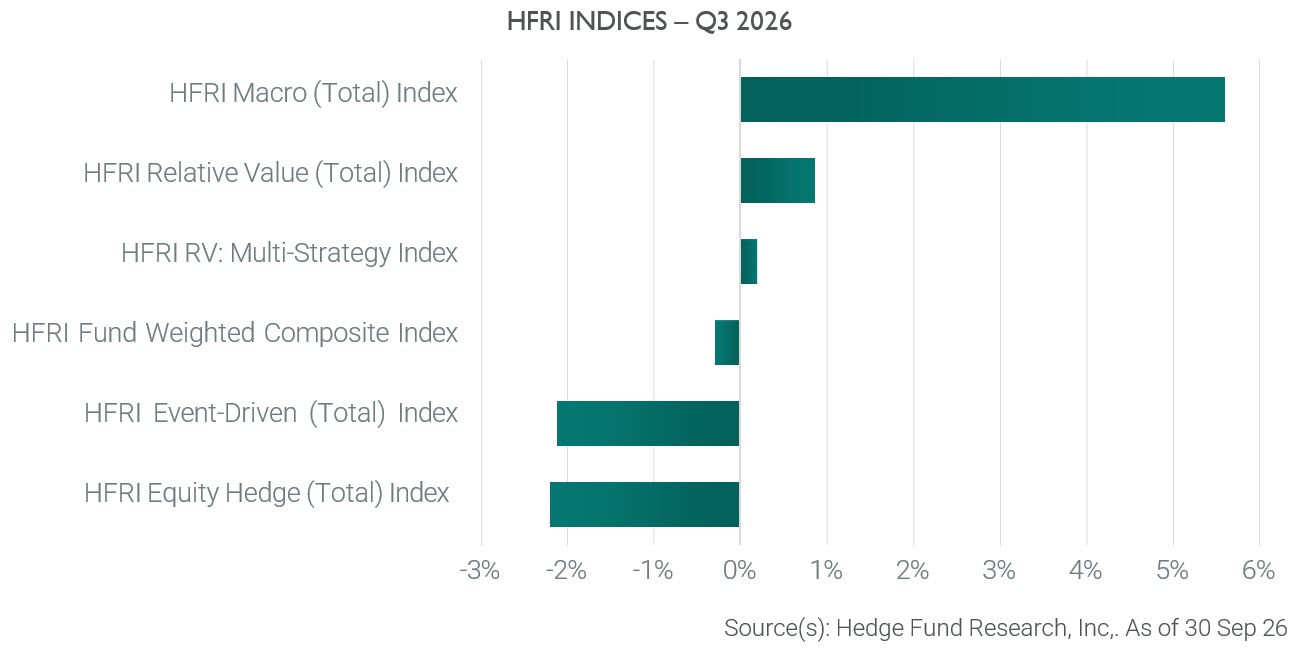
Nach der „Risk-on“-Rallye an den Aktienmärkten im 2. Quartal 26 war der Juli zunächst von einer starken Korrektur geprägt, die bei überhitzten KI-bezogenen Aktien in einigen Fällen mehr als −50 % betrug. Diese schien ihren Tiefpunkt erreicht zu haben, da Fonds mit aggressiveren Positionen gezwungen waren, ihre Hebelwirkung zu reduzieren, was Liquiditätsanbietern die Möglichkeit bot, von der Erholungsrallye zu profitieren. Während die technologiebezogenen Aktienmärkte weiterhin von starkem Gewinnwachstum und positivem Cashflow getragen werden, wurden die Märkte der „Old Economy“ und die Rentenmärkte durch die höheren Zinsen in den Industrieländern negativ beeinflusst. Die Hinwendung der US-Notenbank (Fed) zu einer restriktiveren Haltung und die Versuche des US-Finanzministeriums, die Zinsstrukturkurve abzuflachen, unterstrichen die Verschärfung der Liquiditätsbedingungen für Anleger. Dies führte zu Schwächen in zinssensitiven Aktiensektoren wie Immobilien und Versorger, während die Renditen festverzinslicher Wertpapiere aufgrund einer Kombination aus höheren Zinsen und weiter ausufernden Kreditspreads stiegen. Dies stellte ein schwierigeres Umfeld für Equity-Long-Short- (L/S) und RV-Strategien dar. Im Gegensatz dazu waren Makro-Strategien weitgehend in festverzinslichen Wertpapieren short positioniert.
Performance der Teilstrategien
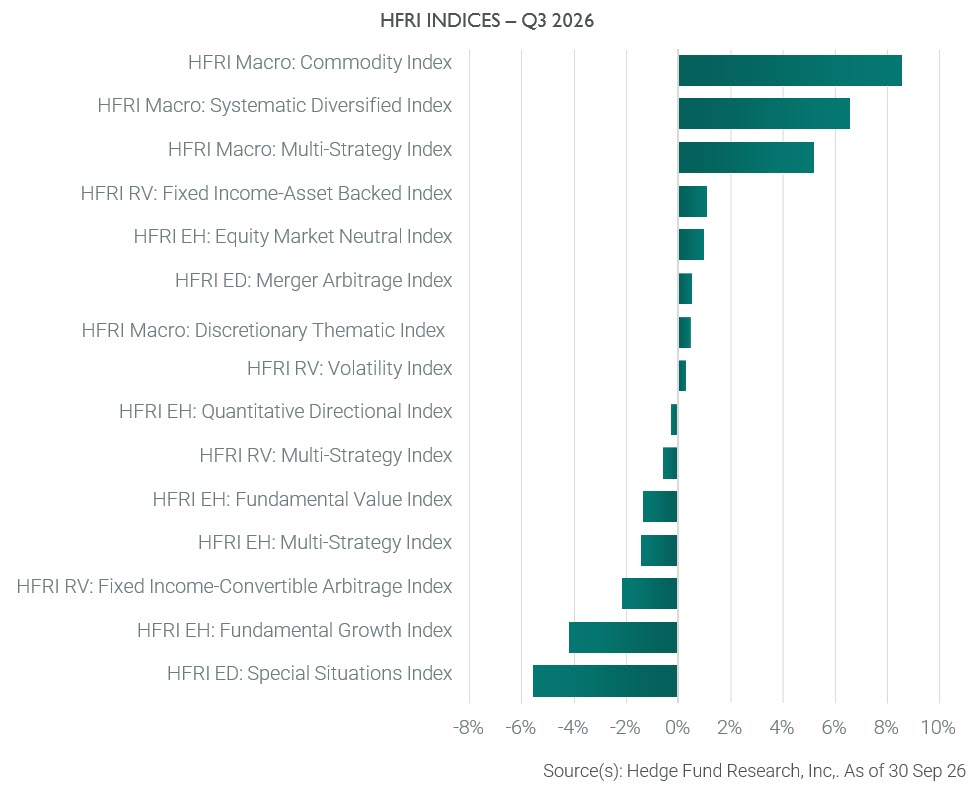
Systematische Makrostrategien erzielten ein herausragendes Quartalsergebnis, das von technischen Marktfaktoren und dem Momentum an den Märkten für Staatsanleihen der Industrieländer getrieben wurde. Short-Positionen am langen Ende der Zinskurven profitierten vom Ausverkauf in Frankreich und den USA, als die Renditen 10-jähriger Anleihen die Marke von 5,2 % überschritten. In den meisten Haltedauern wurden Gewinne erzielt, was für die zugrunde liegenden Manager im September zu einigen der besten Einzelmonatsgewinne führte. Im Gegensatz dazu hatten fundamental orientierte Strategien zu kämpfen, da diskretionäre Makro-Manager eine zurückhaltende Inflationserwartung vertraten, die sich in Long-Positionen in Anleihen widerspiegelte – nur um dann mitzuerleben, wie die Fed ihren Kurs änderte und die Zinsen um 25 Basispunkte (bps) anhob. Fundamental-Growth-Manager, die sich auf eine kleine Anzahl von KI-gesteuerten „Hot Stocks“ konzentriert hatten, waren im Juli gezwungen, Risiken abzubauen, und verpassten daher die anschließende Erholung. Schließlich hatten Fixed-Income-RV-Manager Schwierigkeiten, da sich makroökonomisch bedingte Spreads in verschiedenen Märkten ausweiteten.
Einblicke in Hedgefonds
Warum gibt es so wenige Hedgefonds mit Long-Positionen und hohem Hebel?
Es ist eine einfache Frage: Warum gibt es nicht mehr Hedgefonds, die Hebelwirkung auf ein konzentriertes Portfolio aus hochwertigen Vermögenswerten anwenden? Angesichts der Tatsache, dass sich die Märkte seit 2009 in einem weitgehend risikofreudigen Bullenmarkt befinden – warum also nicht 10 bis 20 hervorragende Vermögenswerte kaufen und diese mit Hebelwirkung intensiv nutzen?
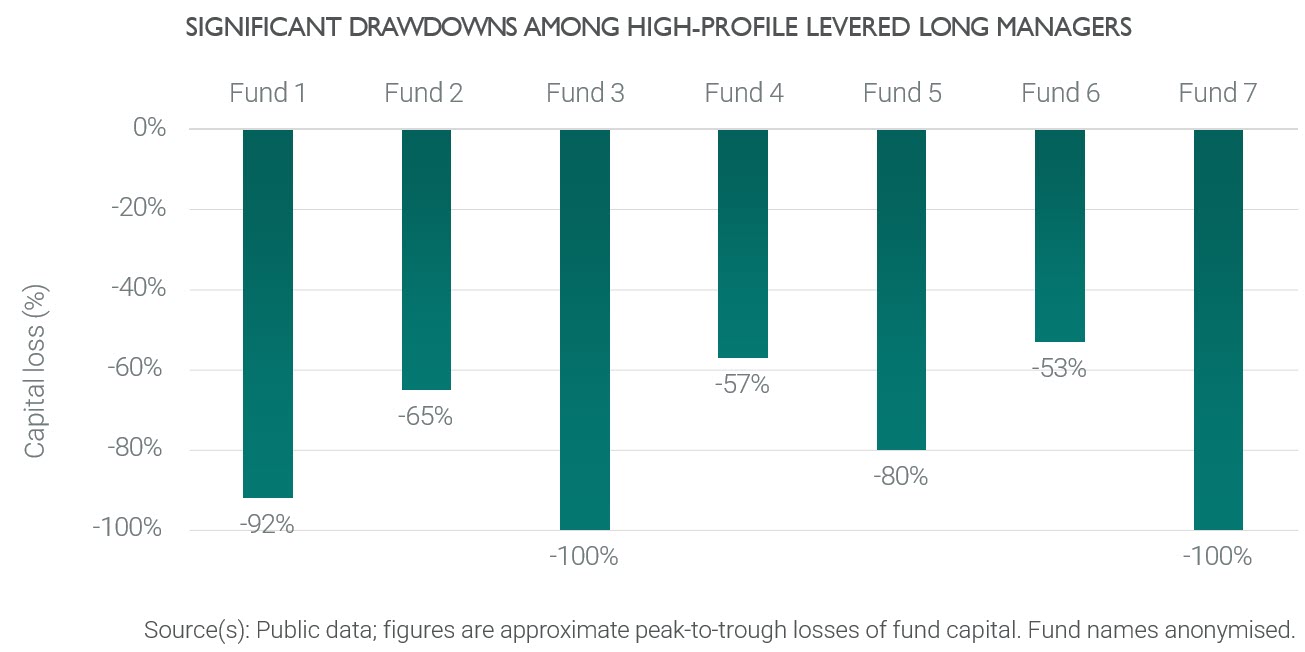
Die oberflächliche Antwort lautet: Viele haben es versucht, und sie scheitern in der Regel spektakulär, anstatt sich still und leise zurückzuziehen. Die Schlagzeilen rund um Situational Awareness und einige seiner Mitbewerber während des KI-bedingten Aktienausverkaufs im Juli klingen sensationell: Der Fonds war in seiner Blütezeit auf 45 Mrd. USD angewachsen und hatte atemberaubende Renditen erzielt, bevor er in weniger als einem Monat rund zwei Drittel seines Wertes verlor.
Doch diese Schlagzeilen sind nicht neu; sie sind Teil eines sich wiederholenden Musters. Archegos Capital Management brach 2021 zusammen, was weitreichende Folgen für die Credit Suisse hatte, und eine Reihe europäischer Aktienfonds erlitt 2008 ein ähnliches Schicksal. Das Muster beschränkt sich auch nicht auf Aktienmanager. Kreditinvestoren, die eigentlich konservativer sein sollten, folgten demselben Schema des Scheiterns bei Asset-Backed Securities (ABS) und Mortgage-Backed Securities (MBS), angeführt von den Bear-Stearns-Fonds zu Beginn der globalen Finanzkrise 2007‒08. Und LTCM zeigte 1998, dass die Strategie eines Fonds Auswirkungen haben kann, die weit über die Verluste für seine Anleger hinausgehen.
Hedgefonds-Pleiten: Kapitalverluste auf dem Höhepunkt
Gibt es einen gemeinsamen Nenner dafür, warum sie scheitern?
Ein Grund ist, dass Anleger unter einer ausgeprägten „Recency-Bias“ leiden, die offenbar zunimmt, da sich die Anleger immer stärker auf kurzfristige Entwicklungen konzentrieren und es ihnen schwerfällt, sich an die Lehren aus früheren Bärenmärkten zu erinnern. Aus diesem Grund scheinen sowohl Fondsmanager als auch Anleger nicht daraus zu lernen und wiederholen immer wieder dieselben Fehler, sodass etwa alle fünf Jahre ein großer Fonds-Zusammenbruch zu beobachten ist.
Ein weiterer Grund ist die operative Struktur der Fonds. Wie bei jeder gehebelten Anlage sind es die Sicherheit und Beständigkeit Ihrer Finanzierungs- und Vermögensbasis, die es Ihnen ermöglichen, Wertschwankungen zu überstehen. Vor 2014 boten Hedgefonds in der Regel noch vierteljährliche oder häufigere Rücknahmeoptionen an. Das bedeutete, dass in angespannten Märkten, wenn Anleger durch Fondsrücknahmen Liquidität benötigten, gehebelte Fonds genau zum falschen Zeitpunkt zu Zwangsverkäufern wurden, wodurch Verluste realisiert und weitere „Anstürme“ auf den Fonds ausgelöst wurden. Dies war während der globalen Finanzkrise weit verbreitet; als Fonds ihre Rücknahmen einschränkten, löste dies wiederum Anstürme auf andere Fonds und auf die Prime Broker aus.
Seit 2014 hat die Hedgefonds-Branche dieses Problem durch die Einführung von Auszahlungsbeschränkungen auf Anlegerebene angegangen, wodurch ein erzwungenes Abbau von Fremdkapital vermieden wird und was sich zunehmend durchsetzt. Strategien wie Plattform- oder Multi-Portfolio-Manager-Modelle haben die Auszahlungsfristen noch weiter verlängert, um dieses Risiko zu minimieren.
Größere Sorge bereitet der dritte Grund: das Portfoliorisikomanagement – wo Selbstüberschätzung und ein übermäßiges Vertrauen in Standard-Risikokennzahlen ein höheres Risikoniveau begünstigen. Würden sich die Manager bei der Portfoliozusammenstellung stärker auf Stressszenarien konzentrieren und anerkennen, dass Aktien eine starke negative Schiefe (dicke linke Schwänze) aufweisen, könnten wir möglicherweise einen höheren Anteil an Long-Fonds (mit geringerer Hebelwirkung) im Hedgefonds-Universum beobachten.
Ein besseres Maß für potenzielle Verluste unter Stressbedingungen ist nicht der Value at Risk (VaR), sondern der Conditional VaR (CVaR), der den durchschnittlichen erwarteten Verlust in den schlechtesten 5 % der Ergebnisse misst. Für den MSCI World Index in USD impliziert der CVaR derzeit einen erwarteten Verlust von 14 %. Wendet man eine Hebelwirkung von etwa dem Dreifachen an, steigt der erwartete Verlust auf über 40 %; bei volatileren Märkten wie dem Nasdaq ist das Verlustpotenzial weitaus größer.
Was ist die Lösung für Anleger?
Grundsätzlich müssen Anleger verstehen, dass ihre Hedgefonds-Allokation auf eine nachhaltige Vermögensbildung ausgelegt ist und nicht darauf, „schnell reich zu werden“. Wenn ein Anleger eine starke Überzeugung hinsichtlich eines Themas hat, könnte diese durch eine Delta-One- oder optionsbasierte Struktur effizienter umgesetzt werden und wäre liquider als über einen Hedgefonds.
Bei der Auswahl und Überwachung von Managern sollten Anleger:
- in Manager investieren, die im Rahmen ihrer Strategie bereits mindestens eine Krisenphase durchlaufen haben.
- sicherstellen, dass die Liquiditätsbedingungen des Fonds mit dem Liquiditätsprofil der zugrunde liegenden Strategie und der Vermögenswerte übereinstimmen.
- Nur in gehebelte Strategien investieren, die in liquide, gut funktionierende Anlageklassen investieren.
- Den Schwerpunkt der Due-Diligence-Prüfung auf die Portfoliozusammenstellung und das Risikomanagement des Managers legen, einschließlich der Unabhängigkeit der Risikofunktion vom Anlageteam.
Für professionelle Anleger in der Schweiz oder professionelle Anleger im Sinne der einschlägigen Gesetze. Anlagen in Hedgefonds sind mit erheblichen Risiken verbunden, darunter das Illiquiditätsrisiko, das Kapitalverlustrisiko sowie strategiespezifische und mit der Hebelwirkung verbundene Risiken.
Die hierin geäußerten Meinungen entsprechen dem Stand vom 30. Oktober 2026 und können ohne vorherige Ankündigung geändert werden. Der Leser sollte sich nicht auf diese Informationen als Research oder Anlageberatung in Bezug auf einen bestimmten Fonds, eine bestimmte Strategie oder ein bestimmtes Wertpapier verlassen. Die Wertentwicklung in der Vergangenheit ist kein Indikator für aktuelle oder zukünftige Ergebnisse. Etwaige Prognosen, Vorhersagen oder Zielvorgaben, sofern vorhanden, sind lediglich indikativ und werden in keiner Weise garantiert.
Die von (internen oder externen) Fondsmanagern geäußerten Ansichten und Meinungen können von der Hausmeinung abweichen. Sie dienen ausschließlich Informationszwecken und stellen keine Anlageberatung oder Empfehlung dar.