Da traditionelle Anlagewerte zunehmend denselben globalen Einflussfaktoren unterliegen, hängt die Diversifizierung möglicherweise davon ab, wirklich unterschiedliche Renditequellen zu finden.
Diversifizierung ist ein Grundprinzip des Portfolioaufbaus, doch der Besitz von mehr Wertpapieren bedeutet nicht zwangsläufig, dass man über mehr unabhängige Renditequellen verfügt.
Die jüngsten Marktentwicklungen liefern ein eindrucksvolles Beispiel: Die Energiepreise sind zu einem ungewöhnlich starken Treiber für Anleihen aus Industrieländern geworden. Im September erreichte die 3-Monats-Korrelation zwischen den WTI-Ölpreisen und der Rendite 10-jähriger US-Staatsanleihen 65 % – den höchsten Stand seit 1990¹. Dieser Zusammenhang war auch an den europäischen Märkten für Staatsanleihen zu beobachten, da höhere Energiepreise Inflationssorgen schürten und zu veränderten Erwartungen hinsichtlich der Geldpolitik führten.
Für Anleger stellt dies eine Herausforderung dar. Ein Portfolio kann viele verschiedene Wertpapiere enthalten, doch wenn diese zunehmend auf dieselben globalen Kräfte reagieren, ist die Diversifizierung, die sie bieten, möglicherweise gerade dann weniger wirksam, wenn sie am dringendsten benötigt wird.
Hier können Schwellenländeranleihen eine weitere Dimension hinzufügen.
Anleihen aus Schwellenländern sind zwar nicht vollständig vor globalen Schocks geschützt, bieten jedoch ein Engagement in Volkswirtschaften mit unterschiedlichen Konjunkturzyklen, Währungen und inländischen Einflussfaktoren; zudem sind viele dieser Märkte mittlerweile widerstandsfähiger gegenüber externen Schocks geworden, die ihre Wertentwicklung in der Vergangenheit maßgeblich geprägt haben.
1Financial Times, 29. September 2026.
Wenn verschiedene Anlageklassen dieselben Risiken aufweisen
Historische Zusammenhänge veranschaulichen diese Herausforderung. Wie eng haben sich verschiedene Anlageklassen in ihrer Entwicklung bewegt?
|
Performance |
Globale Anleihen |
US-Aktien |
|---|---|---|
|
US-Investment-Grade-Anleihen |
0,85 |
0,34 |
|
US-High-Yield-Anleihen |
0,62 |
0,72 |
|
Unternehmensanleihen aus Schwellenländern |
0,67 |
0,40 |
|
Staatsanleihen aus Schwellenländern |
0,72 |
0,53 |
|
Schwellenländer in Landeswährung |
0,68 |
0,47 |
|
Frontier-Märkte |
0,50 |
0,54 |
Quellen: Bloomberg Finance L.P., Berechnungen der UBP. Wöchentliche Wertentwicklungsdaten vom 30. September 2020 bis zum 30. September 2026. Globale Anleihen: Bloomberg Global Aggregate Index; US-Aktien: S&P 500 Index; US-Investment-Grade-Anleihen: ICE BofA US Investment Grade Index; US-High-Yield-Anleihen: ICE BofA US High Yield Index; Unternehmensanleihen aus Schwellenländern: J.P. Morgan CEMBI Broad Diversified; Staatsanleihen aus Schwellenländern: J.P. Morgan EMBI Global Diversified; Anleihen aus Schwellenländern in Landeswährung: J.P. Morgan GBI-EM Global Diversified (unhedged); Anleihen aus Grenzmärkten: J.P. Morgan NEXGEM. Die Wertentwicklung in der Vergangenheit ist kein Indikator für aktuelle oder zukünftige Ergebnisse.
Je näher der Wert an 1 liegt, desto stärker haben sich zwei Anlagen tendenziell parallel entwickelt. Die Ergebnisse zeigen einen wichtigen Unterschied: US-Investment-Grade-Anleihen haben sich in der Vergangenheit eng an den breiteren globalen Anleihemarkt angelehnt, während US-High-Yield-Anleihen eher das Verhalten von Aktien aufwiesen.
EMD zeigt ein anderes Muster, das – und das ist wichtig – nicht in allen Segmenten gleich ist.
Unternehmensanleihen aus Schwellenländern wiesen eine relativ geringe Korrelation mit US-Aktien auf, während sich Anleihen aus Grenzmärkten besonders deutlich von globalen Anleihen unterschieden; Staatsanleihen und Anleihen in Landeswährung liegen irgendwo dazwischen.
Dies ist von Bedeutung, da das Diversifizierungsargument für EMD nicht darauf beruht, ein Segment zu finden, das sich anders verhält als alle anderen; es ergibt sich vielmehr aus der Kombination von Märkten, deren Renditetreiber selbst unterschiedlich sind.
Diese Breite verschafft Anlegern Zugang zu etwas, das zunehmend an Wert gewinnt: mehr als nur eine Möglichkeit zur Diversifizierung.
Die Schwellenländer sind nicht mehr das, was sie einmal waren
In früheren Konjunkturzyklen konnten höhere US-Zinsen, ein stärkerer Dollar oder ein externer Inflationsschock Schwachstellen in den Schwellenländern schnell offenlegen. Heute ist die Ausgangslage eine andere.
Viele Zentralbanken der Schwellenländer reagierten früher auf den Inflationsschock von 2022 als ihre Pendants in den Industrieländern. Diese geldpolitische Disziplin trug dazu bei, die Verschuldungsquoten, Leistungsbilanzen, Haushaltssalden, Realzinsen und Devisenreserven zu stabilisieren.
Auch die Anlegerstruktur hat sich verändert. Inländische Anleger halten mittlerweile fast 87 % der lokalen Schwellenländeranleihen². Größere lokale Pensions-, Versicherungs- und Sparpools sorgen für eine stabilere Nachfrage und verringern die Abhängigkeit von ausländischem Kapital, das in früheren Phasen von Marktstress die Situation noch verschärft hatte.
Dies ist eine wichtige strukturelle Veränderung.
Globale Schocks erreichen die Schwellenländer zwar nach wie vor, doch was danach geschieht, wird zunehmend vor Ort bestimmt.
Die Inflation kann unterschiedlich ausfallen. Die Geldpolitik kann unterschiedlich ausfallen. Die fiskalischen Rahmenbedingungen können unterschiedlich ausfallen. Und die Reaktion von Anleihen und Währungen kann daher ebenfalls unterschiedlich ausfallen.
Wie Thomas Christiansen, Leiter des Bereichs „Emerging Markets Fixed Income“ bei der UBP, betont hat: „Verbesserte politische Rahmenbedingungen und tiefere inländische Märkte bedeuten, dass viele Schwellenländer zunehmend von ihren eigenen Konjunkturzyklen getrieben werden, anstatt einfach nur der Federal Reserve zu folgen.“
Thomas Christiansen, Head of Emerging Markets Fixed IncomeDank verbesserter politischer Rahmenbedingungen und tieferer inländischer Märkte werden viele Schwellenländer zunehmend von ihren eigenen Konjunkturzyklen bestimmt, anstatt lediglich der Federal Reserve zu folgen.
Jüngste Entscheidungen verdeutlichen diese Unabhängigkeit. Während die Fed die Zinsen angehoben hat und weitere Straffungsmaßnahmen in Betracht ziehen könnte, hat Brasilien die Zinsen gesenkt, Südafrika sie angehoben und Ungarn sie unverändert belassen. Nigeria und Sambia haben deutlich stärkere Zinssenkungen vorgenommen, während Kolumbien ebenfalls seinen eigenen Kurs verfolgt, der in erster Linie von der inländischen Inflations- und Wachstumslage bestimmt wird.
Es gibt keinen einheitlichen geldpolitischen Zyklus für die Schwellenländer – die Zentralbanken reagieren zunehmend auf ihre eigenen inländischen Rahmenbedingungen, anstatt einfach nur der Fed zu folgen.
Der Schock mag global sein; die Anlageergebnisse für Schwellenländer müssen es jedoch nicht sein.
2J.P. Morgan Market Research, Global Bond Monitor Q3 2026 und „EM local heroes“.
Wenn Diversifizierung das Portfolio verbessert
Verschiedene Renditetreiber sind wertvoll, doch letztlich muss die Diversifizierung auf Portfolioebene greifen.
Die UBP hat dies anhand einer Effizienzgrenzenanalyse über einen Zeitraum von fünf Jahren überprüft. Ausgehend von einem traditionellen Portfolio aus globalen Anleihen und Aktien verbesserte die Einbeziehung jedes der analysierten EMD-Segmente das historische Risiko-Rendite-Profil und steigerte das Renditepotenzial, ohne dass das Risiko proportional zunahm.
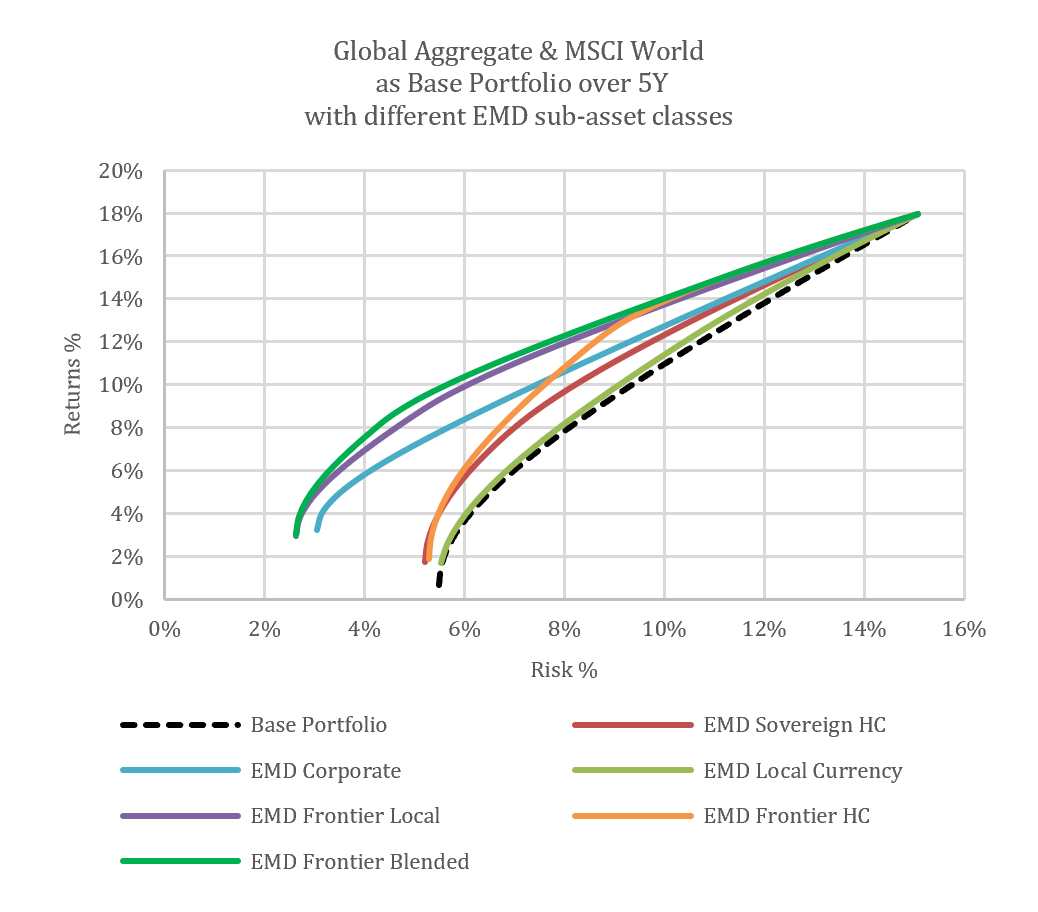
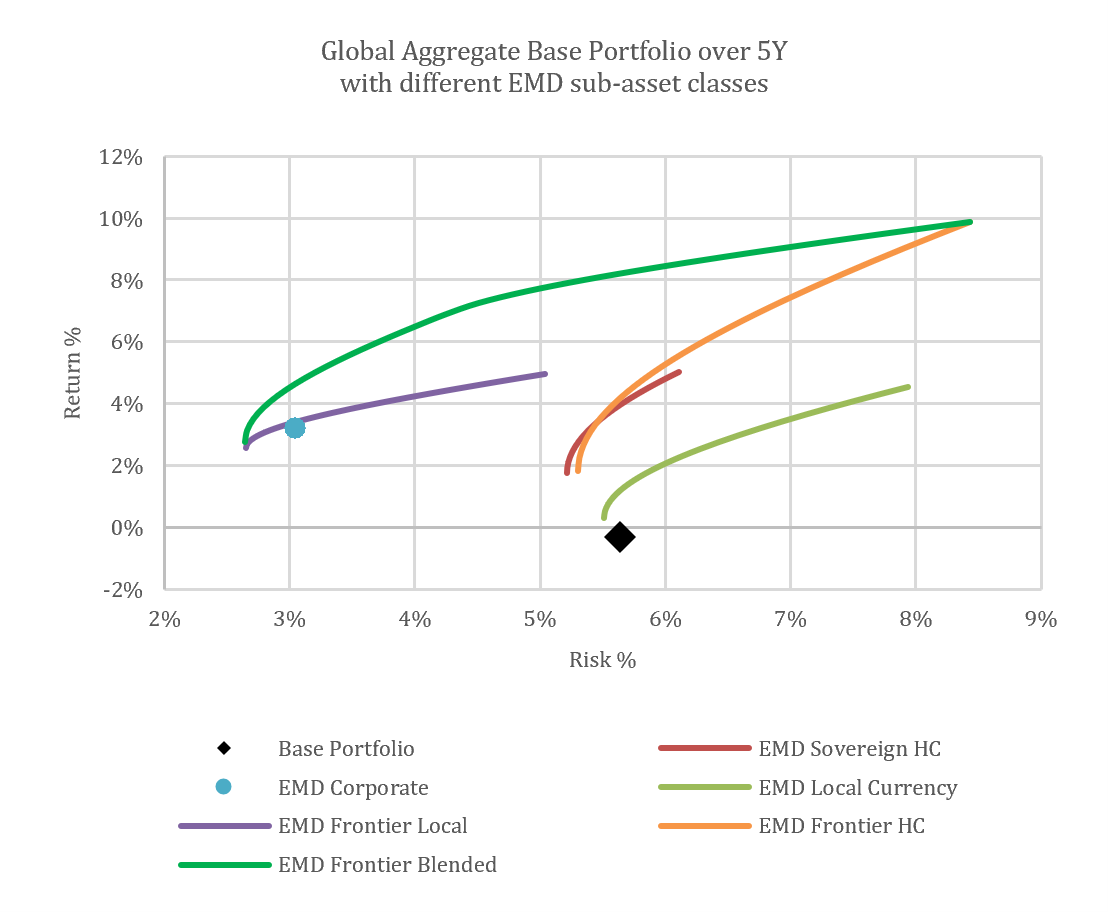
*Quellen: Bloomberg Finance L.P. und Berechnungen der UBP. Nur zu Illustrationszwecken. Daten vom 31. August 2021 bis zum 31. August 2026. Ausgewogenes Basisportfolio: Bloomberg Global Aggregate Index und MSCI World Index; Basisportfolio für festverzinsliche Wertpapiere: Bloomberg Global Aggregate Index. EMD Corporate: J.P. Morgan CEMBI Broad Diversified; EMD Sovereign HC: J.P. Morgan EMBI Global Diversified; EMD Local Currency: J.P. Morgan GBI-EM Global Diversified; EMD Frontier Local: Frontier Market Composite Index (Local Currency); EMD Frontier HC: J.P. Morgan Next Generation Markets Index (NEXGEM); EMD Frontier Blended: 50 % Frontier HC / 50 % Frontier Local. Die Wertentwicklung in der Vergangenheit ist kein Indikator für aktuelle oder zukünftige Ergebnisse.
Besonders bemerkenswert waren die Ergebnisse bei Anleihen aus Frontier-Märkten in gemischten Währungen, Staatsanleihen in Hartwährung und Unternehmensanleihen aus Schwellenländern. Darüber hinaus beschränkte sich dieser Effekt nicht auf Multi-Asset-Portfolios: Auch innerhalb einer reinen Rentenallokation haben Unternehmensanleihen aus Schwellenländern und Anleihen aus Frontier-Märkten in der Vergangenheit ihr Renditepotenzial im Vergleich zu traditionellen Anleihen aus Industrieländern gesteigert und dabei attraktive Risikomerkmale beibehalten.
Eine stärkere Rolle in globalen Portfolios
Die Erkenntnisse deuten auf eine umfassendere Rolle von EMD in globalen Portfolios hin. Attraktive Erträge müssen nicht auf Kosten der Diversifizierung gehen. In einem breiten und zunehmend ausgereiften Anlageuniversum können Anleger beides nutzen und gleichzeitig Zugang zu Chancen erhalten, die traditionelle Allokationen in Industrieländern möglicherweise nicht abdecken.
Für Anleger macht dies EMD heute besonders relevant. Das Ziel besteht nicht einfach darin, mehr Rendite oder mehr Vermögenswerte hinzuzufügen, sondern ein Portfolio aufzubauen, das über mehr Möglichkeiten zur Wertsteigerung verfügt.
Bei der Union Bancaire Privée vereint unsere Plattform für Schwellenländeranleihen mehr als 20 Jahre Erfahrung mit Anlagen in dieser Anlageklasse sowie spezialisiertes Know-how in den Bereichen Staatsanleihen in Hartwährung, Unternehmensanleihen, Anleihen in Landeswährung und Grenzmärkte. Diese Bandbreite ermöglicht es unseren Spezialisten, Chancen im gesamten EMD-Universum zu bewerten und zu ermitteln, wo verschiedene Ertrags- und Renditequellen am effektivsten zu globalen Portfolios beitragen können.
Die hierin geäußerten Meinungen entsprechen dem Stand vom 6. Oktober 2026 und können ohne vorherige Ankündigung geändert werden. Der Leser sollte sich nicht auf diese Informationen als Analyse oder Anlageberatung in Bezug auf einen bestimmten Fonds, eine bestimmte Strategie oder ein bestimmtes Wertpapier verlassen. Die Wertentwicklung in der Vergangenheit ist kein Indikator für aktuelle oder zukünftige Ergebnisse. Etwaige Prognosen, Vorhersagen oder Zielvorgaben, sofern vorhanden, dienen lediglich als Anhaltspunkt und sind in keiner Weise garantiert.
Die von Fondsmanagern (internen oder externen) geäußerten Ansichten und Meinungen können von der Hausmeinung abweichen. Sie dienen ausschließlich Informationszwecken und stellen keine Anlageberatung oder Empfehlung dar.