Há um mês, escrevemos que as perspetivas para os mercados acionistas continuavam tranquilizadoras, apoiadas por resultados financeiros resilientes, e que apenas um aperto das condições financeiras sinalizaria uma verdadeira mudança de regime.
Esse cenário está agora a começar a concretizar-se: as taxas de rendibilidade a longo prazo continuam a subir, com as obrigações do Tesouro dos EUA a 10 anos a serem negociadas agora a níveis que não se viam desde 2007.
Por enquanto, os mercados acionistas estão a revelar-se notavelmente resilientes. A inteligência artificial (IA) continua a funcionar como um poderoso motor de crescimento, com investimentos substanciais em infraestruturas a apoiar o crescimento dos lucros e, por sua vez, os principais índices. Esta resiliência é, no entanto, mais frágil do que pode parecer. Alguns setores já estão a sentir os efeitos das taxas de juro persistentemente elevadas, enquanto a solidez geral dos mercados depende cada vez mais de um conjunto cada vez mais restrito de fatores impulsionadores, com a tecnologia na vanguarda.
O conflito no Médio Oriente continua a ser um acontecimento cíclico com um impacto significativo nos mercados, cujo desfecho está fora do controlo dos investidores. Isto coloca-nos perante um cenário binário: dependendo de as tensões abrandarem de forma sustentada ou se intensificarem, as trajetórias dos preços do petróleo, da inflação e das taxas de juro poderão divergir drasticamente. O principal risco para os mercados advém das taxas de juro: os preços da energia persistentemente elevados sustentam as pressões inflacionistas e empurram as taxas de rendibilidade de longo prazo para cima, pesando sobre as valorizações das ações.
Neste contexto, o manual habitual dos bancos centrais torna-se menos simples. Os decisores políticos têm de lidar com um choque de oferta que a política monetária não consegue resolver e cujo desfecho final será provavelmente determinado por decisões políticas, mais do que por forças económicas. Na Europa, esta incerteza é agravada por uma crescente fragilidade política e orçamental: o alargamento dos spreads soberanos tanto em França como em Itália, a par de riscos políticos mais amplos, já está a pesar nas perspetivas do continente. Consequentemente, estamos a rever em baixa a nossa classificação das ações europeias, que, para além dos desafios acima mencionados, estão a beneficiar menos do apoio estrutural proporcionado pelo setor tecnológico.
Continuamos investidos nos mercados para continuarmos a beneficiar da dinâmica ascendente dos resultados empresariais impulsionada pela IA, ao mesmo tempo que privilegiamos estratégias capazes de navegar em ambientes de mercado contrastantes sem assumir posições direcionais pronunciadas. Os fundamentos continuam favoráveis, mas estamos preparados para ajustar as nossas convicções caso os catalisadores subjacentes se alterem.
Mensagens-chave
1. Rendimentos mais elevados: a mudança de tendência está a concretizar-se
O rendimento das obrigações a 10 anos dos EUA atingiu o seu nível mais elevado desde 2007. As ações mantêm-se estáveis graças ao setor tecnológico, mas a amplitude do mercado encontra-se em mínimos históricos. Mantemos as nossas posições sem assumir apostas direcionais marcantes, privilegiando estratégias capazes de navegar em ambientes de mercado contrastantes.
2. O valor justo estimado da taxa de rendibilidade dos títulos a 10 anos dos EUA foi novamente revisto em alta
Elevamos o nosso intervalo estimado de valor justo para a taxa de rendibilidade dos títulos a 10 anos dos EUA para 4,75%–5,25%, refletindo a renovada pressão inflacionista. Com os riscos agora mais equilibrados, mas a visibilidade ainda muito limitada, mantemos uma duração neutra de quatro anos e apostamos, em vez disso, no carry.
3. Bancos centrais: aperto gradual, país a país
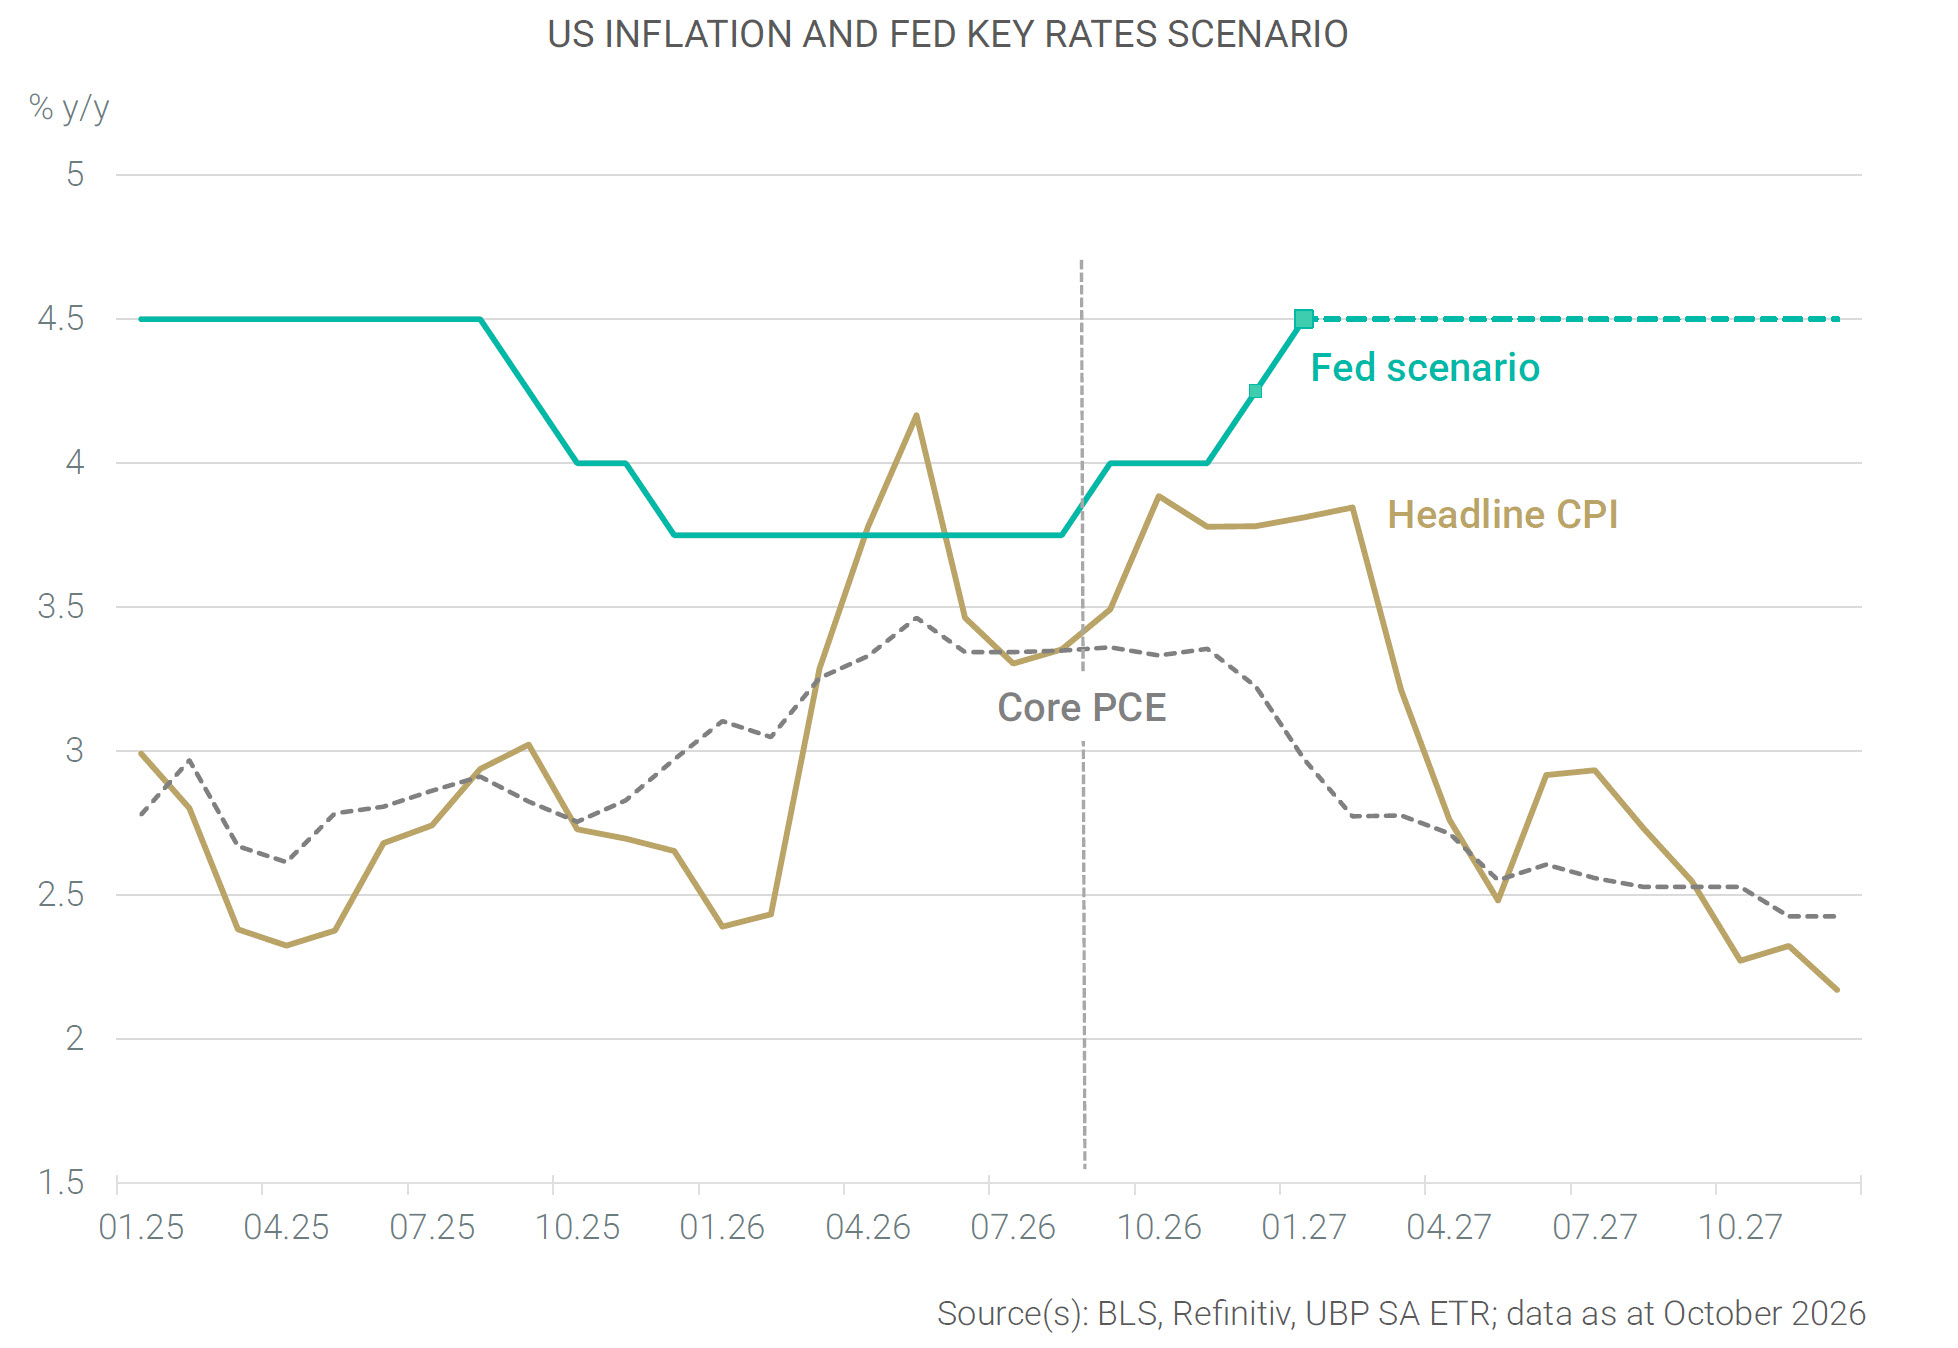
Tanto a Reserva Federal como o BCE aumentaram as taxas em 25 pontos base, enquanto se espera que o Banco de Inglaterra siga o mesmo caminho em novembro. Com a inflação subjacente ainda contida, prevemos que os aumentos se mantenham limitados, sendo improváveis cortes nas taxas antes do segundo semestre de 2027.
4. Ações: revisão em baixa para a Europa
O crescimento dos lucros impulsionado pela IA continua a apoiar as ações globais. Revemos em baixa a Europa, uma vez que esta enfrenta custos energéticos mais elevados, taxas de juro em alta, incerteza política e menos apoio estrutural da tecnologia, e aumentamos a exposição ao Japão, que combina a exposição à cadeia de abastecimento da IA com um setor financeiro forte.
5. Ouro e ativos alternativos: diversificadores num ambiente volátil
O ouro continua a ser uma posição fundamental, embora seja provável que evolua lateralmente até que as taxas se estabilizem. Os fundos de cobertura e as estratégias de investimento quantitativas continuam a acrescentar valor, uma vez que a sua flexibilidade se adapta a um mercado volátil.
A nossa estratégia de investimento
A nossa alocação de ativos assenta em duas forças opostas: a evolução dos preços da energia e a dinâmica do ciclo de investimento na IA. Os preços mais elevados da energia estão a pesar sobre o regime macroeconómico, enquanto o investimento impulsionado pela IA está a gerar perspetivas de lucros excecionais. Isto tem impactos opostos ao nível da alocação de ativos, apoiando as ações globais apesar de impulsionar as taxas de juro e o dólar americano para cima. O contexto global de investimento continua, em geral, favorável, com o crescimento a revelar-se resiliente, apesar de um choque petrolífero caracterizado por preços «mais elevados durante mais tempo». Sem que se vislumbre uma resolução rápida para o conflito no Médio Oriente, a inflação encontra-se sob pressão renovada e prolongada.
Neste contexto, aumentámos o nosso intervalo estimado de valor justo para as taxas de rendibilidade dos títulos a 10 anos dos EUA de 4,25–4,75% para 4,75–5,25%. Com as taxas de rendibilidade já nos níveis mais elevados dos últimos 19 anos, os riscos parecem agora mais equilibrados. Isto justifica uma postura de espera em relação à duração, que mantivemos neutra em 4 anos, dada a visibilidade extremamente limitada. Caso a subida das taxas de rendibilidade persista e pese sobre o crescimento, a intervenção do governo dos EUA ou da Reserva Federal (Fed) tornar-se-ia mais provável. Neste contexto, o ouro continua a ser uma alocação fundamental, oferecendo uma cobertura em ativos reais e diversificação da carteira, e as nossas estratégias alternativas (fundos de cobertura e QIS) continuam a contribuir positivamente para o desempenho.
No que diz respeito às ações, os lucros globais continuam a ser o principal motor, com um crescimento previsto de 36% este ano — o mais forte fora dos recuperações pós-recessão —, à medida que o investimento em infraestruturas de IA continua a proporcionar um apoio plurianual. Dito isto, os setores sensíveis às taxas de juro e à energia começaram a enfrentar dificuldades, o que está a mascarar a deterioração da amplitude do mercado. Tendo em conta o contexto macroeconómico e a natureza do crescimento dos lucros, as ações europeias enfrentam desafios maiores do que as suas congéneres norte-americanas e japonesas.
De um modo geral, adotámos um cenário de preços do petróleo, inflação e taxas de juro mais elevados, embora reconheçamos que as perspetivas continuam a ser binárias. Mantemos uma visão construtiva sobre os fundamentos das ações, com posições limitadas nas carteiras, exceto no setor tecnológico global, nos EUA e no Japão. No mercado de rendimento fixo, a visibilidade é demasiado baixa para alterarmos a nossa duração, mas qualquer mudança no catalisador poderá reverter o nosso posicionamento.
As conversas que importam
Quais são os riscos de rendimentos mais elevados para o crédito e, em particular, para o crédito de alto rendimento?
Rendimentos mais elevados aumentam o custo do refinanciamento e exercem pressão sobre a cobertura de juros para todos os emitentes de crédito. O impacto direto nos preços é menor para os títulos de alto rendimento (HY) do que para os de grau de investimento (IG), uma vez que têm uma duração mais curta (cerca de 3 anos), mas o impacto indireto através do refinanciamento e do crescimento é maior. Até ao momento, a economia tem-se mantido muito bem e os resultados têm sido sólidos, com a cobertura de juros a melhorar no segundo trimestre (dados mais recentes). Fundamentos sólidos e taxas de incumprimento contidas têm mantido os spreads estreitos em termos históricos, mesmo após o alargamento registado em setembro, sem sinais generalizados de tensão.
No entanto, qualquer sinal de que os preços mais elevados da energia e as taxas de juro mais altas estejam a começar a pesar sobre o crescimento afetaria esta classe de ativos, uma vez que resultados mais fracos e condições de financiamento mais restritivas se repercutiriam rapidamente nos emitentes mais alavancados.
No entanto, a qualidade subjacente dos títulos de alto rendimento melhorou nas últimas décadas, com os títulos de notação BB (56% do índice) a ganharem quota em detrimento dos de notação CCC (11%), à medida que os emitentes com notações mais baixas se orientaram para empréstimos alavancados e crédito privado. Isto torna a classe de ativos mais segura e resiliente do que no passado, o que constitui uma das razões pelas quais continuamos otimistas em relação à mesma. Outra razão é o rendimento total, que, situando-se nos 8,35%, tem maior capacidade para absorver choques como a volatilidade das taxas de juro, spreads mais amplos e taxas de incumprimento mais elevadas.
Até que ponto as taxas de juro teriam de subir para pôr fim ao atual mercado altista das ações?
Pode não haver um limiar único, uma vez que os efeitos das taxas mais elevadas já são visíveis por baixo da superfície. Os setores cíclicos sensíveis às taxas e à energia já entraram em território de correção, e a amplitude do mercado encontra-se em mínimos históricos. O índice principal só se mantém estável porque os fortes resultados no setor da tecnologia — de longe o maior setor do índice — estão a compensar a fraqueza noutros setores. Por outras palavras, o mercado em alta está a estreitar-se em vez de se alargar, o que é tipicamente um sinal de fragilidade. Prevemos que a liderança do setor tecnológico continue a ser um fator de apoio enquanto os resultados forem positivos, mas um novo aumento das taxas de rendibilidade (na ordem dos 5,5–6,0% para as obrigações a 10 anos dos EUA) colocaria cada vez mais à prova as valorizações, mesmo nos segmentos que se têm mantido estáveis até agora.
Qual é o preço real do petróleo para o consumidor final?
O preço real do petróleo para os consumidores finais não é o preço do crude divulgado, mas sim o custo dos produtos refinados, como a gasolina, o gasóleo e o combustível para aviões, que inclui a margem de refinação conhecida como «crack spread». As economias dependem dos produtos petrolíferos e não do crude em bruto, por exemplo, o gasóleo para camiões. Somar o crack spread ao petróleo bruto Brent dá uma estimativa do que a economia paga efetivamente: atualmente, este valor situa-se entre os 140 e os 180 dólares por barril, ou seja, próximo do pico de 2022 e bem acima do preço de cerca de 100 dólares por barril implícito nos futuros. A comparação com 2022 é esclarecedora, tal como o são as diferenças. Em 2022, a perturbação foi acentuada e de curta duração, e os governos libertaram reservas estratégicas para acalmar a situação. Desta vez, a oferta tanto de crude como de produtos refinados está limitada em vários locais ao mesmo tempo e por um período mais prolongado. As libertações das reservas estratégicas de petróleo, que estavam a adicionar 2,5 mb/d, deverão cessar após setembro, precisamente quando a procura de inverno começa a aumentar. As margens de refinação europeias atingiram um máximo histórico de 50 USD/bbl neste verão e as margens do gasóleo chegaram aos 100 USD/bbl.
As margens permanecem elevadas porque cerca de 11 % da capacidade global de refinação esteve inativa em agosto, apesar de este ser normalmente o mês de menor atividade, com uma procura sazonal mais fraca (razão pela qual a manutenção é programada). Os estrangulamentos situam-se em regiões-chave: a atividade das refinarias no Médio Oriente está cerca de um quarto abaixo dos níveis anteriores a fevereiro, devido a danos físicos e dificuldades de exportação; as refinarias russas estão a operar cerca de 40 % abaixo da capacidade devido a ataques com drones, e a Rússia proibiu as exportações de produtos refinados desde julho, tendo entretanto prolongado esta proibição até ao final de outubro. A Rússia fornece cerca de 10% do gasóleo mundial, pelo que a pressão é mais visível nesse país. Os EUA, que representam mais de 20% das exportações mundiais de gasóleo, também estão no centro das atenções: está em discussão uma possível restrição às exportações, embora nenhuma tenha sido anunciada, e o mercado teria dificuldade em absorver mais uma perturbação dessa magnitude. Os mercados de refinação restritos sustentam as margens, e margens sólidas sustentam a procura de crude por parte das refinarias. Na ausência de qualquer queda significativa na procura, isto deverá manter os preços do petróleo e dos produtos refinados mais elevados por mais tempo. Uma análise baseada apenas no crude capta a primeira fase do custo económico da energia; o crack spread capta a segunda, na qual os consumidores, as empresas e, em última instância, a economia pagam.
Macroeconomia
Crescimento global deverá resistir aos preços mais elevados do petróleo e às políticas monetárias mais restritivas
Prevê-se que o crescimento global se mantenha resiliente, embora existam riscos significativos a pesar sobre o ciclo económico. A crise no Médio Oriente mantém os preços do petróleo elevados, enquanto o choque inicial nos preços do crude evoluiu para um aumento mais generalizado dos custos energéticos, incorporando preços mais elevados dos produtos refinados e perturbações no abastecimento em certos setores. Além disso, a atividade económica global terá de lidar com um ambiente monetário mais restritivo. Depois de se terem mantido pacientes na primeira metade do ano, os bancos centrais começaram a aumentar gradualmente as suas taxas de juro de referência na segunda metade.
No entanto, o ciclo económico deverá resistir a estas duas restrições. Por um lado, o investimento e a corrida ao desenvolvimento da inteligência artificial são apenas marginalmente afetados pela crise energética; por outro, embora os consumidores estejam a enfrentar preços mais elevados da gasolina, têm beneficiado de um apoio governamental renovado — particularmente na Europa — e estão a recorrer às suas poupanças para amortecer o impacto dos custos energéticos mais elevados.
No geral, prevê-se que o crescimento global se mantenha próximo dos 3,0 % em 2026. A crise do petróleo terá, portanto, tido um impacto mais limitado do que inicialmente esperado, graças às várias medidas de apoio e às reservas económicas existentes. No entanto, os riscos deverão pesar sobre o crescimento em 2027, que se prevê que atinja, ainda assim, cerca de 3,1%. Um novo choque petrolífero, resultando num aumento sustentado dos preços do crude acima dos 130 USD/bbl, poderia abrandar a atividade económica. No entanto, este risco parece limitado, com as nossas estimativas a apontarem para uma redução do crescimento global de apenas 0,2 a 0,3 pontos percentuais.
O impacto não seria distribuído de forma uniforme entre os países: a Europa, o Japão e certas economias emergentes — todos importadores líquidos de energia — enfrentariam uma perda de crescimento maior do que os Estados Unidos, a Índia e a China. Isto levaria a uma nova fragmentação do crescimento global e aumentaria ainda mais as disparidades entre os países.
A resiliência do crescimento global tem limites e estes limites poderiam ser ultrapassados no caso de um conflito regional mais alargado e de uma espiral auto-reforçada envolvendo os preços dos combustíveis, a inflação e as taxas de juro de curto e longo prazo. Estes desenvolvimentos continuam a representar um risco de cauda, mas poderiam ser intensificados pela convergência de riscos geopolíticos e económicos.
Petróleo e inflação: um aumento, mas sem espiral
Prevê-se que a recuperação dos preços do petróleo e do gás durante o verão alimente uma nova aceleração da inflação neste outono. São, portanto, prováveis novos picos de inflação nos próximos meses, na sequência dos valores registados em maio: 4,2% nos Estados Unidos, 3,2% na zona do euro e 3,3% no Reino Unido.
Margens de refinação mais elevadas — refletindo restrições à produção e à exportação — farão com que os custos globais da energia se mantenham mais elevados durante mais tempo. Esta pressão poderá persistir até ao primeiro trimestre de 2027, deixando a inflação média em 2027 ligeiramente abaixo dos 3% nos Estados Unidos, na zona do euro e no Reino Unido. A inflação subjacente tem-se mantido, até ao momento, em grande parte isolada do choque petrolífero, com exceção do seu impacto nos custos de transporte. Ao mesmo tempo, o crescimento salarial continua a seguir uma tendência descendente em todos os países. Quanto mais tempo durar o conflito, maior será o risco de uma transmissão mais ampla da inflação; no entanto, ainda não surgiu qualquer espiral inflacionista, ao contrário das tensões observadas em 2022.
Petróleo e bancos centrais: subidas das taxas de juro de referência numa base caso a caso
Os bancos centrais abstiveram-se inicialmente de reagir aos primeiros aumentos dos preços do petróleo no 2.º trimestre de 26; desde o verão, no entanto, os bancos iniciaram uma fase de aperto monetário gradual em resposta a uma inflação bem acima da meta e a um conflito que parece cada vez mais prolongado. Prevêem-se novos aumentos das taxas de juro à medida que a inflação voltar a subir nos próximos meses; no entanto, uma vez que a inflação subjacente permanece sob controlo e as expectativas de inflação a longo prazo continuam relativamente estáveis, os aumentos das taxas deverão permanecer limitados e ser implementados caso a caso, país a país.
Prevê-se que a recalibração da política monetária leve as taxas de juro de referência a atingirem aproximadamente 4,50% no caso da Reserva Federal em 2027, 2,75% no caso do Banco Central Europeu e 4,25% no caso do Banco de Inglaterra. Os mercados monetários já estão a precificar cenários mais agressivos, o que poderia comprometer as perspetivas de crescimento, enquanto que uma abordagem direcionada parece mais adequada. No entanto, quaisquer reduções das taxas serão provavelmente adiadas até ao fim do atual episódio inflacionista e não serão possíveis antes do segundo semestre de 2027 ou, potencialmente, em 2028.
Como obter a versão completa do «UBP House View»:
- Clientes particulares: contacte o seu gestor de relacionamento
- Clientes institucionais: contacte o seu representante institucional
- Todos os utilizadores: Subscreva a nossa newsletter «UBP House View» (preencha o formulário abaixo e assinale a caixa «UBP House View»)
Os instrumentos financeiros e as estratégias de investimento aqui descritos têm caráter meramente informativo. Podem diferir dos que se encontram efetivamente na carteira de um investidor. Dependendo da jurisdição e do perfil de investimento, um ou alguns destes instrumentos e estratégias — incluindo, quando aplicável, opções — podem não ser permitidos, não estar disponíveis ou não ser adequados. As opiniões aqui expressas estão corretas à data de 8 de outubro de 2026 e estão sujeitas a alterações sem aviso prévio. Quaisquer previsões, projeções ou metas, quando fornecidas, têm caráter meramente indicativo e não são garantidas de forma alguma.