No início do ano, baseámos as nossas convicções de investimento em duas forças principais que estão a remodelar a economia: a reestruturação em curso da ordem geopolítica global e a corrida estratégica pelo domínio na inteligência artificial (IA).
Ambas as tendências concretizaram-se, embora num contexto mais complexo do que o previsto; o conflito no Irão — um desenvolvimento geopolítico imprevisto — perturbou o que esperávamos que fosse uma trajetória globalmente favorável.
Embora tivéssemos antecipado reduções das taxas de juro por parte dos principais bancos centrais, a subida dos preços do petróleo desencadeou um choque inflacionário, seguido de um aumento acentuado das taxas de rendibilidade das obrigações, tendo as taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos atingido, no outono, os seus níveis mais elevados desde 2007. Posteriormente, os desempenhos dos mercados divergiram significativamente: o setor tecnológico beneficiou de um crescimento excecional dos lucros, impulsionado pelo investimento relacionado com a IA, enquanto os setores sensíveis às taxas de juro e aos custos energéticos ficaram sob pressão. O ouro, uma das nossas principais convicções de investimento no início do ano, sofreu uma correção que consideramos uma resposta natural ao aumento das taxas de juro, e continuamos otimistas quanto às suas perspetivas.
Estamos agora a avaliar as implicações deste choque. Embora inicialmente se esperasse que 2026 fosse um ano favorável, 2027 exigirá provavelmente uma maior seletividade, com várias incertezas a persistirem: os preços do petróleo, diretamente influenciados pela evolução geopolítica; a forma da curva de rendimentos; as políticas dos bancos centrais; e a sustentabilidade do dinamismo impulsionado pela IA. Neste contexto, estamos a evitar apostas direcionais significativas, mantendo simultaneamente as nossas posições para beneficiar dos fundamentos de crescimento que continuam positivos em muitas regiões. Esta abordagem proporciona-nos também a flexibilidade necessária para aproveitar oportunidades táticas à medida que a visibilidade melhora.
Mensagens-chave
1. Sem apostas direcionais: uma perspetiva impulsionada por duas forças
Os preços da energia e o ciclo da IA estão a puxar os mercados em direções opostas e o desfecho de cada um permanece incerto. Estamos a evitar quaisquer visões direcionais pronunciadas e a privilegiar estratégias capazes de navegar em ambientes contrastantes, com a volatilidade a dever manter-se elevada.
2. Petróleo mais caro por mais tempo
A vitória esmagadora dos democratas nas eleições intercalares dos EUA corroeu o prémio de guerra do petróleo, mas não vemos uma resolução a curto prazo para o conflito com o Irão, e os riscos de abastecimento estão a aumentar à medida que o inverno se aproxima. Elevámos a nossa previsão para o petróleo bruto Brent para 90–120 dólares por barril.
3. Tecnologia: mais frágil, mas continua a ser um motor
As preocupações com o financiamento da IA enfraqueceram o setor e alimentaram a recente onda de vendas, mas as expectativas de lucros permanecem intactas e as valorizações estão próximas dos mínimos de 10 anos numa base relativa.
4. Alto rendimento: carry atrativo e uma almofada resiliente
Rendimentos superiores a 8% em dólares, baixas taxas de incumprimento e um crescimento nominal robusto tornam os títulos de alto rendimento atrativos e preferimo-los ao crédito bancário, enquanto as finanças públicas francesas continuam sob pressão.
A nossa posição de investimento
Contrariamente às expectativas dos investidores, a vitória esmagadora dos Democratas nas eleições intercalares dos EUA suscitou preocupações quanto à expansão da capacidade de IA e pesou sobre os preços da energia, à medida que o prémio de guerra do petróleo se desvaneceu devido à diminuição dos riscos de intervenção militar no Golfo. No entanto, não vemos sinais de uma resolução a curto prazo para o conflito com o Irão, e os riscos de oferta estão a aumentar à medida que o inverno se aproxima nas maiores economias mundiais; por isso, elevámos a nossa previsão para o petróleo Brent para 90–120 dólares por barril. A hipótese da IA continua a ser favorável a médio prazo, mas os riscos continuam a aumentar no que diz respeito ao retorno de investimentos na ordem dos biliões de dólares, à crescente diluição do capital próprio nas principais empresas tecnológicas dos EUA e ao financiamento circular entre os intervenientes no setor da IA. Em combinação com taxas de juro globais mais elevadas e a incerteza política na Europa, isto enfraquece o ambiente de investimento a curto prazo.
No mercado de rendimento fixo, mantemos o nosso intervalo para a taxa de juro a 10 anos dos EUA entre 4,75% e 5,25% e mantemos a duração neutra em 4 anos em todas as moedas. No mercado de crédito, os spreads alargaram-se generalizadamente e as finanças públicas francesas tornaram-se uma fonte de tensão. Uma vez que os spreads dos títulos AT1 permanecem estreitos e não prevemos melhorias até às eleições presidenciais francesas em abril de 2027, mantemos uma postura cautelosa em relação aos títulos AT1 e privilegiamos o segmento de alto rendimento, onde as taxas de rendimento superiores a 8% em dólares, as baixas taxas de incumprimento e o crescimento nominal robusto continuam a ser atrativos.
No mercado de ações, crescem as preocupações quanto à escala de capital que está a ser investido no desenvolvimento da IA, enquanto o potencial de poupança de custos e monetização permanece incerto. Os desenvolvimentos políticos nos EUA aceleraram a onda de vendas, mas é improvável que a administração abrande significativamente a corrida à IA. Com o setor tecnológico a parecer ligeiramente mais frágil e poucas oportunidades de investimento convincentes fora das ações norte-americanas, mantemos parte das nossas carteiras sem investimento, por enquanto.
Continuamos cautelosos em relação às ações europeias, uma vez que 70% do crescimento dos lucros previsto para 2027 provém de setores cíclicos. Dito isto, uma desescalada no Médio Oriente ou no conflito entre a Rússia e a Ucrânia poderia apoiar um desempenho superior a curto prazo. Mostramo-nos igualmente cautelosos em relação às ações chinesas: a China registou o crescimento de lucros mais fraco entre as principais regiões desde o início da pandemia, e prevemos que as recentes medidas de apoio de Pequim sejam insuficientes para gerar uma valorização significativa. Por outro lado, identificamos oportunidades no setor energético, uma vez que a recente correção oferece pontos de entrada num cenário de preços da energia «mais elevados por mais tempo».
Noutros setores, o ouro continua a ser uma alocação fundamental e uma cobertura da carteira, e consideramos que a sua recente correção se deve, em grande parte, a fluxos de capital. Entretanto, a nossa exposição a ativos alternativos através de estratégias QIS tem-se saído bem num ambiente mais volátil.
De um modo geral, mantemos o nosso cenário de preços do petróleo e taxas de juro mais elevados por mais tempo, a par de um ciclo de IA que continua a ser favorável, mas que está cada vez mais sob escrutínio. Isto deverá manter a volatilidade elevada, o que também exigirá maior agilidade para tirar partido de oportunidades táticas.
As conversas que importam
Será que os desafios orçamentais da França poderão desencadear um contágio mais alargado nos mercados de obrigações soberanas europeias e como poderá o BCE responder?
O diferencial de rendimentos a 10 anos entre a Alemanha e outros países europeus alargou-se, de facto, mas a maioria dos diferenciais das obrigações de Estado europeias (EGB) não reagiu de forma exagerada ao alargamento do diferencial OAT–Bund. Isto indica que os riscos continuam a ser, em grande medida, específicos da França, sendo a Bélgica a principal exceção. A análise detalhada da variação das taxas de rendibilidade a 10 anos reforça esta conclusão: a maior parte do aumento das taxas de rendibilidade das OAT a 10 anos reflete fatores específicos da França (+68 pontos base), enquanto a evolução mais ampla no universo das EGB representa apenas cerca de 20 pontos base. Em menor medida, os mercados também fizeram uma distinção entre países do núcleo e da periferia, não tendo a França conseguido beneficiar do seu estatuto de país do núcleo.
Mesmo que o eventual contágio continue a ser limitado, os mercados questionam-se sobre como o BCE reagiria se os spreads se alargassem ainda mais. O BCE tem duas opções: a primeira é abrandar o ritmo do aperto quantitativo (QT), partindo do princípio de que o aperto já concretizado através de rendimentos a longo prazo mais elevados foi mais longe do que o BCE considera necessário. No entanto, os déficits orçamentais consideráveis da França significam que o QT representa uma parte relativamente pequena da oferta líquida que os investidores privados têm de absorver, atenuando o potencial benefício de uma pausa no QT para as taxas de rendibilidade francesas. A segunda possibilidade é ativar o Instrumento de Proteção da Transmissão (TPI), que permite ao BCE adquirir montantes potencialmente ilimitados de obrigações de Estado da zona do euro, caso considere que os movimentos do mercado estão a prejudicar a transmissão da política monetária e não se justificam pelos fundamentos económicos.
Essa condição é crucial. O recente alargamento do spread OAT–Bund parece, pelo menos em parte, refletir os fracos fundamentos orçamentais da França, o que deverá tornar o BCE relutante em intervir. Uma resposta mais enérgica exigiria provavelmente um alargamento adicional do spread, acompanhado de indícios de que a dinâmica do mercado se tinha tornado desordenada ou já não podia ser explicada pelos fundamentos.
Será que a recente onda de vendas no setor tecnológico é apenas uma correção saudável, ou sinaliza o início de uma rotação estrutural afastando-se das ações tecnológicas de mega-capitalização dos EUA?
A recente onda de vendas reflete preocupações crescentes quanto à monetização, ao financiamento e à regulamentação da IA. Embora reconheçamos estes riscos, acreditamos que a reação do mercado tem sido excessiva, uma vez que os fundamentos permanecem robustos, com os lucros do setor das Tecnologias da Informação do S&P 500 a registarem um crescimento previsto de 39% em termos homólogos em 2027. É provável que o escrutínio regulatório se intensifique após as eleições intercalares nos EUA, particularmente em estados como o Texas; no entanto, proibições totais de centros de dados parecem improváveis, dada a sua importância para o crescimento económico dos EUA e o imperativo estratégico de manter a liderança americana em IA face à China.
As condições de financiamento continuarão a ser desafiantes, especialmente para as «neoclouds», o que beneficia os «hyperscalers» bem capitalizados, como a Microsoft, a Alphabet e a Amazon, que mantêm o acesso aos mercados de dívida e de capitais próprios.
A oferta pública inicial (IPO) da Anthropic, prevista para novembro, continua a ser um catalisador fundamental para o setor da IA. Uma angariação de capital bem-sucedida, acompanhada de orientações tranquilizadoras sobre receitas e rentabilidade a médio prazo, poderá atenuar as preocupações relativas à monetização e ao financiamento da IA, especialmente se a Anthropic demonstrar a sua capacidade de sustentar um forte crescimento e cumprir os seus compromissos substanciais em matéria de infraestruturas na nuvem.
Será que a vitória dos Democratas nas eleições intercalares poderá acelerar um processo de paz com o Irão e desencadear uma reavaliação dos preços do petróleo e das ações do setor energético?
O controlo democrata da Câmara dos Representantes aumenta o custo político da guerra com o Irão, mas não esperamos uma resolução rápida em consequência disso. Consideramos a atual onda de vendas de ações do setor petrolífero e energético como uma reação exagerada e mantemos a nossa classificação de convicção de 4/5 tanto para o petróleo como para o setor energético.
O Congresso dispõe de menos alavancas do que os mercados supunham. A sua ferramenta mais poderosa — a aprovação de financiamento — não pode impedir operações que já tenham sido financiadas, incluindo o orçamento regular da defesa e o financiamento militar que já tenha sido atribuído. O presidente mantém a autoridade de comando constitucional e pode vetar quaisquer cortes ou restrições ao financiamento. Para anular um veto, seriam necessários 290 votos na Câmara dos Representantes e 67 no Senado, uma maioria que os democratas não possuem. É mais provável que a guerra termine através da diplomacia ou de desenvolvimentos militares do que por via legislativa.
As duas partes continuam também muito distantes, com o Irão a exigir o controlo do Estreito de Ormuz, a libertação dos fundos congelados e o levantamento do bloqueio, enquanto os EUA exigem concessões nucleares. Os ataques à navegação e às infraestruturas continuam, e o risco de escalada até ao final do ano ainda não pode ser descartado.
Os fundamentos também apontam para preços da energia «mais elevados durante mais tempo». As exportações de petróleo bruto do Golfo recuperaram em grande parte, apesar de continuarem irregulares. No entanto, os custos de frete, as escoltas militares e os prémios de seguro estão a manter os preços elevados. Desde fevereiro, foram libertados mais de 400 milhões de barris de petróleo das reservas estratégicas e as reservas comerciais esgotaram-se, criando assim uma procura adicional, uma vez que estas têm de ser repostas. Os produtos refinados, nomeadamente o gasóleo e o gasóleo de motor, e o gás constituem o elo mais tenso, com exportações restritas do Médio Oriente e da Rússia, capacidade de refinação global reduzida e baixos níveis de reservas de gás na Europa, deixando o continente vulnerável neste inverno.
Uma desaceleração credível do conflito, ou um impasse no financiamento no próximo ano, poderia empurrar brevemente os preços do crude para os 80 USD/bbl, e estes são os dois riscos a curto prazo que estamos a monitorizar; no entanto, esperamos que qualquer recuo deste tipo seja temporário. Na ausência de uma queda acentuada da procura, a segurança energética e os fatores sazonais que impulsionam a procura manterão os preços elevados assim que o ruído político se dissipar e os stocks esgotados forem repostos. Até lá, encaramos esta fraqueza como um ponto de entrada e mantemos uma visão positiva em relação às ações de qualidade do setor energético.
Macroeconomia
Crescimento global confrontado com grandes incertezas globais
Crescimento e investimento nos EUA deverão manter-se sustentados
Prevê-se que o crescimento global se mantenha resiliente, perto dos 3%, tanto em 2026 como em 2027. No entanto, a incerteza tem vindo a aumentar, enquanto a visibilidade sobre o ciclo económico permanece limitada devido às tensões no mercado petrolífero e aos riscos políticos e geopolíticos.
Prevê-se que os EUA e a Ásia continuem a apresentar um desempenho superior, apoiados pelo ciclo de investimento em curso. A sustentabilidade deste ciclo dependerá da capacidade do investimento em IA gerar ganhos substanciais de produtividade durante o período de 2028 a 2030. Este parece ser o caso em setores que já adotaram a IA, embora a adoção e a expansão continuem longe de serem generalizadas nos EUA e noutras economias.
As perspetivas para os EUA combinam pontos fortes e vulnerabilidades significativas. O forte investimento, a procura interna resiliente e o apoio político contínuo estão a sustentar a atividade económica. No entanto, a economia continua a caracterizar-se por um padrão de consumo em forma de K e por um boom impulsionado pela tecnologia. Ainda assim, prevê-se que o crescimento dos EUA se mantenha num intervalo de 2,0 a 2,5 % em 2026–2027.
Os resultados das eleições intercalares nos EUA, com o Congresso agora dominado pelos democratas, poderão conduzir a um impasse político, limitando novas iniciativas de despesa tanto por parte da Casa Branca como do Congresso, para além de um acordo necessário sobre o teto da dívida. No entanto, ambos os partidos irão provavelmente convergir para a manutenção da dinâmica económica positiva e da atual tendência de crescimento, mesmo que ocorra algum reequilíbrio entre setores (saúde, energia, IA). A capacidade de ação do presidente Trump poderá ser limitada por um Congresso hostil, mas ele ainda pode influenciar a política comercial e a geopolítica. A evolução do conflito no Médio Oriente e o grau de envolvimento dos EUA no Irão permanecem incertos na sequência da mudança na maioria no Congresso.
A atividade global continua fragmentada, uma vez que se prevê que o crescimento na Europa e no Japão se mantenha limitado a cerca de 1%; estas economias permanecem vulneráveis enquanto persistir a pressão sobre os preços do petróleo e do gás. Além disso, a agitação social em França na véspera das próximas eleições presidenciais do país, combinada com um impasse orçamental, poderá gerar riscos adicionais de revisão em baixa para as perspetivas para 2027. Num contexto de preços do petróleo e do gás mais elevados durante mais tempo, de subida das taxas de juro e de riscos políticos acrescidos, as perspetivas para a zona euro correm o risco de ser revistas acentuadamente em baixa para apenas 0,5%, apontando para riscos crescentes de estagflação. Nesse cenário — que não é o nosso cenário base —, o crescimento francês poderá estagnar, em vez dos 0,5% atualmente estimados para 2027. No entanto, a França não está perto de uma crise ao estilo da Grécia; a zona do euro dispõe agora de mais instrumentos para prevenir uma crise sistémica e conter os riscos de fragmentação do que dispunha em 2010–2015.
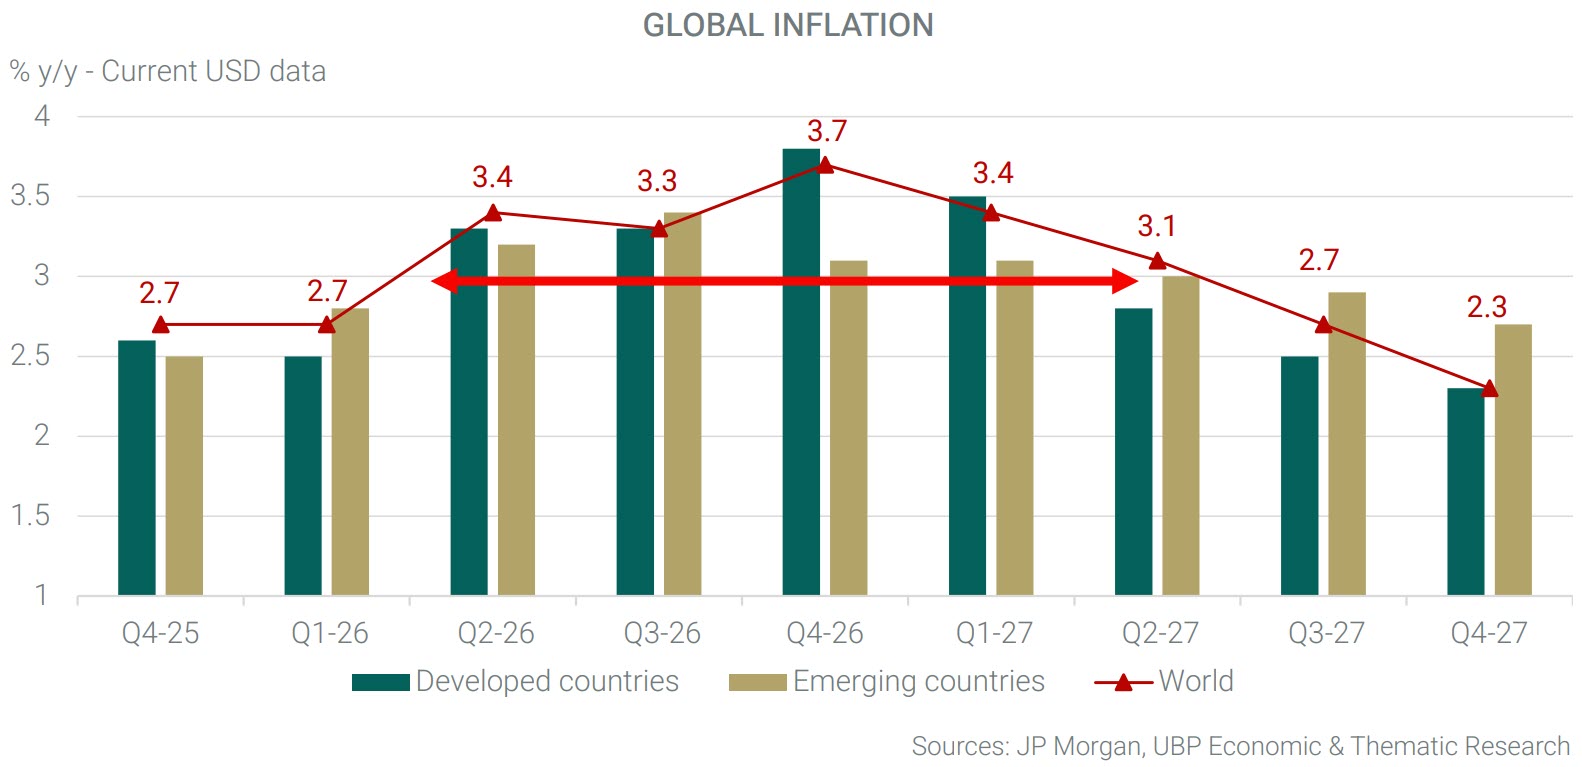
Prevê-se uma inflação mais elevada nos próximos seis meses
Prevê-se que a inflação se mantenha elevada nos próximos trimestres. São possíveis novos picos durante o inverno, uma vez que os preços do petróleo continuam voláteis e sujeitos a riscos de subida. É provável que a inflação se mantenha bem acima das metas dos bancos centrais em todas as principais regiões nos próximos meses e ao longo do primeiro semestre de 2027. Não se prevê que a inflação global regresse a um intervalo mais normal de 2,0–2,5% antes do quarto trimestre de 2027 ou do início de 2028.
Os preços da energia continuam a ser o principal risco a curto prazo. A continuação do conflito no Médio Oriente poderá repercutir-se em custos mais elevados da energia — incluindo os preços do petróleo bruto Brent a cerca de 120 dólares por barril — nos bens e serviços essenciais. Este risco seria particularmente significativo se as empresas repercutissem nos consumidores os custos crescentes das matérias-primas, dos transportes e da mão-de-obra.
É provável que estas pressões sejam mais acentuadas nos EUA, onde a procura continua resiliente, embora os efeitos colaterais a nível global tenham sido, até ao momento, limitados. Prevê-se que a inflação nos EUA volte a subir para mais de 4% em termos homólogos nos próximos meses; a inflação subjacente das despesas de consumo pessoal (PCE) deverá manter-se próxima dos 3%, enquanto a inflação subjacente do índice de preços no consumidor (IPC) poderá também aproximar-se dos 3% em termos homólogos.
As pressões sobre os preços dos alimentos poderão também intensificar-se em resultado dos efeitos do El Niño. Estas pressões afetaram inicialmente as economias emergentes, mas estão agora a tornar-se uma preocupação também para os mercados desenvolvidos. Em conjunto, as pressões sobre os preços da energia e dos alimentos poderão manter a inflação global elevada, aumentando simultaneamente o risco de um novo aumento da inflação subjacente. Prevê-se que a inflação na zona do euro atinja novos máximos, ultrapassando os 4% em termos homólogos, sob o impacto combinado dos preços dos alimentos e da energia, bem como da inflação persistente nos serviços.
Um regime monetário mais restritivo num contexto de despesas orçamentais contínuas
Os bancos centrais passaram de uma postura neutra ou acomodatícia no início de 2026 para uma postura de política monetária moderadamente restritiva, acompanhada, de um modo geral, por comunicações mais «hawkish». As condições financeiras tornaram-se mais restritivas nas principais economias, embora ainda não de forma dramática. Os decisores políticos procuram, em geral, posicionar as taxas de juro nos seus respetivos níveis neutros ou ligeiramente acima destes.
De acordo com o nosso cenário, na sequência da postura de espera e observação adotada por vários bancos centrais em outubro, poderão ser implementados novos aumentos graduais das taxas durante o quarto trimestre de 2026 ou o primeiro trimestre de 2027. No entanto, o ritmo e a magnitude destes aumentos variarão de banco central para banco central, dependendo das condições internas.
Prevê-se que a Reserva Federal dos EUA aumente a sua taxa de juro de referência para 4,25% em dezembro, com um possível novo aumento para 4,50% no primeiro trimestre de 2027, caso a procura e a inflação subjacente se mantenham fortes. O Banco Central Europeu (BCE), cuja taxa se situa atualmente em 2,50%, poderá aumentá-la para 2,75% se os preços da energia continuarem a subir. Na última reunião do BCE, Christine Lagarde indicou que «a direção a seguir [em matéria de taxas] é clara». O Banco de Inglaterra (BoE) iniciou o seu ciclo de aperto monetário no início de novembro com um aumento de 25 pontos base para 4,00% e poderá aumentar as taxas mais uma vez até um nível final de 4,25%. Não se prevê qualquer inversão deste ciclo global de aperto monetário antes de os preços do petróleo e as condições geopolíticas se estabilizarem.
Se os riscos inflacionistas persistirem, em 2027 os bancos centrais terão de escolher entre controlar a inflação arrefecendo a procura interna de forma mais severa — particularmente nos EUA — ou aceitar que a inflação se mantenha próxima dos 3% a médio prazo.
A política orçamental continua, em geral, a ser favorável, com défices elevados e dívida pública crescente em todas as principais economias em 2026, uma tendência que se prevê que se mantenha em 2027. Em alguns países, o apoio orçamental foi reativado para mitigar o choque energético que afeta vários setores. No entanto, e particularmente na zona do euro, este apoio tem como contrapartida défices mais elevados, o que alimenta preocupações quanto ao risco soberano e à sustentabilidade da dívida.
Como obter a versão completa do UBP House View:
- Clientes particulares: contacte o seu gestor de relacionamento
- Clientes institucionais: contacte o seu representante institucional
- Todos os utilizadores: Subscreva a nossa newsletter «UBP House View» (preencha o formulário abaixo e assinale a caixa «UBP House View»)
Os instrumentos financeiros e as estratégias de investimento aqui descritos têm caráter meramente informativo. Podem diferir dos que se encontram efetivamente na carteira de um investidor. Dependendo da jurisdição e do perfil de investimento, um ou alguns destes instrumentos e estratégias — incluindo, quando aplicável, opções — podem não ser permitidos, não estar disponíveis ou não ser adequados. As opiniões aqui expressas estão corretas à data de 11 de novembro de 2026 e estão sujeitas a alterações sem aviso prévio. Quaisquer previsões, projeções ou metas, quando apresentadas, têm caráter meramente indicativo e não são garantidas de forma alguma.