Il y a un mois, nous avions indiqué que les perspectives des marchés boursiers restaient rassurantes, soutenues par des résultats solides, et que seul un resserrement des conditions financières pourrait marquer un véritable changement de tendance.
Ce scénario commence désormais à se concrétiser : les taux à long terme continuent de grimper, les bons du Trésor américain à 10 ans s'échangeant désormais à des niveaux qui n'avaient plus été observés depuis 2007.
Pour l’instant, les marchés actions font preuve d’une résilience remarquable. L’intelligence artificielle (IA) continue de jouer un rôle de moteur de croissance puissant, les investissements massifs dans les infrastructures soutenant la croissance des bénéfices et, par ricochet, les principaux indices. Cette résilience est toutefois plus fragile qu’il n’y paraît. Certains secteurs subissent déjà les effets de taux d’intérêt qui restent élevés, tandis que la vigueur globale des marchés dépend de plus en plus d’un nombre restreint de facteurs, la technologie occupant le devant de la scène.
Le conflit au Moyen-Orient reste un événement conjoncturel ayant un impact significatif sur les marchés, dont l’issue échappe au contrôle des investisseurs. Il nous place face à un scénario binaire : selon que les tensions s’apaisent durablement ou s’intensifient, les trajectoires des cours du pétrole, de l’inflation et des taux d’intérêt pourraient diverger de manière spectaculaire. Le principal risque pour les marchés provient des taux d’intérêt : la persistance de prix élevés de l’énergie entretient les pressions inflationnistes et fait grimper les rendements à long terme, ce qui pèse sur les valorisations boursières.
Dans ce contexte, la stratégie habituelle des banques centrales devient moins évidente. Les décideurs politiques doivent faire face à un choc d’offre que la politique monétaire ne peut résoudre et dont l’issue finale sera plus probablement déterminée par des décisions politiques que par les forces économiques. En Europe, cette incertitude est aggravée par une fragilité politique et budgétaire croissante : l’élargissement des écarts de rendement des obligations souveraines en France et en Italie, conjugué à des risques politiques plus généraux, pèse déjà sur les perspectives du continent. En conséquence, nous abaissons notre notation des actions européennes qui, outre les défis mentionnés ci-dessus, bénéficient moins du soutien structurel apporté par le secteur technologique.
Nous restons investis sur les marchés afin de continuer à tirer parti de la dynamique haussière des bénéfices des entreprises portée par l’IA, tout en privilégiant des stratégies capables de naviguer dans des environnements de marché contrastés sans prendre de positions directionnelles marquées. Les fondamentaux restent favorables, mais nous sommes prêts à ajuster nos convictions si les catalyseurs sous-jacents venaient à changer.
Messages clés
1. Hausse des taux : le changement de tendance se confirme
Le taux américain à 10 ans a atteint son plus haut niveau depuis 2007. Les actions résistent grâce au secteur technologique, mais la largeur du marché est à son plus bas niveau historique. Nous maintenons nos positions sans prendre de paris directionnels marqués, en privilégiant les stratégies capables de s’adapter à des environnements de marché contrastés.
2. Nouvelle révision à la hausse de la juste valeur estimée du rendement américain à 10 ans
Nous relevons notre fourchette de juste valeur estimée pour le rendement américain à 10 ans à 4,75 %–5,25 %, reflétant le regain de pression inflationniste. Les risques étant désormais plus équilibrés mais la visibilité restant très limitée, nous conservons une duration neutre de quatre ans et misons plutôt sur le carry.
3. Banques centrales : resserrement progressif, pays par pays
La Fed et la BCE ont toutes deux relevé leurs taux de 25 points de base, tandis que la Banque d’Angleterre devrait emboîter le pas en novembre. L’inflation sous-jacente restant maîtrisée, nous prévoyons que les hausses resteront limitées et qu’il est peu probable que des baisses de taux interviennent avant le second semestre 2027.
4. Actions : révision à la baisse pour l’Europe
La croissance des bénéfices tirée par l’IA continue de soutenir les actions mondiales. Nous révisons à la baisse notre notation de l’Europe, qui doit faire face à une hausse des coûts énergétiques, à des taux en hausse, à des incertitudes politiques et à un soutien structurel moindre de la part du secteur technologique, et nous relevons celle du Japon, qui combine une exposition à la chaîne d’approvisionnement de l’IA avec un secteur financier solide.
5. Or et placements alternatifs : des actifs de diversification dans un environnement volatil
L’or reste un placement essentiel, même s’il devrait évoluer latéralement jusqu’à ce que les taux se stabilisent. Les hedge funds et les stratégies d’investissement quantitatives continuent d’apporter de la valeur ajoutée, leur flexibilité étant adaptée à un marché volatil.
Notre stratégie d'investissement
Notre allocation d’actifs repose sur deux forces opposées : l’évolution des prix de l’énergie et la dynamique du cycle d’investissement dans l’IA. La hausse des prix de l’énergie pèse sur le contexte macroéconomique, tandis que les investissements liés à l’IA alimentent des perspectives de bénéfices exceptionnelles. Ces deux facteurs ont des répercussions opposées sur l’allocation d’actifs, soutenant les actions mondiales tout en entraînant une hausse des taux d’intérêt et du dollar américain. Le contexte d’investissement mondial reste globalement favorable, la croissance se montrant résiliente malgré un choc pétrolier caractérisé par des prix « plus élevés pendant plus longtemps ». En l’absence de perspective de résolution rapide du conflit au Moyen-Orient, l’inflation subit une pression renouvelée et prolongée.
Dans ce contexte, nous avons relevé notre fourchette estimée de juste valeur pour les rendements américains à 10 ans, la portant de 4,25–4,75 % à 4,75–5,25 %. Les rendements ayant déjà atteint leur plus haut niveau depuis 19 ans, les risques semblent désormais plus équilibrés. Cela justifie une attitude attentiste concernant la duration, que nous avons maintenue à un niveau neutre de 4 ans compte tenu d’une visibilité extrêmement limitée. Si la hausse des rendements devait persister et peser sur la croissance, une intervention du gouvernement américain ou de la Réserve fédérale (Fed) deviendrait plus probable. Dans ce contexte, l’or reste un élément central de l’allocation, offrant une couverture sous forme d’actifs réels et une diversification du portefeuille, tandis que nos stratégies alternatives (hedge funds et QIS) continuent de contribuer positivement à la performance.
Sur les actions, les bénéfices mondiaux restent le principal moteur, avec une croissance attendue à 36 % cette année – la plus forte en dehors des rebonds post-récession – alors que les investissements dans les infrastructures d’IA continuent d’apporter un soutien sur plusieurs années. Cela dit, les secteurs sensibles aux taux d’intérêt et à l’énergie ont commencé à rencontrer des difficultés, ce qui masque la détérioration de la largeur du marché. Compte tenu du contexte macroéconomique et de la nature de la croissance des bénéfices, les actions européennes sont confrontées à des défis plus importants que leurs homologues américaines et japonaises.
Dans l’ensemble, nous avons retenu un scénario de hausse des cours du pétrole, de l’inflation et des taux d’intérêt, tout en reconnaissant que les perspectives restent binaires. Nous conservons une vision constructive sur les fondamentaux des actions, avec des expositions limitées dans les portefeuilles, à l’exception des technologies mondiales, des États-Unis et du Japon. Sur les obligations, la visibilité est trop faible pour modifier notre duration, mais tout changement de catalyseur pourrait inverser notre positionnement.
Les débats qui comptent
Quels sont les risques liés à la hausse des rendements pour le crédit, et pour le crédit à haut rendement en particulier ?
La hausse des rendements augmente le coût du refinancement et exerce une pression sur la couverture des intérêts pour tous les émetteurs de crédit. L’impact direct sur les prix est moins important pour le haut rendement (HY) que pour les titres de qualité « investment grade » (IG), car sa duration est plus courte (environ 3 ans), mais l’impact indirect, via le refinancement et la croissance, est plus important. Jusqu’à présent, l’économie a très bien résisté et les bénéfices ont été solides, la couverture des intérêts s’étant améliorée au deuxième trimestre (derniers chiffres disponibles). Des fondamentaux solides et des taux de défaut maîtrisés ont maintenu les spreads à des niveaux serrés par rapport aux normes historiques, même après leur élargissement en septembre, sans signe général de tension.
Néanmoins, tout signe indiquant que la hausse des prix de l’énergie et des taux d’intérêt commence à peser sur la croissance affecterait cette classe d’actifs, car la baisse des bénéfices et le resserrement des conditions de financement se répercuteraient rapidement sur les émetteurs les plus endettés.
Cependant, la qualité sous-jacente des titres à haut rendement s’est améliorée au cours des dernières décennies, les titres notés BB (56 % de l’indice) ayant gagné des parts de marché au détriment des titres notés CCC (11 %), les emprunteurs moins bien notés s’étant tournés vers les prêts à effet de levier et le crédit privé. Cela rend cette classe d’actifs plus sûre et plus résiliente que par le passé, ce qui est l’une des raisons pour lesquelles nous restons optimistes à son égard. Une autre raison est le rendement global, qui, à 8,35 %, offre une plus grande capacité à absorber les chocs tels que la volatilité des taux, l’élargissement des spreads et la hausse des taux de défaut.
Dans quelle mesure les taux d’intérêt devraient-ils augmenter pour mettre fin à l’actuel marché haussier des actions ?
Il n’y a peut-être pas de seuil unique, car les effets de la hausse des taux sont déjà visibles sous la surface. Les secteurs cycliques sensibles aux taux et à l’énergie sont déjà entrés en phase de correction, et la largeur du marché se situe à des niveaux historiquement bas. L’indice de référence ne tient le coup que parce que les solides résultats du secteur technologique – de loin le plus important de l’indice – compensent la faiblesse observée ailleurs. En d’autres termes, le marché haussier se rétrécit au lieu de s’élargir, ce qui est généralement un signe de fragilité. Nous pensons que le rôle moteur du secteur technologique continuera de soutenir le marché tant que les résultats seront au rendez-vous, mais une nouvelle hausse des rendements (de l’ordre de 5,5 à 6,0 % pour le bon du Trésor américain à 10 ans) mettrait de plus en plus à mal les valorisations, même dans les segments qui ont bien résisté jusqu’à présent.
Quel est le prix réel du pétrole pour le consommateur final ?
Le prix réel du pétrole pour les consommateurs finaux n’est pas le cours du brut tel qu’il est annoncé, mais le coût des produits raffinés tels que l’essence, le diesel et le kérosène, qui inclut la marge de raffinage appelée « crack spread ». Les économies dépendent des produits pétroliers plutôt que du brut brut, par exemple le diesel pour les camions. En ajoutant le «crack spread» au prix du Brent, on obtient une estimation de ce que l’économie paie réellement : ce montant s’élève actuellement à environ 140–180 USD le baril, soit un niveau proche du pic de 2022 et bien supérieur au prix d’environ 100 USD/baril impliqué par les contrats à terme. La comparaison avec 2022 est instructive, tout comme le sont les différences. En 2022, la perturbation avait été brutale et de courte durée, et les gouvernements avaient mobilisé leurs réserves stratégiques pour la contenir. Cette fois-ci, l’offre de pétrole brut et de produits raffinés est limitée à plusieurs endroits à la fois et pour une durée plus longue. Les prélèvements sur les réserves stratégiques de pétrole, qui apportaient 2,5 mb/j, devraient cesser après septembre, au moment même où la demande hivernale commence à reprendre. Les marges de raffinage européennes ont atteint un niveau record de 50 USD/baril cet été et celles du diesel ont atteint 100 USD/baril.
Les marges restent élevées car environ 11 % de la capacité mondiale de raffinage était à l’arrêt en août, alors que ce mois est généralement le plus calme en raison d’une demande saisonnière plus faible (c’est pourquoi les opérations de maintenance y sont programmées). Les goulets d’étranglement se situent dans des régions clés : les taux d’utilisation des raffineries au Moyen-Orient sont inférieurs d’environ un quart aux niveaux d’avant février en raison de dégâts matériels et de difficultés d’exportation ; les raffineries russes fonctionnent à environ 40 % en dessous de leur capacité en raison d’attaques de drones, et la Russie a interdit les exportations de produits raffinés depuis juillet et a depuis prolongé cette interdiction jusqu’à fin octobre. La Russie fournit environ 10 % du diesel mondial ; c’est donc là que la tension se fait le plus sentir. Les États-Unis, qui représentent plus de 20 % des exportations mondiales de diesel, sont également au centre de l’attention : une éventuelle restriction des exportations est en discussion, bien qu’aucune n’ait encore été annoncée, et le marché aurait du mal à absorber une nouvelle perturbation de cette ampleur. La tension sur les marchés du raffinage soutient les marges, et ces marges élevées soutiennent la demande de brut des raffineurs. En l’absence d’une chute significative de la demande, cela devrait maintenir les prix du pétrole et des produits raffinés à un niveau élevé plus longtemps. Une analyse fondée uniquement sur le brut ne rend compte que de la première partie du coût économique de l’énergie ; le crack spread en rend compte de la seconde, celle que paient les consommateurs, les entreprises et, en fin de compte, l’économie.
Macroéconomie
La croissance mondiale devrait résister à la hausse des prix du pétrole et au resserrement des politiques monétaires
La croissance mondiale devrait rester résiliente, bien que des risques importants pèsent sur le cycle économique. La crise au Moyen-Orient maintient les prix du pétrole à un niveau élevé, tandis que le choc initial sur les prix du brut s’est transformé en une hausse plus générale des coûts énergétiques, intégrant des prix plus élevés pour les produits raffinés et des perturbations de l’approvisionnement dans certains secteurs. De plus, l’activité économique mondiale devra faire face à un environnement monétaire plus restrictif. Après avoir fait preuve de patience au premier semestre, les banques centrales ont commencé à relever progressivement leurs taux directeurs au second semestre.
Néanmoins, le cycle économique devrait résister à ces deux contraintes. D’une part, l’investissement et la course au développement de l’intelligence artificielle ne sont que marginalement affectés par la crise énergétique ; d’autre part, bien que les consommateurs soient confrontés à une hausse des prix de l’essence, ils ont bénéficié d’un soutien renouvelé des pouvoirs publics – notamment en Europe – et puisent dans leur épargne pour amortir l’impact de la hausse des coûts énergétiques.
Dans l’ensemble, la croissance mondiale devrait se maintenir à près de 3,0 % en 2026. La crise pétrolière aura donc eu un impact plus limité que prévu initialement, grâce aux différentes mesures de soutien et aux réserves économiques en place. Toutefois, des risques devraient peser sur la croissance en 2027, qui devrait tout de même atteindre environ 3,1 %. Un nouveau choc pétrolier, entraînant une hausse durable des prix du brut au-delà de 130 USD/baril, pourrait ralentir l’activité économique. Ce risque semble toutefois limité, nos estimations indiquant une réduction de la croissance mondiale de seulement 0,2 à 0,3 point de pourcentage.
L’impact ne serait pas réparti de manière uniforme entre les pays : l’Europe, le Japon et certaines économies émergentes – tous importateurs nets d’énergie – subiraient une perte de croissance plus importante que les États-Unis, l’Inde et la Chine. Cela entraînerait une nouvelle fragmentation de la croissance mondiale et creuserait encore davantage les disparités entre les pays.
La résilience de la croissance mondiale a ses limites, et celles-ci pourraient être dépassées en cas de conflit régional de plus grande ampleur et de spirale auto-alimentée impliquant les prix des carburants, l’inflation et les taux d’intérêt à court et à long terme. Ces scénarios restent un risque extrême, mais ils pourraient être exacerbés par la convergence des risques géopolitiques et économiques.
Pétrole et inflation : une hausse, mais pas de spirale
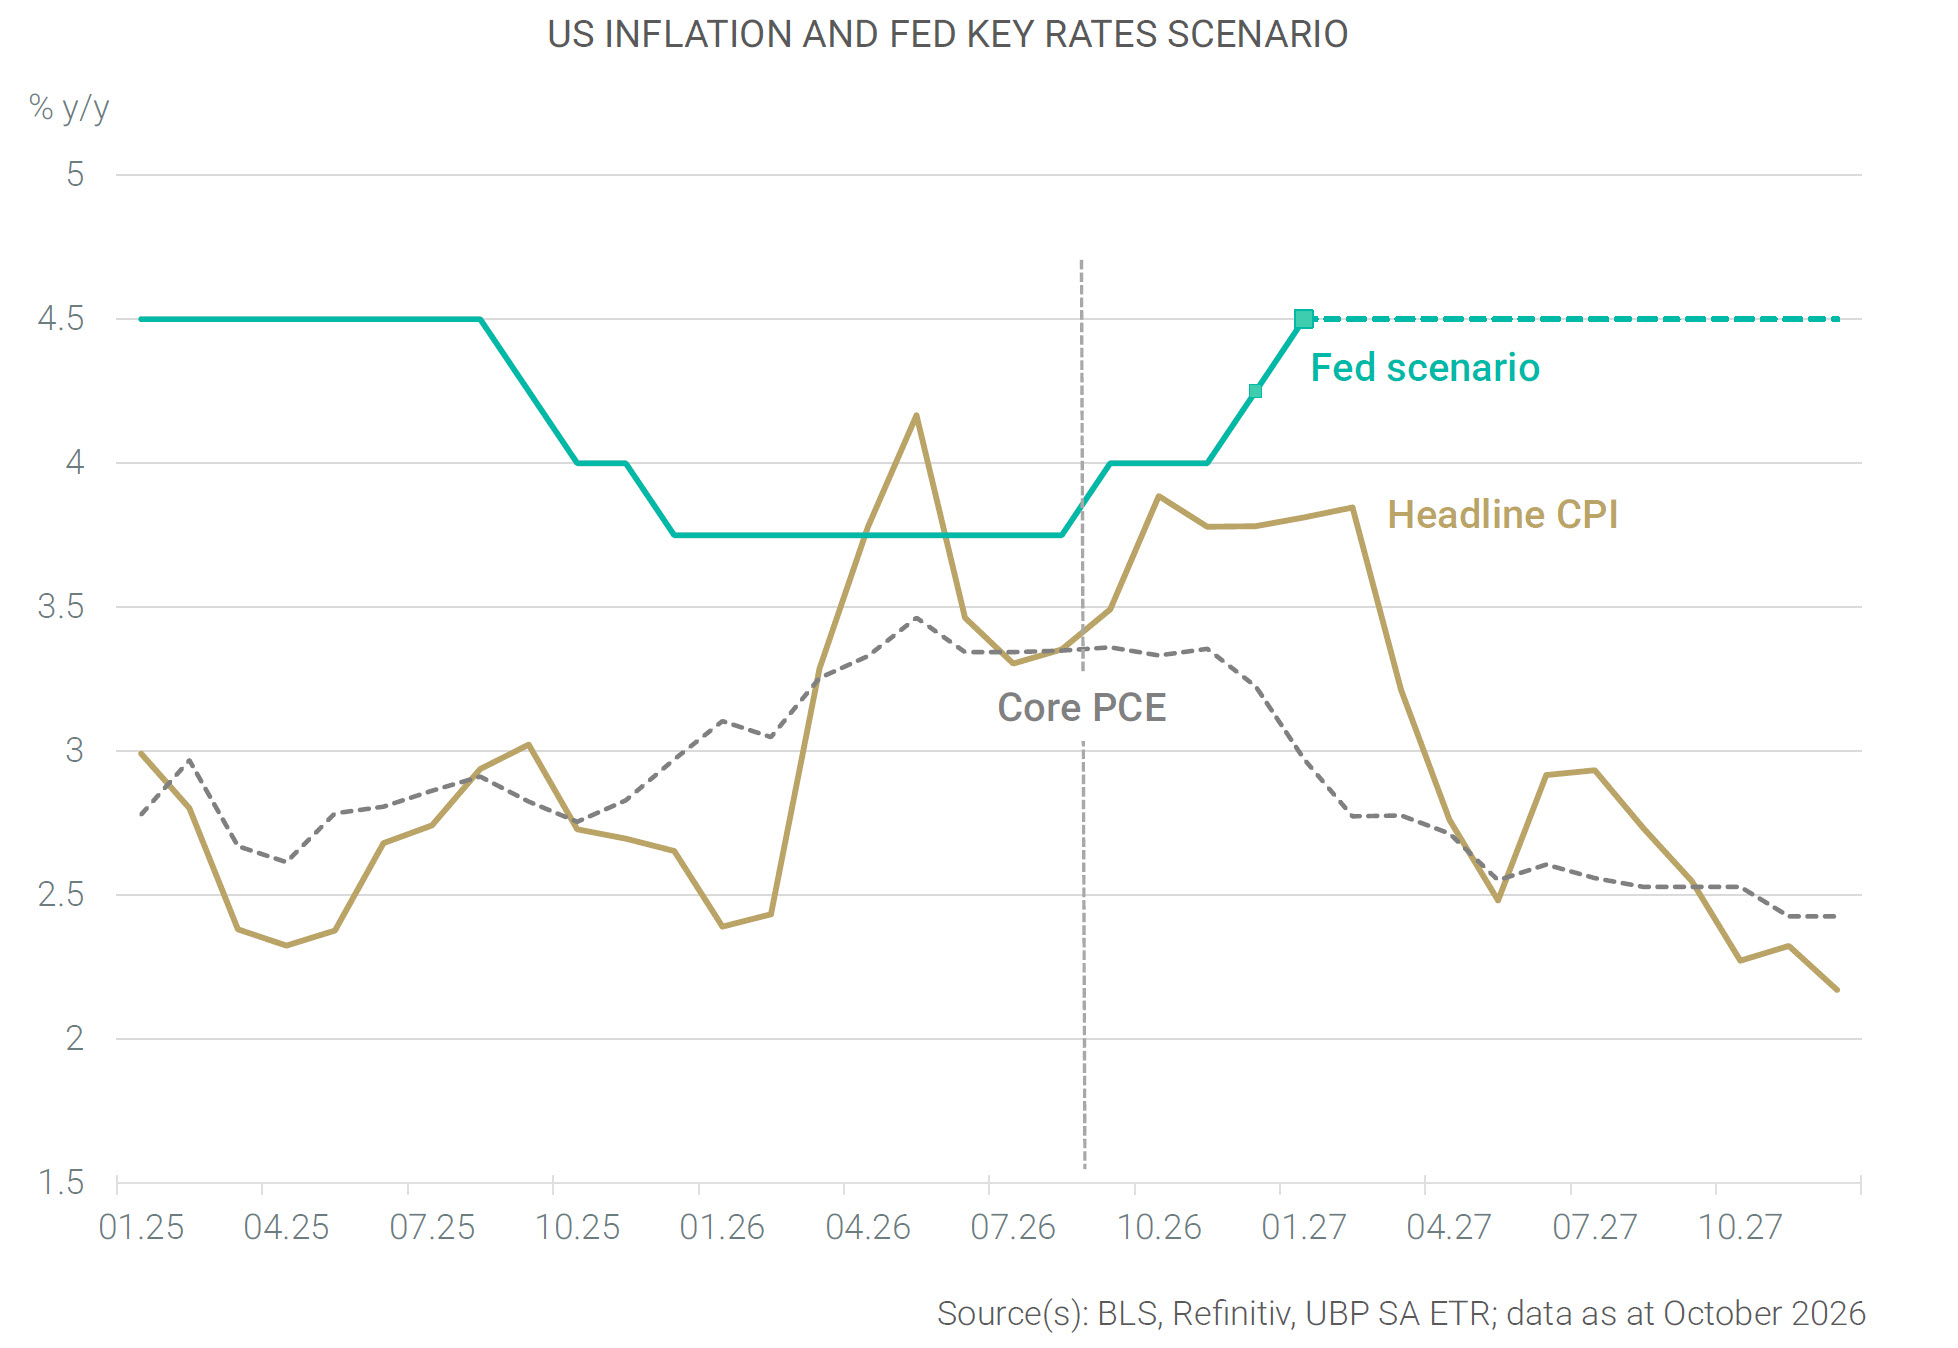
La remontée des prix du pétrole et du gaz observée cet été devrait alimenter une nouvelle accélération de l’inflation cet automne. De nouveaux pics d’inflation sont donc probables au cours des prochains mois, après des taux de 4,2 % aux États-Unis, 3,2 % dans la zone euro et 3,3 % au Royaume-Uni en mai.
La hausse des marges de raffinage – qui reflète les contraintes de production et d’exportation – se traduira par des coûts énergétiques globaux qui resteront élevés plus longtemps. Cette pression pourrait persister jusqu’au premier trimestre 2027, plaçant l’inflation moyenne en 2027 juste en dessous de 3 % aux États-Unis, dans la zone euro et au Royaume-Uni. L’inflation sous-jacente est jusqu’à présent restée largement à l’abri du choc pétrolier, mis à part son impact sur les coûts de transport. Dans le même temps, la croissance des salaires continue de suivre une tendance à la baisse dans tous les pays. Plus le conflit dure, plus le risque d’une transmission plus large de l’inflation est grand ; toutefois, aucune spirale inflationniste ne s’est encore manifestée, contrairement aux tensions observées en 2022.
Pétrole et banques centrales : des hausses des taux directeurs au cas par cas
Les banques centrales se sont dans un premier temps abstenues de réagir aux premières hausses des prix du pétrole au deuxième trimestre 26 ; depuis l’été, elles ont toutefois entamé une phase de resserrement monétaire progressif en réponse à une inflation nettement supérieure à l’objectif et à un conflit qui semble de plus en plus prolongé. De nouvelles hausses des taux d’intérêt sont attendues à mesure que l’inflation rebondira au cours des prochains mois ; toutefois, l’inflation sous-jacente restant sous contrôle et les anticipations d’inflation à long terme demeurant relativement stables, ces hausses devraient rester limitées et être mises en œuvre au cas par cas, pays par pays.
Le réajustement de la politique monétaire devrait porter les taux directeurs à environ 4,50 % pour la Fed en 2027, à 2,75 % pour la Banque centrale européenne et à 4,25 % pour la Banque d’Angleterre. Les marchés monétaires anticipent déjà des scénarios plus agressifs, ce qui pourrait compromettre les perspectives de croissance, alors qu’une approche ciblée semble plus appropriée. Néanmoins, toute baisse des taux devrait être reportée jusqu’à la fin de la phase inflationniste actuelle et ne sera pas possible avant le second semestre 2027, voire en 2028.
Comment obtenir la version complète de l’UBP House View :
- Clients privés : veuillez contacter votre chargé de clientèle
- Clients institutionnels : veuillez contacter votre représentant institutionnel
- Tous les utilisateurs : abonnez-vous à notre newsletter « UBP House View » (remplissez le formulaire ci-dessous et cochez la case « UBP House View »)
Les instruments financiers et les stratégies d’investissement présentés dans ce document sont fournis à titre purement informatif. Ils peuvent différer de ceux effectivement détenus dans le portefeuille d’un investisseur. En fonction de la juridiction et du profil d’investissement, un ou plusieurs de ces instruments et stratégies – y compris, le cas échéant, les options – peuvent ne pas être autorisés, disponibles ou adaptés. Les opinions exprimées dans le présent document sont valables au 8 octobre 2026 et sont susceptibles d’être modifiées sans préavis. Les prévisions, projections ou objectifs, lorsqu’ils sont fournis, sont donnés à titre indicatif uniquement et ne constituent en aucun cas une garantie.