En début d'année, nous avons fondé nos convictions d'investissement sur deux forces principales qui redessinent l'économie : la refonte en cours de l'ordre géopolitique mondial et la course stratégique à la suprématie dans le domaine de l'intelligence artificielle (IA).
Ces deux tendances se sont concrétisées, bien que dans un contexte plus complexe que prévu ; le conflit en Iran – un événement géopolitique imprévu – a perturbé ce que nous avions anticipé comme une trajectoire globalement favorable.
Alors que nous avions anticipé des baisses de taux d’intérêt de la part des principales banques centrales, la hausse des cours du pétrole a provoqué un choc inflationniste, suivi d’une forte hausse des rendements obligataires, les rendements des bons du Trésor américain à 10 ans atteignant à l’automne leurs plus hauts niveaux depuis 2007. Les performances des marchés ont ensuite considérablement divergé : le secteur technologique a bénéficié d’une croissance exceptionnelle de ses bénéfices, alimentée par les investissements liés à l’intelligence artificielle, tandis que les secteurs sensibles aux taux d’intérêt et aux coûts énergétiques ont été mis sous pression. L’or, l’un de nos principaux choix d’investissement en début d’année, a connu une correction que nous considérons comme une réaction naturelle à la hausse des taux d’intérêt, et nous restons optimistes quant à ses perspectives.
Nous évaluons actuellement les implications de ce choc. Alors que 2026 devait initialement être une année favorable, 2027 devrait nécessiter une plus grande sélectivité, plusieurs incertitudes subsistant : les cours du pétrole, directement influencés par les développements géopolitiques ; la forme de la courbe des taux ; les politiques des banques centrales ; et la pérennité de la dynamique portée par l’IA. Dans ce contexte, nous évitons les paris directionnels importants tout en conservant nos positions afin de tirer parti des fondamentaux de croissance qui restent positifs dans de nombreuses régions. Cette approche nous offre également la flexibilité nécessaire pour saisir des opportunités tactiques à mesure que la visibilité s’améliore.
Messages clés
1. Pas de paris directionnels : des perspectives influencées par deux forces
Les prix de l’énergie et le cycle de l’IA tirent les marchés dans des directions opposées et l’issue de chacun reste incertaine. Nous évitons toute position directionnelle marquée et privilégions les stratégies capables de naviguer dans des environnements contrastés, la volatilité devant rester élevée.
2. Le pétrole restera élevé plus longtemps
La victoire écrasante des démocrates aux élections de mi-mandat aux États-Unis a érodé la prime de guerre sur le pétrole, mais nous ne voyons pas de résolution à court terme du conflit avec l’Iran, et les risques liés à l’offre s’accentuent à l’approche de l’hiver. Nous avons revu à la hausse nos prévisions pour le Brent, à 90–120 dollars le baril.
3. Technologie : plus fragile, mais reste un moteur
Les inquiétudes liées au financement de l’IA ont affaibli le secteur et alimenté la récente vague de ventes, mais les prévisions de bénéfices restent intactes et les valorisations sont proches de leurs plus bas niveaux sur dix ans en termes relatifs.
4. Haut rendement : un carry attractif et une marge de sécurité solide
Des rendements supérieurs à 8 % en dollars, de faibles taux de défaut et une croissance nominale robuste rendent les obligations à haut rendement attractives ; nous les privilégions par rapport aux crédits bancaires tant que les finances publiques françaises restent sous pression.
Notre position d’investissement
Contrairement aux attentes des investisseurs, la victoire écrasante des démocrates aux élections de mi-mandat aux États-Unis a suscité des inquiétudes quant au développement des capacités en matière d’IA et a pesé sur les prix de l’énergie, la prime de guerre sur le pétrole s’étant estompée en raison de la baisse des risques d’intervention militaire dans le Golfe. Cependant, nous ne voyons aucun signe de résolution à court terme du conflit avec l’Iran, et les risques liés à l’approvisionnement s’accentuent à l’approche de l’hiver dans les plus grandes économies mondiales ; nous avons donc revu à la hausse nos prévisions pour le Brent, à 90–120 dollars le baril. L’hypothèse de l’IA reste favorable à moyen terme, mais les risques continuent de s’accroître concernant le retour sur investissement de ces milliers de milliards de dollars, la dilution croissante du capital des grandes entreprises technologiques américaines et le financement circulaire entre les acteurs de l’IA. Conjugué à la hausse des taux d’intérêt mondiaux et à l’incertitude politique en Europe, cela affaiblit l’environnement d’investissement à court terme.
Sur les marchés obligataires, nous maintenons notre fourchette de taux d’intérêt américains à 10 ans entre 4,75 % et 5,25 % et conservons une duration neutre de 4 ans dans toutes les devises. Sur le marché du crédit, les spreads se sont élargis de manière généralisée et les finances publiques françaises sont devenues une source de tension. Les spreads des titres AT1 restant serrés et aucune amélioration n’étant attendue avant les élections présidentielles françaises d’avril 2027, nous faisons preuve de prudence vis-à-vis des titres AT1 et privilégions le segment du haut rendement, où des rendements supérieurs à 8 % en dollars, de faibles taux de défaut et une croissance nominale robuste restent attractifs.
Sur les actions, les inquiétudes grandissent quant à l’ampleur des capitaux mobilisés pour le développement de l’IA, tandis que le potentiel de réduction des coûts et de monétisation reste incertain. Les développements politiques aux États-Unis ont accéléré la vague de ventes, mais l’administration ne devrait pas ralentir de manière significative la course à l’IA. Le secteur technologique semblant légèrement plus fragile et les opportunités d’investissement convaincantes étant rares en dehors des actions américaines, nous conservons pour l’instant une partie de nos portefeuilles non investie.
Nous restons prudents vis-à-vis des actions européennes, car 70 % de la croissance des bénéfices attendue pour 2027 provient des secteurs cycliques. Cela dit, une désescalade au Moyen-Orient ou dans le conflit russo-ukrainien pourrait favoriser une surperformance à court terme. Nous restons également prudents vis-à-vis des actions chinoises : la Chine a affiché la plus faible croissance des bénéfices parmi les grandes régions depuis le début de la pandémie, et nous estimons que les récentes mesures de soutien prises par Pékin seront insuffisantes pour générer un potentiel de hausse significatif. À l’inverse, nous voyons des opportunités dans le secteur de l’énergie, la récente correction offrant des points d’entrée dans un scénario de prix de l’énergie « plus élevés pendant plus longtemps ».
Par ailleurs, l’or reste un élément central de l’allocation et une couverture du portefeuille, et nous considérons que sa récente correction est en grande partie liée aux flux de capitaux. Parallèlement, notre exposition aux actifs alternatifs via les stratégies QIS a bien résisté à cet environnement plus volatil.
Dans l’ensemble, nous maintenons notre scénario de prix du pétrole et de taux d’intérêt « plus élevés plus longtemps », parallèlement à un cycle de l’IA qui reste favorable mais fait l’objet d’une attention croissante. Cela devrait maintenir la volatilité à un niveau élevé, ce qui exigera également davantage d’agilité pour tirer parti des opportunités tactiques.
Les débats qui comptent
Les difficultés budgétaires de la France pourraient-elles déclencher une contagion plus large sur les marchés obligataires souverains européens, et comment la BCE pourrait-elle réagir ?
L’écart de rendement à 10 ans entre l’Allemagne et les autres pays européens s’est effectivement creusé, mais la plupart des écarts de rendement des obligations d’État européennes (EGB) n’ont pas réagi de manière excessive à l’élargissement de l’écart OAT-Bund. Cela indique que les risques restent largement propres à la France, la Belgique constituant la principale exception. La ventilation de la variation des rendements à 10 ans renforce cette conclusion : la majeure partie de la hausse des rendements des OAT à 10 ans reflète des facteurs spécifiques à la France (+68 points de base), tandis que le mouvement plus général observé sur l’ensemble de l’univers des EGB ne représente qu’environ 20 points de base. Dans une moindre mesure, les marchés ont également opéré une distinction entre les pays du « cœur » et ceux de la « périphérie », la France ne parvenant pas à tirer parti de son statut de pays du cœur.
Même si la contagion reste limitée, les marchés s’interrogent sur la manière dont la BCE réagirait si les écarts de rendements devaient encore s’élargir. Elle dispose de deux options : la première consiste à ralentir le rythme du resserrement quantitatif (QT), l’argument étant que le resserrement déjà opéré par le biais de la hausse des rendements à long terme est allé plus loin que ce que la BCE juge nécessaire. Toutefois, les déficits budgétaires importants de la France font que le QT ne représente qu’une part relativement faible de l’offre nette que les investisseurs privés doivent absorber, ce qui atténue l’effet bénéfique potentiel d’une pause dans le QT sur les rendements français. La deuxième possibilité consiste à activer l’Instrument de protection de la transmission (TPI), qui permet à la BCE d’acheter des montants potentiellement illimités d’obligations d’État de la zone euro si elle estime que les mouvements de marché nuisent à la transmission de la politique monétaire et ne sont pas justifiés par les fondamentaux économiques.
Cette condition est cruciale. L’élargissement récent de l’écart OAT-Bund semble, au moins en partie, refléter la faiblesse des fondamentaux budgétaires de la France, ce qui devrait inciter la BCE à se montrer réticente à intervenir. Une réponse plus énergique nécessiterait probablement un nouvel élargissement de l’écart, accompagné de preuves indiquant que la dynamique du marché était devenue chaotique ou ne pouvait plus s’expliquer par les fondamentaux.
La récente vague de ventes dans le secteur technologique est-elle simplement une correction salutaire, ou marque-t-elle le début d’une rotation structurelle s’éloignant des valeurs technologiques américaines à très forte capitalisation ?
La récente vague de ventes reflète des inquiétudes croissantes concernant la monétisation, le financement et la réglementation de l’IA. Bien que nous reconnaissions ces risques, nous estimons que la réaction du marché a été excessive, car les fondamentaux restent solides, les bénéfices du secteur des technologies de l’information du S&P 500 devant progresser de 39 % en glissement annuel en 2027. La surveillance réglementaire devrait s’intensifier après les élections de mi-mandat aux États-Unis, en particulier dans des États comme le Texas ; toutefois, une interdiction pure et simple des centres de données semble peu probable compte tenu de leur importance pour la croissance économique américaine et de l’impératif stratégique de maintenir le leadership des États-Unis en matière d’IA face à la Chine.
Les conditions de financement resteront difficiles, en particulier pour les « néoclouds », au profit des hyperscalers bien capitalisés tels que Microsoft, Alphabet et Amazon, qui conservent l’accès aux marchés de la dette et des capitaux propres.
L’introduction en bourse d’Anthropic, prévue en novembre, reste un catalyseur clé pour le secteur de l’IA. Une levée de fonds réussie, accompagnée de prévisions rassurantes en matière de chiffre d’affaires et de rentabilité à moyen terme, pourrait apaiser les inquiétudes concernant la monétisation et le financement de l’IA, en particulier si Anthropic démontre sa capacité à maintenir une forte croissance et à respecter ses engagements substantiels en matière d’infrastructure cloud.
La victoire des démocrates aux élections de mi-mandat pourrait-elle accélérer un processus de paix avec l’Iran et déclencher une réévaluation des cours du pétrole et des valeurs énergétiques ?
Le contrôle de la Chambre des représentants par les démocrates augmente le coût politique de la guerre avec l’Iran, mais nous ne nous attendons pas pour autant à une résolution rapide. Nous considérons la correction actuelle des cours du pétrole et des valeurs énergétiques comme une réaction excessive et maintenons notre note de conviction de 4/5 tant pour le pétrole que pour le secteur de l’énergie.
Le Congrès dispose de moins de leviers que ne le supposaient les marchés. Son outil le plus puissant – l’approbation des crédits – ne peut pas mettre fin à des opérations qui ont déjà été financées, notamment le budget régulier de la défense et les crédits militaires déjà alloués. Le président conserve son autorité constitutionnelle en matière de commandement et peut opposer son veto à toute suppression ou restriction de financement. Pour passer outre à un veto, il faudrait 290 voix à la Chambre des représentants et 67 au Sénat, une majorité dont ne disposent pas les démocrates. La guerre a plus de chances de prendre fin par la voie diplomatique ou à la suite d’évolutions militaires que par le biais de la législation.
Les deux parties restent également très éloignées l’une de l’autre : l’Iran exige le contrôle du détroit d’Ormuz, le déblocage des fonds gelés et la levée du blocus, tandis que les États-Unis exigent des concessions sur le dossier nucléaire. Les attaques contre le transport maritime et les infrastructures se poursuivent, et le risque d’escalade d’ici la fin de l’année ne peut pas encore être écarté.
Les fondamentaux soutiennent également des prix de l’énergie « plus élevés pendant plus longtemps ». Les exportations de pétrole brut du Golfe se sont largement redressées, même si elles restent irrégulières. Cependant, les coûts de transport, les escortes militaires et les primes d’assurance maintiennent les prix à un niveau élevé. Plus de 400 millions de barils de pétrole ont été prélevés sur les réserves stratégiques depuis février et les stocks commerciaux se sont épuisés, ce qui a créé une demande supplémentaire, car ceux-ci doivent être reconstitués. Les produits raffinés, à savoir le diesel et le gazole, ainsi que le gaz, constituent le maillon le plus fragile : les exportations restreintes en provenance du Moyen-Orient et de la Russie, la capacité de raffinage mondiale réduite et le faible niveau des stocks de gaz européens exposent le continent à des risques cet hiver.
Une désescalade crédible, ou une impasse sur le financement l’année prochaine, pourrait brièvement pousser les cours du brut vers les 80 USD/baril ; ce sont là les deux risques à court terme que nous surveillons. Nous nous attendons toutefois à ce qu’un tel recul soit temporaire. En l’absence de chute de la demande, la sécurité énergétique et les facteurs saisonniers de la demande maintiendront les prix à un niveau élevé une fois que les tensions politiques se seront apaisées et que les stocks épuisés auront été reconstitués. D’ici là, nous considérons cette faiblesse comme un point d’entrée et restons optimistes quant aux valeurs énergétiques de qualité.
Macroéconomie
La croissance mondiale confrontée à d’importantes incertitudes mondiales
La croissance et les investissements américains devraient rester soutenus
La croissance mondiale devrait rester solide, à près de 3 % tant en 2026 qu’en 2027. Toutefois, les incertitudes n’ont cessé de s’accroître, tandis que la visibilité sur le cycle économique reste limitée en raison des tensions sur le marché pétrolier et des risques politiques et géopolitiques.
Les États-Unis et l’Asie devraient continuer à afficher des performances supérieures à la moyenne, soutenus par le cycle d’investissement en cours. La pérennité de ce cycle dépendra de la capacité des investissements dans l’IA à générer des gains de productivité substantiels entre 2028 et 2030. Cela semble être le cas dans les secteurs qui ont déjà adopté l’IA, même si son adoption et son expansion sont encore loin d’être généralisées aux États-Unis et dans d’autres économies.
Les perspectives des États-Unis allient des atouts et des faiblesses importants. La vigueur des investissements, la résilience de la demande intérieure et le soutien continu des pouvoirs publics soutiennent l’activité économique. Cependant, l’économie reste caractérisée par un profil de consommation en forme de « K » et un essor tiré par la technologie. Néanmoins, la croissance américaine devrait se maintenir dans une fourchette de 2,0 à 2,5 % en 2026–2027.
Les résultats des élections de mi-mandat aux États-Unis, avec un Congrès désormais dominé par les démocrates, pourraient conduire à une impasse politique, limitant les nouvelles initiatives de dépenses tant de la Maison Blanche que du Congrès, hormis un accord nécessaire sur le plafond de la dette. Néanmoins, les deux partis s’accorderont probablement pour maintenir la dynamique économique positive et la tendance de croissance actuelle, même si un certain rééquilibrage se produit entre les secteurs (santé, énergie, IA). La capacité d’action du président Trump pourrait être entravée par un Congrès hostile, mais il peut toujours exercer une influence sur la politique commerciale et la géopolitique. L’évolution du conflit au Moyen-Orient et l’ampleur de l’implication des États-Unis en Iran restent incertaines suite au changement de majorité au Congrès.
L’activité mondiale reste fragmentée, la croissance en Europe et au Japon devant rester limitée à près de 1 % ; ces économies resteront vulnérables tant que la pression sur les prix du pétrole et du gaz persistera. De plus, les troubles sociaux en France à l’approche de la prochaine élection présidentielle, combinés à une impasse budgétaire, pourraient générer des risques baissiers supplémentaires pour les perspectives à l’horizon 2027. Dans un contexte de prix du pétrole et du gaz plus élevés pendant plus longtemps, de hausse des taux d’intérêt et de risques politiques accrus, les perspectives de la zone euro risquent d’être fortement revues à la baisse, à seulement 0,5 %, ce qui laisse entrevoir des risques croissants de stagflation. Dans un tel scénario – qui n’est pas notre scénario de base –, la croissance française pourrait être nulle, au lieu des 0,5 % actuellement estimés pour 2027. Néanmoins, la France n’est pas au bord d’une crise à la grecque ; la zone euro dispose aujourd’hui de davantage d’outils pour prévenir une crise systémique et contenir les risques de fragmentation qu’elle n’en avait entre 2010 et 2015.
Une inflation plus élevée attendue au cours des six prochains mois
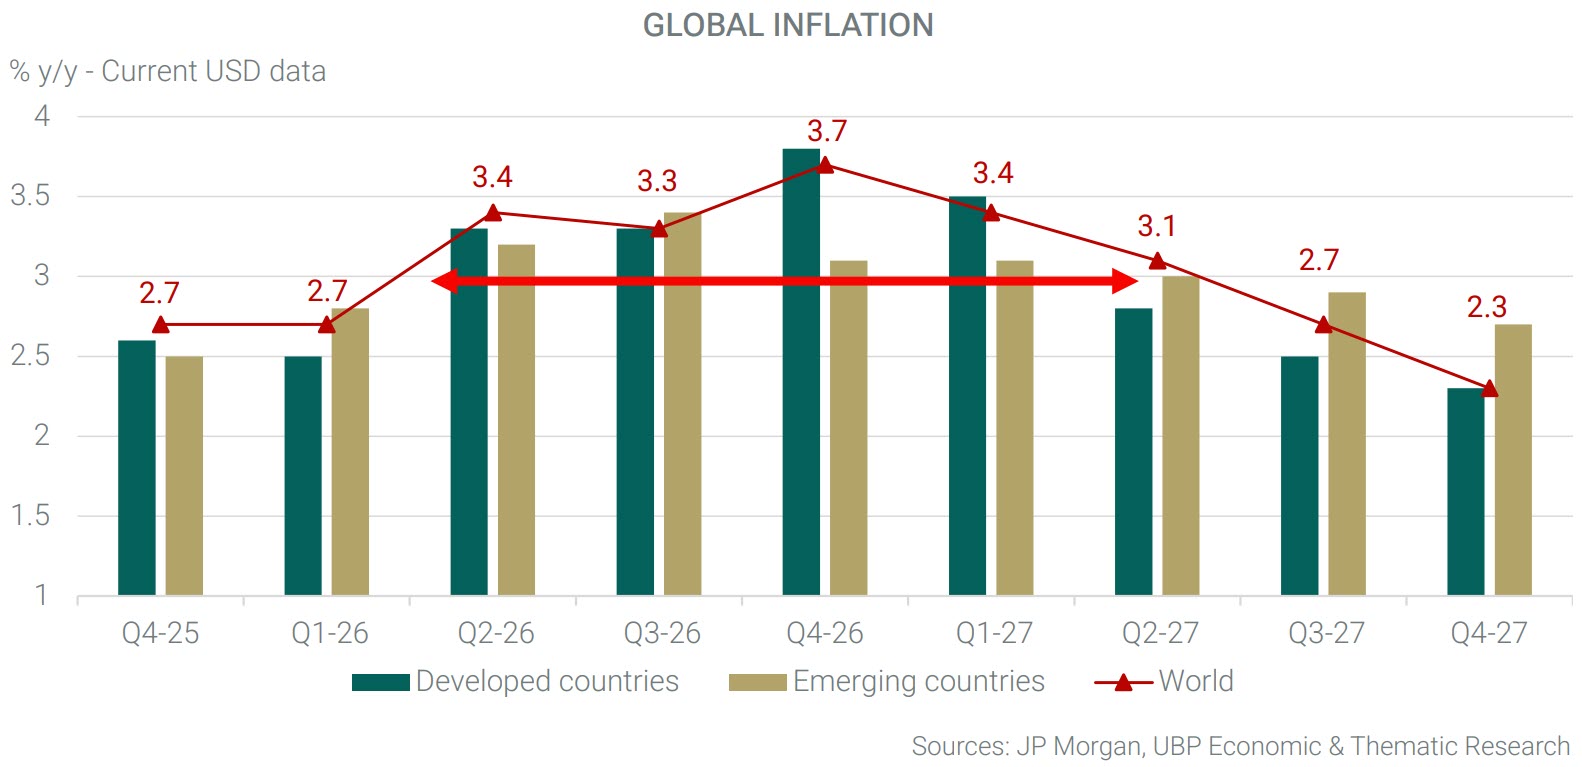
L’inflation devrait rester élevée au cours des prochains trimestres. De nouveaux pics sont possibles pendant l’hiver, les cours du pétrole restant volatils et exposés à des risques à la hausse. L’inflation devrait rester bien au-dessus des objectifs des banques centrales dans toutes les grandes régions au cours des prochains mois et tout au long du premier semestre 2027. L’inflation mondiale ne devrait pas revenir à une fourchette plus normale de 2,0 à 2,5 % avant le quatrième trimestre 2027 ou le début de l’année 2028.
Les prix de l’énergie restent le principal risque à court terme. La poursuite du conflit au Moyen-Orient pourrait se traduire par une hausse des coûts énergétiques – notamment des prix du Brent, proches de 120 dollars américains le baril – qui se répercuterait sur les biens et services de base. Ce risque serait particulièrement important si les entreprises répercutaient sur les consommateurs la hausse des coûts des matières premières, des transports et de la main-d’œuvre.
Ces pressions devraient être les plus marquées aux États-Unis, où la demande reste solide, même si les répercussions mondiales ont jusqu’à présent été limitées. L’inflation américaine devrait rebondir à plus de 4 % en glissement annuel au cours des prochains mois ; l’inflation sous-jacente des dépenses de consommation personnelles (PCE) devrait rester proche de 3 %, tandis que l’inflation sous-jacente de l’indice des prix à la consommation (IPC) pourrait également avoisiner les 3 % en glissement annuel.
Les pressions sur les prix alimentaires pourraient également s’intensifier en raison des effets du phénomène El Niño. Ces pressions ont d’abord touché les économies émergentes, mais elles commencent désormais à préoccuper les marchés développés également. Conjuguées, les pressions sur les prix de l’énergie et des denrées alimentaires pourraient maintenir l’inflation globale à un niveau élevé tout en augmentant le risque d’une nouvelle hausse de l’inflation sous-jacente. L’inflation dans la zone euro devrait atteindre de nouveaux sommets, dépassant les 4 % en glissement annuel sous l’effet combiné des prix des denrées alimentaires et de l’énergie, ainsi que de la persistance de l’inflation dans le secteur des services.
Un resserrement de la politique monétaire dans un contexte de dépenses budgétaires soutenues
Les banques centrales sont passées d’une orientation neutre ou accommodante au début de l’année 2026 à une orientation modérément restrictive, accompagnée d’un discours globalement plus ferme. Les conditions financières se sont resserrées dans les principales économies, bien que ce ne soit pas encore de manière spectaculaire. Les décideurs cherchent généralement à positionner les taux d’intérêt à leur niveau neutre respectif, ou légèrement au-dessus.
Selon notre scénario, après l’attitude attentiste adoptée par plusieurs banques centrales en octobre, de nouvelles hausses graduelles des taux pourraient être mises en œuvre au cours du quatrième trimestre 2026 ou du premier trimestre 2027. Toutefois, le rythme et l’ampleur de ces hausses varieront d’une banque centrale à l’autre, en fonction des conditions nationales.
La Réserve fédérale américaine devrait relever son taux directeur à 4,25 % en décembre, avec une nouvelle hausse possible à 4,50 % au premier trimestre 2027 si la demande et l’inflation sous-jacente restent fortes. La Banque centrale européenne (BCE), dont le taux s’établit actuellement à 2,50 %, pourrait le porter à 2,75 % si les prix de l’énergie continuent d’augmenter. Lors de la dernière réunion de la BCE, Christine Lagarde a indiqué que « la direction à suivre [en matière de taux] est claire ». La Banque d’Angleterre (BoE) a entamé son cycle de resserrement début novembre avec une hausse de 25 points de base à 4,00 % et pourrait relever ses taux une nouvelle fois jusqu’à un niveau terminal de 4,25 %. Aucun renversement de ce cycle mondial de resserrement n’est attendu avant que les prix du pétrole et la situation géopolitique ne se stabilisent.
Si les risques inflationnistes persistent, les banques centrales devront, en 2027, choisir entre maîtriser l’inflation en freinant plus fortement la demande intérieure – en particulier aux États-Unis – ou accepter que l’inflation reste proche de 3 % à moyen terme.
La politique budgétaire reste globalement favorable, avec des déficits élevés et une dette publique en hausse dans toutes les grandes économies en 2026, une tendance qui devrait se poursuivre en 2027. Dans certains pays, les mesures de soutien budgétaire ont été réactivées pour atténuer le choc énergétique qui touche divers secteurs. Toutefois, et en particulier dans la zone euro, ce soutien se fait au prix de déficits plus importants, ce qui alimente les inquiétudes concernant le risque souverain et la viabilité de la dette.
Comment obtenir la version complète de l’UBP House View :
- Clients privés : veuillez contacter votre chargé de clientèle
- Clients institutionnels : veuillez contacter votre représentant institutionnel
- Tous les utilisateurs : abonnez-vous à notre newsletter « UBP House View » (remplissez le formulaire ci-dessous et cochez la case « UBP House View »)
Les instruments financiers et les stratégies d’investissement présentés dans ce document sont fournis à titre purement informatif. Ils peuvent différer de ceux effectivement détenus dans le portefeuille d’un investisseur. En fonction de la juridiction et du profil d’investissement, un ou plusieurs de ces instruments et stratégies – y compris, le cas échéant, les options – peuvent ne pas être autorisés, disponibles ou adaptés. Les opinions exprimées dans le présent document sont valables au 11 novembre 2026 et sont susceptibles d’être modifiées sans préavis. Les prévisions, projections ou objectifs, le cas échéant, sont donnés à titre indicatif uniquement et ne constituent en aucun cas une garantie.