Alors que les actifs traditionnels sont de plus en plus influencés par les mêmes facteurs mondiaux, la diversification peut passer par la recherche de sources de rendement véritablement différentes.
La diversification est un principe fondamental de la constitution d'un portefeuille, mais détenir davantage de titres ne signifie pas nécessairement disposer d'un plus grand nombre de sources de rendement indépendantes.
Les récentes évolutions du marché en offrent un exemple frappant : les prix de l’énergie sont devenus un facteur d’influence exceptionnellement puissant sur les obligations des marchés développés. En septembre, la corrélation sur trois mois entre les cours du pétrole WTI et le rendement des bons du Trésor américain à 10 ans a atteint 65 %, son plus haut niveau depuis 1990¹. Cette relation s’est également manifestée sur les marchés obligataires souverains européens, la hausse des prix de l’énergie ayant alimenté les craintes inflationnistes et modifié les anticipations en matière de politique monétaire.
Pour les investisseurs, cela représente un défi. Un portefeuille peut contenir de nombreux titres différents, mais si ceux-ci réagissent de plus en plus aux mêmes forces mondiales, la diversification qu’ils offrent risque d’être moins efficace précisément au moment où elle est le plus nécessaire.
C’est là que la dette des marchés émergents peut apporter une dimension supplémentaire.
La dette des marchés émergents n’est pas totalement à l’abri des chocs mondiaux, mais elle offre une exposition à des économies caractérisées par des cycles monétaires, des devises et des moteurs nationaux différents ; surtout, bon nombre de ces marchés sont devenus plus résilients face aux chocs externes qui, historiquement, dominaient leur performance.
1Financial Times, 29 septembre 2026.
Lorsque différents actifs partagent les mêmes risques
Les relations historiques permettent d’illustrer ce défi. Dans quelle mesure les différents actifs ont-ils évolué de concert ?
|
Performance |
Obligations mondiales |
Actions américaines |
|---|---|---|
|
Titres américains « investment grade » |
0,85 |
0,34 |
|
Titres américains à haut rendement |
0,62 |
0,72 |
|
Obligations d'entreprises des marchés émergents |
0,67 |
0,40 |
|
Obligations souveraines des marchés émergents |
0,72 |
0,53 |
|
Marchés émergents en monnaie locale |
0,68 |
0,47 |
|
Marchés frontières |
0,50 |
0,54 |
Sources : Bloomberg Finance L.P., calculs de l’UBP. Données de performance hebdomadaires du 30 septembre 2020 au 30 septembre 2026. Obligations mondiales : indice Bloomberg Global Aggregate ; actions américaines : indice S&P 500 ; titres américains notés « investment grade » : indice ICE BofA US Investment Grade ; obligations américaines à haut rendement : indice ICE BofA US High Yield ; dette d’entreprise des marchés émergents : J.P. Morgan CEMBI Broad Diversified ; dette souveraine des marchés émergents : J.P. Morgan EMBI Global Diversified ; dette en monnaie locale des marchés émergents : J.P. Morgan GBI-EM Global Diversified (non couverte) ; dette des marchés frontières : J.P. Morgan NEXGEM. Les performances passées ne préjugent pas des résultats actuels ou futurs.
Plus le chiffre est proche de 1, plus deux placements ont eu tendance à évoluer de concert. Les résultats révèlent une distinction importante : les obligations américaines « investment grade » ont historiquement évolué en étroite corrélation avec l’ensemble du marché obligataire mondial, tandis que les obligations américaines à haut rendement ont davantage suivi le comportement des actions.
La dette des marchés émergents (EMD) présente une dynamique différente et, surtout, celle-ci varie d’un segment à l’autre.
La dette d’entreprise des marchés émergents a affiché une corrélation relativement faible avec les actions américaines, tandis que la dette des marchés frontières s’est particulièrement démarquée des obligations mondiales ; la dette souveraine et celle libellée en monnaie locale se situent quant à elles entre les deux.
Cela est important car l’argument en faveur de la diversification des marchés émergents ne repose pas sur l’identification d’un segment se comportant différemment de tous les autres ; il découle de la combinaison de marchés dont les moteurs de rendement sont eux-mêmes différents.
Cette diversité offre aux investisseurs l’accès à un atout de plus en plus précieux : plusieurs façons de se diversifier.
Les marchés émergents ne sont plus ce qu’ils étaient
Au cours des cycles précédents, une hausse des taux américains, un dollar plus fort ou un choc inflationniste externe pouvaient rapidement mettre à nu les vulnérabilités des marchés émergents. Aujourd’hui, la donne a changé.
De nombreuses banques centrales des marchés émergents ont réagi au choc inflationniste de 2022 plus tôt que leurs homologues des marchés développés. Cette discipline de politique monétaire a contribué à préserver les ratios d’endettement, les comptes courants, les soldes budgétaires, les taux d’intérêt réels et les réserves de change.
La base d’investisseurs a également évolué. Les investisseurs nationaux détiennent désormais près de 87 % de la dette locale des marchés émergents². L’épaississement des réserves locales issues des fonds de pension, des assurances et de l’épargne constitue une source de demande plus stable et réduit la dépendance vis-à-vis des capitaux étrangers, qui avait amplifié les périodes de tensions sur les marchés par le passé.
Il s’agit là d’un changement structurel important.
Les chocs mondiaux continuent de toucher les marchés émergents, mais, de plus en plus, la suite des événements est déterminée au niveau local.
L’inflation peut être différente. La politique monétaire peut être différente. Les conditions budgétaires peuvent être différentes. Et la réaction des obligations et des devises peut donc également être différente.
Comme l’a souligné Thomas Christiansen, responsable des titres à revenu fixe des marchés émergents chez UBP, « l’amélioration des cadres politiques et l’épaississement des marchés nationaux font que de nombreuses économies émergentes sont de plus en plus guidées par leurs propres cycles économiques plutôt que de se contenter de suivre la Réserve fédérale ».
Thomas Christiansen, Head of Emerging Markets Fixed IncomeGrâce à l'amélioration des cadres réglementaires et à l'élargissement des marchés nationaux, de nombreuses économies émergentes sont de plus en plus guidées par leurs propres cycles économiques, plutôt que de se contenter de suivre la Réserve fédérale.
Des décisions récentes illustrent cette indépendance. Alors que la Fed a relevé ses taux et pourrait envisager un nouveau resserrement, le Brésil a réduit les siens, l’Afrique du Sud les a relevés et la Hongrie les a maintenus inchangés. Le Nigeria et la Zambie ont procédé à des baisses beaucoup plus importantes, tandis que la Colombie a également suivi sa propre voie, guidée principalement par l’inflation et les conditions de croissance nationales.
Il n’existe pas de cycle monétaire unique pour les marchés émergents : les banques centrales réagissent de plus en plus à leur propre situation nationale plutôt que de se contenter de suivre la Fed.
Le choc peut être mondial ; les résultats d’investissement pour les marchés émergents ne le sont pas nécessairement.
2J.P. Morgan Market Research, Global Bond Monitor T3 2026 et « EM local heroes ».
Quand la diversification améliore le portefeuille
Il est utile de disposer de différents moteurs de rendement, mais en fin de compte, la diversification doit fonctionner au niveau du portefeuille.
L’UBP a testé ce principe à travers une analyse de la frontière d’efficacité sur cinq ans. À partir d’un portefeuille traditionnel composé d’obligations et d’actions mondiales, l’ajout de chacun des segments des marchés émergents analysés a amélioré le profil historique risque/rendement, augmentant les rendements potentiels sans augmentation proportionnelle du risque.
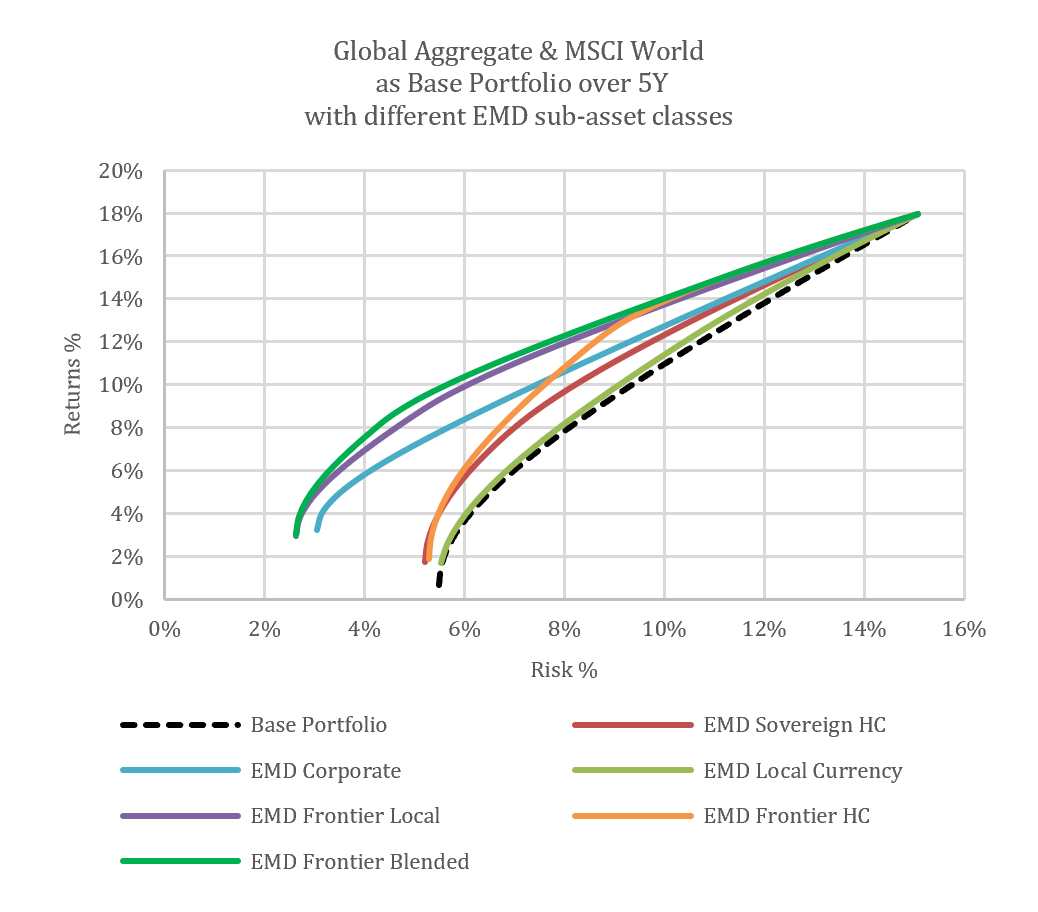
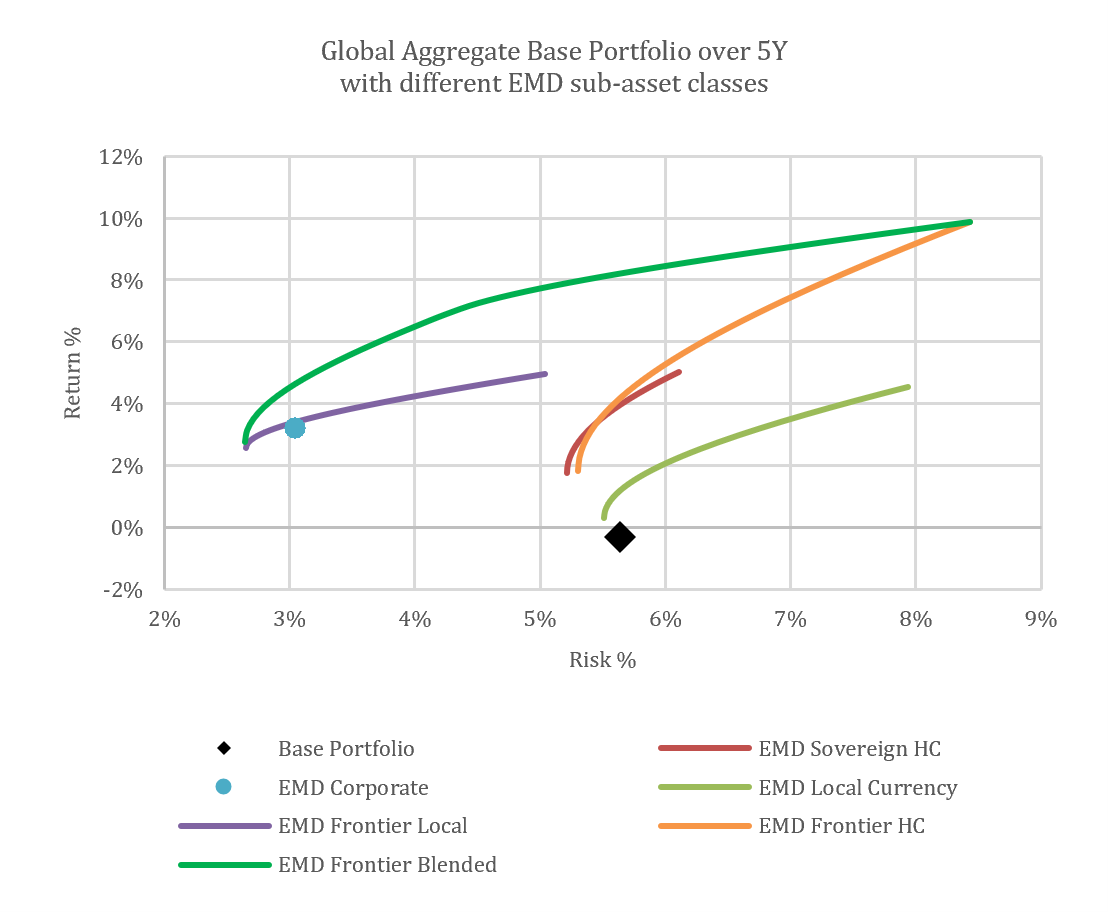
*Sources : Bloomberg Finance L.P. et calculs de l’UBP. À titre indicatif uniquement. Données du 31 août 2021 au 31 août 2026. Portefeuille de base équilibré : indice Bloomberg Global Aggregate et indice MSCI World ; portefeuille de base obligataire : indice Bloomberg Global Aggregate. EMD Corporate : J.P. Morgan CEMBI Broad Diversified ; EMD Sovereign HC : J.P. Morgan EMBI Global Diversified ; EMD Local Currency : J.P. Morgan GBI-EM Global Diversified ; EMD Frontier Local : Frontier Market Composite Index (monnaie locale) ; EMD « Frontier HC » : indice J.P. Morgan Next Generation Markets (NEXGEM) ; EMD « Frontier Blended » : 50 % « Frontier HC » / 50 % « Frontier Local ». Les performances passées ne préjugent pas des résultats actuels ou futurs.
Les résultats ont été particulièrement remarquables pour la dette en devises mixtes des marchés frontières, les titres souverains en devises fortes et les obligations d’entreprises des marchés émergents. De plus, cet effet ne s’est pas limité aux portefeuilles multi-actifs : au sein d’une allocation purement obligataire, la dette d’entreprises des marchés émergents et celle des marchés frontières ont également historiquement amélioré leur potentiel de rendement par rapport aux obligations traditionnelles des marchés développés, tout en conservant des caractéristiques de risque attractives.
Un rôle accru dans les portefeuilles mondiaux
Les données indiquent que la dette émergente (EMD) est appelée à jouer un rôle plus important dans les portefeuilles mondiaux. Un revenu attractif ne doit pas nécessairement se faire au détriment de la diversification. Au sein d’un univers d’investissement vaste et de plus en plus mature, les investisseurs peuvent bénéficier des deux, tout en s’exposant à des opportunités que les allocations traditionnelles sur les marchés développés ne permettent pas toujours de saisir.
Pour les investisseurs, cela rend la dette des marchés émergents particulièrement pertinente aujourd’hui. L’objectif n’est pas simplement d’ajouter davantage de rendement ou d’actifs, mais de construire un portefeuille offrant davantage de sources de performance.
Chez Union Bancaire Privée, notre plateforme dédiée à la dette des marchés émergents s’appuie sur plus de 20 ans d’expérience dans cette classe d’actifs, avec une expertise spécialisée couvrant les obligations souveraines en devises fortes, le crédit d’entreprise, la dette en monnaie locale et les marchés frontières. Cette diversité permet à nos spécialistes d’évaluer les opportunités dans l’ensemble de l’univers de la dette des marchés émergents et d’identifier les domaines où différentes sources de revenus et de rendement peuvent contribuer le plus efficacement aux portefeuilles mondiaux.
Les opinions exprimées dans le présent document sont valables au 6 octobre 2026 et sont susceptibles d'être modifiées sans préavis. Le lecteur ne doit pas considérer ces informations comme des conseils d'analyse ou d'investissement concernant un fonds, une stratégie ou un titre en particulier. Les performances passées ne préjugent pas des résultats actuels ou futurs. Les prévisions, projections ou objectifs, lorsqu’ils sont fournis, sont donnés à titre indicatif uniquement et ne sont en aucun cas garantis.
Les points de vue et opinions exprimés par les gérants de fonds (internes ou externes) peuvent différer de la vision de la société. Ils sont communiqués à titre informatif et ne constituent ni un conseil en investissement ni une recommandation.