Après un deuxième trimestre exceptionnellement solide pour les fonds spéculatifs, le troisième trimestre a été marqué par une période de consolidation, accompagnée d'un revirement marqué dans la performance relative des stratégies de ces fonds.
Points clés
- Après un deuxième trimestre exceptionnellement solide pour les performances des hedge funds, le troisième trimestre a été marqué par une période de consolidation, caractérisée par une forte rotation des performances relatives des stratégies de hedge funds. Deux thèmes étroitement liés ont un impact profond sur diverses classes d’actifs traditionnelles et sur les stratégies de fonds spéculatifs associées : les dépenses d’investissement dans l’intelligence artificielle (IA) ont un impact durable sur la croissance économique réelle et les bénéfices, tandis que la baisse de l’épargne mondiale entraîne une hausse des rendements obligataires.
- Du côté des stratégies actions, la correction subie en juillet par le secteur technologique semble avoir été de nature technique, la réduction de l’endettement ayant été très marquée. À l’avenir, la croissance sous-jacente des bénéfices et les valorisations restent attractives, mais dans les secteurs de l’« ancienne économie » – y compris en Europe –, un coût du capital plus élevé pourrait peser davantage sur les valorisations.
- Sur le front du crédit, nous conservons une vision constructive sur l’arbitrage d’obligations convertibles, en raison à la fois de la qualité des gérants et des fondamentaux sous-jacents du marché. La stratégie de valeur relative (RV) sur les titres à revenu fixe reste confrontée à des difficultés en raison de la structure du marché.
- La demande d’exposition aux hedge funds continue de s’accélérer à mesure que les investisseurs reviennent vers cette classe d’actifs. La difficulté réside dans le fait que les gestionnaires de premier plan ont fermé leurs fonds aux nouveaux investisseurs ; il sera donc difficile de reproduire les performances historiques pour les nouveaux investisseurs.
Bilan des performances
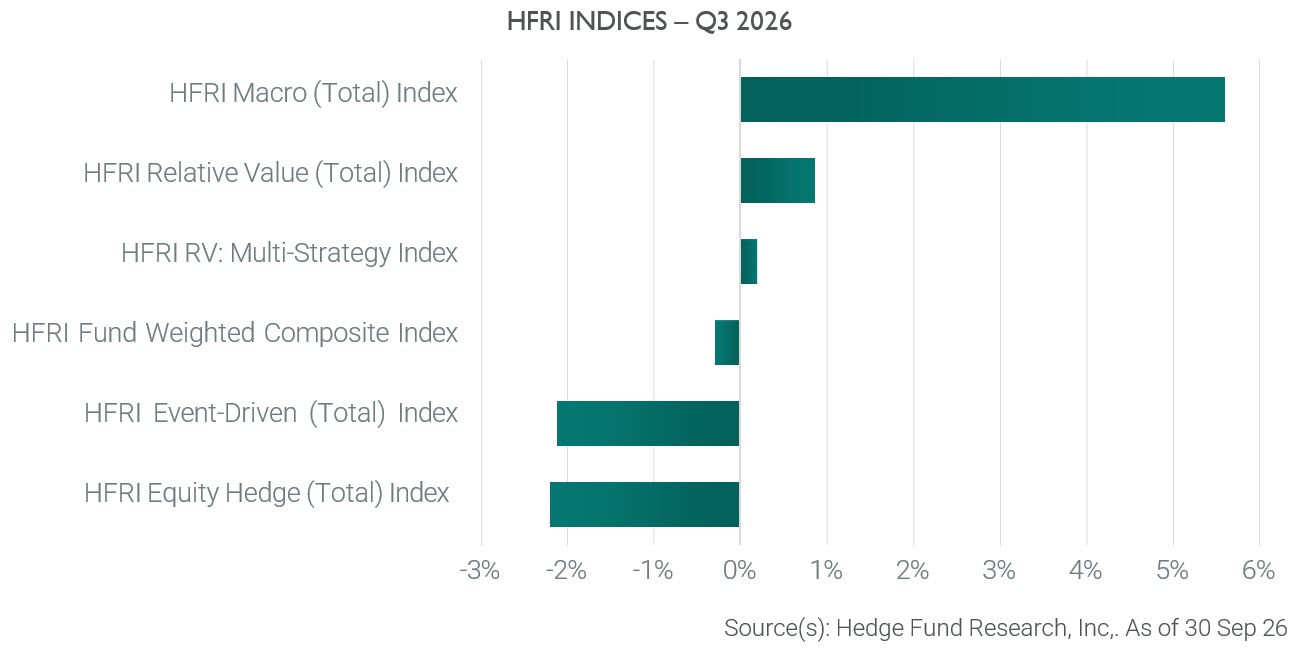
Performance des stratégies
Après le rebond des actions lié à l’appétit pour le risque observé au deuxième trimestre 26, le mois de juillet a d’abord été marqué par une forte correction, dépassant parfois −50 %, sur les titres liés à l’IA, qui avaient surchauffé. Cette correction a semblé atteindre un plancher lorsque les fonds aux positions les plus agressives ont été contraints de réduire leur effet de levier, permettant ainsi aux fournisseurs de liquidité de tirer parti du rebond de soulagement. Alors que les marchés boursiers liés aux technologies restent portés par une forte croissance des bénéfices et des flux de trésorerie positifs, les marchés de l’« ancienne économie » et ceux des titres à revenu fixe ont été pénalisés par la hausse des taux d’intérêt sur l’ensemble des marchés développés. Le virage de la Réserve fédérale américaine (Fed) vers une position plus restrictive et les tentatives du Trésor américain d’aplatir la courbe des taux ont mis en évidence le resserrement des conditions de liquidité pour les investisseurs. Cela a entraîné une faiblesse des secteurs boursiers sensibles aux taux, tels que l’immobilier et les services aux collectivités, tandis que les rendements obligataires ont augmenté sous l’effet combiné de la hausse des taux et de l’élargissement des spreads de crédit. Cet environnement s’est avéré plus difficile pour les stratégies « Equity Long Short » (L/S) et « RV ». En revanche, les stratégies macroéconomiques étaient largement positionnées à la baisse sur les titres obligataires.
Performance des sous-stratégies
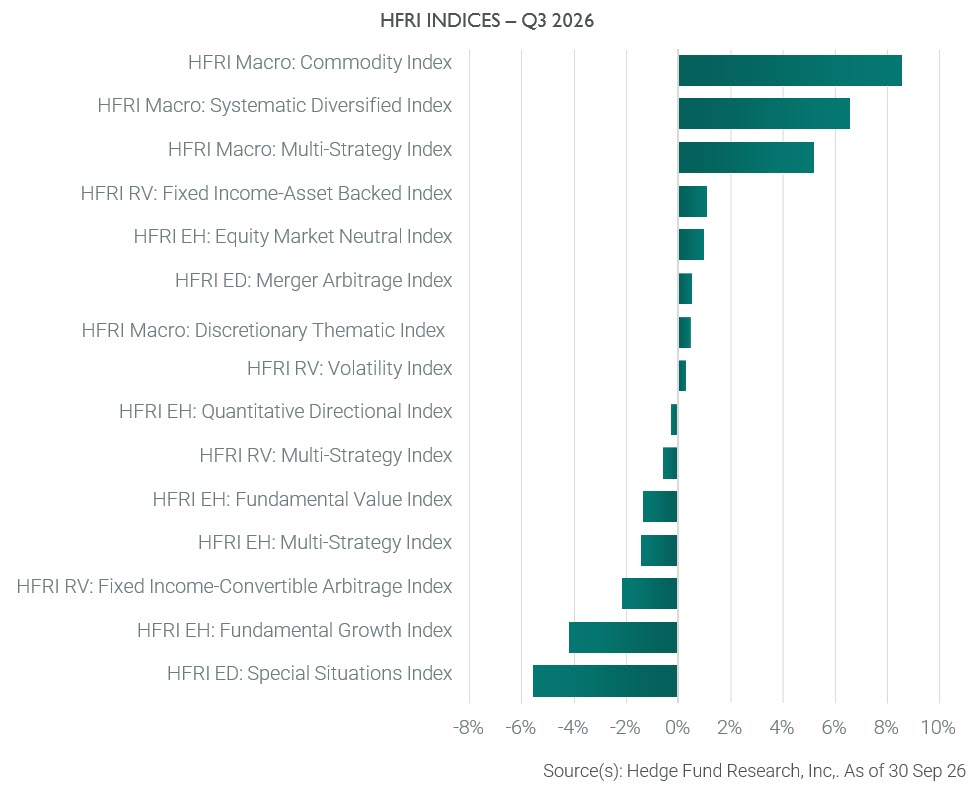
Les stratégies macro systématiques ont enregistré un trimestre de performances exceptionnelles, portées par les facteurs techniques et la dynamique des marchés obligataires d’État des pays développés. Les positions courtes sur la partie longue des courbes de taux ont tiré parti de la vague de ventes observée en France et aux États-Unis, alors que les rendements à 10 ans dépassaient 5,2 %. Des gains ont été enregistrés sur la plupart des périodes de détention et ont permis aux gestionnaires sous-jacents de réaliser en septembre certains de leurs meilleurs résultats mensuels. À l’inverse, les stratégies fondées sur l’analyse fondamentale ont connu des difficultés, les gestionnaires macro discrétionnaires ayant adopté une vision accommodante de l’inflation, traduite par des positions longues sur les obligations, alors que la Fed a changé de cap et relevé ses taux de 25 points de base (pb). Les gestionnaires «Fundamental Growth», qui s’étaient massés sur un petit nombre de «titres phares» identifiés par l’IA, ont été contraints de réduire leur exposition au risque tout au long du mois de juillet et ont ainsi manqué le rebond qui a suivi. Enfin, les gestionnaires «Fixed Income RV» ont connu des difficultés, les écarts liés à la macroéconomie s’étant creusés sur différents marchés.
Aperçu des hedge funds
Pourquoi y a-t-il si peu de hedge funds à effet de levier long ?
La question est simple : pourquoi n’y a-t-il pas davantage de fonds spéculatifs qui recourent à l’effet de levier sur un portefeuille concentré d’actifs de haute qualité ? Étant donné que les marchés connaissent depuis 2009 une tendance haussière largement marquée par l’appétit pour le risque, pourquoi ne pas acheter 10 à 20 actifs de premier ordre et les exploiter à fond grâce à l’effet de levier ?
La réponse superficielle est que beaucoup ont essayé, et qu’ils ont tendance à échouer de manière spectaculaire plutôt que de se retirer sans faire de vagues. Les gros titres concernant Situational Awareness et certains de ses concurrents lors de la vague de ventes d’actions liée à l’IA en juillet font sensation : le fonds avait atteint 45 milliards de dollars à son apogée et affiché des rendements époustouflants, avant de perdre environ les deux tiers de sa valeur en moins d’un mois.
Mais ces gros titres n’ont rien de nouveau ; ils s’inscrivent dans un schéma récurrent. Archegos Capital Management s’est effondré en 2021, avec des répercussions plus larges pour le Crédit Suisse, et un certain nombre de fonds d’actions européens ont connu un sort similaire en 2008. Ce schéma ne se limite pas non plus aux gérants d’actions. Les investisseurs en titres de crédit, censés être plus prudents, ont suivi le même scénario d’échec avec les titres adossés à des actifs (ABS) et les titres adossés à des créances hypothécaires (MBS), sous l’impulsion des fonds Bear Stearns au début de la crise financière mondiale de 2007-2008. Et le cas de LTCM en 1998 a montré que la stratégie d’un fonds peut avoir des répercussions bien au-delà des pertes subies par ses investisseurs.
Échecs des fonds spéculatifs : pertes en capital record
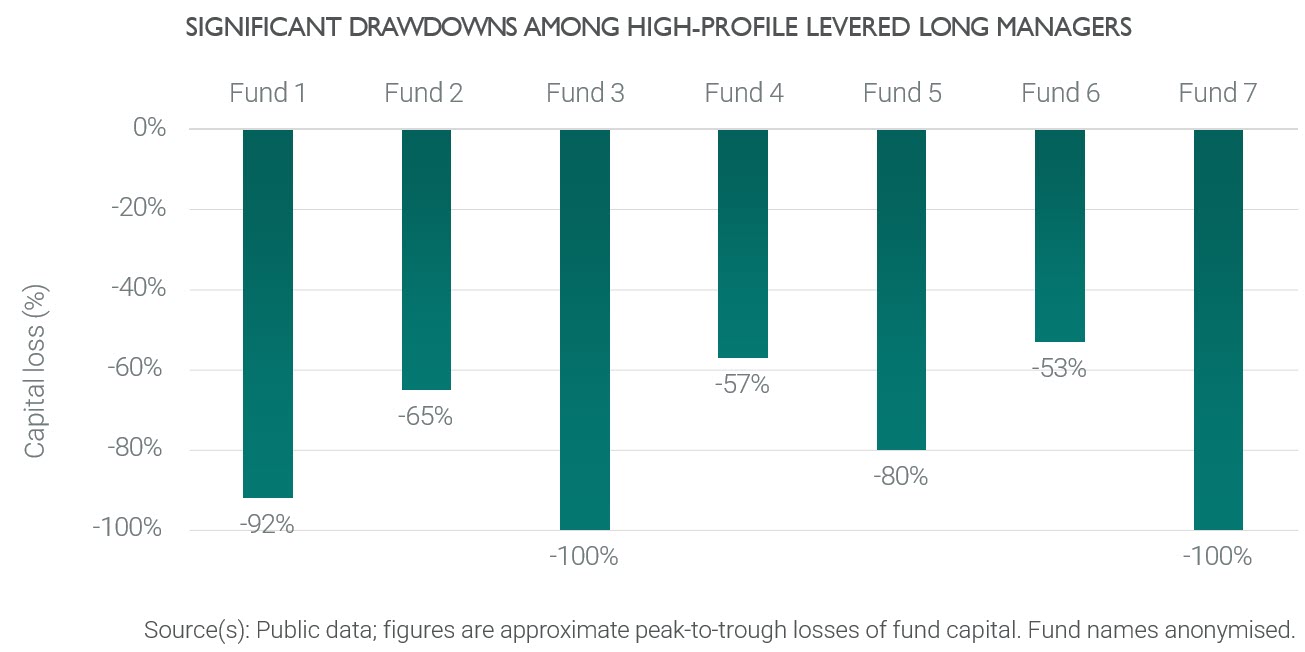
Y a-t-il un dénominateur commun à ces échecs ?
L’une des raisons tient au fait que les investisseurs souffrent d’un biais de récence aigu, qui semble s’accentuer à mesure qu’ils se concentrent de plus en plus sur le court terme et ont du mal à se souvenir des leçons tirées des précédents marchés baissiers. C’est pourquoi tant les gestionnaires que les investisseurs semblent incapables de tirer les leçons du passé et finissent par répéter les mêmes erreurs, ce qui explique pourquoi nous assistons à l’effondrement d’un fonds majeur tous les cinq ans environ.
Une autre raison tient à la structure opérationnelle des fonds. Comme pour tout investissement à effet de levier, ce sont la sécurité et la pérennité de votre financement et de votre base d’actifs qui vous permettent de résister aux fluctuations de valeur. Avant 2014, les fonds spéculatifs avaient encore tendance à offrir une liquidité de rachat trimestrielle, voire plus fréquente. Cela signifiait que, sur des marchés sous tension, lorsque les investisseurs avaient besoin de liquidités via des rachats de parts, les fonds à effet de levier se retrouvaient contraints de vendre au pire moment, cristallisant ainsi leurs pertes et déclenchant de nouvelles « ruées » sur le fonds. Ce phénomène a été particulièrement marqué pendant la crise financière mondiale ; lorsque certains fonds imposaient des restrictions de rachat, cela provoquait à son tour des ruées sur d’autres fonds et sur les courtiers principaux.
Depuis 2014, le secteur des fonds spéculatifs a remédié à ce problème en mettant en place des restrictions de rachat au niveau des investisseurs, ce qui évite le désendettement forcé et est de plus en plus largement accepté. Des stratégies telles que les plateformes ou les gestionnaires de portefeuilles multiples ont encore allongé les délais de rachat afin de minimiser ce risque.
La troisième raison est plus préoccupante : la gestion des risques du portefeuille, où un excès de confiance et une dépendance excessive à l’égard des indicateurs de risque standard favorisent des niveaux de risque plus élevés. Si les gestionnaires se concentraient davantage sur les conditions de crise lors de la construction de leur portefeuille et reconnaissaient que les actions présentent un fort biais négatif (queues gauches épaisses), nous pourrions alors observer une proportion plus importante de fonds « longs » (mais moins endettés) au sein de l’univers des fonds spéculatifs.
Une meilleure mesure de la perte potentielle en situation de crise n’est pas la valeur à risque (VaR), mais la VaR conditionnelle (CVaR), qui mesure la perte moyenne attendue dans les 5 % des scénarios les plus défavorables. Pour l’indice MSCI World en dollars américains, la CVaR implique actuellement une perte attendue de 14 %. En appliquant un effet de levier d’environ 3, la perte attendue s’élève à plus de 40 % ; pour des marchés plus volatils tels que le Nasdaq, la perte potentielle est bien plus importante.
Quelle est la solution pour les investisseurs ?
D’un point de vue philosophique, les investisseurs doivent comprendre que leur allocation en hedge funds est conçue pour une création de richesse résiliente, et non pour «s’enrichir rapidement». Lorsqu’un investisseur a une forte conviction sur un thème, celle-ci pourrait être mise en œuvre plus efficacement et bénéficierait d’une plus grande liquidité via une structure «delta-one» ou basée sur des options plutôt que par le biais d’un hedge fund.
Lorsqu’ils sélectionnent et suivent les gestionnaires, les investisseurs devraient :
- Investir auprès de gestionnaires ayant géré des capitaux selon leur stratégie pendant au moins une période de crise.
- S’assurer que les conditions de liquidité du fonds correspondent au profil de liquidité de la stratégie et des actifs sous-jacents.
- N’investir que dans des stratégies à effet de levier qui investissent dans des classes d’actifs liquides et performantes.
- Axer leur diligence raisonnable sur la construction du portefeuille et la gestion des risques du gestionnaire, y compris l’indépendance de la fonction de gestion des risques par rapport à l’équipe d’investissement.
Destiné aux investisseurs professionnels en Suisse ou aux investisseurs professionnels tels que définis par la législation applicable. Les investissements dans des fonds spéculatifs comportent des risques importants, notamment le risque d’illiquidité, le risque de perte en capital, ainsi que des risques spécifiques à la stratégie et liés à l’effet de levier.
Les opinions exprimées dans le présent document sont valables au 30 octobre 2026 et sont susceptibles d’être modifiées sans préavis. Le lecteur ne doit pas se fier à ces informations comme s’il s’agissait d’une analyse ou d’un conseil en investissement concernant un fonds, une stratégie ou un titre en particulier. Les performances passées ne préjugent pas des résultats actuels ou futurs. Les prévisions, projections ou objectifs, lorsqu’ils sont fournis, sont donnés à titre indicatif uniquement et ne sont en aucun cas garantis.
Les points de vue et opinions exprimés par les gérants de fonds (internes ou externes) peuvent différer de la vision de la société. Ils sont communiqués à titre informatif et ne constituent ni un conseil en investissement ni une recommandation.