À medida que os ativos tradicionais partilham cada vez mais os mesmos fatores globais, a diversificação pode depender da identificação de fontes de rendimento genuinamente diferentes.
A diversificação é um princípio fundamental da construção de carteiras, mas deter mais títulos não significa necessariamente dispor de mais fontes independentes de rendimento.
Os recentes movimentos do mercado constituem um exemplo notável: os preços da energia tornaram-se um fator impulsionador invulgarmente forte das obrigações dos mercados desenvolvidos. Em setembro, a correlação a três meses entre os preços do petróleo WTI e a taxa de rendibilidade das obrigações do Tesouro dos EUA a 10 anos atingiu 65% — o seu nível mais elevado desde 1990¹. Esta relação também tem sido visível nos mercados de obrigações de Estado europeus, uma vez que os preços mais elevados da energia têm alimentado preocupações com a inflação e alterado as expectativas em relação à política monetária.
Para os investidores, isto representa um desafio. Uma carteira pode conter muitos títulos diferentes, mas se estes estiverem a responder cada vez mais às mesmas forças globais, a diversificação que proporcionam pode revelar-se menos eficaz precisamente quando é mais necessária.
É aqui que a dívida dos mercados emergentes pode acrescentar outra dimensão.
A dívida dos mercados emergentes não está totalmente imune a choques globais, mas proporciona exposição a economias com ciclos monetários, moedas e fatores internos diferentes e, mais importante ainda, muitos destes mercados tornaram-se mais resilientes aos choques externos que, historicamente, dominavam o seu desempenho.
1Financial Times, 29 de setembro de 2026.
Quando diferentes ativos partilham os mesmos riscos
As relações históricas ajudam a ilustrar o desafio. Em que medida os diferentes ativos têm evoluído em sincronia?
|
Desempenho |
Obrigações globais |
Ações dos EUA |
|---|---|---|
|
Títulos com notação de investimento dos EUA |
0,85 |
0,34 |
|
Títulos de alto rendimento dos EUA |
0,62 |
0,72 |
|
Empresas dos mercados emergentes |
0,67 |
0,40 |
|
Títulos soberanos dos mercados emergentes |
0,72 |
0,53 |
|
Moeda local dos mercados emergentes |
0,68 |
0,47 |
|
Mercado de fronteira |
0,50 |
0,54 |
Fontes: Bloomberg Finance L.P., cálculos da UBP. Dados de desempenho semanal de 30 de setembro de 2020 a 30 de setembro de 2026. Obrigações globais: Índice Bloomberg Global Aggregate; ações dos EUA: Índice S&P 500; título de investimento dos EUA: Índice ICE BofA US Investment Grade; títulos de alto rendimento dos EUA: Índice ICE BofA US High Yield; dívida corporativa dos mercados emergentes: J.P. Morgan CEMBI Broad Diversified; dívida soberana dos mercados emergentes: J.P. Morgan EMBI Global Diversified; dívida em moeda local dos mercados emergentes: J.P. Morgan GBI-EM Global Diversified (sem cobertura); dívida de mercados fronteiriços: J.P. Morgan NEXGEM. O desempenho passado não é indicativo de resultados atuais ou futuros.
Quanto mais próximo de 1 for o valor, mais os dois investimentos tenderam a evoluir em sincronia. Os resultados revelam uma distinção importante: as obrigações com notação de investimento dos EUA têm, historicamente, evoluído em estreita sincronia com o mercado global de obrigações em geral, enquanto as obrigações de alto rendimento dos EUA partilharam, em maior medida, o comportamento das ações.
A dívida dos mercados emergentes (EMD) apresenta um padrão diferente e, mais importante ainda, não é o mesmo em todos os segmentos.
A dívida corporativa dos mercados emergentes tem apresentado uma correlação relativamente baixa com as ações dos EUA, enquanto a dívida dos mercados fronteiriços se tem diferenciado particularmente das obrigações globais; a dívida soberana e a dívida em moeda local situam-se algures entre as duas.
Isto é importante porque o argumento a favor da diversificação do EMD não depende de encontrar um segmento que se comporte de forma diferente de todos os outros; resulta da combinação de mercados cujos fatores de rendimento são, eles próprios, diferentes.
Essa amplitude dá aos investidores acesso a algo cada vez mais valioso: mais do que uma forma de diversificar.
Os mercados emergentes já não são o que eram
Em ciclos anteriores, taxas de juro mais elevadas nos EUA, um dólar mais forte ou um choque de inflação externo podiam rapidamente expor vulnerabilidades nos mercados emergentes. Hoje, o ponto de partida é diferente.
Muitos bancos centrais dos mercados emergentes responderam ao choque inflacionário de 2022 mais cedo do que os seus homólogos dos mercados desenvolvidos. Esta disciplina política ajudou a preservar os rácios da dívida, as balanças correntes, os saldos orçamentais, as taxas de juro reais e as reservas cambiais.
A base de investidores também mudou. Os investidores nacionais detêm agora cerca de 87% da dívida local dos mercados emergentes². Fundos locais de pensões, seguros e poupanças mais consistentes proporcionam uma fonte de procura mais estável e reduzem a dependência do capital estrangeiro que amplificava os períodos anteriores de tensão nos mercados.
Trata-se de uma importante mudança estrutural.
Os choques globais continuam a atingir os mercados emergentes, mas, cada vez mais, o que acontece a seguir é determinado a nível local.
A inflação pode ser diferente. A política monetária pode ser diferente. As condições orçamentais podem ser diferentes. E a reação das obrigações e das moedas pode, por conseguinte, ser também diferente.
Como salientou Thomas Christiansen, Diretor de Renda Fixa dos Mercados Emergentes da UBP, «a melhoria dos quadros políticos e a maior profundidade dos mercados internos significam que muitas economias dos mercados emergentes são cada vez mais impulsionadas pelos seus próprios ciclos económicos, em vez de seguirem simplesmente a Reserva Federal.»
Thomas Christiansen, Head of Emerging Markets Fixed IncomeA melhoria dos quadros políticos e a maior profundidade dos mercados internos significam que muitas economias dos mercados emergentes são cada vez mais impulsionadas pelos seus próprios ciclos económicos, em vez de se limitarem a seguir a Reserva Federal.
Decisões recentes ilustram essa independência. Enquanto a Reserva Federal aumentou as taxas e poderá considerar um novo aperto monetário, o Brasil tem vindo a reduzir as taxas, a África do Sul tem vindo a aumentá-las e a Hungria tem-nas mantido estáveis. A Nigéria e a Zâmbia procederam a reduções muito mais significativas, enquanto a Colômbia também seguiu o seu próprio caminho, impulsionada principalmente pela inflação interna e pelas condições de crescimento.
Não existe um ciclo monetário único para os mercados emergentes – os bancos centrais estão, cada vez mais, a responder às suas próprias condições internas, em vez de se limitarem a seguir o Fed.
O choque pode ser global; o resultado dos investimentos nos mercados emergentes não tem de o ser.
2J.P. Morgan Market Research, Global Bond Monitor 3.º trimestre de 2026 e «EM local heroes».
Quando a diversificação melhora a carteira
Diferentes fatores de rendimento são valiosos, mas, em última análise, a diversificação tem de funcionar ao nível da carteira.
A UBP testou isto através de uma análise da fronteira eficiente ao longo de cinco anos. Partindo de uma carteira tradicional de obrigações e ações globais, a adição de cada um dos segmentos de dívida de mercados emergentes (EMD) analisados melhorou o perfil histórico de risco-rendimento, aumentando os rendimentos potenciais sem um aumento proporcional do risco.
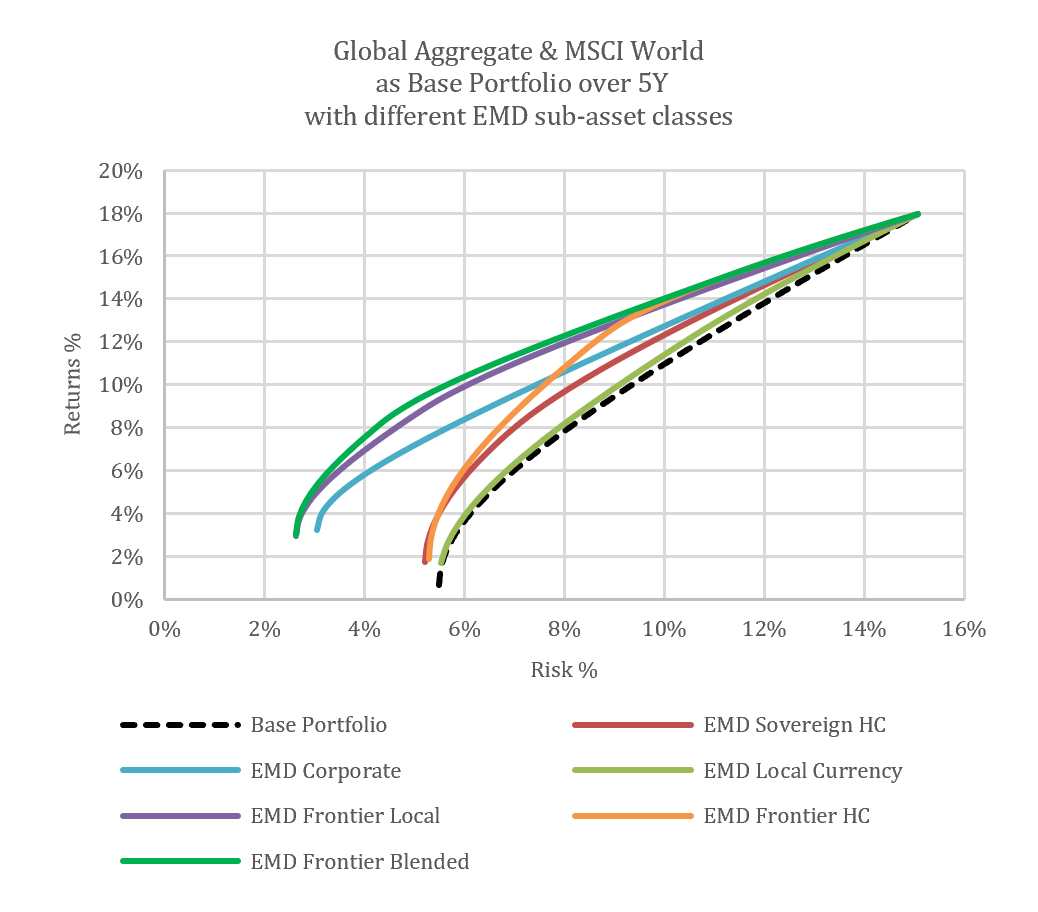
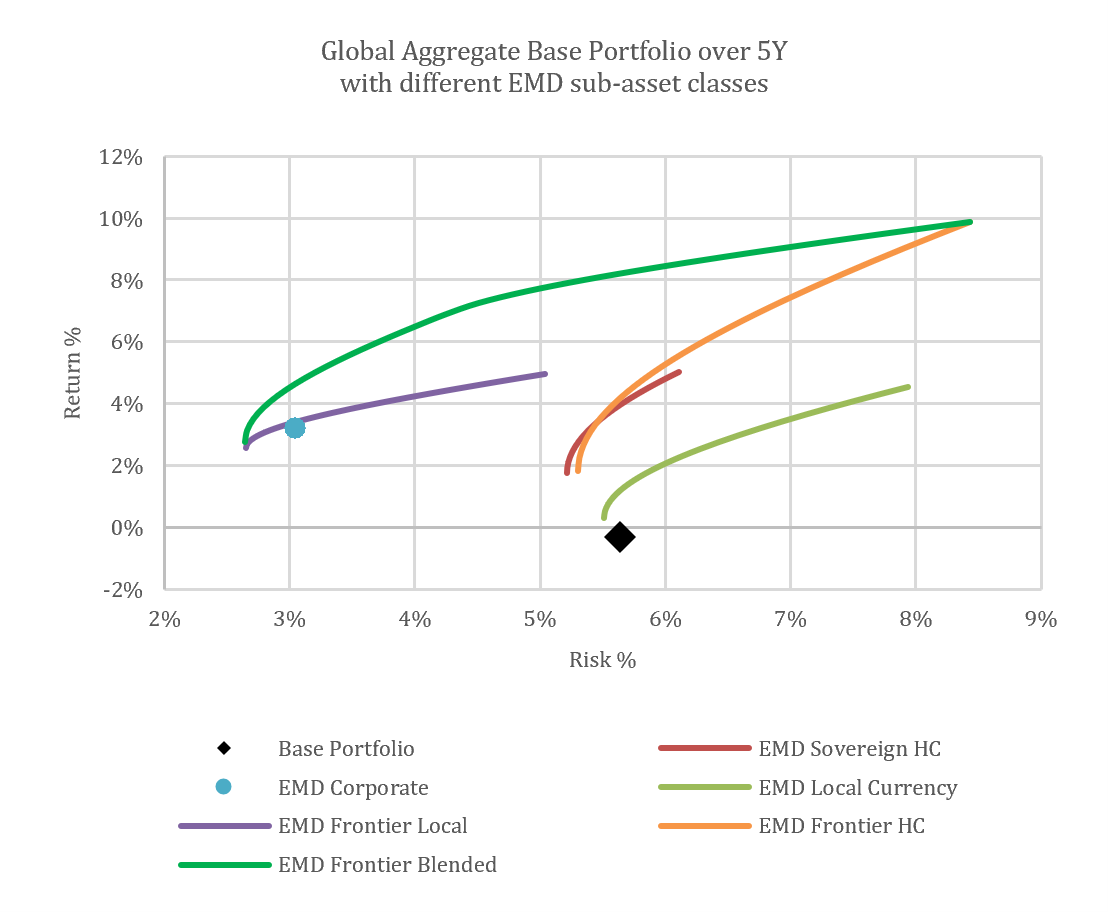
*Fontes: Bloomberg Finance L.P. e cálculos da UBP. Apenas para fins ilustrativos. Dados de 31 de agosto de 2021 a 31 de agosto de 2026. Carteira de base equilibrada: Índice Bloomberg Global Aggregate e Índice MSCI World; carteira de base de rendimento fixo: Índice Bloomberg Global Aggregate. EMD Corporativo: J.P. Morgan CEMBI Broad Diversified; EMD Soberano HC: J.P. Morgan EMBI Global Diversified; EMD Moeda Local: J.P. Morgan GBI-EM Global Diversified; EMD Mercados Fronteiriços Locais: Índice Composto de Mercados Fronteiriços (Moeda Local); EMD de Mercados Fronteiriços em Moeda Forte: Índice J.P. Morgan Next Generation Markets (NEXGEM); EMD de Mercados Fronteiriços Misto: 50% de Mercados Fronteiriços em Moeda Forte / 50% de Mercados Fronteiriços em Moeda Local. O desempenho passado não é indicativo de resultados atuais ou futuros.
Os resultados foram particularmente notáveis no caso da dívida mista de mercados fronteiriços, dos títulos soberanos em moeda forte e das obrigações de empresas dos mercados emergentes. Além disso, o efeito não se limitou às carteiras multiactivos: no âmbito de uma alocação exclusivamente em rendimento fixo, a dívida de empresas dos mercados emergentes e a dívida dos mercados fronteiriços também melhoraram historicamente o potencial de retorno em relação às obrigações tradicionais dos mercados desenvolvidos, mantendo simultaneamente características de risco atrativas.
Um papel mais importante nas carteiras globais
Os dados apontam para um papel mais abrangente da dívida de mercados emergentes (EMD) nas carteiras globais. Uma rentabilidade atrativa não tem de ser obtida em detrimento da diversificação. Num universo de investimento vasto e cada vez mais maduro, os investidores podem aceder a ambos, ao mesmo tempo que ganham exposição a oportunidades que as alocações tradicionais nos mercados desenvolvidos podem não captar.
Para os investidores, isso torna a dívida dos mercados emergentes (EMD) particularmente relevante hoje em dia. O objetivo não é simplesmente adicionar mais rendimento ou mais ativos, mas sim construir uma carteira com mais formas de gerar desempenho.
Na Union Bancaire Privée, a nossa plataforma de dívida dos mercados emergentes reúne mais de 20 anos de experiência em investimentos nesta classe de ativos, com conhecimentos especializados dedicados que abrangem títulos soberanos em moeda forte, crédito empresarial, dívida em moeda local e mercados de fronteira. Esta amplitude permite aos nossos especialistas avaliar oportunidades em todo o universo da dívida dos mercados emergentes e identificar onde as diferentes fontes de rendimento e retorno podem contribuir de forma mais eficaz para as carteiras globais.
As opiniões aqui expressas estão corretas à data de 6 de outubro de 2026 e estão sujeitas a alterações sem aviso prévio. O leitor não deve considerar estas informações como pesquisa ou aconselhamento de investimento relativamente a qualquer fundo, estratégia ou título específico. O desempenho passado não é indicativo de resultados atuais ou futuros. Quaisquer previsões, projeções ou metas, quando fornecidas, são meramente indicativas e não são garantidas de forma alguma.
As perspetivas e opiniões expressas pelos gestores de fundos (internos ou externos) podem diferir da visão da instituição. São partilhadas para fins informativos e não constituem aconselhamento de investimento nem uma recomendação.