Na sequência de um segundo trimestre excepcionalmente forte para os fundos de cobertura, o terceiro trimestre registou um período de consolidação, com uma acentuada rotação no desempenho relativo das estratégias dos fundos de cobertura.
Pontos-chave
- Após um segundo trimestre excepcionalmente forte em termos de desempenho dos fundos de cobertura, o terceiro trimestre foi um período de consolidação, uma vez que se verificou uma acentuada rotação no desempenho relativo das estratégias dos fundos de cobertura. Existem dois temas interligados que estão a ter um impacto profundo em várias classes de ativos tradicionais e nas estratégias de fundos de cobertura relacionadas: o investimento em capital fixo em inteligência artificial (IA) está a ter um impacto sustentado no crescimento económico real e nos lucros, e a diminuição da poupança global está a provocar um aumento das taxas de rendibilidade das obrigações.
- No âmbito das estratégias de ações, a correção no setor tecnológico em julho parece ter sido uma correção técnica, uma vez que a alavancagem foi reduzida de forma agressiva. Numa perspetiva futura, o crescimento subjacente dos lucros e as valorizações continuam a ser atrativos, mas nos setores da «velha economia» — incluindo a Europa — um custo de capital mais elevado poderá pressionar ainda mais as valorizações.
- No domínio do crédito, continuamos a ter uma visão construtiva sobre a arbitragem de obrigações convertíveis, com base tanto na qualidade dos gestores como nos fundamentos subjacentes do mercado. O valor relativo (RV) das obrigações continua a enfrentar desafios devido à estrutura do mercado.
- A procura por exposição a fundos de cobertura continua a acelerar, à medida que os investidores regressam a esta classe de ativos. O desafio reside no facto de os gestores de renome terem encerrado a aceitação de novos investidores, pelo que será difícil replicar os desempenhos históricos para os novos investidores.
Análise de desempenho
Desempenho da estratégia
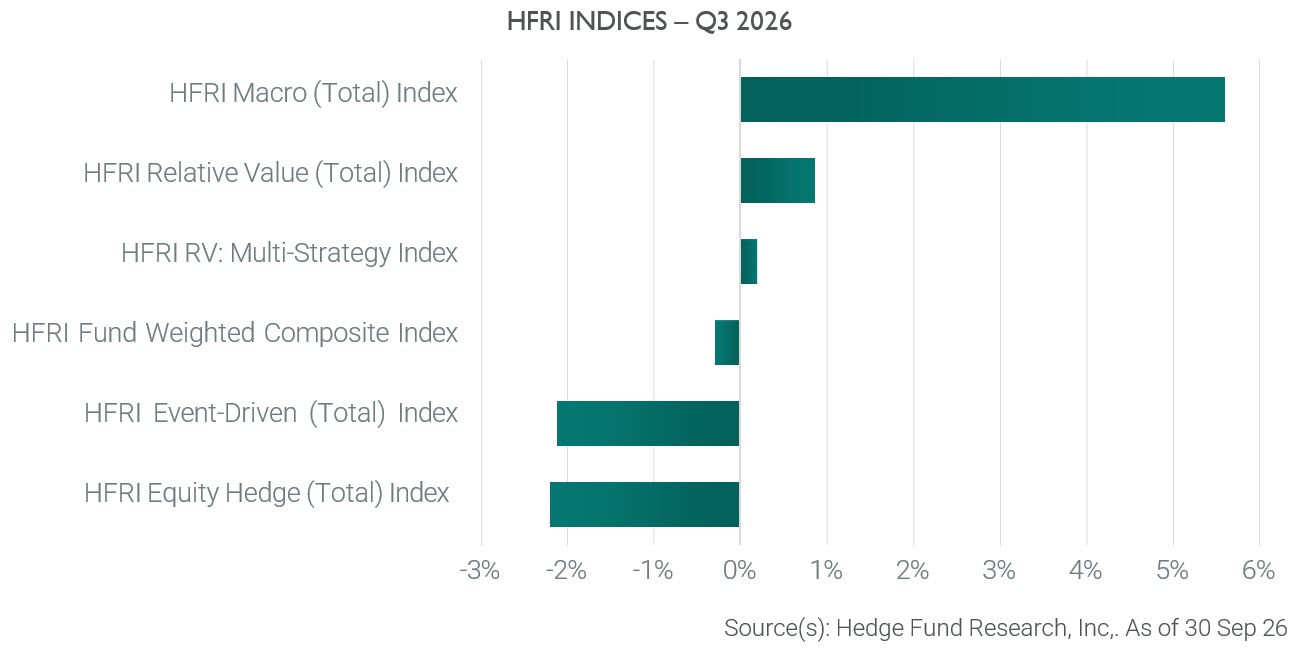
Após a recuperação do apetite pelo risco no mercado acionista do segundo trimestre de 26, julho foi inicialmente marcado por uma correção acentuada, em alguns casos superior a −50%, em ações sobreaquecidas relacionadas com a IA. Esta correção pareceu atingir um patamar mínimo, uma vez que os fundos com posições mais agressivas foram forçados a reduzir a alavancagem, permitindo aos fornecedores de liquidez a oportunidade de aproveitar a recuperação de alívio. Enquanto os mercados acionistas relacionados com a tecnologia continuam impulsionados por um forte crescimento dos lucros e por um fluxo de caixa positivo, os mercados da «velha economia» e de rendimento fixo foram afetados negativamente pelo aumento das taxas de juro nos mercados desenvolvidos. A mudança da Reserva Federal dos EUA (Fed) para uma postura mais restritiva e as tentativas do Tesouro dos EUA de achatar a curva de rendimentos destacaram o aperto das condições de liquidez para os investidores. Isto levou a uma fraqueza em setores acionistas sensíveis às taxas, como o imobiliário e os serviços públicos, enquanto os rendimentos das obrigações aumentaram devido a uma combinação de taxas mais elevadas e spreads de crédito mais amplos. Este revelou-se um ambiente mais desafiante para as estratégias Equity Long Short (L/S) e RV. Em contrapartida, as estratégias macro mantiveram, em grande parte, posições curtas em obrigações.
Desempenho das subestratégias
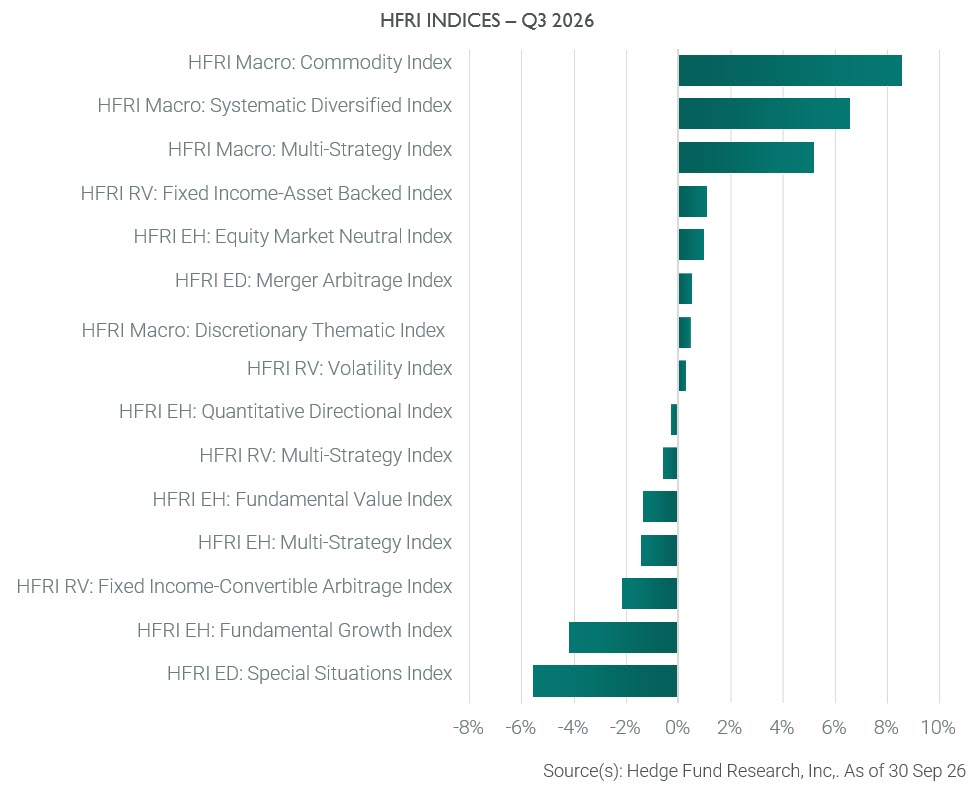
As estratégias macro sistemáticas registaram um trimestre de desempenho notável, impulsionado por fatores técnicos e de momentum nos mercados de obrigações do Estado dos países desenvolvidos. As posições curtas na parte longa das curvas de rendimentos aproveitaram a onda de vendas em França e nos EUA, à medida que as taxas a 10 anos ultrapassavam os 5,2%. Foram gerados ganhos na maioria dos períodos de detenção, o que conduziu a alguns dos melhores ganhos mensais em setembro para os gestores subjacentes. Em contrapartida, as estratégias orientadas por fundamentos enfrentaram dificuldades, uma vez que os gestores de estratégias macro discricionárias mantinham perspetivas moderadas sobre a inflação, expressas através de posições longas em obrigações, mas o Fed acabou por alterar a sua postura e aumentar as taxas em 25 pontos base (pb). Os gestores de «Fundamental Growth», que se tinham concentrado num pequeno número de «ações em alta» identificadas pela IA, foram forçados a reduzir o risco ao longo de julho, tendo assim perdido a recuperação subsequente. Por fim, os gestores de «Fixed Income RV» enfrentaram dificuldades, à medida que os spreads relacionados com a macroeconomia se alargaram em diferentes mercados.
Perspetivas sobre os fundos de cobertura
Porque é que existem tão poucos fundos de cobertura com alavancagem longa?
É uma pergunta simples: por que razão não há mais fundos de cobertura que apliquem alavancagem a uma carteira concentrada de ativos de alta qualidade? Tendo em conta que os mercados têm estado numa tendência de alta, com grande apetite pelo risco, desde 2009, por que não comprar 10 a 20 ativos de excelência e explorá-los ao máximo com alavancagem?
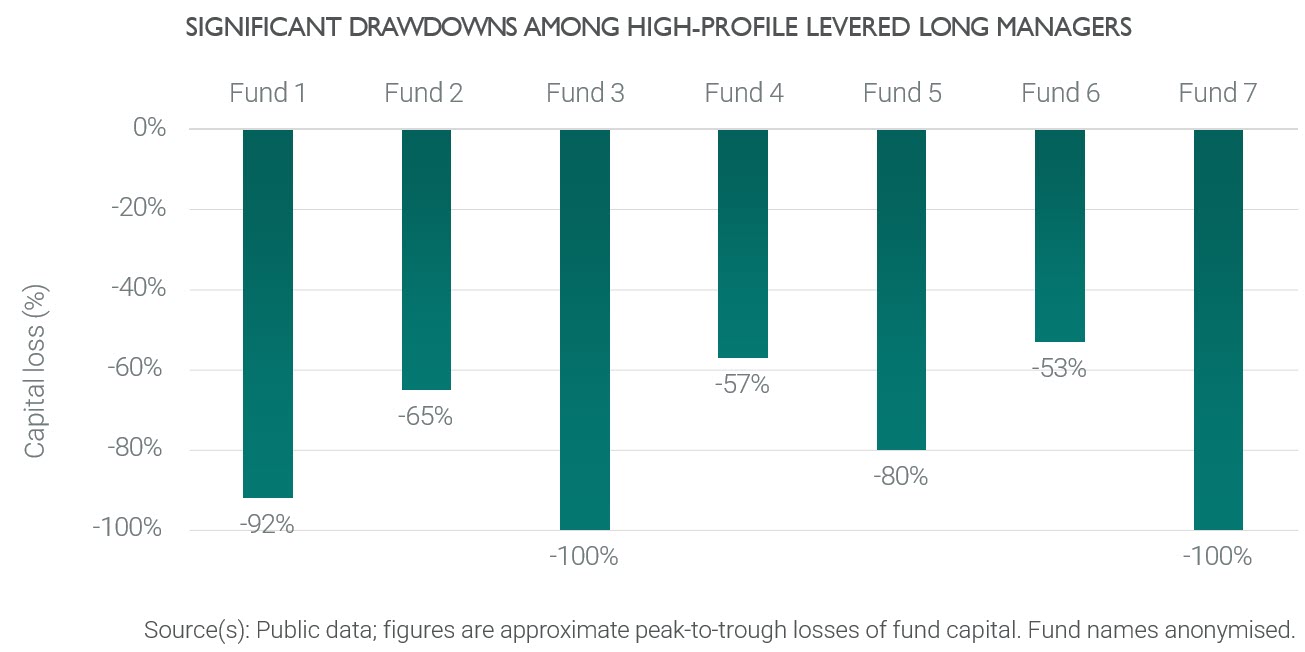
A resposta superficial é que muitos já tentaram e tendem a falhar espetacularmente, em vez de sair de cena discretamente. As notícias sobre a Situational Awareness e alguns dos seus pares durante a onda de vendas de ações relacionada com a IA, em julho, soam sensacionalistas: o fundo tinha crescido até aos 45 mil milhões de dólares no seu pico e registado retornos impressionantes, antes de perder cerca de dois terços do seu valor em menos de um mês.
Mas estas manchetes não são novidade; fazem parte de um padrão recorrente. A Archegos Capital Management entrou em colapso em 2021, com implicações mais amplas para o Credit Suisse, e vários fundos de ações europeus tiveram um destino semelhante em 2008. O padrão também não se limita aos gestores de ações. Os investidores em crédito, que se supõe serem mais conservadores, seguiram o mesmo padrão de fracasso nos títulos garantidos por ativos (ABS) e nos títulos garantidos por hipotecas (MBS), liderados pelos fundos da Bear Stearns no início da Crise Financeira Global (GFC) de 2007-2008. E o LTCM, em 1998, demonstrou que a abordagem de um fundo pode ter impactos que vão muito além das perdas para os seus investidores.
Falências de fundos de cobertura: pico de perdas de capital
Existe um fio condutor que explique por que razão falham?
Uma razão é que os investidores sofrem de um viés de recência agudo, que parece estar a aumentar à medida que os investidores se tornam cada vez mais focados no curto prazo e têm dificuldade em recordar as lições dos mercados em baixa anteriores. É por isso que tanto os gestores como os investidores parecem não aprender e acabam por repetir os mesmos erros, e assistimos a um grande colapso de um fundo a ocorrer aproximadamente a cada cinco anos.
Outra razão é a estrutura operacional dos fundos. Tal como em qualquer investimento alavancado, são a segurança e a permanência do financiamento e da base de ativos que permitem resistir às flutuações de valor. Antes de 2014, os fundos de cobertura ainda tendiam a oferecer liquidez de resgate trimestral ou com maior frequência. Isto significava que, em mercados sob pressão, quando os investidores precisavam de liquidez através de resgates de fundos, os fundos alavancados viam-se forçados a vender precisamente no momento errado, concretizando perdas e desencadeando novas «corridas» ao fundo. Esta situação foi predominante durante a crise financeira global; à medida que os fundos impunham restrições de resgate, isto, por sua vez, desencadeava corridas a outros fundos e aos corretores principais.
Desde 2014, o setor dos fundos de cobertura tem vindo a resolver esta questão através da implementação de restrições de resgate ao nível do investidor, o que evita a desalavancagem forçada e está a tornar-se amplamente aceite. Estratégias como as de plataforma ou de gestão de carteiras múltiplas prolongaram ainda mais os prazos de resgate para minimizar este risco.
Mais preocupante é a terceira razão: a gestão do risco da carteira — em que o excesso de confiança e a dependência excessiva de métricas de risco padrão favorecem níveis mais elevados de risco. Se os gestores se concentrassem mais nas condições de stress ao pensar na construção da carteira e reconhecessem que as ações apresentam uma grande assimetria negativa (caudas grossas à esquerda), então poderíamos ver um maior número de fundos longos (mas menos alavancados) a permanecerem como percentagem do universo dos fundos de cobertura.
Uma melhor medida da perda potencial em condições de tensão não é o Valor em Risco (VaR), mas sim o VaR Condicional (CVaR), que mede a perda média esperada nos piores 5% dos resultados. Para o Índice MSCI World em USD, o CVaR implica atualmente uma perda esperada de 14%. Se aplicarmos uma alavancagem de cerca de 3x, a perda esperada sobe para mais de 40%; para mercados mais voláteis, como o Nasdaq, a perda potencial é muito maior.
Qual é a solução para os investidores?
Do ponto de vista filosófico, os investidores devem compreender que a sua alocação em fundos de cobertura se destina à criação de riqueza resiliente, e não a «enriquecer rapidamente». Quando um investidor tem uma forte convicção sobre um tema, esta pode ser executada de forma mais eficiente e seria mais líquida através de uma estrutura «delta-one» ou baseada em opções, em vez de através de um fundo de cobertura.
Ao selecionar e acompanhar os gestores, os investidores devem:
- Investir com gestores que tenham gerido capital na sua estratégia durante, pelo menos, um período de crise.
- Assegurar-se de que as condições de liquidez do fundo correspondem ao perfil de liquidez da estratégia e dos ativos subjacentes.
- Investir apenas em estratégias alavancadas que invistam em classes de ativos líquidas e que funcionem bem.
- Concentrar a due diligence na construção da carteira e na gestão de risco do gestor, incluindo a independência da função de risco em relação à equipa de investimento.
Destinado a investidores profissionais na Suíça ou a investidores profissionais, tal como definidos pela legislação aplicável. Os investimentos em fundos de cobertura envolvem riscos significativos, incluindo o risco de iliquidez, de perda de capital, riscos específicos da estratégia e riscos relacionados com a alavancagem.
As opiniões aqui expressas estão corretas à data de 30 de outubro de 2026 e estão sujeitas a alterações sem aviso prévio. O leitor não deve considerar estas informações como pesquisa ou aconselhamento de investimento relativamente a qualquer fundo, estratégia ou título específico. O desempenho passado não é indicativo de resultados atuais ou futuros. Quaisquer previsões, projeções ou metas, quando fornecidas, são meramente indicativas e não são garantidas de forma alguma.
As perspetivas e opiniões expressas pelos gestores de fundos (internos ou externos) podem diferir da visão da instituição. São partilhadas para fins informativos e não constituem aconselhamento de investimento nem uma recomendação.