Un mese fa avevamo scritto che le prospettive per i mercati azionari rimanevano rassicuranti, sostenute da utili solidi, e che solo un inasprimento delle condizioni finanziarie avrebbe segnalato un vero e proprio cambiamento di regime.
Questo scenario sta ora cominciando a concretizzarsi: i rendimenti a lungo termine continuano a salire, con i titoli del Tesoro USA a 10 anni che vengono ora scambiati a livelli che non si vedevano dal 2007.
Per il momento, i mercati azionari si stanno dimostrando straordinariamente resilienti. L’intelligenza artificiale (IA) continua a fungere da potente motore di crescita, con ingenti investimenti nelle infrastrutture a sostegno della crescita degli utili e, di conseguenza, dei principali indici. Questa resilienza è, tuttavia, più fragile di quanto possa sembrare. Alcuni settori stanno già risentendo degli effetti di tassi d’interesse persistentemente elevati, mentre la forza complessiva dei mercati dipende sempre più da una serie sempre più ristretta di fattori trainanti, con la tecnologia in prima linea.
Il conflitto in Medio Oriente rimane un evento ciclico con un impatto significativo sui mercati, il cui esito sfugge al controllo degli investitori. Ciò ci pone di fronte a uno scenario binario: a seconda che le tensioni si attenuino in modo duraturo o si intensifichino, l’andamento dei prezzi del petrolio, dell’inflazione e dei tassi d’interesse potrebbe divergere drasticamente. Il rischio principale per i mercati deriva dai tassi di interesse: i prezzi dell’energia persistentemente elevati alimentano le pressioni inflazionistiche e spingono al rialzo i rendimenti a lungo termine, pesando sulle valutazioni azionarie.
In questo contesto, la consueta strategia delle banche centrali diventa meno lineare. I responsabili politici devono fare i conti con uno shock dal lato dell’offerta che la politica monetaria non è in grado di risolvere e il cui esito finale sarà probabilmente determinato più dalle decisioni politiche che dalle forze economiche. In Europa, questa incertezza è aggravata da una crescente fragilità politica e fiscale: l’ampliamento degli spread sovrani sia in Francia che in Italia, insieme a rischi politici più ampi, sta già pesando sulle prospettive del continente. Di conseguenza, stiamo abbassando il nostro rating sui titoli azionari europei, i quali, oltre alle sfide sopra menzionate, stanno beneficiando in misura minore del sostegno strutturale fornito dal settore tecnologico.
Rimaniamo investiti nei mercati per continuare a beneficiare dello slancio al rialzo degli utili societari trainato dall’intelligenza artificiale, privilegiando al contempo strategie in grado di orientarsi in contesti di mercato contrastanti senza assumere posizioni direzionali marcate. I fondamentali rimangono favorevoli, ma siamo pronti ad adeguare le nostre convinzioni qualora i catalizzatori sottostanti dovessero cambiare.
Messaggi chiave
1. Rendimenti in aumento: il cambiamento di regime sta prendendo piede
Il rendimento dei titoli di Stato statunitensi a 10 anni ha raggiunto il livello più alto dal 2007. I titoli azionari stanno tenendo bene grazie al settore tecnologico, ma l’ampiezza del mercato è ai minimi storici. Manteniamo le nostre posizioni senza assumere posizioni direzionali marcate, privilegiando strategie in grado di destreggiarsi in contesti di mercato contrastanti.
2. Il valore equo stimato del rendimento dei titoli di Stato statunitensi a 10 anni è stato nuovamente rivisto al rialzo
Abbiamo ampliato il nostro intervallo di valore equo stimato per il rendimento dei titoli di Stato statunitensi a 10 anni al 4,75%–5,25%, riflettendo le rinnovate pressioni inflazionistiche. Con i rischi ora più equilibrati ma una visibilità ancora molto limitata, manteniamo una durata neutra di quattro anni e puntiamo invece sul carry.
3. Banche centrali: inasprimento graduale, paese per paese
Sia la Fed che la BCE hanno aumentato i tassi di 25 punti base, mentre la Banca d’Inghilterra dovrebbe seguire l’esempio a novembre. Con l’inflazione di fondo ancora contenuta, prevediamo che gli aumenti rimangano limitati e che i tagli dei tassi siano improbabili prima della seconda metà del 2027.
4. Azioni: declassamento dell’Europa
La crescita degli utili trainata dall’intelligenza artificiale (AI) continua a sostenere i mercati azionari globali. Declassiamo l’Europa, che deve affrontare costi energetici più elevati, tassi in aumento, incertezza politica e un minore sostegno strutturale da parte del settore tecnologico, mentre aumentiamo l’esposizione al Giappone, che combina l’esposizione alla catena di approvvigionamento dell’AI con un forte settore finanziario.
5. Oro e investimenti alternativi: strumenti di diversificazione in un contesto volatile
L’oro rimane una posizione fondamentale, sebbene sia probabile che si muova lateralmente fino a quando i tassi non si stabilizzeranno. Gli hedge fund e le strategie di investimento quantitative continuano ad aggiungere valore, poiché la loro flessibilità si adatta bene a un mercato volatile.
La nostra strategia di investimento
La nostra allocazione degli asset si basa su due forze contrapposte: l’andamento dei prezzi dell’energia e lo slancio del ciclo di investimenti nell’intelligenza artificiale (IA). L’aumento dei prezzi dell’energia sta pesando sul contesto macroeconomico, mentre gli investimenti legati all’IA stanno alimentando prospettive di utili eccezionali. Ciò ha effetti opposti a livello di allocazione degli asset, sostenendo i titoli azionari globali nonostante spinga al rialzo i tassi di interesse e il dollaro statunitense. Il contesto di investimento globale rimane nel complesso favorevole, con una crescita che si dimostra resiliente nonostante uno shock petrolifero caratterizzato da prezzi «più alti più a lungo». In assenza di una rapida risoluzione del conflitto in Medio Oriente, l’inflazione è sottoposta a una rinnovata e prolungata pressione.
In questo contesto, abbiamo innalzato il nostro intervallo stimato di fair value per i rendimenti dei titoli di Stato statunitensi a 10 anni al 4,75–5,25%, dal precedente 4,25–4,75%. Con i rendimenti già ai massimi degli ultimi 19 anni, i rischi appaiono ora più equilibrati. Ciò avvalora un approccio attendista sulla duration, che abbiamo mantenuto neutra a 4 anni data la visibilità estremamente limitata. Qualora l’aumento dei rendimenti dovesse persistere e pesare sulla crescita, un intervento da parte del governo statunitense o della Federal Reserve (Fed) diventerebbe più probabile. In questo contesto, l’oro rimane un’allocazione fondamentale, offrendo una copertura in attività reali e un diversificatore di portafoglio, mentre le nostre strategie alternative (hedge fund e QIS) continuano a contribuire positivamente alla performance.
Nel settore azionario, gli utili globali rimangono il motore principale, con una crescita prevista al 36% quest’anno – la più forte al di fuori dei rimbalzi post-recessione – poiché gli investimenti nelle infrastrutture per l’intelligenza artificiale continuano a fornire un sostegno pluriennale. Detto questo, i settori sensibili ai tassi e all’energia hanno iniziato a mostrare difficoltà e ciò sta mascherando il deterioramento dell’ampiezza del mercato. Considerato il contesto macroeconomico e la natura della crescita degli utili, i titoli azionari europei devono affrontare sfide maggiori rispetto a quelli statunitensi e giapponesi.
Nel complesso, abbiamo adottato uno scenario caratterizzato da prezzi del petrolio, inflazione e tassi d’interesse più elevati, pur riconoscendo che le prospettive rimangono ambigue. Manteniamo una visione costruttiva sui fondamentali azionari, con esposizioni limitate nei portafogli ad eccezione del settore tecnologico globale, degli Stati Uniti e del Giappone. Nel reddito fisso, la visibilità è troppo scarsa per modificare la nostra duration, ma qualsiasi cambiamento dei fattori trainanti potrebbe invertire il nostro posizionamento.
Le discussioni che contano
Quali sono i rischi di un aumento dei rendimenti per il credito, e in particolare per l’high yield?
L’aumento dei rendimenti accresce il costo del rifinanziamento ed esercita pressione sulla copertura degli interessi per tutti gli emittenti di titoli di credito. L’impatto diretto sui prezzi è minore per i titoli ad alto rendimento (HY) rispetto a quelli investment grade (IG), poiché hanno una durata più breve (circa 3 anni), ma l’impatto indiretto attraverso il rifinanziamento e la crescita è maggiore. Finora l’economia ha tenuto molto bene e gli utili sono stati solidi, con un miglioramento della copertura degli interessi nel secondo trimestre (dati più recenti). I fondamentali solidi e i tassi di insolvenza contenuti hanno mantenuto gli spread ridotti rispetto agli standard storici, anche dopo l’ampliamento di settembre, senza segni diffusi di tensione.
Ciononostante, qualsiasi segnale che indichi che l’aumento dei prezzi dell’energia e l’innalzamento dei tassi stiano iniziando a pesare sulla crescita avrebbe ripercussioni negative su questa classe di attività, poiché utili più deboli e condizioni di finanziamento più restrittive si ripercuoterebbero rapidamente sugli emittenti più indebitati.
Tuttavia, la qualità sottostante del segmento high yield è migliorata negli ultimi decenni, con i titoli BB (56% dell’indice) che hanno guadagnato quota a scapito dei titoli CCC (11%), poiché i mutuatari con rating più bassi si sono orientati verso i prestiti leveraged e il credito privato. Ciò rende questa classe di attività più sicura e resiliente rispetto al passato, il che costituisce uno dei motivi per cui manteniamo un giudizio positivo al riguardo. Un altro motivo è il rendimento complessivo, che all’8,35% presenta una maggiore capacità di assorbire shock quali la volatilità dei tassi, l’ampliamento degli spread e l’aumento dei tassi di insolvenza.
Di quanto dovrebbero aumentare i tassi di interesse per porre fine all’attuale mercato rialzista azionario?
Potrebbe non esserci una soglia univoca, poiché gli effetti dell’aumento dei tassi sono già visibili sotto la superficie. I settori ciclici sensibili ai tassi e all’energia sono già entrati in fase di correzione e l’ampiezza del mercato è ai minimi storici. L’indice principale sta tenendo solo perché i solidi utili del settore tecnologico – di gran lunga il più grande dell’indice – stanno compensando la debolezza degli altri settori. In altre parole, il mercato rialzista si sta restringendo anziché espandersi, il che è tipicamente un segnale di fragilità. Prevediamo che la leadership del settore tecnologico continui a sostenere il mercato fintanto che gli utili saranno positivi, ma un ulteriore aumento dei rendimenti (nell’ordine del 5,5–6,0% per il titolo decennale statunitense) metterebbe sempre più sotto pressione le valutazioni anche in quei segmenti che finora hanno tenuto bene.
Qual è il prezzo reale del petrolio per il consumatore finale?
Il prezzo reale del petrolio per i consumatori finali non è il prezzo del greggio riportato dai media, bensì il costo dei prodotti raffinati quali benzina, diesel e carburante per aerei, che include il margine di raffinazione noto come crack spread. Le economie dipendono dai prodotti petroliferi piuttosto che dal greggio grezzo, ad esempio il diesel per i camion. Somma il crack spread al greggio Brent e otterrai un indicatore di quanto l’economia paghi effettivamente: attualmente si aggira intorno ai 140–180 USD al barile, ovvero vicino al picco del 2022 e ben al di sopra del prezzo di circa 100 USD/bbl implicito nei futures. Il confronto con il 2022 è istruttivo, così come lo sono le differenze. Nel 2022 la perturbazione fu brusca e di breve durata, e i governi attinsero alle riserve strategiche per placarla. Questa volta, l’offerta sia di greggio che di prodotti raffinati è limitata in diversi punti contemporaneamente e per un periodo più lungo. I prelievi dalle riserve strategiche di petrolio, che aggiungevano 2,5 mb/d, sono destinati a cessare dopo settembre, proprio quando la domanda invernale inizia a riprendere. I margini di raffinazione europei hanno toccato il massimo storico di 50 USD/bbl quest’estate e i margini sul diesel hanno raggiunto i 100 USD/bbl.
I margini rimangono elevati perché circa l’11% della capacità di raffinazione globale era fuori servizio ad agosto, nonostante si tratti in genere del mese con il minor carico di lavoro a causa della domanda stagionale più debole (motivo per cui sono programmati gli interventi di manutenzione). Le strozzature si concentrano in regioni chiave: i livelli di lavorazione delle raffinerie del Medio Oriente sono inferiori di circa un quarto rispetto ai livelli pre-febbraio a causa di danni materiali e difficoltà di esportazione; le raffinerie russe operano a circa il 40% in meno della capacità a causa degli attacchi con i droni, e la Russia ha vietato le esportazioni di prodotti raffinati da luglio, prorogando poi tale divieto fino alla fine di ottobre. La Russia fornisce circa il 10% del gasolio mondiale, quindi la tensione è più evidente proprio lì. Anche gli Stati Uniti, che rappresentano oltre il 20% delle esportazioni globali di gasolio, sono al centro dell’attenzione: si sta discutendo di una possibile restrizione alle esportazioni, sebbene non sia stata ancora annunciata, e il mercato avrebbe difficoltà ad assorbire un’altra interruzione di quelle dimensioni. I mercati della raffinazione in contrazione sostengono i margini, e margini elevati sostengono la domanda di greggio da parte delle raffinerie. In assenza di una significativa contrazione della domanda, ciò dovrebbe mantenere i prezzi del petrolio e dei prodotti raffinati a livelli elevati più a lungo. Un’analisi basata esclusivamente sul greggio coglie la prima fase del costo economico dell’energia; il crack spread ne coglie la seconda, in cui pagano i consumatori, le imprese e, in ultima analisi, l’economia.
Macroeconomia
La crescita globale resisterà all’aumento dei prezzi del petrolio e alle politiche monetarie più restrittive
Si prevede che la crescita globale rimanga resiliente, sebbene rischi significativi gravino sul ciclo economico. La crisi in Medio Oriente sta mantenendo elevati i prezzi del petrolio, mentre lo shock iniziale sui prezzi del greggio si è trasformato in un aumento più ampio dei costi energetici, che comprende prezzi più elevati per i prodotti raffinati e interruzioni dell’approvvigionamento in alcuni settori. Inoltre, l’attività economica globale dovrà fare i conti con un contesto monetario più restrittivo. Dopo aver mantenuto un atteggiamento paziente nella prima metà dell’anno, le banche centrali hanno iniziato ad aumentare gradualmente i tassi di riferimento nella seconda metà.
Ciononostante, il ciclo economico dovrebbe resistere a questi due vincoli. Da un lato, gli investimenti e la corsa allo sviluppo dell’intelligenza artificiale sono solo marginalmente influenzati dalla crisi energetica; dall’altro, sebbene i consumatori debbano far fronte a prezzi più elevati della benzina, hanno beneficiato di un rinnovato sostegno governativo – in particolare in Europa – e stanno attingendo ai propri risparmi per attenuare l’impatto dell’aumento dei costi energetici.
Nel complesso, la crescita globale dovrebbe attestarsi intorno al 3,0% nel 2026. La crisi petrolifera avrà quindi un impatto più limitato di quanto inizialmente previsto, grazie alle varie misure di sostegno e alle riserve economiche disponibili. Tuttavia, i rischi sono destinati a pesare sulla crescita nel 2027, che dovrebbe comunque raggiungere circa il 3,1%. Un nuovo shock petrolifero, con un conseguente aumento sostenuto dei prezzi del greggio oltre i 130 USD al barile, potrebbe rallentare l’attività economica. Tuttavia, questo rischio appare limitato, poiché le nostre stime indicano una riduzione della crescita globale di soli 0,2-0,3 punti percentuali.
L’impatto non sarebbe distribuito in modo uniforme tra i vari paesi: l’Europa, il Giappone e alcune economie emergenti – tutti importatori netti di energia – subirebbero una perdita di crescita maggiore rispetto agli Stati Uniti, all’India e alla Cina. Ciò porterebbe a una nuova frammentazione della crescita globale e amplierebbe ulteriormente le disparità tra i paesi.
La resilienza della crescita globale ha dei limiti e questi potrebbero essere superati nel caso di un conflitto regionale più ampio e di una spirale che si autoalimenta, coinvolgendo i prezzi dei carburanti, l’inflazione e i tassi di interesse sia a breve che a lungo termine. Questi sviluppi rimangono un rischio estremo, ma potrebbero intensificarsi a causa della convergenza dei rischi geopolitici ed economici.
Petrolio e inflazione: un aumento, ma nessuna spirale
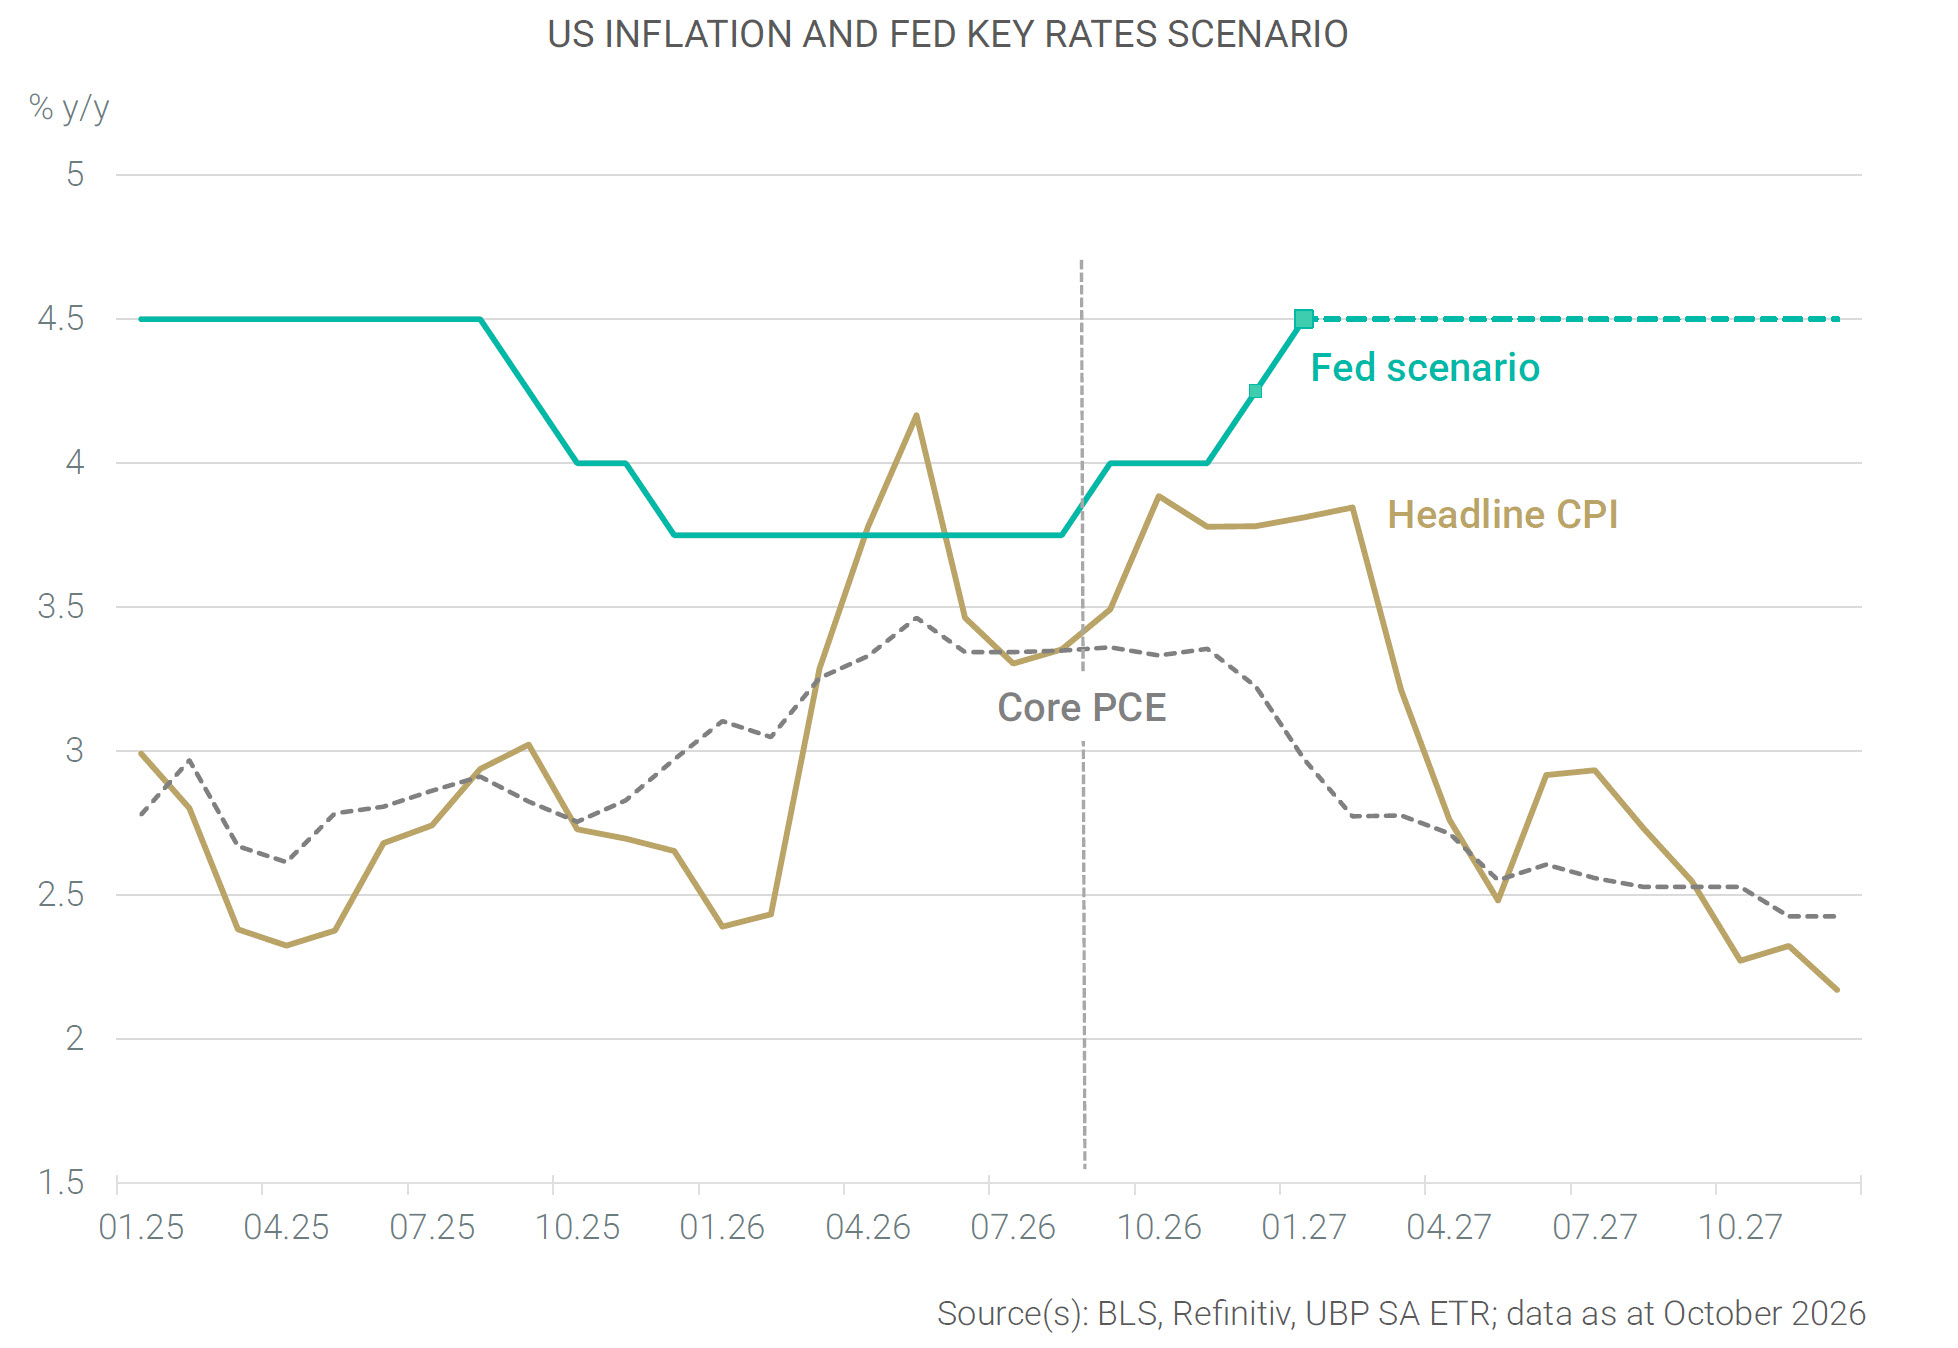
Si prevede che il rimbalzo dei prezzi del petrolio e del gas registrato durante l’estate alimenti una rinnovata accelerazione dell’inflazione questo autunno. Nei prossimi mesi sono quindi probabili nuovi picchi di inflazione, dopo i dati registrati a maggio pari al 4,2% negli Stati Uniti, al 3,2% nell’area dell’euro e al 3,3% nel Regno Unito.
I margini di raffinazione più elevati – che riflettono i vincoli di produzione ed esportazione – comporteranno un mantenimento dei costi energetici complessivi a livelli più elevati per un periodo più lungo. Questa pressione potrebbe persistere fino al primo trimestre del 2027, lasciando l’inflazione media nel 2027 appena al di sotto del 3% negli Stati Uniti, nell’area dell’euro e nel Regno Unito. L’inflazione di fondo è rimasta finora in gran parte al riparo dallo shock petrolifero, a parte il suo impatto sui costi dei trasporti. Allo stesso tempo, la crescita salariale continua a seguire un andamento al ribasso in tutti i paesi. Più a lungo dura il conflitto, maggiore è il rischio di una trasmissione più ampia dell’inflazione; tuttavia, non si è ancora verificata alcuna spirale inflazionistica, a differenza delle tensioni osservate nel 2022.
Petrolio e banche centrali: aumenti dei tassi di riferimento valutati caso per caso
Le banche centrali si sono inizialmente astenute dal reagire ai primi aumenti dei prezzi del petrolio nel secondo trimestre del 26; dall’estate, tuttavia, hanno avviato una fase di graduale inasprimento monetario in risposta a un’inflazione ben al di sopra dell’obiettivo e a un conflitto che appare sempre più prolungato. Sono previsti ulteriori aumenti dei tassi d’interesse con la ripresa dell’inflazione nei prossimi mesi; tuttavia, poiché l’inflazione di fondo rimane sotto controllo e le aspettative di inflazione a lungo termine sono ancora relativamente stabili, gli aumenti dei tassi dovrebbero rimanere limitati ed essere attuati caso per caso, paese per paese.
Si prevede che la ricalibrazione della politica monetaria porterà i tassi di riferimento a circa il 4,50% per la Fed nel 2027, al 2,75% per la Banca centrale europea e al 4,25% per la Banca d’Inghilterra. I mercati monetari stanno già scontando scenari più aggressivi, il che potrebbe compromettere le prospettive di crescita, mentre un approccio mirato appare più appropriato. Tuttavia, eventuali tagli dei tassi saranno probabilmente rinviati a dopo l’attuale fase inflazionistica e non saranno possibili prima della seconda metà del 2027 o, potenzialmente, nel 2028.
Come ottenere la versione completa dell’UBP House View:
- Clienti privati: si prega di contattare il proprio relationship manager
- Clienti istituzionali: si prega di contattare il proprio rappresentante istituzionale
- Tutti gli utenti: iscrivetevi alla nostra newsletter «UBP House View» (compilate il modulo sottostante e spuntate la casella «UBP House View»)
Gli strumenti finanziari e le strategie di investimento descritti nel presente documento hanno esclusivamente scopo informativo. Essi potrebbero differire da quelli effettivamente detenuti nel portafoglio di un investitore. A seconda della giurisdizione e del profilo di investimento, uno o alcuni di questi strumenti e strategie – incluse, ove applicabile, le opzioni – potrebbero non essere consentiti, disponibili o adeguati. Le opinioni qui espresse sono valide alla data dell’8 ottobre 2026 e sono soggette a modifiche senza preavviso. Eventuali previsioni, proiezioni o obiettivi, ove forniti, sono puramente indicativi e non sono in alcun modo garantiti.