All’inizio dell’anno abbiamo basato le nostre convinzioni di investimento su due fattori principali che stanno ridefinendo l’economia: il continuo riassetto dell’ordine geopolitico globale e la corsa strategica al primato nel campo dell’intelligenza artificiale (IA).
Entrambe le tendenze si sono concretizzate, sebbene in un contesto più complesso del previsto; il conflitto in Iran – uno sviluppo geopolitico imprevisto – ha sconvolto quella che ci aspettavamo fosse una traiettoria complessivamente favorevole.
Sebbene avessimo previsto tagli dei tassi d’interesse da parte delle principali banche centrali, l’aumento dei prezzi del petrolio ha innescato uno shock inflazionistico, seguito da un forte rialzo dei rendimenti obbligazionari, con i rendimenti dei titoli del Tesoro USA a 10 anni che in autunno hanno raggiunto i livelli più alti dal 2007. Le performance di mercato hanno successivamente registrato una divergenza significativa: il settore tecnologico ha beneficiato di una crescita eccezionale degli utili alimentata dagli investimenti legati all’intelligenza artificiale, mentre i settori sensibili ai tassi di interesse e ai costi energetici sono stati messi sotto pressione. L’oro, una delle nostre principali convinzioni di investimento all’inizio dell’anno, ha subito una correzione che consideriamo una risposta naturale all’aumento dei tassi di interesse e rimaniamo ottimisti sulle sue prospettive.
Stiamo ora valutando le implicazioni di questo shock. Mentre inizialmente ci si aspettava che il 2026 fosse un anno favorevole, il 2027 richiederà probabilmente una maggiore selettività, con diverse incertezze ancora in sospeso: i prezzi del petrolio, direttamente influenzati dagli sviluppi geopolitici; la forma della curva dei rendimenti; le politiche delle banche centrali; e la sostenibilità dello slancio generato dall’intelligenza artificiale. In questo contesto, stiamo evitando posizioni direzionali significative, pur mantenendo gli investimenti per trarre vantaggio dai fondamentali di crescita che rimangono positivi in molte regioni. Questo approccio ci offre inoltre la flessibilità necessaria per cogliere opportunità tattiche man mano che la visibilità migliora.
Messaggi chiave
1. Nessuna posizione direzionale: una prospettiva guidata da due forze
I prezzi dell’energia e il ciclo dell’IA stanno spingendo i mercati in direzioni opposte e l’esito di ciascuno rimane incerto. Stiamo evitando qualsiasi visione direzionale marcata e privilegiamo strategie in grado di orientarsi in contesti contrastanti, con una volatilità che dovrebbe rimanere elevata.
2. Petrolio in rialzo più a lungo
La vittoria schiacciante dei Democratici alle elezioni di medio termine negli Stati Uniti ha eroso il «premio di guerra» del petrolio, ma non intravediamo una risoluzione a breve termine del conflitto con l’Iran e i rischi legati all’offerta stanno aumentando in vista dell’inverno. Abbiamo rivisto al rialzo la nostra previsione sul greggio Brent a 90–120 dollari al barile.
3. Tecnologia: più fragile, ma ancora un motore di crescita
Le preoccupazioni relative ai finanziamenti nel settore dell’intelligenza artificiale (AI) hanno indebolito il comparto e alimentato la recente ondata di vendite, ma le aspettative sugli utili rimangono intatte e le valutazioni sono vicine ai minimi degli ultimi 10 anni su base relativa.
4. High yield: carry interessante e un cuscinetto resiliente
Rendimenti superiori all’8% in dollari, bassi tassi di insolvenza e una solida crescita nominale rendono attraente il segmento high yield, che preferiamo al credito bancario fintanto che le finanze pubbliche francesi rimangono sotto pressione.
Il nostro orientamento di investimento
Contrariamente alle aspettative degli investitori, la vittoria schiacciante dei Democratici alle elezioni di medio termine negli Stati Uniti ha suscitato preoccupazioni riguardo all’espansione della capacità nel settore dell’intelligenza artificiale e ha pesato sui prezzi dell’energia, poiché il premio di guerra sul petrolio si è attenuato a seguito della diminuzione dei rischi di un intervento militare nel Golfo. Tuttavia, non vediamo alcun segnale di una risoluzione a breve termine del conflitto con l’Iran, e i rischi di approvvigionamento stanno aumentando in vista dell’inverno nelle maggiori economie mondiali; pertanto, abbiamo rivisto al rialzo la nostra previsione sul greggio Brent a 90–120 USD al barile. L’ipotesi sull’IA rimane favorevole nel medio termine, ma i rischi continuano a crescere per quanto riguarda il ritorno sugli investimenti di trilioni di dollari, la crescente diluizione azionaria presso le principali società tecnologiche statunitensi e i circuiti di finanziamento tra gli operatori del settore dell’IA. In combinazione con l’aumento dei tassi di interesse globali e l’incertezza politica in Europa, ciò indebolisce il contesto di investimento a breve termine.
Nel settore del reddito fisso, manteniamo il nostro intervallo di riferimento per il tasso d’interesse decennale statunitense al 4,75–5,25% e manteniamo la duration neutra a 4 anni in tutte le valute. Nel settore del credito, gli spread si sono ampliati su tutta la linea e le finanze pubbliche francesi sono diventate una fonte di tensione. Poiché gli spread degli AT1 rimangono ridotti e non prevediamo miglioramenti fino alle elezioni presidenziali francesi dell’aprile 2027, manteniamo un atteggiamento cauto nei confronti degli AT1 e privilegiamo il segmento high yield, dove i rendimenti superiori all’8% in dollari, i bassi tassi di insolvenza e la solida crescita nominale rimangono attraenti.
Nel mercato azionario, crescono le preoccupazioni riguardo all’entità dei capitali impiegati nello sviluppo dell’intelligenza artificiale, mentre il potenziale di risparmio sui costi e di monetizzazione rimane poco chiaro. Gli sviluppi politici statunitensi hanno accelerato la correzione al ribasso, ma è improbabile che l’amministrazione rallenti in modo significativo la corsa all’intelligenza artificiale. Con il settore tecnologico che appare leggermente più fragile e poche opportunità di investimento convincenti al di fuori dei titoli azionari statunitensi, per ora manteniamo una parte dei nostri portafogli non investita.
Rimaniamo cauti sui titoli azionari europei, poiché il 70% della crescita degli utili prevista per il 2027 proviene dai settori ciclici. Detto questo, un allentamento delle tensioni in Medio Oriente o nel conflitto tra Russia e Ucraina potrebbe favorire una sovraperformance a breve termine. Siamo cauti anche nei confronti dei titoli azionari cinesi: la Cina ha registrato la crescita degli utili più debole tra le principali regioni dall’inizio della pandemia e prevediamo che le recenti misure di sostegno di Pechino non saranno sufficienti a generare un rialzo significativo. Al contrario, intravediamo opportunità nel settore energetico, poiché la recente correzione offre punti di ingresso in uno scenario di prezzi dell’energia “più alti più a lungo”.
Altrove, l’oro rimane un’allocazione fondamentale e una copertura del portafoglio, e riteniamo che la sua recente correzione sia stata in gran parte determinata dai flussi di capitale. Nel frattempo, la nostra esposizione agli investimenti alternativi attraverso le strategie QIS ha saputo gestire bene il contesto più volatile.
Nel complesso, confermiamo il nostro scenario di prezzi del petrolio e tassi di interesse più elevati per un periodo prolungato, insieme a un ciclo dell’intelligenza artificiale che rimane favorevole ma è sempre più oggetto di scrutinio. Ciò dovrebbe mantenere elevata la volatilità, il che richiederà anche maggiore agilità per cogliere le opportunità tattiche.
I dibattiti che contano
Le difficoltà fiscali della Francia potrebbero innescare un contagio più ampio nei mercati dei titoli di Stato europei, e come potrebbe reagire la BCE?
Lo spread dei rendimenti a 10 anni tra la Germania e gli altri paesi europei si è effettivamente ampliato, ma la maggior parte degli spread dei titoli di Stato europei (EGB) non ha reagito in modo eccessivo all’ampliamento dello spread OAT-Bund. Ciò indica che i rischi rimangono in gran parte specifici della Francia, con il Belgio che rappresenta la principale eccezione. L’analisi dettagliata della variazione dei rendimenti a 10 anni rafforza questa conclusione: la maggior parte dell’aumento dei rendimenti OAT a 10 anni riflette fattori specifici della Francia (+68 punti base), mentre il movimento più ampio nell’universo dei titoli di Stato europei (EGB) rappresenta solo circa 20 punti base. In misura minore, i mercati hanno anche operato una distinzione tra paesi del nucleo e paesi della periferia, con la Francia che non è riuscita a trarre vantaggio dal proprio status di paese del nucleo.
Anche se l’eventuale effetto di contagio rimane limitato, i mercati si chiedono come reagirebbe la BCE se gli spread dovessero ampliarsi ulteriormente. La BCE ha due opzioni: la prima è quella di rallentare il ritmo del quantitative tightening (QT), secondo la logica che l’inasprimento già attuato attraverso i rendimenti a lungo termine più elevati sia andato oltre quanto la BCE ritenga necessario. Tuttavia, i notevoli disavanzi di bilancio della Francia fanno sì che il QT rappresenti una quota relativamente piccola dell’offerta netta che gli investitori privati devono assorbire, attenuando il potenziale beneficio di una pausa del QT per i rendimenti francesi. La seconda possibilità è quella di attivare lo Strumento di protezione della trasmissione (TPI), che consente alla BCE di acquistare quantità potenzialmente illimitate di titoli di Stato dell’area dell’euro qualora ritenga che i movimenti di mercato stiano compromettendo la trasmissione della politica monetaria e non siano giustificati dai fondamentali economici.
Tale condizione è cruciale. Il recente ampliamento dello spread OAT-Bund sembra, almeno in parte, riflettere i deboli fondamentali fiscali della Francia, il che dovrebbe rendere la BCE riluttante a intervenire. Una risposta più incisiva richiederebbe probabilmente un ulteriore ampliamento dello spread, accompagnato da prove che le dinamiche di mercato siano diventate disordinate o non possano più essere spiegate dai fondamentali.
Il recente sell-off nel settore tecnologico è semplicemente una sana correzione, oppure segnala l’inizio di una rotazione strutturale che allontana gli investitori dai titoli tecnologici statunitensi a mega-capitalizzazione?
La recente ondata di vendite riflette crescenti preoccupazioni riguardo alla monetizzazione, al finanziamento e alla regolamentazione dell’intelligenza artificiale. Pur riconoscendo tali rischi, riteniamo che la reazione del mercato sia stata eccessiva, poiché i fondamentali rimangono solidi, con gli utili del settore Information Technology dell’S&P 500 che dovrebbero crescere del 39% su base annua nel 2027. È probabile che il controllo normativo si intensifichi dopo le elezioni di medio termine negli Stati Uniti, in particolare in stati come il Texas; tuttavia, un divieto totale dei data center appare improbabile, data la loro importanza per la crescita economica statunitense e l’imperativo strategico di mantenere la leadership americana nell’IA rispetto alla Cina.
Le condizioni di finanziamento rimarranno difficili, in particolare per i “neocloud”, a vantaggio degli hyperscaler ben capitalizzati come Microsoft, Alphabet e Amazon, che mantengono l’accesso ai mercati del debito e azionari.
La prevista IPO di Anthropic a novembre rimane un catalizzatore chiave per il settore dell’IA. Una raccolta di capitali di successo, accompagnata da rassicuranti previsioni a medio termine su ricavi e redditività, potrebbe alleviare le preoccupazioni relative alla monetizzazione e al finanziamento dell’IA, in particolare se Anthropic dimostrasse la propria capacità di sostenere una forte crescita e di onorare i propri ingenti impegni in materia di infrastrutture cloud.
La vittoria dei Democratici alle elezioni di medio termine potrebbe accelerare un processo di pace con l’Iran e innescare una rivalutazione dei prezzi del petrolio e dei titoli energetici?
Il controllo democratico della Camera aumenta il costo politico della guerra con l’Iran, ma non ci aspettiamo una risoluzione rapida come conseguenza. Riteniamo che l’attuale ondata di vendite sul petrolio e sui titoli energetici sia una reazione eccessiva e manteniamo il nostro rating di convinzione 4/5 sia sul petrolio che sul settore energetico.
Il Congresso dispone di meno leve di quanto ipotizzato dai mercati. Il suo strumento più potente – l’approvazione dei finanziamenti – non può fermare operazioni già finanziate, compreso il bilancio ordinario della difesa e i fondi militari già stanziati. Il presidente mantiene l’autorità di comando prevista dalla Costituzione e può porre il veto su qualsiasi taglio o restrizione ai finanziamenti. Per superare un veto occorrerebbero 290 voti alla Camera e 67 al Senato, una maggioranza di cui i Democratici non dispongono. È più probabile che la guerra si concluda attraverso la diplomazia o gli sviluppi militari piuttosto che tramite la legislazione.
Le due parti rimangono inoltre molto distanti: l’Iran chiede il controllo dello Stretto di Hormuz, lo sblocco dei fondi congelati e la revoca del blocco, mentre gli Stati Uniti esigono concessioni in materia nucleare. Gli attacchi alla navigazione e alle infrastrutture continuano e non si può ancora escludere il rischio di un’escalation fino alla fine dell’anno.
Anche i fondamentali sostengono prezzi dell’energia “più alti più a lungo”. Le esportazioni di greggio dal Golfo si sono in gran parte riprese, pur rimanendo irregolari. Tuttavia, i costi di trasporto, le scorte militari e i premi assicurativi mantengono i prezzi elevati. Da febbraio sono stati prelevati oltre 400 milioni di barili di petrolio dalle riserve strategiche e le scorte commerciali si sono esaurite, creando così ulteriore domanda, poiché queste devono essere reintegrate. I prodotti raffinati, in particolare il diesel e il gasolio, e il gas rappresentano il punto più critico, con esportazioni limitate dal Medio Oriente e dalla Russia, una ridotta capacità di raffinazione a livello globale e scorte di gas europee basse che lasciano il continente esposto a rischi quest’inverno.
Un'effettiva distensione della tensione, o una situazione di stallo sui finanziamenti il prossimo anno, potrebbe spingere brevemente i prezzi del greggio verso gli 80 USD al barile; questi sono i due rischi a breve termine che stiamo monitorando, ma prevediamo che un eventuale calo di questo tipo sia temporaneo. In assenza di una contrazione della domanda, la sicurezza energetica e i fattori stagionali che determinano la domanda manterranno i prezzi elevati una volta che le tensioni politiche si saranno placate e le scorte esaurite saranno state ricostituite. Fino ad allora, consideriamo la debolezza come un punto di ingresso e restiamo ottimisti sui titoli energetici di qualità.
Macroeconomia
La crescita globale di fronte a importanti incertezze globali
Crescita e investimenti negli Stati Uniti destinati a rimanere sostenuti
La crescita globale dovrebbe rimanere resiliente, attestandosi intorno al 3% sia nel 2026 che nel 2027. Tuttavia, l’incertezza ha continuato ad aumentare, mentre la visibilità sul ciclo economico rimane limitata a causa delle tensioni sul mercato petrolifero e dei rischi politici e geopolitici.
Si prevede che gli Stati Uniti e l’Asia continuino a registrare performance superiori alla media, sostenuti dal ciclo di investimenti in corso. La sostenibilità di questo ciclo dipenderà dalla capacità degli investimenti nell’intelligenza artificiale (IA) di generare sostanziali aumenti di produttività nel periodo 2028–2030. Ciò sembra verificarsi nei settori che hanno già adottato l’IA, sebbene l’adozione e l’espansione siano ancora ben lungi dall’essere diffuse su larga scala negli Stati Uniti e in altre economie.
Le prospettive per gli Stati Uniti presentano sia punti di forza che vulnerabilità significative. Investimenti robusti, una domanda interna resiliente e un continuo sostegno politico stanno sostenendo l’attività economica. Tuttavia, l’economia rimane caratterizzata da un andamento dei consumi a forma di K e da un boom trainato dalla tecnologia. Ciononostante, si prevede che la crescita degli Stati Uniti rimanga in un intervallo compreso tra il 2,0% e il 2,5% nel periodo 2026–2027.
I risultati delle elezioni di medio termine negli Stati Uniti, con il Congresso ora dominato dai Democratici, potrebbero portare a una situazione di stallo politico, limitando le nuove iniziative di spesa sia da parte della Casa Bianca che del Congresso, a parte un necessario accordo sul tetto del debito. Ciononostante, entrambi i partiti convergeranno probabilmente sul mantenimento dello slancio economico positivo e dell’attuale andamento di crescita, anche se si verificherà un certo riequilibrio tra i settori (sanità, energia, IA). La capacità di agire del presidente Trump potrebbe essere limitata da un Congresso ostile, ma egli potrà comunque influenzare la politica commerciale e la geopolitica. L’evoluzione del conflitto in Medio Oriente e la portata del coinvolgimento degli Stati Uniti in Iran rimangono incerte a seguito del cambiamento della maggioranza al Congresso.
L’attività globale rimane frammentata, poiché la crescita in Europa e in Giappone dovrebbe rimanere limitata, attestandosi intorno all’1%; queste economie rimangono vulnerabili fintanto che persiste la pressione sui prezzi del petrolio e del gas. Inoltre, i disordini sociali in Francia alla vigilia delle prossime elezioni presidenziali, uniti a una situazione di stallo sul fronte del bilancio, potrebbero generare ulteriori rischi al ribasso per le prospettive del 2027. In un contesto caratterizzato da prezzi del petrolio e del gas più elevati per un periodo più lungo, da tassi di interesse in aumento e da rischi politici accresciuti, le prospettive per l’eurozona rischiano di essere riviste nettamente al ribasso, fino a appena lo 0,5%, il che fa presagire crescenti rischi di stagflazione. In tale scenario – che non rappresenta il nostro caso base – la crescita francese potrebbe rimanere stagnante, anziché attestarsi allo 0,5% attualmente stimato per il 2027. Ciononostante, la Francia non è vicina a una crisi simile a quella della Grecia; l’area dell’euro dispone ora di più strumenti a sua disposizione per prevenire una crisi sistemica e contenere i rischi di frammentazione rispetto a quanto avveniva nel periodo 2010–2015.
Prevista un’inflazione più elevata nei prossimi sei mesi
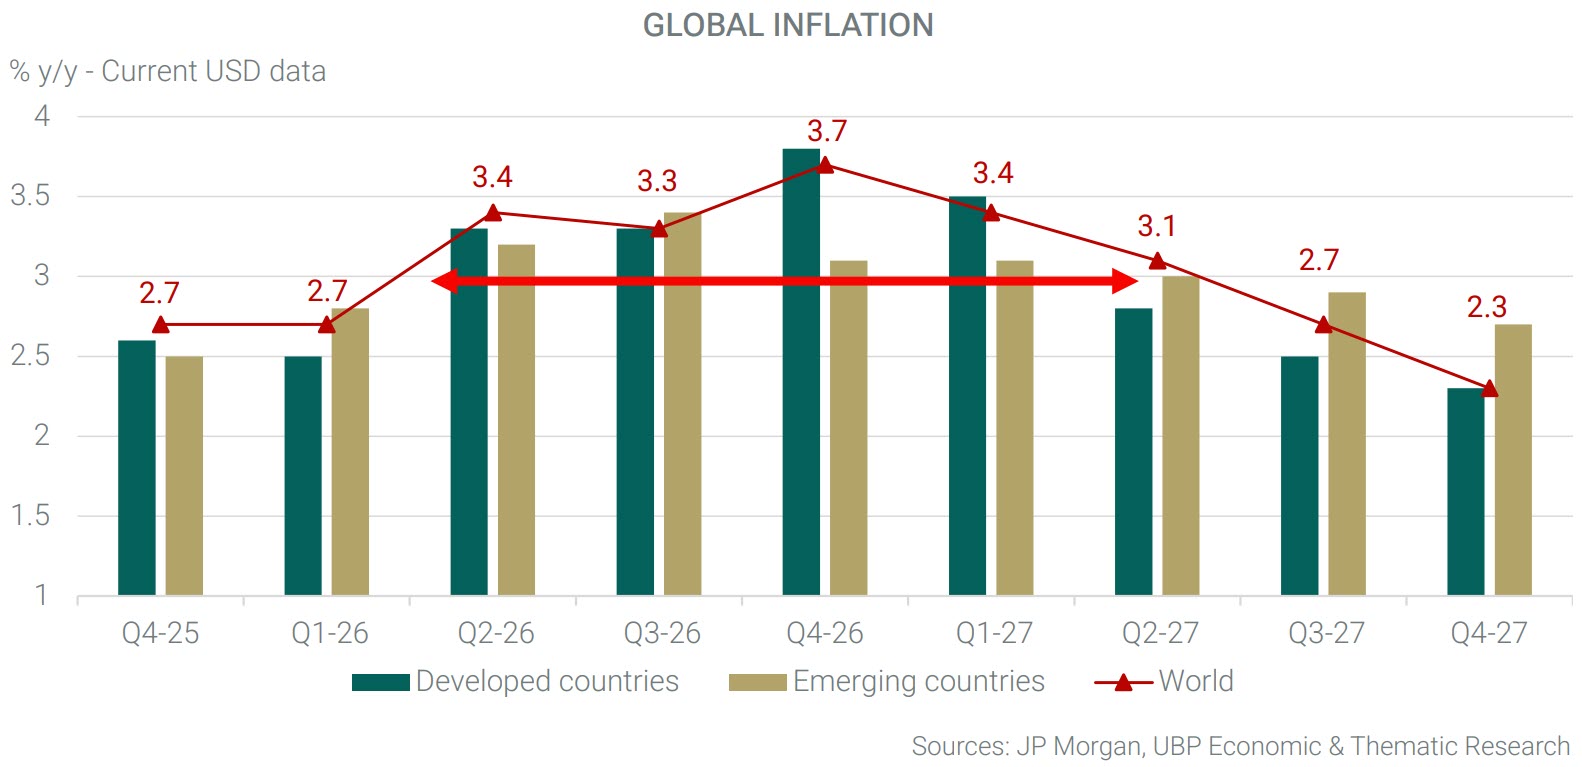
L’inflazione dovrebbe rimanere elevata nei prossimi trimestri. Sono possibili ulteriori picchi durante l’inverno, poiché i prezzi del petrolio rimangono volatili e soggetti a rischi al rialzo. L’inflazione dovrebbe rimanere ben al di sopra degli obiettivi delle banche centrali in tutte le principali regioni nei prossimi mesi e per tutta la prima metà del 2027. Non si prevede che l’inflazione globale torni a un intervallo più normale, compreso tra il 2,0% e il 2,5%, prima del quarto trimestre del 2027 o dell’inizio del 2028.
I prezzi dell’energia rimangono il principale rischio a breve termine. Il protrarsi del conflitto in Medio Oriente potrebbe determinare un trasferimento dei maggiori costi energetici – compresi i prezzi del greggio Brent vicini ai 120 dollari al barile – sui beni e servizi di base. Tale rischio sarebbe particolarmente significativo qualora le imprese trasferissero sui consumatori l’aumento dei costi delle materie prime, dei trasporti e della manodopera.
Queste pressioni saranno probabilmente più marcate negli Stati Uniti, dove la domanda rimane resiliente, sebbene le ripercussioni a livello globale siano state finora limitate. L’inflazione statunitense dovrebbe risalire a oltre il 4% su base annua nei prossimi mesi; l’inflazione di fondo della spesa per i consumi personali (PCE) dovrebbe rimanere vicina al 3%, mentre anche l’inflazione di fondo dell’indice dei prezzi al consumo (CPI) potrebbe avvicinarsi al 3% su base annua.
Anche le pressioni sui prezzi dei generi alimentari potrebbero intensificarsi a causa degli effetti di El Niño. Queste pressioni hanno inizialmente colpito le economie emergenti, ma stanno diventando motivo di preoccupazione anche per i mercati sviluppati. Nel loro insieme, le pressioni sui prezzi dell’energia e dei generi alimentari potrebbero mantenere elevata l’inflazione complessiva, aumentando al contempo il rischio di un nuovo aumento dell’inflazione di fondo. L’inflazione nell’Eurozona dovrebbe raggiungere nuovi massimi, superando il 4% su base annua sotto l’impatto combinato dei prezzi dei generi alimentari e dell’energia, nonché della persistente inflazione dei servizi.
Una politica monetaria più restrittiva in un contesto di spesa fiscale sostenuta
Le banche centrali sono passate da un orientamento neutrale o accomodante all’inizio del 2026 a una politica moderatamente restrittiva, accompagnata in generale da comunicazioni più restrittive. Le condizioni finanziarie si sono inasprite nelle principali economie, sebbene non in modo ancora drastico. I responsabili politici stanno generalmente cercando di posizionare i tassi di interesse ai rispettivi livelli neutri o leggermente al di sopra di essi.
Secondo il nostro scenario, a seguito dell’atteggiamento attendista adottato da diverse banche centrali in ottobre, ulteriori aumenti graduali dei tassi potrebbero essere attuati nel quarto trimestre del 2026 o nel primo trimestre del 2027. Tuttavia, il ritmo e l’entità di tali aumenti varieranno da una banca centrale all’altra, a seconda delle condizioni interne.
Si prevede che la Federal Reserve statunitense aumenti il proprio tasso di riferimento al 4,25% a dicembre, con un possibile ulteriore aumento al 4,50% nel primo trimestre del 2027 qualora la domanda e l’inflazione di fondo rimangano forti. La Banca centrale europea (BCE), il cui tasso si attesta attualmente al 2,50%, potrebbe portarlo al 2,75% se i prezzi dell’energia continuassero a salire. Nell’ultima riunione della BCE, Christine Lagarde ha indicato che «la direzione da seguire [sui tassi] è chiara». La Banca d’Inghilterra (BoE) ha avviato il proprio ciclo di inasprimento all’inizio di novembre con un aumento di 25 punti base al 4,00% e potrebbe aumentare i tassi ancora una volta fino a un livello finale del 4,25%. Non è prevista alcuna inversione di rotta di questo ciclo globale di inasprimento prima che i prezzi del petrolio e le condizioni geopolitiche si stabilizzino.
Se i rischi inflazionistici dovessero persistere, nel 2027 le banche centrali dovranno scegliere tra controllare l’inflazione raffreddando in modo più drastico la domanda interna – in particolare negli Stati Uniti – oppure accettare che l’inflazione rimanga vicina al 3% nel medio termine.
La politica fiscale rimane generalmente di sostegno, con deficit elevati e debito pubblico in aumento in tutte le principali economie nel 2026, una tendenza che dovrebbe proseguire nel 2027. In alcuni paesi, il sostegno fiscale è stato riattivato per mitigare lo shock energetico che colpisce vari settori. Tuttavia, e in particolare nell’eurozona, tale sostegno comporta un aumento dei disavanzi, alimentando i timori relativi al rischio sovrano e alla sostenibilità del debito.
Come ottenere la versione completa dell’UBP House View:
- Clienti privati: si prega di contattare il proprio relationship manager
- Clienti istituzionali: si prega di contattare il proprio rappresentante istituzionale
- Tutti gli utenti: iscrivetevi alla nostra newsletter «UBP House View» (compilate il modulo sottostante e spuntate la casella «UBP House View»)
Gli strumenti finanziari e le strategie di investimento descritti nel presente documento hanno esclusivamente scopo informativo. Essi potrebbero differire da quelli effettivamente detenuti nel portafoglio di un investitore. A seconda della giurisdizione e del profilo di investimento, uno o alcuni di questi strumenti e strategie – comprese, ove applicabile, le opzioni – potrebbero non essere consentiti, disponibili o adeguati. Le opinioni qui espresse sono valide alla data dell’11 novembre 2026 e sono soggette a modifiche senza preavviso. Eventuali previsioni, proiezioni o obiettivi, ove forniti, sono puramente indicativi e non sono in alcun modo garantiti.