Quando gli asset tradizionali sono sempre più influenzati dagli stessi fattori globali, la diversificazione può dipendere dall’individuazione di fonti di rendimento realmente diverse.
La diversificazione è un principio fondamentale nella costruzione di un portafoglio, ma detenere un maggior numero di titoli non significa necessariamente disporre di un maggior numero di fonti di rendimento indipendenti.
I recenti andamenti di mercato ne forniscono un esempio lampante: i prezzi dell’energia sono diventati un fattore trainante insolitamente potente per le obbligazioni dei mercati sviluppati. A settembre, la correlazione su tre mesi tra i prezzi del petrolio WTI e il rendimento dei titoli del Tesoro USA a 10 anni ha raggiunto il 65%, il livello più alto dal 1990¹. Questa relazione è stata evidente anche nei mercati dei titoli di Stato europei, poiché l’aumento dei prezzi dell’energia ha alimentato i timori di inflazione e modificato le aspettative sulla politica monetaria.
Per gli investitori, ciò rappresenta una sfida. Un portafoglio può contenere molti titoli diversi, ma se questi rispondono sempre più alle stesse forze globali, la diversificazione che offrono potrebbe rivelarsi meno efficace proprio nel momento in cui è più necessaria.
È qui che il debito dei mercati emergenti può aggiungere un’altra dimensione.
Il debito dei mercati emergenti (EMD) non è completamente immune dagli shock globali, ma offre un’esposizione a economie con cicli monetari, valute e fattori trainanti interni diversi e, cosa importante, molti di questi mercati sono diventati più resilienti agli shock esterni che storicamente ne hanno determinato la performance.
1Financial Times, 29 settembre 2026.
Quando asset diversi condividono gli stessi rischi
Le relazioni storiche aiutano a illustrare la sfida. Quanto strettamente si sono mossi insieme diversi asset?
|
Rendimento |
Obbligazioni globali |
Azioni statunitensi |
|---|---|---|
|
Titoli statunitensi investment grade |
0,85 |
0,34 |
|
Titoli ad alto rendimento statunitensi |
0,62 |
0,72 |
|
Obbligazioni societarie dei mercati emergenti |
0,67 |
0,40 |
|
Titoli sovrani dei mercati emergenti |
0,72 |
0,53 |
|
Mercati emergenti in valuta locale |
0,68 |
0,47 |
|
Mercato di frontiera |
0,50 |
0,54 |
Fonti: Bloomberg Finance L.P., calcoli UBP. Dati sulle performance settimanali dal 30 settembre 2020 al 30 settembre 2026. Obbligazioni globali: Bloomberg Global Aggregate Index; Azioni statunitensi: Indice S&P 500; Titoli statunitensi investment grade: ICE BofA US Investment Grade Index; titoli ad alto rendimento statunitensi: indice ICE BofA US High Yield; debito societario dei mercati emergenti: J.P. Morgan CEMBI Broad Diversified; debito sovrano dei mercati emergenti: J.P. Morgan EMBI Global Diversified; debito in valuta locale dei mercati emergenti: J.P. Morgan GBI-EM Global Diversified (non coperto); debito dei mercati di frontiera: J.P. Morgan NEXGEM. I rendimenti passati non sono indicativi dei risultati attuali o futuri.
Più il valore è vicino a 1, maggiore è la tendenza di due investimenti a muoversi in sincronia. I risultati evidenziano una distinzione importante: le obbligazioni statunitensi investment grade hanno storicamente seguito da vicino l’andamento del più ampio mercato obbligazionario globale, mentre le obbligazioni statunitensi high yield hanno condiviso maggiormente il comportamento dei titoli azionari.
Il debito dei mercati emergenti (EMD) mostra un andamento diverso e, cosa importante, non uguale in tutti i segmenti.
Il debito societario dei mercati emergenti ha mostrato una correlazione relativamente bassa con le azioni statunitensi, mentre il debito dei mercati di frontiera si è particolarmente differenziato dalle obbligazioni globali; il debito sovrano e in valuta locale si colloca a metà strada tra i due.
Questo è importante perché il valore della diversificazione offerto dal mercato dei titoli di debito dei mercati emergenti (EMD) non dipende dall’individuazione di un unico segmento che si comporti in modo diverso da tutto il resto; deriva invece dalla combinazione di mercati i cui fattori di rendimento sono essi stessi diversi.
Questa ampiezza offre agli investitori l’accesso a qualcosa di sempre più prezioso: più di un modo per diversificare.
I mercati emergenti non sono più quelli di una volta
Nei cicli precedenti, l’aumento dei tassi statunitensi, un dollaro più forte o uno shock inflazionistico esterno potevano mettere rapidamente a nudo le vulnerabilità dei mercati emergenti. Oggi, il punto di partenza è diverso.
Molte banche centrali dei mercati emergenti hanno reagito allo shock inflazionistico del 2022 prima delle loro controparti dei mercati sviluppati. Questa disciplina politica ha contribuito a preservare i rapporti di indebitamento, le partite correnti, i saldi di bilancio, i tassi di interesse reali e le riserve valutarie.
Anche la base degli investitori è cambiata. Gli investitori nazionali detengono ora quasi l’87% del debito locale dei mercati emergenti2. La maggiore consistenza dei fondi pensionistici, assicurativi e di risparmio locali fornisce una fonte di domanda più stabile e riduce la dipendenza dal capitale estero che in passato amplificava i periodi di tensione sui mercati.
Si tratta di un importante cambiamento strutturale.
Gli shock globali continuano a raggiungere i mercati emergenti, ma, sempre più spesso, ciò che accade in seguito è determinato a livello locale.
L’inflazione può essere diversa. La politica monetaria può essere diversa. Le condizioni di bilancio possono essere diverse. E di conseguenza anche la reazione delle obbligazioni e delle valute può essere diversa.
Come ha sottolineato Thomas Christiansen, responsabile del reddito fisso dei mercati emergenti presso UBP, «il miglioramento dei quadri normativi e la maggiore profondità dei mercati interni fanno sì che molte economie dei mercati emergenti siano sempre più guidate dai propri cicli economici, anziché limitarsi a seguire la Federal Reserve».
Thomas Christiansen, Head of Emerging Markets Fixed IncomeIl miglioramento dei quadri normativi e l’approfondimento dei mercati interni fanno sì che molte economie dei mercati emergenti siano sempre più guidate dai propri cicli economici, anziché limitarsi a seguire la Federal Reserve.
Le recenti decisioni illustrano questa indipendenza. Mentre la Fed ha aumentato i tassi e potrebbe prendere in considerazione un ulteriore inasprimento, il Brasile ha tagliato i tassi, il Sudafrica li ha aumentati e l’Ungheria li ha mantenuti stabili. La Nigeria e lo Zambia hanno attuato tagli molto più consistenti, mentre anche la Colombia ha seguito un percorso autonomo, guidato principalmente dall’inflazione interna e dalle condizioni di crescita.
Non esiste un unico ciclo monetario per i mercati emergenti: le banche centrali rispondono sempre più alle proprie condizioni interne piuttosto che limitarsi a seguire la Fed.
Lo shock può essere globale; l’esito degli investimenti nei mercati emergenti non deve necessariamente esserlo.
2 J.P. Morgan Market Research, Global Bond Monitor Q3 2026 e “EM local heroes”.
Quando la diversificazione migliora il portafoglio
I diversi fattori di rendimento sono preziosi, ma in definitiva la diversificazione deve funzionare a livello di portafoglio.
UBP ha verificato questo aspetto attraverso un’analisi della frontiera efficiente su un arco di cinque anni. Partendo da un portafoglio tradizionale composto da obbligazioni e azioni globali, l’aggiunta di ciascuno dei segmenti dei mercati emergenti analizzati ha migliorato il profilo storico di rischio/rendimento, aumentando i rendimenti potenziali senza un aumento proporzionale del rischio.
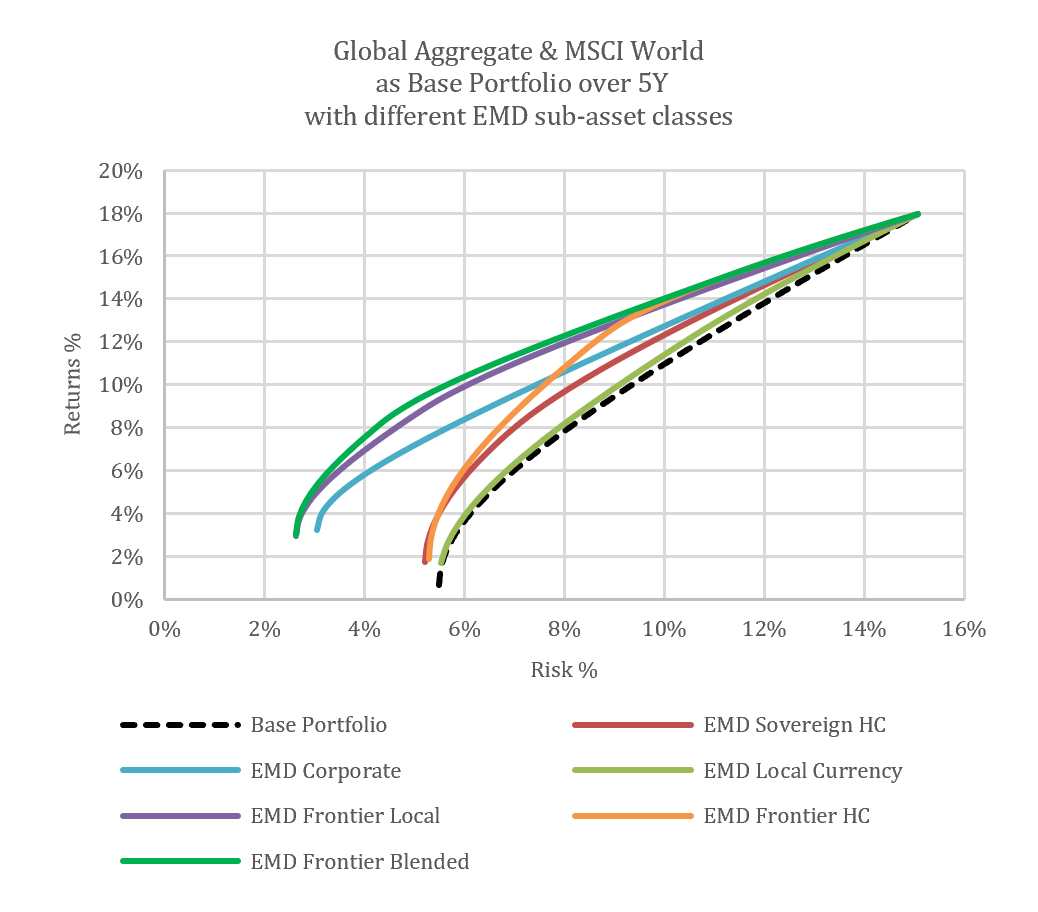
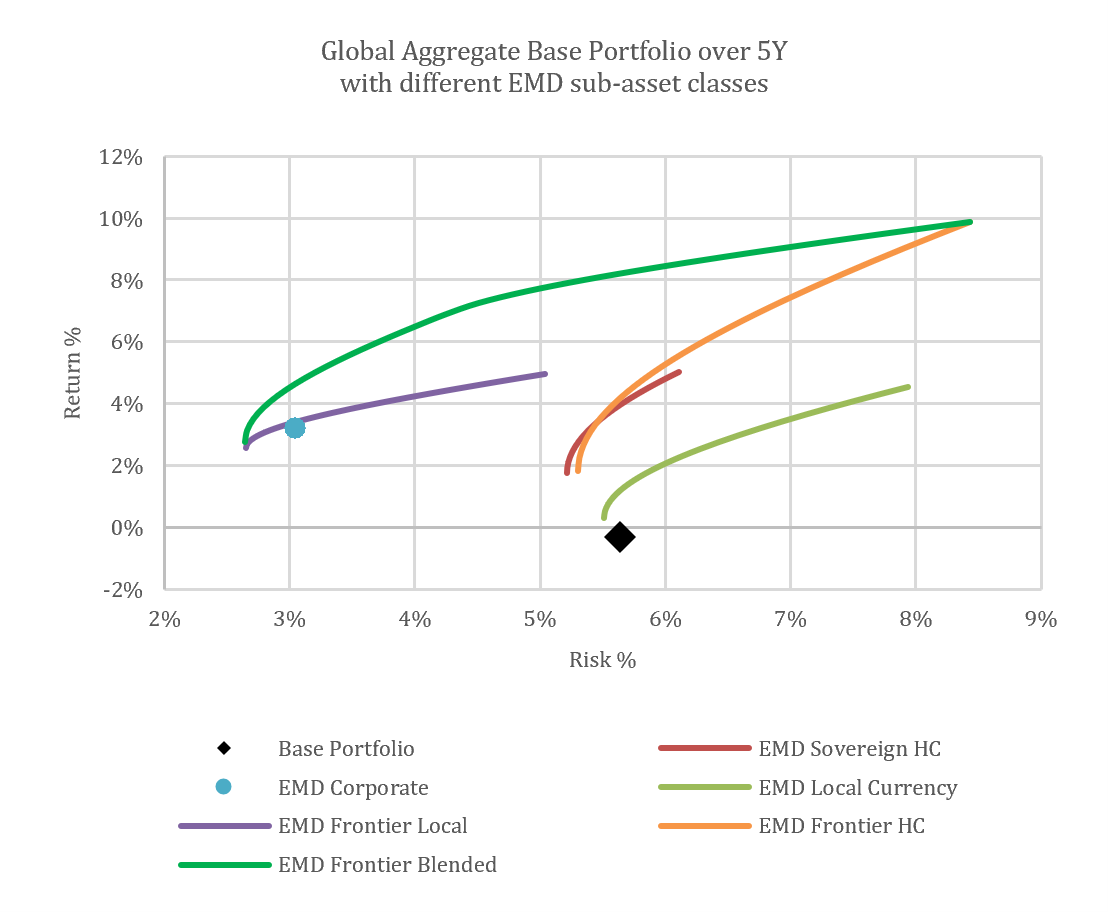
*Fonti: Bloomberg Finance L.P. e calcoli UBP. A solo scopo illustrativo. Dati dal 31 agosto 2021 al 31 agosto 2026. Portafoglio di base bilanciato: Bloomberg Global Aggregate Index e MSCI World Index; portafoglio di base a reddito fisso: Bloomberg Global Aggregate Index. EMD Corporate: J.P. Morgan CEMBI Broad Diversified; EMD Sovereign HC: J.P. Morgan EMBI Global Diversified; EMD Local Currency: J.P. Morgan GBI-EM Global Diversified; EMD Frontier Local: Frontier Market Composite Index (valuta locale); EMD Frontier HC: Indice J.P. Morgan Next Generation Markets (NEXGEM); EMD Frontier Blended: 50% Frontier HC / 50% Frontier Local. I rendimenti passati non sono indicativi dei risultati attuali o futuri.
I risultati sono stati particolarmente notevoli per il debito in valuta mista dei mercati di frontiera, i titoli sovrani in valuta forte e le obbligazioni societarie dei mercati emergenti. Inoltre, l’effetto non si è limitato ai portafogli multi-asset: anche all’interno di un’allocazione puramente obbligazionaria, il debito societario dei mercati emergenti e quello dei mercati di frontiera hanno storicamente migliorato il potenziale di rendimento rispetto alle tradizionali obbligazioni dei mercati sviluppati, mantenendo al contempo caratteristiche di rischio interessanti.
Un ruolo più importante nei portafogli globali
I dati indicano un ruolo più ampio per il debito dei mercati emergenti (EMD) nei portafogli globali. Un reddito attraente non deve necessariamente andare a discapito della diversificazione. In un universo di investimento ampio e sempre più maturo, gli investitori possono accedere a entrambi, acquisendo al contempo un’esposizione a opportunità che le allocazioni tradizionali nei mercati sviluppati potrebbero non cogliere.
Per gli investitori, ciò rende il debito dei mercati emergenti (EMD) particolarmente rilevante oggi. L’obiettivo non è semplicemente quello di aggiungere più rendimento o più attività, ma di costruire un portafoglio con più possibilità di performance.
In Union Bancaire Privée, la nostra piattaforma dedicata al debito dei mercati emergenti riunisce oltre 20 anni di esperienza di investimento in questa classe di attività, con competenze specifiche che spaziano dai titoli sovrani in valuta forte al credito societario, dal debito in valuta locale ai mercati di frontiera. Questa ampiezza di vedute consente ai nostri specialisti di valutare le opportunità nell’intero universo dei titoli di debito dei mercati emergenti e di identificare dove le diverse fonti di reddito e di rendimento possano contribuire in modo più efficace ai portafogli globali.
Le opinioni qui espresse sono valide alla data del 6 ottobre 2026 e sono soggette a modifiche senza preavviso. Il lettore non deve considerare queste informazioni come una ricerca o una consulenza di investimento relativa a un particolare fondo, strategia o titolo. I rendimenti passati non sono indicativi dei risultati attuali o futuri. Eventuali previsioni, proiezioni o obiettivi, ove forniti, sono puramente indicativi e non sono in alcun modo garantiti.
Le opinioni e i pareri espressi dai gestori dei fondi (interni o esterni) possono differire dalla visione della società. Sono riportati a scopo informativo e non costituiscono una consulenza in materia di investimenti né una raccomandazione.