Dopo un secondo trimestre eccezionalmente positivo per gli hedge fund, il terzo trimestre ha registrato una fase di consolidamento, caratterizzata da una marcata inversione di tendenza nella performance relativa delle strategie degli hedge fund.
Punti chiave
- Dopo un secondo trimestre eccezionalmente positivo per la performance degli hedge fund, il terzo trimestre è stato un periodo di consolidamento, caratterizzato da una brusca rotazione nella performance relativa delle strategie degli hedge fund. Due temi interconnessi stanno esercitando un profondo impatto su varie classi di attività tradizionali e sulle relative strategie degli hedge fund: gli investimenti in capitale fisso nell’intelligenza artificiale (IA) stanno avendo un impatto duraturo sulla crescita economica reale e sugli utili, mentre il calo del risparmio globale sta determinando un aumento dei rendimenti obbligazionari.
- Nell’ambito delle strategie azionarie, la correzione del settore tecnologico registrata a luglio sembra essere stata di natura tecnica, in quanto la leva finanziaria è stata ridotta in modo aggressivo. In prospettiva, la crescita degli utili sottostanti e le valutazioni rimangono attraenti, ma nei settori della “vecchia economia” – compresa l’Europa – un costo del capitale più elevato potrebbe comprimere ulteriormente le valutazioni.
- Nel settore del credito, continuiamo ad avere una visione positiva sull’arbitraggio delle obbligazioni convertibili, basata sia sulla qualità dei gestori sia sui fondamentali di mercato sottostanti. Il Relative Value (RV) sul reddito fisso rimane in difficoltà a causa della struttura del mercato.
- La domanda di esposizione agli hedge fund continua ad accelerare, con gli investitori che tornano a questa classe di attività. La sfida consiste nel fatto che i gestori di alto profilo hanno chiuso le iscrizioni a nuovi fondi; di conseguenza, sarà difficile replicare le performance storiche per i nuovi investitori.
Analisi delle performance
Rendimento della strategia
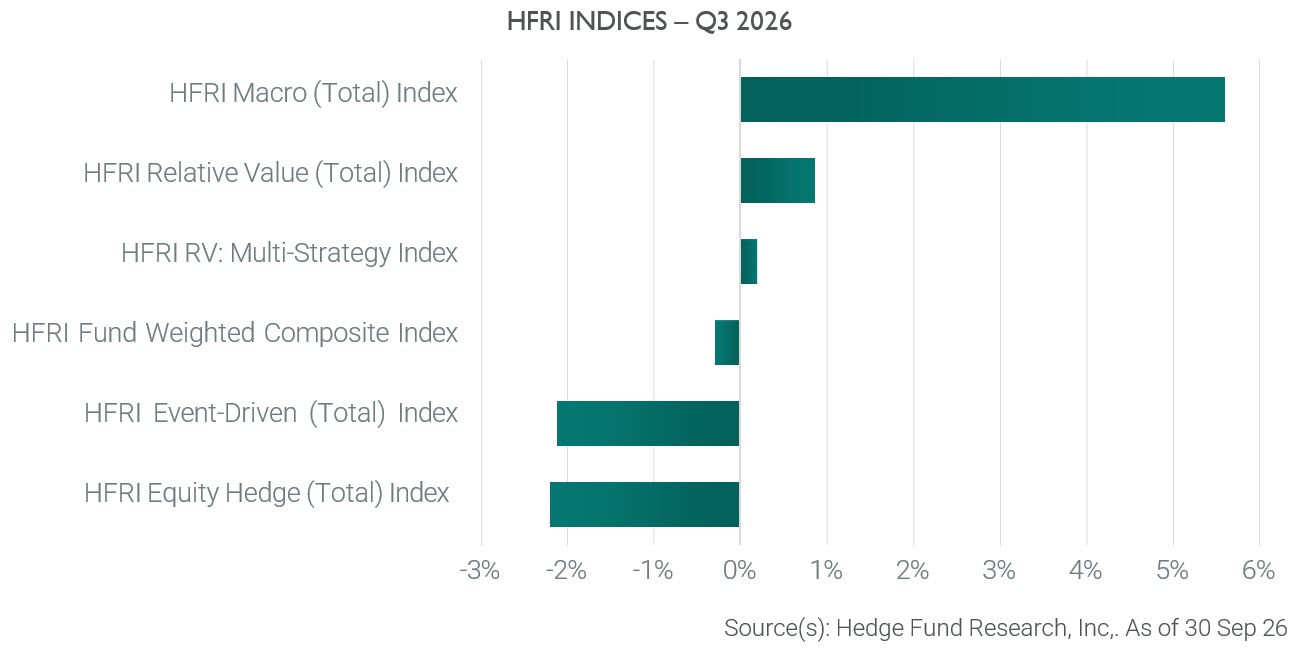
Dopo il rally azionario di propensione al rischio del secondo trimestre del 26, luglio è stato inizialmente caratterizzato da una brusca correzione, in alcuni casi superiore al −50%, nei titoli surriscaldati legati all’intelligenza artificiale. Questa correzione sembrava aver raggiunto un minimo, poiché i fondi con posizioni più aggressive sono stati costretti a ridurre la leva finanziaria, consentendo ai fornitori di liquidità di cogliere il rally di ripresa. Mentre i mercati azionari legati alla tecnologia continuano a essere trainati da una forte crescita degli utili e da flussi di cassa positivi, i mercati della “vecchia economia” e quelli del reddito fisso hanno risentito negativamente dell’aumento dei tassi di interesse nei mercati sviluppati. Il passaggio della Federal Reserve statunitense (Fed) a una posizione più restrittiva e i tentativi del Tesoro USA di appiattire la curva dei rendimenti hanno messo in evidenza l’inasprimento delle condizioni di liquidità per gli investitori. Ciò ha determinato una debolezza nei settori azionari sensibili ai tassi, quali il settore immobiliare e quello dei servizi di pubblica utilità, mentre i rendimenti del reddito fisso sono aumentati a causa di una combinazione di tassi più elevati e spread creditizi più ampi. Ciò ha rappresentato un contesto più impegnativo per le strategie Equity Long Short (L/S) e RV. Al contrario, le strategie macro erano in gran parte short sul reddito fisso.
Performance delle sottostrategie
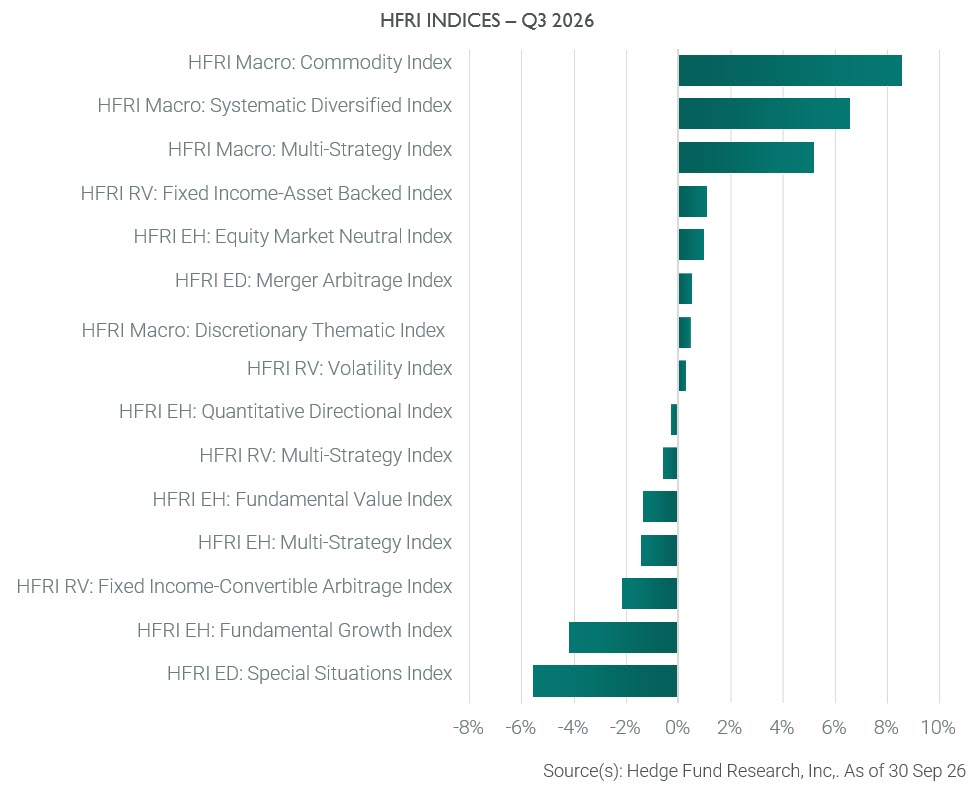
Le strategie macro sistematiche hanno registrato una performance trimestrale eccezionale, trainata dai fattori tecnici e dal momentum nei mercati obbligazionari governativi dei paesi sviluppati. Le posizioni corte sul segmento a lungo termine delle curve dei rendimenti hanno tratto vantaggio dal sell-off in Francia e negli Stati Uniti, quando i rendimenti a 10 anni hanno superato il 5,2%. Si sono registrati guadagni nella maggior parte dei periodi di detenzione, che hanno portato a settembre ad alcuni dei migliori risultati mensili per i gestori sottostanti. Al contrario, le strategie basate sui fondamentali hanno faticato, poiché i gestori macro discrezionali mantenevano una visione accomodante sull’inflazione, espressa tramite posizioni lunghe sulle obbligazioni, ma la Fed ha poi cambiato posizione e ha aumentato i tassi di 25 punti base (pb). I gestori “Fundamental Growth”, che si erano concentrati su un numero ristretto di “titoli caldi” individuati dall’intelligenza artificiale, sono stati costretti a ridurre il rischio nel corso di luglio, perdendo così il successivo rimbalzo. Infine, i gestori “Fixed Income RV” hanno incontrato difficoltà a causa dell’ampliamento degli spread legati ai fattori macroeconomici in diversi mercati.
Approfondimenti sugli hedge fund
Perché ci sono così pochi hedge fund con leva finanziaria lunga?
È una domanda semplice: perché non ci sono più hedge fund che applicano la leva finanziaria a un portafoglio concentrato di attività di alta qualità? Dato che dal 2009 i mercati sono stati caratterizzati da un trend rialzista in cui prevaleva la propensione al rischio, perché non acquistare da 10 a 20 attività eccellenti e gestirle in modo aggressivo con la leva finanziaria?
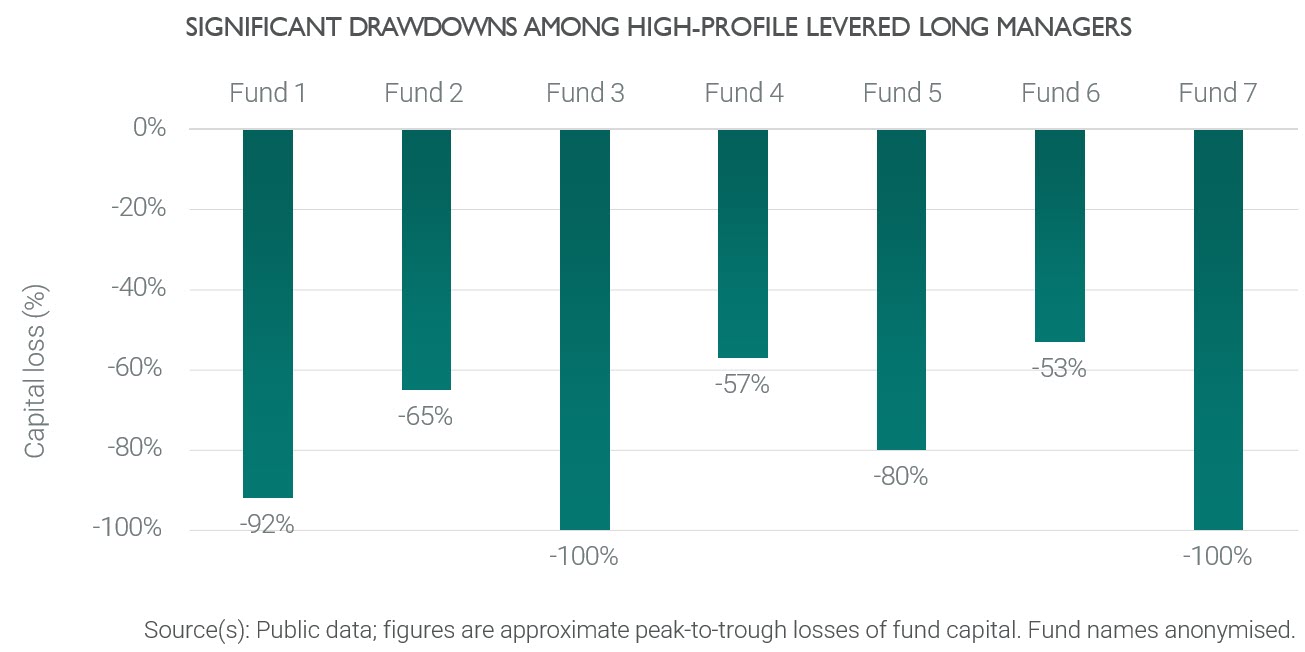
La risposta a prima vista è che molti ci hanno provato, ma tendono a fallire clamorosamente piuttosto che uscire di scena in sordina. I titoli dei giornali su Situational Awareness e alcuni dei suoi concorrenti durante la correzione dei mercati azionari legata all’intelligenza artificiale (AI) di luglio sembrano sensazionali: il fondo era cresciuto fino a 45 miliardi di dollari al suo picco e aveva registrato rendimenti sbalorditivi, prima di perdere circa due terzi del suo valore in meno di un mese.
Ma questi titoli non sono una novità; fanno parte di uno schema ricorrente. Archegos Capital Management è crollata nel 2021, con ripercussioni più ampie per il Credit Suisse, e diversi fondi azionari europei hanno subito un destino simile nel 2008. Né questo schema è limitato ai gestori azionari. Gli investitori nel credito, che dovrebbero essere più conservatori, hanno seguito lo stesso schema di fallimento nei titoli garantiti da attività (ABS) e nei titoli garantiti da ipoteca (MBS), guidati dai fondi Bear Stearns all’inizio della crisi finanziaria globale (GFC) del 2007-2008. E il caso LTCM del 1998 ha dimostrato che l’approccio di un fondo può avere ripercussioni che vanno ben oltre le perdite per i propri investitori.
Fallimenti degli hedge fund: picco delle perdite di capitale
Esiste un filo conduttore che spiega perché falliscono?
Una ragione è che gli investitori soffrono di un grave «pregiudizio di recency», che sembra aumentare man mano che gli investitori si concentrano sempre più sul breve termine e hanno difficoltà a ricordare le lezioni dei precedenti mercati ribassisti. Questo è il motivo per cui sia i gestori che gli investitori sembrano non imparare e continuano a ripetere gli stessi errori, e assistiamo a un grave crollo di un fondo ogni cinque anni circa.
Un’altra ragione è l’assetto operativo dei fondi. Come per qualsiasi investimento con leva finanziaria, sono la sicurezza e la stabilità della base di finanziamento e del patrimonio a consentire di superare le fluttuazioni di valore. Prima del 2014, gli hedge fund tendevano ancora a offrire liquidità tramite rimborsi trimestrali o anche più frequenti. Ciò significava che, in mercati sotto pressione, quando gli investitori necessitavano di liquidità tramite rimborsi dai fondi, i fondi con leva finanziaria si trovavano costretti a vendere proprio nel momento meno opportuno, concretizzando le perdite e innescando ulteriori «corse» al fondo. Questo fenomeno era diffuso durante la crisi finanziaria globale; quando i fondi applicavano restrizioni ai rimborsi, ciò a sua volta innescava corse verso altri fondi e verso i prime broker.
Dal 2014, il settore degli hedge fund ha affrontato questo problema implementando restrizioni a livello di investitore, che evitano il deleveraging forzato e stanno diventando ampiamente accettate. Strategie come quelle basate su piattaforme o su gestori multipli hanno ulteriormente allungato i termini di rimborso per ridurre al minimo questo rischio.
Di maggiore preoccupazione è la terza ragione: la gestione del rischio di portafoglio – dove l’eccessiva sicurezza e l’eccessiva dipendenza da metriche di rischio standard favoriscono livelli di rischio più elevati. Se i gestori prestassero maggiore attenzione alle condizioni di stress nel pensare alla costruzione del portafoglio e riconoscessero che i titoli azionari presentano un forte skew negativo (code spesse a sinistra), potremmo assistere a un numero maggiore di fondi long (ma meno indebitati) che rimangono in percentuale nell’universo degli hedge fund.
Una misura migliore della perdita potenziale in condizioni di stress non è il Value at Risk (VaR), ma il Conditional VaR (CVaR), che misura la perdita media attesa nel 5% peggiore degli esiti. Per l’indice MSCI World in USD, il CVaR implica attualmente una perdita attesa del 14%. Applicando una leva finanziaria di circa 3x, la perdita attesa sale a oltre il 40%; per mercati più volatili come il Nasdaq, la perdita potenziale è di gran lunga superiore.
Qual è la soluzione per gli investitori?
Da un punto di vista filosofico, gli investitori devono comprendere che la loro allocazione in hedge fund è concepita per una creazione di ricchezza resiliente, non per “arricchirsi rapidamente”. Laddove un investitore abbia una forte convinzione su un tema, questa potrebbe essere attuata in modo più efficiente e risulterebbe più liquida attraverso una struttura delta-one o basata su opzioni piuttosto che tramite un hedge fund.
Nella selezione e nel monitoraggio dei gestori, gli investitori dovrebbero:
- Investire con gestori che abbiano gestito il capitale secondo la propria strategia durante almeno un periodo di crisi.
- Assicurarsi che i termini di liquidità del fondo corrispondano al profilo di liquidità della strategia e degli asset sottostanti.
- Investire solo in strategie con leva finanziaria che investono in classi di attività liquide e ben funzionanti.
- Concentrare la due diligence sulla costruzione del portafoglio e sulla gestione del rischio da parte del gestore, compresa l’indipendenza della funzione di rischio rispetto al team di investimento.
Destinato agli investitori professionali in Svizzera o agli investitori professionali secondo la definizione prevista dalla normativa vigente. Gli investimenti in hedge fund comportano rischi significativi, tra cui il rischio di illiquidità, di perdita di capitale, rischi specifici legati alla strategia e rischi connessi alla leva finanziaria.
Le opinioni qui espresse sono valide al 30 ottobre 2026 e sono soggette a modifiche senza preavviso. Il lettore non deve fare affidamento su queste informazioni come ricerca o consulenza di investimento in merito a un particolare fondo, strategia o titolo. I rendimenti passati non sono indicativi dei risultati attuali o futuri. Eventuali previsioni, proiezioni o obiettivi, ove forniti, sono puramente indicativi e non sono in alcun modo garantiti.
Le opinioni e i pareri espressi dai gestori dei fondi (interni o esterni) possono differire dalla visione della società. Sono condivisi a scopo informativo e non costituiscono una consulenza in materia di investimenti né una raccomandazione.