一个月前,我们曾指出,在企业盈利韧性支撑下,股市前景依然令人放心,只有金融环境趋紧才会预示着市场格局的真正转变。
这一情景如今正逐渐成为现实:长期收益率持续攀升,美国10年期国债收益率目前已升至2007年以来未见的水平。
目前,股市展现出了惊人的韧性。人工智能(AI)继续发挥着强劲的增长引擎作用,对基础设施的大规模投资支撑着企业盈利增长,进而支撑着主要股指。然而,这种韧性其实比表面看起来要脆弱得多。 部分行业已感受到持续高利率的影响,而市场的整体韧性越来越依赖于日益缩小的驱动因素组合,其中科技行业处于最前沿。
中东冲突仍是一场周期性事件,对市场产生重大影响,其结果超出了投资者的控制范围。这使我们面临一种二元环境:根据紧张局势是持续缓和还是加剧,油价、通胀和利率的走势可能会出现巨大分化。 市场面临的主要风险来自利率:能源价格持续高企维持着通胀压力,并推高长期收益率,从而拖累股票估值。
在此背景下,央行惯用的应对策略已不再那么简单直接。 政策制定者必须应对一种货币政策无法解决的供给冲击,而其最终结果更可能由政治决策而非经济力量决定。在欧洲,这种不确定性因日益加剧的政治和财政脆弱性而雪上加霜:法国和意大利主权债券利差的扩大,加上更广泛的政治风险,已经给欧洲大陆的前景蒙上了阴影。 因此,我们下调了对欧洲股市的评级——除了上述挑战外,欧洲股市从科技板块提供的结构性支撑中获益的程度也已减弱。
我们仍将保持市场投资,以继续受益于人工智能驱动的企业盈利上行势头,同时更青睐那些能够在不进行明显方向性押注的情况下,从容应对截然不同市场环境的投资策略。基本面依然向好,但若潜在催化因素发生变化,我们将随时调整投资判断。
核心观点
1. 收益率走高:市场格局转变正在显现
美国10年期国债收益率已升至2007年以来的最高水平。得益于科技股的支撑,股市表现尚可,但市场广度已跌至历史低点。我们维持现有投资组合,不做明显的方向性押注,更倾向于能够应对截然不同市场环境的投资策略。
2. 美国10年期国债收益率公允价值预估再次上调
鉴于通胀压力再度抬头,我们将美国10年期国债收益率的公允价值预估区间上调至4.75%–5.25%。当前风险虽趋于平衡,但市场能见度仍非常有限,因此我们维持4年的中性久期,转而依赖套利收益。
3. 央行政策:各国逐步收紧
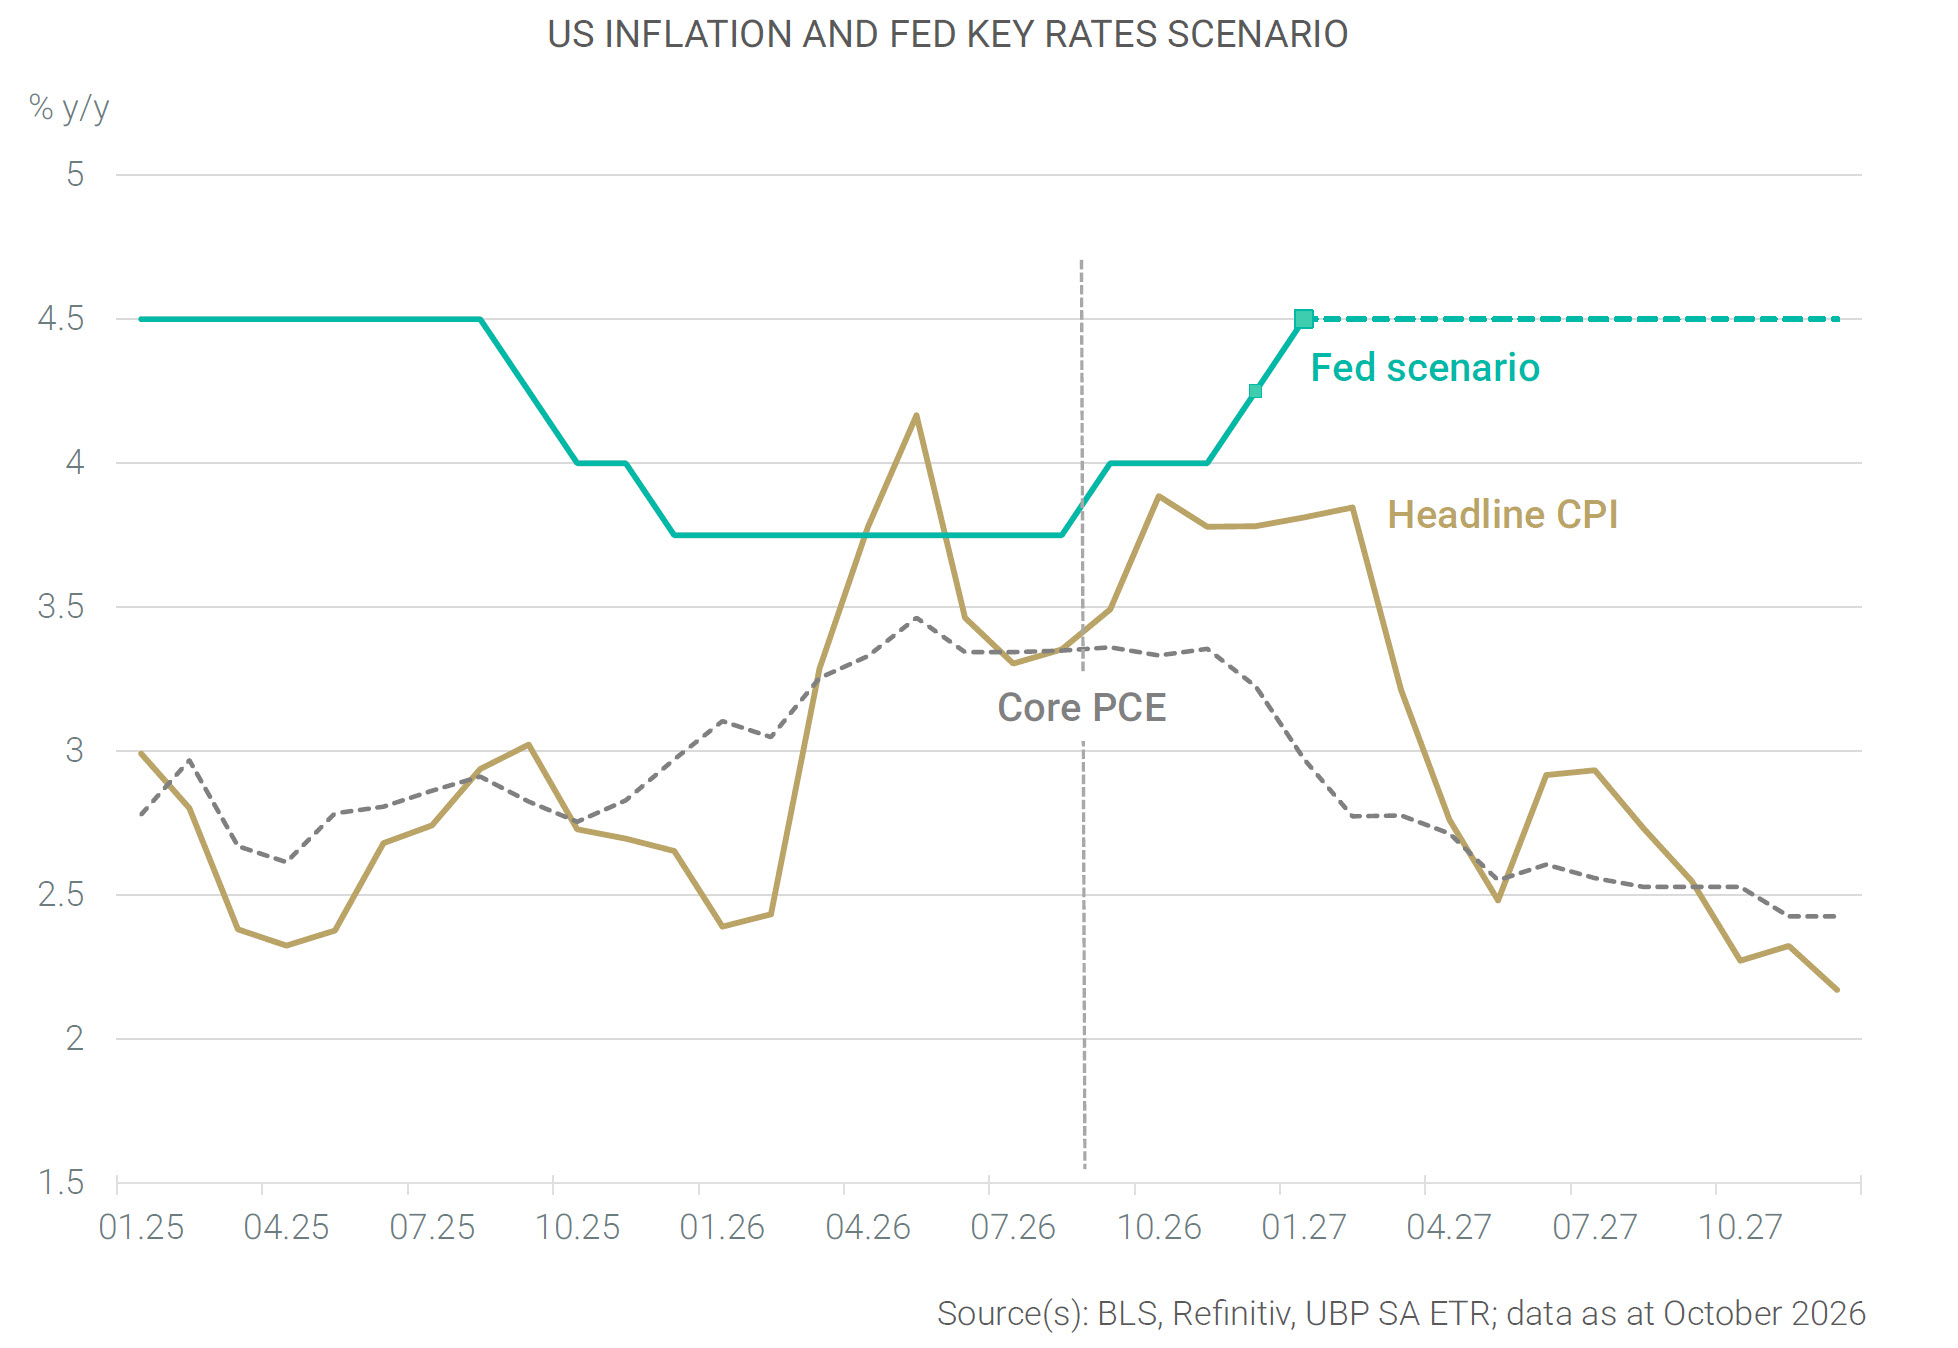
美联储和欧洲央行均已加息25个基点,预计英格兰银行将于11月跟进。鉴于核心通胀仍处于可控范围,我们预计加息幅度将保持有限,且2027年下半年之前不太可能降息。
4. 股票:下调欧洲评级
由人工智能驱动的盈利增长继续支撑全球股市。我们下调欧洲评级,因其面临能源成本上升、利率攀升、政治不确定性以及科技行业结构性支撑减弱等问题;同时上调日本评级,因其既拥有人工智能供应链布局,又具备强大的金融板块。
5. 黄金与另类投资:波动环境中的分散投资工具
黄金仍是核心持仓,尽管在利率稳定之前,其价格可能维持横盘整理。对冲基金和量化投资策略继续创造价值,因其灵活性适合波动的市场环境。
我们的投资立场
我们的资产配置基于两股相互对立的力量:能源价格走势与人工智能投资周期的动能。能源价格上涨正对宏观经济环境构成压力,而人工智能驱动的投资则推动着卓越的盈利前景。这在资产配置层面产生了相反的影响:尽管推高了利率和美元汇率,却仍支撑着全球股市。 全球投资环境总体上仍具支撑性,尽管面临“高油价长期化”的冲击,经济增长仍展现出韧性。鉴于中东冲突短期内难以迅速解决,通胀正面临新一轮且持久的压力。
在此背景下,我们将美国10年期国债收益率的公允价值区间预测从4.25%–4.75%上调至4.75%–5.25%。 鉴于收益率已升至19年高位,当前风险似乎更为均衡。这支持我们对久期采取观望态度——鉴于前景极度不明朗,我们维持4年的中性久期配置。若收益率持续攀升并拖累经济增长,美国政府或美联储(Fed)采取干预措施的可能性将加大。 在此背景下,黄金仍是核心配置,既可作为实物资产对冲工具,又能实现投资组合多元化;我们的另类投资策略(对冲基金和量化投资策略)继续为业绩做出积极贡献。
在股票方面,全球企业盈利仍是关键驱动力,预计今年增长率将达36%——这是除经济衰退后反弹期之外最强劲的增长——因为人工智能基础设施投资继续提供多年支撑。不过,利率和能源敏感型板块已开始承压,这掩盖了市场广度的恶化。 鉴于宏观背景及盈利增长的性质,欧洲股市面临的挑战比美国和日本股市更大。
总体而言,我们采纳了油价、通胀和利率走高的情景,同时认识到前景仍存在两种可能。我们对股票基本面持乐观态度,但除全球科技股、美国和日本市场外,投资组合中的仓位较为有限。在固定收益领域,由于市场能见度过低,我们暂不调整久期,但任何催化剂的变化都可能逆转我们的仓位。
关键对话
收益率上升对信用市场,特别是高收益债券市场,会带来哪些风险?
收益率上升会增加再融资成本,并对所有信用发行人的利息覆盖率构成压力。由于高收益债券(HY)的久期较短(约3年),其直接价格影响小于投资级债券(IG),但通过再融资和增长带来的间接影响更大。 迄今为止,经济表现非常稳健,企业盈利强劲,第二季度(最新数据)的利息保障倍数有所改善。稳健的基本面和可控的违约率使利差处于历史低位,即使在9月利差扩大之后,也未出现广泛的压力迹象。
尽管如此,若出现任何迹象表明能源价格上涨和利率上升开始拖累经济增长,该资产类别将受到冲击,因为盈利疲软和融资条件收紧将迅速波及杠杆率较高的发行人。
不过,近几十年来高收益债券的内在质量有所提升,BB级债券(占指数的56%)以CCC级债券(11%)为代价扩大了占比,因为评级较低的借款人已转向杠杆贷款和私募信贷。 这使得该资产类别的安全性与韧性均优于以往,这也是我们对其保持乐观态度的原因之一。另一个原因是其综合收益率——目前为8.35%——这使其具备更强的能力来吸收利率波动、利差扩大及违约率上升等冲击。
利率需要上升到什么程度才会终结当前的股市牛市?
可能并不存在单一的临界点,因为利率上升的影响在表面之下已初现端倪。对利率和能源敏感的周期性板块已跌入修正区间,市场广度也处于历史低位。主要股指之所以还能维持,仅仅是因为科技板块——该指数中迄今为止最大的板块——强劲的盈利表现正在抵消其他板块的疲软。 换言之,牛市正在收窄而非扩大,这通常是市场脆弱性的征兆。 我们预计,只要科技板块的盈利表现持续强劲,其领涨态势仍将支撑大盘,但若收益率进一步上升(美国10年期国债收益率升至5.5%–6.0%区间),即使是在迄今为止表现坚挺的细分领域,估值也将面临日益严峻的挑战。
对终端消费者而言,石油的实际价格是多少?
对终端消费者而言,石油的实际价格并非头条新闻中的原油价格,而是汽油、柴油和航空煤油等成品油的成本,其中包含被称为“裂解价差”的炼油利润。各国经济依赖的是石油产品而非原油,例如卡车使用的柴油。 将裂解价差加到布伦特原油价格上,可得出的数值可作为经济体实际支付成本的参考:目前该数值约为每桶140–180美元,即接近2022年的峰值,且远高于期货价格所隐含的约100美元/桶的水平。 与2022年的对比发人深省,其中的差异同样值得深思。2022年的供应中断虽剧烈但短暂,各国政府当时动用战略储备以平息市场动荡。而此次,原油和成品油的供应在多个环节同时受到制约,且持续时间更长。 此前每日增加250万桶的战略石油储备释放,将在9月后停止,而此时恰逢冬季需求开始回升。今年夏天,欧洲炼油利润率创下每桶50美元的历史新高,柴油利润率甚至达到每桶100美元。
尽管8月通常是需求因季节性因素而相对疲软、炼油活动最少的月份(因此通常安排检修),但全球约11%的炼油产能仍处于停产状态,导致炼油利润率持续居高不下。 瓶颈集中在关键地区:中东炼厂的运行水平因设施损毁和出口困难,较2月前的水平低约四分之一;俄罗斯炼厂因无人机袭击,运行水平较产能低约40%,且俄罗斯自7月起禁止成品油出口,此后将禁令延长至10月底。 俄罗斯供应了全球约10%的柴油,因此该地区的压力最为明显。美国占全球柴油出口量的20%以上,同样备受关注:尽管尚未宣布任何出口限制,但相关讨论正在进行中,而市场将难以消化如此规模的又一轮供应中断。 炼油市场紧俏支撑着炼油利润率,而强劲的利润率又支撑着炼油商对原油的需求。只要没有出现显著的需求萎缩,这应能使原油和成品油价格在更长时间内维持在较高水平。仅基于原油价格的分析仅反映了能源经济成本的第一阶段;而裂解价差则反映了第二阶段,即消费者、企业乃至整个经济体为此付出的代价。
宏观经济
全球经济增长将经受住油价上涨和货币政策收紧的考验
尽管重大风险正给经济周期带来压力,但全球经济增长预计仍将保持韧性。中东危机导致油价居高不下,而原油价格的初期冲击已演变为能源成本的全面上涨,其中包括成品油价格上涨以及某些行业的供应中断。 此外,全球经济活动还将面临更为紧缩的货币环境。央行在上半年保持耐心后,已于下半年开始逐步上调政策利率。
尽管如此,经济周期应能抵御这两大制约因素。一方面,能源危机对投资及人工智能研发竞赛的影响仅属轻微;另一方面,尽管消费者面临汽油价格上涨,但他们受益于政府(特别是在欧洲)重新推出的支持措施,并正动用储蓄来缓冲能源成本上涨带来的冲击。
总体而言,预计2026年全球经济增长率将维持在3.0%左右。因此,得益于各项已实施的扶持措施和经济缓冲机制,石油危机的影响将比最初预期的更为有限。 不过,相关风险将对2027年的经济增长构成压力,但预计该年增长率仍将达到约3.1%。 若发生新一轮石油冲击,导致原油价格持续升至每桶130美元以上,可能会放缓经济活动。尽管如此,这一风险似乎有限,据我们估算,全球经济增长率仅会因此下降0.2至0.3个百分点。
其影响在各国间的分布将不均衡:欧洲、日本及部分新兴经济体——这些均为能源净进口国——面临的增长损失将大于美国、印度和中国。这将导致全球增长出现新一轮分化,并进一步拉大各国之间的差距。
全球经济增长的韧性存在极限,若爆发更广泛的地区冲突,或出现涉及燃料价格、通胀以及短期和长期利率的自我强化螺旋,这些极限可能会被突破。这些发展目前仍属于尾部风险,但地缘政治风险与经济风险的交织可能加剧其影响。
石油与通胀:上涨但未形成螺旋式上升
预计今夏油气价格的反弹将推动今秋通胀再次加速。因此,继5月份美国通胀率为4.2%、欧元区为3.2%、英国为3.3%之后,未来数月通胀率很可能再创新高。
受生产和出口限制影响,炼油利润率上升将导致整体能源成本在更长时间内维持在较高水平。这种压力可能持续至2027年第一季度,使得2027年美国、欧元区和英国的平均通胀率略低于3%。 迄今为止,除对交通成本的影响外,核心通胀在很大程度上未受石油冲击的影响。 与此同时,各国的工资增长仍呈下降趋势。冲突持续时间越长,通胀向更广泛领域传导的风险就越大;但与2022年观察到的紧张局势不同,目前尚未出现通胀螺旋式上升的迹象。
石油与央行:根据具体情况分情况加息
各央行最初并未对26年第二季度油价的首次上涨作出反应;但自夏季以来,鉴于通胀水平远超目标且冲突似乎愈发旷日持久,各央行已开始逐步收紧货币政策。 随着未来数月通胀率反弹,预计将进一步加息;但鉴于核心通胀仍处于可控范围,且长期通胀预期依然相对稳定,加息幅度应保持有限,并根据各国具体情况分别实施。
预计货币政策的调整将使2027年美联储的政策利率达到约4.50%,欧洲央行的政策利率达到2.75%,英格兰银行的政策利率达到4.25%。 货币市场已经将更激进的预期计入价格,这可能会削弱经济增长前景,而采取有针对性的措施似乎更为恰当。尽管如此,任何降息都可能被推迟到当前通胀周期结束后,且不会在2027年下半年之前,甚至可能要到2028年才会实施。
如何获取UBP《市场展望》的完整版:
- 私人客户:请联系您的客户经理
- 机构客户:请联系您的机构代表
- 所有用户:订阅我们的《UBP市场展望》通讯(请填写下方表格并勾选“UBP市场展望”选项)
本文件所述的金融工具和投资策略仅供参考。它们可能与投资者投资组合中实际持有的金融工具和投资策略有所不同。根据不同司法管辖区和投资状况,其中一种或多种金融工具和策略(包括适用的期权)可能不被允许、不可用或不适合。 本文所表达的观点截至2026年10月8日准确无误,且可能随时变更,恕不另行通知。文中提供的任何预测、展望或目标仅供参考,不作任何形式的保证。