Der KI-Boom hat die fünf weltweit führenden Hyperscaler (Microsoft, Amazon, Alphabet, Meta und Oracle) in eine neue Ära der Finanzierung geführt. Im Jahr 2026 werden ihre Investitionsausgaben voraussichtlich den operativen Cashflow übersteigen, wobei die Investitionen bis 2030 voraussichtlich 5,6 Billionen US-Dollar erreichen werden, was grundlegende Fragen darüber aufwirft, wie diese beispiellose Expansion finanziert werden soll.
Zusammenfassung
1. Beispiellose Investitionen im Bereich KI
Die Investitionsausgaben der Hyperscaler werden voraussichtlich im Jahr 2026 rund 820 Milliarden US-Dollar und im Jahr 2027 1,0 bis 1,3 Billionen US-Dollar erreichen und damit die Ertragskraft der fünf Hyperscaler (Microsoft, Amazon, Alphabet, Meta und Oracle) bei weitem übersteigen. Diese Lücke wird nicht nur durch Anleihen geschlossen, sondern über verschiedene Finanzierungsformen hinweg – darunter Projektfinanzierungen, Verbriefungen, durch Chips besicherte Kredite und Eigenkapital.
2. Die Bilanzen sind solide, doch die Marktnachfrage ist der einschränkende Faktor
Microsoft, Alphabet, Amazon und Meta verfügen über reichlich Spielraum bei der Verschuldung und könnten weitere 400–600 Milliarden US-Dollar an Schulden aufnehmen, bevor ihre Ratings unter Druck geraten. Die eigentliche Grenze ist die Nachfrage der Anleger – die Spreads haben sich ausgeweitet, die Zugeständnisse bei Neuemissionen sind gestiegen, und Tech-Anleihen mit AA-Rating bieten Renditen, die denen von Anleihen mit einem Rating von Single-A bis BBB entsprechen.
3. Das Risiko konzentriert sich auf das Auftragsbuch, nicht auf die Kreditnehmer
Die vier größten Cloud-Anbieter verfügen über vertraglich vereinbarte zukünftige Umsätze (Auftragsbestand) in Höhe von 2,3 Billionen US-Dollar, wobei rund 40 % auf zwei private Unternehmen mit geringer Transparenz entfallen – OpenAI und Anthropic. Anthropic ist das stärkere der beiden Unternehmen (gerade in die Gewinnzone gekommen, annualisierter Umsatz von 65 Mrd. USD), während OpenAI bis 2029 voraussichtlich über 200 Mrd. USD an Barmitteln verbrauchen wird.
4. Der pessimistische Szenario konzentriert sich auf den Zeitpunkt und die Zirkularität
Leasing- und Vertragszahlungen beginnen planmäßig (vor allem um 2027–28), unabhängig davon, ob die Umsätze der KI-Labore bereits auf diesem Niveau angekommen sind. Ein Großteil des Ökosystems ist zirkulär – Lieferanten sind gleichzeitig Investoren und Bürgen für dieselben Kunden –, was die tatsächliche Nachfrage verschleiern könnte, und eine Verlangsamung der Wachstumsraten (selbst ohne einen regelrechten Rückgang) könnte die am stärksten fremdfinanzierten Randprojekte unter Druck setzen.
Die Kurzfassung
Bis zu diesem Jahr finanzierten die fünf Hyperscaler – Microsoft, Amazon, Alphabet, Meta und Oracle, also die Unternehmen, denen der Großteil der weltweiten Rechenkapazität gehört – ihre Rechenzentren aus ihren Gewinnen. Doch im Jahr 2026 reichte das nicht mehr aus; ihre Investitionsausgaben werden in diesem Jahr auf 820 Milliarden US-Dollar geschätzt und liegen damit deutlich über dem operativen Cashflow von 750 Milliarden US-Dollar. Für das nächste Jahr werden Ausgaben im Bereich von 1,0 bis 1,3 Billionen US-Dollar prognostiziert. Das Ausmaß ist beispiellos. Was die fünf Unternehmen mittlerweile pro Jahr ausgeben, nähert sich dem Jahresbruttoinlandsprodukt der Schweiz, und nach unseren eigenen Schätzungen belaufen sich ihre Ausgaben bis 2030 auf insgesamt 6,5 Billionen US-Dollar.
Diese Finanzierungslücke wird überall gleichzeitig geschlossen. Der Anleihemarkt hat den größten Anteil übernommen (212 Milliarden US-Dollar an Schulden im ersten Halbjahr gegenüber 115 Milliarden US-Dollar an angekündigten Aktienemissionen), doch das allein würde niemals ausreichen. Der Rest stammt aus privaten Krediten, Projektfinanzierungen, Verbriefungen, dem Markt für Leveraged Loans und in jüngster Zeit aus Strukturen, die die Anteile selbst halten. Dahinter stehen fast 3 Billionen US-Dollar an Verbindlichkeiten, die überhaupt nicht in den Bilanzen erscheinen. Ein Programm dieser Größenordnung übersteigt die Kapazitäten eines einzelnen Marktes, sodass jeder Markt einen Teil davon trägt.

Die Kreditnehmer zählen zu den solidesten auf dem Markt. Microsoft verfügt über eines der wenigen noch weltweit verbleibenden AAA-Ratings für Unternehmen, und da drei der übrigen vier mit AA− oder besser bewertet sind, verfügt die Gruppe über mehrere hundert Milliarden Dollar an Barmitteln; darüber hinaus wird erwartet, dass die Gewinne weiterhin in gesundem Tempo wachsen, und ihre Kunden warten gespannt auf die Rechenkapazitäten, die das Unternehmen noch nicht bereitstellen kann. Die vier Unternehmen mit den höchsten Ratings dürften in den nächsten achtzehn Monaten weitere 400 Milliarden US-Dollar an Schulden aufnehmen, ohne dass ihre Ratings darunter leiden, und schätzungsweise 600 Milliarden US-Dollar, bevor eine Herabstufung auf Single-A zu erwarten ist.
Die Bereitschaft des Marktes, dies zu verkraften, stellt die größere Einschränkung dar. Sechs Unternehmen – also die fünf plus Nvidia – machen 4,6 % des US-Investment-Grade-Index (IG) aus. Erweitert man die Definition auf alles, was der Markt derzeit als künstliche Intelligenz (KI) bezeichnet, liegt dieser Anteil bei etwa 8,0 %. Die Anleger haben darauf mit höheren Kosten reagiert: Die Spreads haben sich im Laufe des Jahres ausgeweitet, und die Prämien für Neuemissionen sind gestiegen. Nach unserer Zählung vom 3. September werden etwas mehr als die Hälfte der in diesem Jahr von Oracle, Meta, Amazon und Alphabet begebenen Anleihen mit einem Spread von mindestens 5 Basispunkten (bps) gehandelt, der über dem Emissions-Spread liegt – und das zu einer Zeit, in der der IG-Markt insgesamt fast die engsten Spreads seit der Finanzkrise aufweist. Der Juli war der Tiefpunkt, und seitdem wurde ein Großteil der Verluste wieder aufgeholt, doch der Markt hat nicht aufgehört, für das nächste Geschäft Aufschläge zu verlangen.
Das Risiko konzentriert sich nicht auf die Bilanzen der Hyperscaler, sondern auf ihre Auftragsbücher. Die vier größten Cloud-Anbieter (Meta ausgenommen) wiesen in ihren jüngsten Berichten vertraglich vereinbarte zukünftige Umsätze in Höhe von 2,3 Billionen US-Dollar aus, ein Anstieg gegenüber 2,1 Billionen US-Dollar drei Monate zuvor. Ein großer Teil davon entfällt auf zwei private Unternehmen mit geringer Offenlegung (OpenAI und Anthropic), und ein Großteil davon bezieht sich auf noch nicht errichtete Kapazitäten. Von den beiden ist Anthropic das solidere Unternehmen, da es zwei Jahre früher als erwartet einen operativen Gewinn bei einem annualisierten Umsatz von 65 Milliarden US-Dollar auswies und hauptsächlich Geschäftskunden bedient. Im Gegensatz dazu wird erwartet, dass OpenAI bis 2029 mehr als 200 Milliarden US-Dollar an Barmitteln verbrauchen wird.
Wir sind zu drei Schlussfolgerungen gelangt. Die Hyperscaler können ihre Verpflichtungen finanzieren, und die Ratings dürften bei einer Umsetzung der aktuellen Pläne stabil bleiben. Der Anleihemarkt wird das Angebot weiterhin aufnehmen, allerdings zu einem Preis, der sich bereits verändert hat und sich mit jedem Jumbo-Deal erneut verändern wird; und die Verlagerung der Emissionen in andere Währungen sowie in Projekt- und Chip-Strukturen ist der Ausdruck dieser Einschränkung. Ob 2027 ein schwieriges oder lediglich ein geschäftiges Jahr wird, hängt davon ab, ob die beiden KI-Labore zahlen können, wenn ihre Verträge in Rechnung gestellt werden. Aus diesem Grund beobachten wir den Börsenprospekt der Labore, das nächste große Auftragsbuch und die erste Microsoft-Anleihe seit fast einem Jahrzehnt besonders aufmerksam. Kapitel 6 legt das Gegenargument dar, das wir ernst nehmen, auch wenn es nicht unserem Basisszenario entspricht.
Wer ist mit von der Partie und wie sind die Akteure miteinander vernetzt?
Schätzungen zufolge sollen bis zum Ende des Jahrzehnts in Nordamerika 130–140 GW an Rechenzentrumskapazität hinzukommen. Zum Vergleich: 1 GW entspricht in etwa einem großen Kernreaktor, und der Strombedarf der USA liegt knapp unter 500 GW. Acht Unternehmensgruppen bauen, nutzen und finanzieren den KI-Ausbau, und die Schwierigkeit dabei besteht darin, dass die größten Namen in mehreren Gruppen gleichzeitig auftauchen.

Hinweis: Einige Chip-Käufe erfolgen über Zwischenhändler. Bestimmte Investitionen und andere Vereinbarungen unterliegen bestimmten Bedingungen.
Quelle(n): Mitarbeiterberichte; Morgan Stanley
Im Mittelpunkt stehen die Hyperscaler. Microsoft (AAA), Alphabet (AA+), Amazon (AA), Meta (AA−) und Oracle (BBB−) besitzen oder pachten die Rechenzentren, kaufen die Chips und verkaufen die Kapazitäten, wobei Meta hauptsächlich für den Eigenbedarf baut. SpaceX (BBB) schloss sich der Gruppe in diesem Sommer an, trat mit einer Emission im Wert von 25 Milliarden US-Dollar in den Anleihemarkt ein und vereinbarte den Verkauf von Rechenkapazität an Alphabet und Anthropic.
Auch die „Neoclouds“ vermieten KI-Rechenkapazität und verfügen über keine der cashgenerierenden Geschäftsbereiche, die hinter den Hyperscalern stehen. Sie finanzieren sich über Fremdkapital, das durch ihre Chips und einige wenige Großkundenverträge besichert ist, und ihr Erfolg oder Misserfolg hängt ganz von diesen Verträgen ab. CoreWeave (B) ist das größte Unternehmen, neben IREN, Nebius und anderen.
Das meiste von dem, was beide Gruppen aufbauen, ist bereits von den Pionierlabors vorweggenommen worden. OpenAI und Anthropic haben schätzungsweise zusammen mehr als 1,25 Billionen US-Dollar für Rechenkapazität zugesagt. Da es sich um private Unternehmen handelt, veröffentlichen sie keine Bilanzen, und ihre Verpflichtungen sind nur als Auftragsbestand in den Unterlagen ihrer Zulieferer ersichtlich. Aus diesem Grund entfällt ein großer Teil der 2,3 Billionen US-Dollar an vertraglich vereinbarten Umsätzen der vier größten Cloud-Anbieter auf diese beiden Unternehmen. Doch sie sind nicht die einzigen Nachfrager; die Hyperscaler trainieren und betreiben ihre eigenen Modelle und verbrauchen dabei einen großen Teil ihrer eigenen Kapazität – Googles „Gemini“, die Modelle hinter der Werbung von Meta und „Grok“ von X AI nutzen alle dieselbe Infrastruktur.
Nichts davon wäre möglich, wenn niemand die Gebäude errichten würde. Einige sind etablierte Rechenzentrumsunternehmen und von Private-Equity-Fonds finanzierte Bauträger, doch eine wachsende Zahl sind ehemalige Bitcoin-Miner, die Grundstücke und Netzanschlüsse in Immobilien für KI umwandeln: TeraWulf und Riot haben beide 20-jährige Mietverträge mit Anthropic im Wert von rund 28 Milliarden US-Dollar abgeschlossen, wobei Anthropic seine eigenen Chips installiert.
Die Chiphersteller sind unterdessen sowohl zu Finanziers als auch zu Lieferanten geworden. Nvidia erwarb Anteile an OpenAI im Austausch für die Zusage, auf dessen Systemen aufzubauen, und kündigte im August eine Plattform an, die mehr als 500 Milliarden US-Dollar an Fremdkapital mobilisieren soll und Restwertunterstützung für bis zu einem Viertel jedes Projekts bietet. AMD gewährte OpenAI Aktienoptionen im Gegenzug für eine Einsatzverpflichtung und wird bis zu 5 Milliarden US-Dollar in Anthropic investieren, das bis zu 2 GW seiner Chips abnehmen wird. Broadcom stellt Googles TPUs für Anthropic her und sichert deren Finanzierung mit einer Absicherung von bis zu 29 Milliarden US-Dollar ab.
Bauvorhaben dieser Größenordnung erfordern finanzstarke Eigentümer, und privates Kapital hält mittlerweile einen wachsenden Anteil daran. Blue Owl hält 80 % des Risikokapitals für den Bau des Meta-Campus in Louisiana und BlackRock 80 % für den in Texas, wobei Meta der alleinige Mieter beider Standorte und jeweils zu 20 % Eigentümer ist. Apollo und Blackstone sind die Hauptinvestoren des 35-Milliarden-US-Dollar-Fonds, der die Chips von Anthropic kauft und sie an das Unternehmen zurückvermietet. In jedem Fall liegt die Kreditaufnahme bei einer Zweckgesellschaft (SPV), die einen Schritt vom Vermögenswert entfernt ist, und der Anspruch des Anleihegläubigers erstreckt sich auf das Eigenkapital dieser Gesellschaft und die dahinterstehenden Leasingerträge, nicht auf den Mieter, den Sponsor oder – bei den Meta-Projekten – die Gebäude selbst. Was die Lücke überbrückt, ist eine Bürgschaft des Mieters.
Am Ende der Kette steht die Gruppe, die für alles aufkommt. Versicherungsgesellschaften übernehmen die Tranchen der Projektanleihen und Verbriefungen mit langer Laufzeit, die ihren Verbindlichkeiten entsprechen. Anleihe- und Pensionsfonds übernehmen die unbesicherten Wertpapiere der Hyperscaler, der private Kreditmarkt übernimmt das Baurisiko, Kreditfonds und High-Yield-Manager übernehmen die Neoclouds, und die Banken stehen hinter all dem: Sie übernehmen die Emissionsgarantie, organisieren Konsortialkredite, verwalten die Wertpapiere und vergeben direkt Kredite – auf eine Weise, die in keinem Anleiheindex erscheint und das am wenigsten sichtbare Risiko im System darstellt.
All dies wird von den Ratingagenturen überwacht, die in einer Weise beteiligt sind, wie sie es im letzten Zyklus nicht waren. Ihre Herabstufungsschwellen legen den Punkt fest, an dem ein Hyperscaler keine Kredite mehr aufnimmt, und ihre Bereitschaft, über eine Garantie hinwegzusehen, ermöglicht es einem Betreiber mit B-Rating, Geld zu IG-Preisen zu beschaffen.
Moody’s beschreibt das Ergebnis als „ein zirkuläreres System, das die tatsächliche Nachfrage verschleiern könnte“. Microsoft investiert in OpenAI und verkauft dem Unternehmen Cloud-Dienste. Amazon ist der Haupt-Cloud-Anbieter von Anthropic und ein großer Investor in das Unternehmen. Nvidia und AMD beteiligen sich an den Labors, die sich für ihre Hardware verpflichten, und Google liefert die Chips für Anthropic, hält eine Beteiligung an dem Unternehmen und bürgt für die Mietverträge des Betreibers, der seine Rechenzentren betreibt. Was von außen in diesen Kreislauf einfließt, ist das Geld des Anleihemarkts und mit der Zeit auch das der Kunden.
Was es kostet und wie es finanziert wird
Früher war ein Hyperscaler ein mäßig kapitalintensives Geschäft. Vor fünf Jahren gaben die fünf Unternehmen zwischen 10 % und 15 % ihres Umsatzes für Investitionsausgaben (Capex) aus. In diesem Jahr gibt Amazon etwa ein Viertel aus, Alphabet und Microsoft rund die Hälfte, Meta fast 60 % und Oracle mehr als 80 %.

Was man für das Geld bekommt, verändert sich. Ein Rechenzentrum besteht aus Grundstücken, einem Netzanschluss, einem Gebäude mit Kühlung und Stromverteilung sowie Chip-Racks, wobei etwa 60 % der Gesamtkosten eines neuen Standorts auf dem neuesten Stand der Technik auf Silizium und Server entfallen. Die Ausgaben für die Gebäude dürften sich von 280 Milliarden US-Dollar in diesem Jahr auf etwa 590 Milliarden US-Dollar im Jahr 2028 verdoppeln und dann nicht weiter steigen, während die Ausgaben für GPUs und kundenspezifische Chips bis 2030 von 340 Milliarden US-Dollar auf über 800 Milliarden US-Dollar ansteigen werden. Die Verlagerung hin zu Chips ist für die Kreditvergabe von Bedeutung, da ein Gebäude einen Mietvertrag mit einer Laufzeit von zwanzig Jahren haben kann, während ein Chip eine deutlich kürzere Nutzungsdauer aufweist.
Strom, nicht Kapital, ist die physikalische Einschränkung, und bei diesem Ausbau ist der beste Strom der, den man finden kann. Die Vorlaufzeiten für Gasturbinen im Großmaßstab nähern sich fünf Jahren, bei kleineren Einheiten sogar drei Jahren. Entwickler haben sich daher Brennstoffzellen, aus Flugzeugtriebwerken abgeleiteten Turbinen und der Erzeugung hinter dem Zähler zugewandt – im Grunde allem, was Strom erzeugen kann. Dies könnte – mehr noch als die Finanzierung – der Grund für Verzögerungen bei der Fertigstellung sein. So wichtig sie auch ist, geht die Frage der Stromversorgung über den Rahmen dieser Publikation hinaus.
Der operative Cashflow reicht nicht mehr aus. Wenn der freie Cashflow negativ wird, wird das Defizit in der Regel durch Kredite oder Kapitalbeschaffung gedeckt. Die fünf Hyperscaler dürften in diesem Jahr einen Cashflow von rund 750 Milliarden US-Dollar erwirtschaften, bei Ausgaben, die darüber liegen, und im nächsten Jahr rund 900 Milliarden US-Dollar bei Investitionsausgaben von über 1 Billion US-Dollar, was dazu führen wird, dass mehrere Unternehmen der Gruppe einen negativen freien Cashflow ausweisen werden. Tatsächlich hat Alphabet bereits zum ersten Mal seit seinem Börsengang im Jahr 2004 einen negativen Cashflow gemeldet – im selben Quartal stiegen die von dem Unternehmen offengelegten Kaufverpflichtungen von 332 Milliarden US-Dollar auf 811 Milliarden US-Dollar.
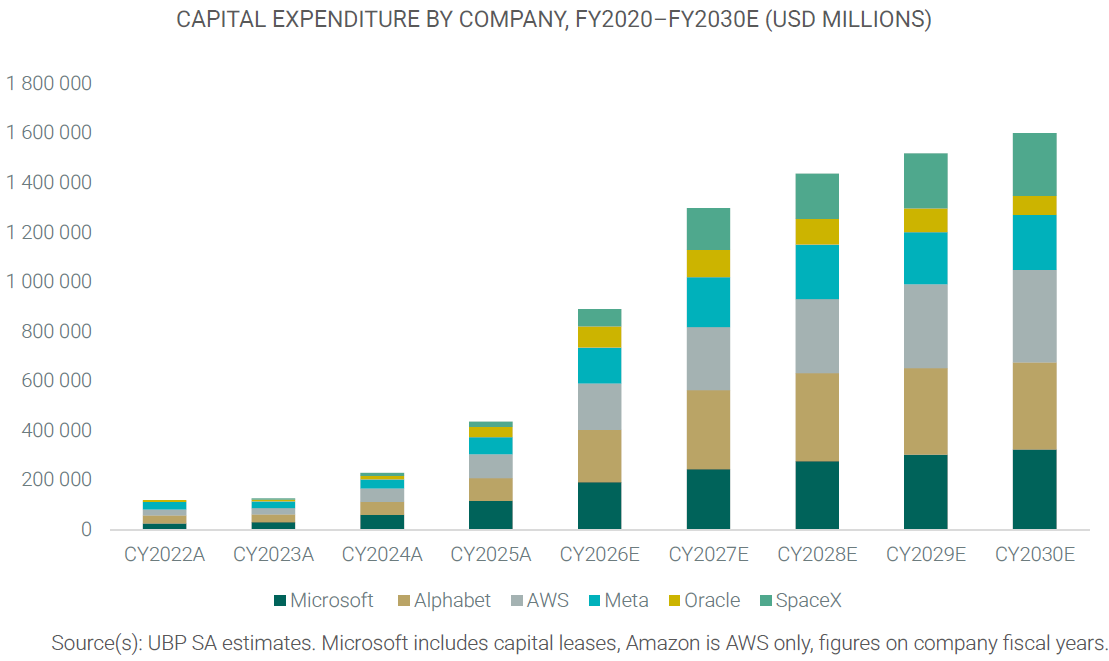
Ein Unternehmen nach dem anderen summieren sich die Defizite. Die Lücke bei Amazon beträgt in diesem Jahr etwa 33 Milliarden US-Dollar, der Cashflow von Meta ist negativ, und der freie Cashflow von Oracle lag im Geschäftsjahr 26 bei minus 24 Milliarden US-Dollar. Microsoft ist das einzige Unternehmen, das den Ausbau noch aus dem internen Cashflow finanziert, und es liegt etwa ein Jahr hinter den anderen zurück. Diesen Defiziten stehen Gewinne gegenüber, die jährlich um etwa 20 % wachsen, Barbestände in Höhe von mehreren hundert Milliarden Dollar, die von Oracle und Alphabet bereits verkauften Aktien sowie Beteiligungen an OpenAI, Anthropic und SpaceX im Wert von mehr als 600 Milliarden US-Dollar, die verwertet werden könnten.
Auf kürzere Sicht belaufen sich die Investitionsausgaben für Rechenzentren im Zeitraum 2026–28 laut einer Schätzung von Morgan Stanley vom Mai – also noch vor den eigenen Aufwärtskorrekturen der Investitionsprognosen im Sommer – auf 3,2 Billionen US-Dollar, wovon die Kreditmärkte voraussichtlich 1,75 Billionen US-Dollar bereitstellen werden (Morgan Stanley). Der längerfristige Rahmen beläuft sich bis 2030 auf 5,5 Billionen US-Dollar, wovon 4,1 Billionen US-Dollar auf Fremdkapital entfallen (JP Morgan). So oder so wird der größte Teil des Geldes aufgenommen.
In der ersten Jahreshälfte entfielen auf die sechs Hyperscaler-Unternehmen rund 13 % aller US-Emissionen mit Investment-Grade-Rating und etwa 30 % der Emissionen von Nicht-Finanzunternehmen außerhalb des Versorgungssektors – Anteile, die vor der globalen Finanzkrise (GFC) für eine einzelne Branche außerhalb des Bankensektors beispiellos waren. Allerdings waren unbesicherte Anleihen nur der erste Markt, der erschlossen wurde. Mittlerweile tragen neun Kanäle die Last, von denen jeder für einen anderen Teil des Vermögenswerts geeignet ist und jeweils ein anderes Risiko birgt.
IG-Anleihen in US-Dollar bleiben das Zugpferd. Amazon emittierte im März 37 Mrd. USD und im Juli 25 Mrd. USD, Oracle und Meta jeweils 25 Mrd. USD sowie Alphabet 20 Mrd. USD, das im August mit weiteren 25 Mrd. USD nachlegte. Im gesamten Technologiesektor, einschließlich der 25-Milliarden-US-Dollar-Emissionen von Nvidia und SpaceX, erreichte das Emissionsvolumen von IG-Anleihen in US-Dollar bis Mitte Juli einen Rekordwert von 247 Milliarden US-Dollar, während für das gesamte Jahr ein Rekordvolumen von 2,25 Billionen US-Dollar für US-amerikanische IG-Anleihen erwartet wird. Jumbo-Transaktionen im Umfang von 25 Mrd. USD oder mehr waren früher eine Seltenheit, doch in diesem Jahr standen sechs von sieben Transaktionen im Zusammenhang mit KI.

Anleihen in anderen Währungen sind der zweite Kanal und derjenige mit dem schnellsten Wachstum. Die Hyperscaler nahmen 62 Milliarden US-Dollar in Euro, Schweizer Franken, Pfund Sterling, kanadischen Dollar und Yen auf – das Vierfache der Beträge, die sie im gesamten Jahr 2025 im Ausland aufgenommen hatten –, wobei der Anteil der Dollar-Emissionen von 86 % auf 63 % ihres weltweiten Gesamtvolumens sank. Da die meisten dieser Märkte bisher kaum Engagement gegenüber diesen Emittenten hatten, handelt es sich bei der Nachfrage um eine zusätzliche Nachfrage und nicht um eine vom Dollar-Markt abgezweigte Nachfrage, was den Druck auf die Dollar-Spreads mindert.

Durch die Projektfinanzierung wird die Verschuldung aus der Bilanz der Muttergesellschaften ausgegliedert. Ein Bauträger oder eine Zweckgesellschaft besitzt und errichtet das Gelände, der Hyperscaler unterzeichnet als Anker- oder Alleinmieter einen langfristigen Mietvertrag oder einen Take-or-Pay-Vertrag, und das Projekt nimmt Kredite auf der Grundlage dieses Vertrags und des Gebäudes auf, anstatt die Bilanz des Mieters zu belasten. Die Anleihen werden im Investment-Grade-Bereich gehandelt, da die Cashflows letztlich die vertragliche Verpflichtung eines hoch bewerteten Mieters darstellen und sie höhere Renditen bieten als die eigenen Anleihen dieses Mieters, da die Struktur neuer ist, die Sicherheit aus einem einzigen Vermögenswert besteht und die Anlegerbasis enger gefasst ist. Ein Loan-to-Cost-Verhältnis von über 85 % klingt aggressiv, bis man bedenkt, dass ein vermietetes und mit Strom versorgtes Rechenzentrum deutlich mehr wert ist als seine Baukosten. Die Projekte von Meta in Louisiana und Texas mit Blue Owl und BlackRock dienen hier als Vorbild.
High-Yield-Anleihen (HY) und Leveraged Loans finanzieren die „Neoclouds“ und die Entwickler, die bei IG keine Kredite aufnehmen können. Für 2026 wird erwartet, dass sie 65 Milliarden US-Dollar über HY-Anleihen und 15 Milliarden US-Dollar über Kredite aufnehmen, sowie 350 Milliarden US-Dollar im Zeitraum 2026–2030, mit einem Höhepunkt im Jahr 2027. Der Teilsektor wird bis zum Jahresende rund 4,5 % des HY-Index ausmachen, während sein Anteil vor nur achtzehn Monaten noch vernachlässigbar war. Das Darlehen von CoreWeave in Höhe von 3,1 Mrd. USD im Mai, das durch Chips und Verträge mit OpenAI und Cohere besichert war, war das erste Darlehen dieser Art, das auf dem Markt für Leveraged Loans verkauft wurde.
Bei der Verbriefung werden die fertiggestellten, vermieteten und mit Strom versorgten Gebäude zugrunde gelegt. Auf dem US-Markt waren bis Mitte Juni Rechenzentrumsverbriefungen im Wert von 11 Mrd. USD in Form von gewerblichen Hypothekenpapiere (CMBS) und forderungsbesicherten Wertpapieren (ABS) emittiert worden, bei einem Gesamtjahresziel von 30–40 Mrd. USD. Die Einschränkung liegt in der Größe: Das bislang größte CMBS für Rechenzentren belief sich auf 3,2 Milliarden US-Dollar, während ein einzelner 1-GW-Campus 10–15 Milliarden US-Dollar aus dieser Quelle benötigen würde. Investoren übernehmen hier das Risiko des Mieters und des Mietvertrags, da der Restwert des Gebäudes für sie am schwierigsten zu bewerten ist.
Die Chip-Finanzierung ist der neueste Kanal und wird in den nächsten fünf Jahren den größten Bedarf darstellen. Silizium und Server machen etwa 60 % der Kosten eines neuen Standorts aus, und die öffentlichen Märkte haben davon bisher so gut wie nichts finanziert. Die Laufzeitkredite von CoreWeave zeigen, dass die Kosten mit zunehmender Laufzeit der Kredite sinken: Der erste Kredit aus dem Jahr 2023 wurde mit mehr als neun Basispunkten über dem SOFR verzinst, während der vierte Kredit im März mit 2,25 Basispunkten verzinst wurde und ein A3-Rating erhielt – das erste Investment-Grade-Rating für durch Computerhardware besicherte Schulden. Das AI-XPV-Vehikel von Broadcom, das die von ihm für Alphabet hergestellten TPUs aufkauft und an Anthropic vermietet, ist das andere Modell, und es ist die 29-Milliarden-US-Dollar-Absicherung durch Broadcom, die den Großteil der Anleihen in den Investment-Grade-Bereich hebt. Die Schwierigkeit liegt in der Laufzeit: Wie auch immer die tatsächliche Lebensdauer eines Chips aussehen mag, sie beträgt weder zehn noch dreißig Jahre, und die Emissionsklassen mit drei und fünf Jahren Laufzeit machen nur 43 % des IG-Marktes aus, sodass die Käufer, die diese Wertpapiere nachfragen, nur einen Bruchteil des Marktes ausmachen, der sie finanzieren muss.
Der private Kreditmarkt übernimmt das, was die Konsortialmärkte als zu maßgeschneidert erachten: Baukredite, Sale-Leaseback-Transaktionen und Vermögenswerte, die noch nicht stabil genug für eine Verbriefung sind. Morgan Stanleys Schätzung vom Mai ging davon aus, dass von den 1,75 Billionen US-Dollar, die die Kreditmärkte im Zeitraum 2026–28 bereitstellen sollen, 700 Milliarden US-Dollar von privaten Kreditgebern stammen werden, davon 500 Milliarden US-Dollar in Form von forderungsbesicherten Wertpapieren. Apollo dient als Vorbild und stellt privatwirtschaftliche Kredite mit Investment-Grade-Rating in einem Umfang und einer Komplexität bereit, die die öffentlichen Märkte nicht bewerten würden. Dieselben Manager treten über die in Kapitel 8 behandelten Joint Ventures sowohl als Eigentümer als auch als Kreditgeber auf und betrachten beides als eine Chance, die sich über mehrere Jahrzehnte erstreckt.
Auch Term Loans mit verzögerter Inanspruchnahme und Commercial Paper sind auf dem Niveau der Hyperscaler angesiedelt. Amazon hat in diesem Jahr eine dreijährige Kreditlinie in Höhe von 17,5 Milliarden US-Dollar vereinbart, die bereits zugesagt ist und bei steigendem Ausgabenbedarf in Anspruch genommen wird – was günstiger ist als die Emission einer Anleihe und das Halten der Barmittel. Microsoft hat das Gegenteil getan und finanziert sich über Commercial Paper und die eigene Bilanz.
Eigenkapital ist wieder Teil des Instrumentariums. Alphabet kündigte an, 90 Milliarden US-Dollar aufzubringen – 63 % der gesamten Mittel, die das Unternehmen bis zur Jahresmitte beschafft hatte –, während Oracle 5 Milliarden US-Dollar an zwangswandelbaren Vorzugsaktien emittierte und ein damit verbundenes „At-the-Market“-Programm in Höhe von 20 Milliarden US-Dollar auflegte; SpaceX nahm bei seinem Börsengang im Juni 86 Milliarden US-Dollar ein. Dann gibt es noch Anthropic, das Gerüchten zufolge mindestens einen ähnlichen Betrag wie SpaceX aufbringen soll, mit einem möglichen Börsengang im Oktober. Insgesamt machten Eigenkapitalfinanzierungen etwa 35 % des Kapitals aus, das die Hyperscaler in der ersten Jahreshälfte aufgenommen haben, und Meta sowie Amazon sind die nächsten naheliegenden Kandidaten. Die Bereitschaft, neben Anleihen auch Aktien zu verkaufen, deutet darauf hin, dass das Management dies eher als ein bilanzprägendes Ereignis denn als einen zyklischen Investitionszyklus betrachtet.
Warum kehren die Emittenten trotz höherer Spreads immer wieder zurück? Weil für jeden einzelnen von ihnen die Fremdkapitalkosten weiterhin unter den Eigenkapitalkosten liegen und die Kreditaufnahme die durchschnittlichen Kapitalkosten senkt. Die Ausweitung ist zudem geringer, als es klingt. Die Spreads machen nur einen Bruchteil der Gesamtrendite dieser Anleihen aus, sodass eine Veränderung um 20 Basispunkte bei einem Kupon von 5,5 % für einen Finanzleiter kaum eine Rolle spielt. Die Spreads haben sich zwar bewegt, aber nicht genug, um die Emissionen einzuschränken.
Laden Sie unsere aktuellen „UBP Headlines“ herunter, um mehr zu erfahren.
Die hierin geäußerten Meinungen entsprechen dem Stand vom 16. September 2026 und können ohne vorherige Ankündigung geändert werden. Der Leser sollte sich nicht auf diese Informationen als Analyse oder Anlageberatung in Bezug auf einen bestimmten Fonds, eine bestimmte Strategie oder ein bestimmtes Wertpapier verlassen. Die Wertentwicklung in der Vergangenheit ist kein Indikator für aktuelle oder zukünftige Ergebnisse. Alle Prognosen, Vorhersagen oder Zielvorgaben, sofern vorhanden, sind lediglich indikativ und werden in keiner Weise garantiert.