Il boom dell’intelligenza artificiale ha proiettato i cinque hyperscaler mondiali (Microsoft, Amazon, Alphabet, Meta e Oracle) in una nuova era di finanziamenti. Nel 2026, la loro spesa in conto capitale dovrebbe superare il flusso di cassa operativo, con investimenti che, secondo le previsioni, raggiungeranno i 5,6 trilioni di dollari entro il 2030, sollevando interrogativi fondamentali su come verrà finanziata questa espansione senza precedenti.
Sintesi
1. Finanziamenti senza precedenti nel settore dell’IA
Si prevede che gli investimenti in conto capitale (capex) degli hyperscaler raggiungano circa 820 miliardi di dollari nel 2026 e da 1,0 a 1,3 trilioni di dollari nel 2027, superando di gran lunga la capacità di generare utili dei cinque hyperscaler (Microsoft, Amazon, Alphabet, Meta e Oracle). Il divario viene colmato non solo dalle obbligazioni, ma anche attraverso diverse forme di finanziamento: project finance, cartolarizzazioni, prestiti garantiti da chip e capitale proprio.
2. I bilanci sono solidi, ma la propensione del mercato rappresenta il vincolo determinante
Microsoft, Alphabet, Amazon e Meta dispongono di un ampio margine di leva finanziaria e potrebbero aumentare il proprio indebitamento di ulteriori 400–600 miliardi di dollari prima che si crei alcuna pressione sui loro rating. Il vero limite è la domanda degli investitori: gli spread si sono ampliati, le condizioni di emissione delle nuove obbligazioni sono peggiorate e le obbligazioni tecnologiche con rating AA offrono rendimenti simili a quelli delle obbligazioni con rating da A a BBB.
3. Il rischio è concentrato nel portafoglio ordini, non nei mutuatari
I quattro maggiori fornitori di servizi cloud vantano 2,3 trilioni di dollari di ricavi futuri contrattualizzati (portafoglio ordini), di cui circa il 40% è attribuibile a due società private con scarsa trasparenza: OpenAI e Anthropic. Anthropic è la più solida delle due (è appena tornata in attivo, con ricavi annualizzati pari a 65 miliardi di dollari), mentre si prevede che OpenAI consumerà oltre 200 miliardi di dollari di liquidità fino al 2029.
4. Lo scenario ribassista ruota attorno alla tempistica e alla circolarità
I pagamenti relativi a leasing e contratti iniziano secondo un calendario prestabilito (con picco intorno al 2027–28), indipendentemente dal fatto che i ricavi di AI-Lab abbiano raggiunto tali livelli. Gran parte dell’ecosistema è circolare – i fornitori sono anche investitori e garanti degli stessi clienti – il che potrebbe mascherare la domanda reale, e un rallentamento dei tassi di crescita (anche senza un vero e proprio calo) potrebbe mettere sotto pressione i progetti marginali più indebitati.
La versione breve
Fino a quest'anno, i cinque hyperscaler – Microsoft, Amazon, Alphabet, Meta e Oracle, le aziende che possiedono la maggior parte della capacità di elaborazione mondiale – finanziavano i propri data center attingendo agli utili. Ma nel 2026 ciò ha smesso di essere sufficiente; la loro spesa in conto capitale quest’anno è stimata a 820 miliardi di dollari, ben al di sopra dei 750 miliardi di dollari di flusso di cassa operativo. Si prevede che l’anno prossimo spenderanno tra i 1.000 e i 1.300 miliardi di dollari. Si tratta di una portata senza precedenti. Ciò che queste cinque aziende spendono ora in un anno si avvicina al prodotto interno lordo annuo della Svizzera e, secondo le nostre stime, la loro spesa da qui al 2030 ammonterà a 6.500 miliardi di dollari.
Questo deficit viene finanziato da più fonti contemporaneamente. Il mercato obbligazionario ha assorbito la quota maggiore (212 miliardi di dollari di debito nel primo semestre a fronte di 115 miliardi di dollari di emissioni azionarie annunciate), ma da solo non sarebbe mai stato sufficiente. Il resto proviene dal credito privato, dal project finance, dalle cartolarizzazioni, dal mercato dei prestiti con leva finanziaria e, ultimamente, da strutture che detengono direttamente le azioni. Dietro a tutto ciò si celano quasi 3.000 miliardi di dollari di obbligazioni che non figurano affatto nei bilanci. Un programma di queste dimensioni va oltre la portata di qualsiasi singolo mercato, pertanto ogni mercato ne sostiene una parte.

I mutuatari sono tra i più solidi del mercato. Microsoft detiene uno dei pochissimi rating AAA aziendali rimasti al mondo e, con tre delle altre quattro società classificate AA− o meglio, il gruppo dispone di diverse centinaia di miliardi di dollari in contanti; inoltre, si prevede che gli utili continuino a crescere a un ritmo sostenuto e i suoi clienti attendono con impazienza la capacità di elaborazione che non è ancora in grado di fornire. Le quattro società con il rating più elevato dovrebbero aggiungere altri 400 miliardi di dollari di debito nei prossimi diciotto mesi senza compromettere i propri rating, e si stima che occorrano 600 miliardi di dollari prima che si preveda un declassamento al livello A.
La disponibilità del mercato ad assorbire tutto ciò rappresenta il vincolo più stringente. Sei nomi, ovvero i cinque più Nvidia, rappresentano il 4,6% dell’indice statunitense investment grade (IG). Se si allarga la definizione a tutto ciò che il mercato ora definisce intelligenza artificiale (AI), la cifra sale a circa l’8,0%. Gli investitori hanno reagito applicando costi più elevati, con spread più ampi nel corso dell’anno e premi sulle nuove emissioni in aumento. Secondo i nostri calcoli al 3 settembre, poco più della metà delle obbligazioni emesse quest’anno da Oracle, Meta, Amazon e Alphabet viene scambiata con uno spread di almeno 5 punti base (bps) più ampio rispetto al momento dell’emissione, in un periodo in cui il mercato IG nel suo complesso si avvicina agli spread più stretti dalla crisi finanziaria. Luglio ha rappresentato il punto più basso e da allora è stato recuperato gran parte del terreno perduto, ma il mercato non ha smesso di applicare un sovrapprezzo per le operazioni future.
Il rischio non si concentra nei bilanci degli hyperscaler, ma nei loro portafogli ordini. I quattro maggiori fornitori di servizi cloud (esclusa Meta) riportavano nei loro ultimi documenti finanziari 2,3 trilioni di dollari di ricavi futuri contrattualizzati, in aumento rispetto ai 2,1 trilioni di dollari di tre mesi prima. Gran parte di questa cifra è attribuibile a due società private con scarsa trasparenza (OpenAI e Anthropic) e gran parte riguarda capacità non ancora realizzate. Tra le due, Anthropic è quella con una situazione più solida, avendo registrato un utile operativo con due anni di anticipo rispetto alle previsioni su un fatturato annualizzato di 65 miliardi di dollari, rivolgendosi principalmente a clienti aziendali. Al contrario, si prevede che OpenAI brucerà oltre 200 miliardi di dollari di liquidità fino al 2029.
Siamo giunti a tre conclusioni. Gli hyperscaler sono in grado di finanziare gli impegni assunti e i rating dovrebbero mantenersi stabili, a condizione che i piani rimangano simili a quelli attuali. Il mercato obbligazionario continuerà ad assorbire l’offerta, ma a un prezzo che si è già modificato e che subirà ulteriori variazioni ad ogni operazione di grande entità; la migrazione delle emissioni verso altre valute e verso strutture legate a progetti e chip è il modo in cui tale vincolo si fa sentire. Che il 2027 sia un anno difficile o semplicemente intenso dipenderà dalla capacità dei due laboratori di IA di pagare quando i loro contratti entreranno in vigore; ecco perché il prospetto informativo relativo all’IPO dei laboratori, il prossimo grande portafoglio ordini e la prima obbligazione Microsoft in quasi un decennio sono gli elementi che stiamo monitorando. Il capitolo 6 espone la controargomentazione, che prendiamo sul serio anche se non corrisponde al nostro scenario di base.
Chi c’è nella stanza e come sono collegati
Le stime indicano che entro la fine del decennio in Nord America verranno aggiunti 130–140 GW di capacità dei data center. Per dare un'idea, 1 GW corrisponde all’incirca a un grande reattore nucleare, mentre la domanda di elettricità negli Stati Uniti si attesta poco al di sotto dei 500 GW. Otto gruppi di aziende stanno realizzando, utilizzando e finanziando l’espansione dell’IA, e la difficoltà nel seguirne l’evoluzione sta nel fatto che i nomi più importanti compaiono in più gruppi contemporaneamente.

Nota: Alcuni acquisti di chip avvengono tramite intermediari. Alcuni investimenti e altri accordi sono soggetti a determinate condizioni.
Fonte(i): relazioni del personale; Morgan Stanley
Gli hyperscaler occupano una posizione centrale. Microsoft (AAA), Alphabet (AA+), Amazon (AA), Meta (AA−) e Oracle (BBB−) possiedono o prendono in locazione i data center, acquistano i chip e vendono la capacità, mentre Meta costruisce principalmente per uso proprio. SpaceX (BBB) si è unita al gruppo quest’estate, facendo il suo ingresso nel mercato obbligazionario con un’emissione da 25 miliardi di dollari e concordando di vendere capacità di calcolo ad Alphabet e Anthropic.
Anche i «neocloud» affittano capacità di calcolo per l’IA e non dispongono di alcuna attività generatrice di liquidità come quella che sta alla base degli hyperscaler. Si finanziano con debito garantito dai propri chip e da alcuni contratti con grandi clienti, e la loro sopravvivenza dipende interamente da tali contratti. CoreWeave (B) è la più grande, insieme a IREN, Nebius e altre.
La maggior parte di ciò che entrambi i gruppi stanno realizzando è già stata prenotata dai laboratori all’avanguardia. Si stima che OpenAI e Anthropic abbiano stanziato complessivamente oltre 1,25 trilioni di dollari per la capacità di calcolo. Si tratta di società private, quindi non pubblicano bilanci, e i loro impegni sono visibili solo come portafoglio ordini nei documenti dei loro fornitori; questo spiega perché gran parte dei 2,3 trilioni di dollari di ricavi contrattuali dei quattro maggiori fornitori di servizi cloud sia attribuibile a queste due aziende. Ma non sono l’unica fonte di domanda; gli hyperscaler addestrano e gestiscono i propri modelli, consumando una quota consistente della propria capacità per farlo: Gemini di Google, i modelli alla base della pubblicità di Meta e Grok di X AI attingono tutti alla stessa infrastruttura.
Nulla di tutto ciò sarebbe possibile senza qualcuno che costruisca gli edifici. Alcuni sono società di data center affermate e costruttori sostenuti da fondi di private equity, ma un numero crescente è costituito da ex miner di bitcoin che stanno convertendo terreni e collegamenti alla rete elettrica in proprietà destinate all’IA: sia TeraWulf che Riot hanno contratti di locazione ventennali con Anthropic del valore di circa 28 miliardi di dollari, con Anthropic che installa i propri chip.
Le aziende produttrici di chip, nel frattempo, sono diventate finanziatrici oltre che fornitrici. Nvidia ha acquisito una partecipazione azionaria in OpenAI in cambio dell’impegno a sviluppare i propri sistemi e, ad agosto, ha annunciato una piattaforma volta a mobilitare oltre 500 miliardi di dollari di capitale di terzi, offrendo un sostegno al valore residuo fino a un quarto di qualsiasi progetto. AMD ha concesso warrant azionari a OpenAI a fronte di un impegno di implementazione e investirà fino a 5 miliardi di dollari in Anthropic, che acquisterà fino a 2 GW dei suoi chip. Broadcom produce le TPU di Google per Anthropic e ne sostiene il finanziamento con una garanzia fino a 29 miliardi di dollari.
Costruire su questa scala richiede proprietari con ingenti risorse finanziarie, e il capitale privato ne detiene ormai una quota crescente. Blue Owl detiene l’80% del capitale di rischio che sta sviluppando il campus di Meta in Louisiana e BlackRock l’80% di quello in Texas, con Meta come unico locatario di entrambi e proprietario al 20% di ciascuno. Apollo e Blackstone hanno guidato il veicolo da 35 miliardi di dollari che acquista i chip di Anthropic e li concede in leasing alla stessa società. In ciascun caso, il finanziamento è detenuto da una società a scopo speciale (SPV) che si trova a un livello di distanza dall’asset, e il diritto del detentore delle obbligazioni ricade sul capitale proprio di tale società e sui proventi da locazione ad essa collegati, piuttosto che sull’inquilino, sullo sponsor o, nel caso delle iniziative di Meta, sugli edifici stessi. A colmare il divario è una garanzia fornita dall’inquilino.
All’estremità della catena si trova il gruppo che paga per tutto. Le compagnie assicurative si accollano le tranche a lungo termine delle obbligazioni di progetto e delle cartolarizzazioni, che corrispondono alle loro passività. I fondi obbligazionari e pensionistici acquisiscono i titoli non garantiti degli hyperscaler, il credito privato si fa carico del rischio di costruzione, i fondi di prestito e i gestori high-yield si occupano dei «neocloud», mentre le banche stanno alla base di tutto ciò, sottoscrivendo, sindacando, gestendo e concedendo prestiti direttamente, in un modo che non compare in nessun indice obbligazionario e che rappresenta l’esposizione meno visibile del sistema.
A fare da arbitro in tutto questo sono le agenzie di rating, che partecipano in un modo in cui non lo facevano nell’ultimo ciclo. Le loro soglie di downgrade stabiliscono il punto in cui un hyperscaler smette di contrarre prestiti, e la loro disponibilità a guardare oltre una garanzia è ciò che consente a un operatore con rating B− di raccogliere fondi a prezzi IG.
Moody’s descrive il risultato come «un sistema più circolare che potrebbe mascherare la domanda reale». Microsoft investe in OpenAI e le vende servizi cloud. Amazon è il principale fornitore di servizi cloud di Anthropic e uno dei suoi maggiori investitori. Nvidia e AMD acquisiscono partecipazioni nei laboratori che si impegnano a utilizzare il loro hardware, mentre Google fornisce i chip ad Anthropic, detiene una quota nella società e garantisce i contratti di locazione dell’operatore che gestisce i suoi data center. Ciò che entra nel circolo dall’esterno è il denaro del mercato obbligazionario e, col tempo, quello dei clienti.
Quanto costa e come viene finanziato
Un hyperscaler era un tempo un’attività moderatamente ad alta intensità di capitale. Cinque anni fa, i cinque colossi spendevano tra il 10% e il 15% dei propri ricavi in spese in conto capitale (capex). Quest’anno Amazon ne spende circa un quarto, Alphabet e Microsoft circa la metà, Meta quasi il 60% e Oracle oltre l’80%.

Ciò che si acquista con questi soldi sta cambiando. Un data center è costituito da un terreno, un allacciamento alla rete elettrica, un edificio dotato di sistemi di raffreddamento e distribuzione dell’energia, rack di chip, e circa il 60% del costo totale di un nuovo sito all’avanguardia è rappresentato dal silicio e dai server. La spesa per gli edifici dovrebbe raddoppiare, passando dai 280 miliardi di dollari di quest’anno a circa 590 miliardi nel 2028, per poi smettere di crescere, mentre la spesa per GPU e chip personalizzati salirà da 340 miliardi a oltre 800 miliardi di dollari entro il 2030. Il passaggio ai chip è rilevante dal punto di vista del credito perché un edificio può avere un contratto di locazione ventennale, mentre un chip ha una vita utile significativamente più breve.
L’energia, non il capitale, è il vincolo fisico, e in questa fase di espansione la migliore fonte di energia è quella che si riesce a trovare. I tempi di consegna per le turbine a gas su scala industriale si avvicinano ai cinque anni, e arrivano persino a tre anni per le unità più piccole. Gli sviluppatori si sono quindi orientati verso le celle a combustibile, le turbine aeroderivate e la generazione “behind-the-meter”, in sostanza qualsiasi cosa in grado di generare elettricità. Questo, più che il finanziamento, potrebbe essere il fattore che ritarda la consegna. Per quanto importante, la questione dell’energia va oltre l’ambito di questa pubblicazione.
Il flusso di cassa operativo non è più sufficiente a coprire i costi. Quando il flusso di cassa libero diventa negativo, il deficit viene solitamente coperto con prestiti o raccolte di fondi. I cinque hyperscaler dovrebbero generare circa 750 miliardi di dollari di flusso di cassa quest’anno a fronte di una spesa superiore a tale cifra, e circa 900 miliardi di dollari l’anno prossimo a fronte di un capex superiore a 1.000 miliardi di dollari, il che porterà diversi membri del gruppo a registrare un flusso di cassa libero negativo. Infatti, Alphabet ha già registrato un flusso di cassa negativo per la prima volta dalla sua IPO del 2004, nello stesso trimestre in cui i suoi impegni di acquisto dichiarati sono passati da 332 miliardi di dollari a 811 miliardi di dollari.
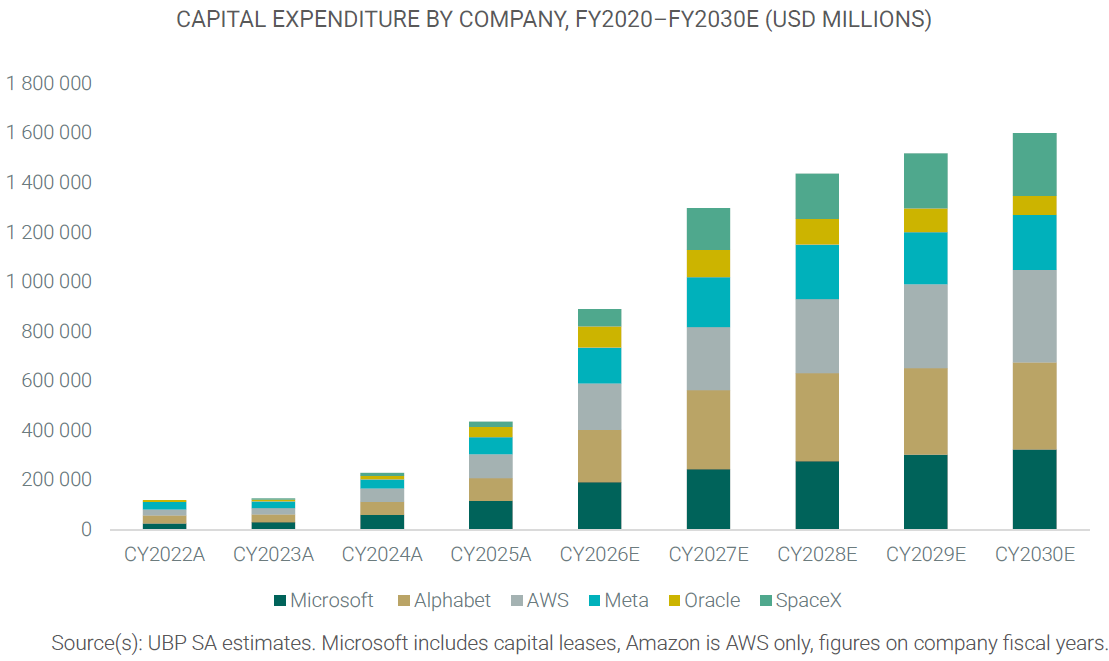
Uno dopo l’altro, i deficit si accumulano. Il deficit di Amazon quest’anno è di circa 33 miliardi di dollari, il flusso di cassa di Meta è diventato negativo e il flusso di cassa libero di Oracle era pari a meno 24 miliardi di dollari nell’anno fiscale 26. Microsoft è l’unica a finanziare ancora l’espansione con il flusso di cassa interno, ma è in ritardo di circa un anno rispetto alle altre. A fronte di questi deficit vi sono utili in crescita di circa il 20% all’anno, saldi di cassa pari a diverse centinaia di miliardi di dollari, le azioni che Oracle e Alphabet hanno già venduto e oltre 600 miliardi di dollari di partecipazioni in OpenAI, Anthropic e SpaceX che potrebbero essere monetizzate.
Il quadro a più breve termine, basato sulle stime di Morgan Stanley di maggio e quindi precedente ai propri aggiornamenti estivi sugli investimenti, prevede 3,2 trilioni di dollari di spesa in conto capitale per i data center nel periodo 2026–28, di cui 1,75 trilioni dovrebbero essere forniti dai mercati del credito (Morgan Stanley). Quello a più lungo termine è pari a 5,5 trilioni di dollari fino al 2030, di cui 4,1 trilioni sotto forma di debito (JP Morgan). In entrambi i casi, la maggior parte del denaro proviene da prestiti.
Nella prima metà dell’anno, i sei hyperscaler hanno rappresentato circa il 13% di tutte le emissioni IG statunitensi e circa il 30% delle emissioni da parte di società non finanziarie al di fuori del settore dei servizi pubblici, quote mai registrate per un singolo settore al di fuori di quello bancario prima della crisi finanziaria globale (GFC). Tuttavia, il mercato delle obbligazioni non garantite è stato solo il primo ad aprirsi. Ora sono nove i canali che sostengono il carico, ciascuno adatto a una diversa componente dell’asset e ciascuno con un rischio diverso.
Le obbligazioni IG in dollari rimangono il motore principale. Amazon ha emesso 37 miliardi di dollari a marzo e 25 miliardi a luglio, Oracle e Meta 25 miliardi ciascuna, mentre Alphabet ha emesso 20 miliardi, per poi tornare ad agosto con un’ulteriore emissione da 25 miliardi di dollari. Considerando l’intero settore tecnologico, comprese le operazioni da 25 miliardi di dollari di Nvidia e SpaceX, le emissioni IG in dollari hanno raggiunto il record di 247 miliardi di dollari a metà luglio, a fronte di un record previsto per l’intero anno per l’IG statunitense pari a 2,25 trilioni di dollari. Le operazioni “jumbo” da 25 miliardi di dollari o più erano un tempo un evento eccezionale, ma quest’anno sei su sette erano legate all’intelligenza artificiale.

Le obbligazioni in altre valute rappresentano il secondo canale e quello in più rapida crescita. Gli hyperscaler hanno raccolto 62 miliardi di dollari in euro, franchi svizzeri, sterline, dollari canadesi e yen – quattro volte gli importi raccolti all’estero nell’intero 2025 – con le emissioni in dollari scese dall’86% al 63% del loro totale globale. La maggior parte di quei mercati non aveva praticamente alcuna esposizione verso questi emittenti, quindi la domanda è aggiuntiva anziché sottratta al mercato del dollaro, e allevia la pressione sugli spread del dollaro.

Il project finance trasferisce il debito fuori dal bilancio delle società madri. Un promotore immobiliare o una società a scopo specifico possiede e costruisce il sito; l’hyperscaler firma un contratto di locazione a lungo termine o un contratto “take-or-pay” in qualità di locatario principale o unico; il progetto ottiene un finanziamento a fronte di tale contratto e dell’immobile, anziché a fronte del bilancio del locatario. Le obbligazioni ottengono un rating IG perché i flussi di cassa sono, in ultima analisi, l’obbligo contrattuale di un locatario con un rating elevato e offrono rendimenti più elevati rispetto alle obbligazioni dello stesso locatario, poiché la struttura è più recente, la garanzia è costituita da un unico asset e la base di investitori è più ristretta. Un rapporto prestito/costo superiore all’85% può sembrare aggressivo finché non si considera che un data center in locazione e dotato di alimentazione elettrica vale ben più del suo costo di costruzione. Le iniziative di Meta in Louisiana e in Texas con Blue Owl e BlackRock ne sono un esempio.
I prestiti ad alto rendimento (HY) e i prestiti con leva finanziaria finanziano i neocloud e gli sviluppatori che non possono ottenere prestiti con rating IG. Nel 2026 si prevede che raccolgano 65 miliardi di dollari in obbligazioni HY e 15 miliardi di dollari in prestiti, per un totale di 350 miliardi di dollari nel periodo 2026-2030, con un picco nel 2027. Entro la fine dell’anno il sottosettore rappresenterà circa il 4,5% dell’indice HY, contro una quota trascurabile di appena diciotto mesi fa. Il prestito da 3,1 miliardi di dollari ottenuto da CoreWeave a maggio, garantito da chip e contratti con OpenAI e Cohere, è stato il primo prestito di questo tipo venduto sul mercato dei prestiti leveraged.
La cartolarizzazione riguarda gli edifici completati, affittati e già operativi. A metà giugno il mercato statunitense aveva emesso 11 miliardi di dollari in cartolarizzazioni relative a data center sotto forma di titoli ipotecari commerciali (CMBS) e titoli garantiti da attività (ABS), a fronte di un obiettivo annuale compreso tra 30 e 40 miliardi di dollari. Il limite è rappresentato dalle dimensioni: il più grande CMBS relativo a data center emesso finora ammontava a 3,2 miliardi di dollari, mentre un singolo campus da 1 GW richiederebbe 10–15 miliardi di dollari da questa fonte. In questo caso gli investitori garantiscono il locatario e il contratto di locazione, poiché il valore residuo dell’edificio è la parte che trovano più difficile da valutare.
Il finanziamento dei chip è il canale più recente e, per i prossimi cinque anni, la necessità più urgente. Il silicio e i server rappresentano circa il 60% del costo di un nuovo sito, e i mercati pubblici non ne hanno finanziato quasi nulla. I prestiti a termine di CoreWeave mostrano una riduzione dei costi man mano che le strutture giungono a scadenza: il primo, nel 2023, pagava più di nove punti sopra il SOFR, mentre il quarto, a marzo, pagava 2,25 punti ed era classificato A3 – il primo rating IG per un debito garantito da hardware informatico. Il veicolo AI XPV di Broadcom, che acquista le TPU che produce per Alphabet e le concede in leasing ad Anthropic, è l’altro modello di riferimento, ed è proprio la garanzia di Broadcom, pari a 29 miliardi di dollari, che porta la maggior parte delle obbligazioni in territorio IG. La difficoltà sta nella durata: qualunque sia la vita utile effettiva di un chip, non è certo di dieci o trenta anni, e le fasce di emissione a tre e cinque anni rappresentano solo il 43% del mercato IG, quindi gli acquirenti interessati a questi titoli costituiscono solo una frazione del mercato che ne ha bisogno per il finanziamento.
Il credito privato si fa carico di ciò che i mercati sindacati ritengono troppo specifico: prestiti per la costruzione, operazioni di vendita con leaseback e le attività non ancora sufficientemente stabili per essere cartolarizzate. Secondo le stime di maggio di Morgan Stanley, dei 1.750 miliardi di USD che i mercati del credito dovrebbero fornire nel periodo 2026–28, 700 miliardi di USD proverranno da finanziatori privati, di cui 500 miliardi di USD garantiti da attività. Apollo rappresenta il modello di riferimento, fornendo credito privato con rating IG a una scala e una complessità che i mercati pubblici non sono in grado di valutare. Gli stessi gestori assumono il ruolo sia di proprietari che di finanziatori attraverso le joint venture descritte nel Capitolo 8, e considerano entrambe le posizioni come un’opportunità che si estenderà per diversi decenni.
Anche i prestiti a termine con prelievo differito e le commercial paper si collocano a livello degli hyperscaler. Quest’anno Amazon ha stipulato una linea di credito triennale da 17,5 miliardi di dollari, già impegnata e da prelevare man mano che si presentano le spese, il che risulta più conveniente rispetto all’emissione di un’obbligazione e alla detenzione della liquidità. Microsoft ha fatto il contrario, finanziandosi tramite commercial paper e il proprio bilancio.
Il capitale azionario è tornato a far parte degli strumenti a disposizione. Alphabet ha annunciato che raccoglierà 90 miliardi di dollari, pari al 63% di quanto raccolto fino a metà anno, mentre Oracle ha emesso 5 miliardi di dollari di azioni privilegiate convertibili obbligatoriamente e ha avviato un programma «at-the-market» da 20 miliardi di dollari a sostegno di tale emissione; SpaceX ha raccolto 86 miliardi di dollari nella sua IPO di giugno. C’è poi Anthropic, che secondo alcune indiscrezioni raccoglierà almeno un importo simile a quello di SpaceX, con una potenziale quotazione in borsa prevista per ottobre. Complessivamente, il capitale azionario ha rappresentato circa il 35% del capitale raccolto dagli hyperscaler nella prima metà dell’anno, e Meta e Amazon sono i prossimi candidati più ovvi. La disponibilità a vendere azioni parallelamente alle obbligazioni indica che il management considera questo evento un punto di svolta per il bilancio piuttosto che un ciclo di spesa congiunturale.
Perché gli emittenti continuano a tornare sul mercato nonostante gli spread più ampi? Perché per ciascuno di loro il costo del debito rimane inferiore al costo del capitale proprio, e l’indebitamento abbassa il costo medio del capitale. L’ampliamento degli spread è inoltre meno consistente di quanto sembri. Gli spread rappresentano una frazione del rendimento complessivo di queste obbligazioni, quindi una variazione di 20 punti base su una cedola del 5,5% cambia ben poco per un responsabile della tesoreria. Gli spread si sono mossi, ma non abbastanza da limitare le emissioni.
Per saperne di più, scarica la nostra ultima edizione di “UBP Headlines”
Le opinioni qui espresse sono valide alla data del 16 settembre 2026 e sono soggette a modifiche senza preavviso. Il lettore non deve considerare queste informazioni come una ricerca o una consulenza di investimento relativa a un particolare fondo, strategia o titolo. I rendimenti passati non sono indicativi dei risultati attuali o futuri. Eventuali previsioni, proiezioni o obiettivi, ove forniti, sono puramente indicativi e non sono in alcun modo garantiti.