Könnten die sozialen Unruhen und die Haushaltsblockade in Frankreich eine systemische Krise im Euroraum auslösen?
Ein turbulenter Präsidentschaftswahlkampf, soziale Unruhen und die Haushaltsblockade in Frankreich wecken Erinnerungen an einige der schwierigsten Phasen in der Wirtschaftsgeschichte des Euroraums: explodierende Schulden und Defizite, die griechische Staatsschuldenkrise, Bankenzusammenbrüche und Interventionen der „Troika“ in Ländern, die mit finanziellen Schwierigkeiten zu kämpfen hatten. Diese Sorgen sind angesichts des zunehmenden Drucks auf die Renditen französischer Staatsanleihen wieder aufgeflammt. Die derzeitige Phase der Instabilität verdeutlicht die wichtigen Entscheidungen, vor denen Frankreich steht, da das Land hinsichtlich der Ausrichtung seines Wirtschafts- und Sozialmodells weiterhin unsicher ist. Die Eurozone ist jedoch gestärkt aus aufeinanderfolgenden Krisen hervorgegangen und verfügt trotz der vielen bevorstehenden Herausforderungen über die notwendigen Instrumente, um diese Phase zu meistern, ohne in eine weitere systemische Krise zu geraten.
Der Euroraum: vorsichtige Wachstumsaussichten für 2027
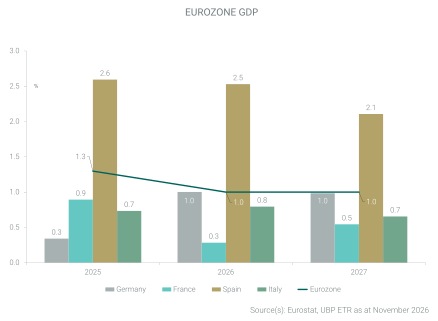
Das Wachstum im Euroraum konnte in den ersten drei Quartalen des Jahres 2026 über seiner potenziellen Wachstumsrate bleiben und verzeichnete einen überraschend robusten Anstieg von 1,3 % gegenüber dem Vorjahr. Frankreich (-0,1 % im Vergleich zum Vorjahreszeitraum) und Italien (0,8 %) blieben im dritten Quartal dennoch hinter den Erwartungen zurück, während die Wirtschaftstätigkeit in Spanien (2,7 %), Deutschland (1,2 %), den Niederlanden (2,1 %) und Irland (3,6 %) robust blieb.
Unser Ausblick für die europäische Wirtschaft im Jahr 2027 fällt vorsichtiger aus als die Konsensprognose. Die bis zum dritten Quartal aufgebaute Wachstumsdynamik bietet daher einen willkommenen Puffer für das Jahr 2027, in einer Zeit, in der sich die Abwärtsrisiken weiter verstärken.
Zunehmende Wachstumshemmnisse im Jahr 2027
Die wirtschaftlichen Rahmenbedingungen dürften sich in den kommenden Quartalen verschlechtern, was auf den anhaltenden Energieschock, straffere finanzielle Rahmenbedingungen, ein sich verschlechterndes politisches Umfeld und fiskalische Unsicherheiten in Frankreich zurückzuführen ist.
Neun Monate nach Beginn des Konflikts im Nahen Osten erweist sich der Energieschock als hartnäckig, wobei die Preise für Öl, Gas und Diesel voraussichtlich mindestens bis zum Frühjahr 2027 auf hohem Niveau bleiben werden. Auch Versorgungsengpässe dürften anhalten, da Beschränkungen für den Schiffsverkehr durch die Straße von Hormus und die Meerenge von Bab al-Mandab weiterhin die Handelsströme stören.
Vor diesem schwierigen außenwirtschaftlichen Hintergrund haben die Staatsausgaben in den letzten Quartalen in mehreren Ländern als stabilisierende Kraft gewirkt und dürften das Wachstum weiterhin stützen, wenn auch auf Kosten der Haushaltssalden. Unterdessen könnte sich der Konsum der privaten Haushalte abschwächen, da die Kaufkraft erneut unter Druck gerät und sich das Verbrauchervertrauen verschlechtert. Auch die Arbeitsmarktlage hat sich verschlechtert, wobei die Arbeitslosenquoten in vielen Ländern leicht angestiegen sind.
Die Europäische Zentralbank (EZB) verfolgte im 2. Quartal zunächst einen geduldigen Kurs in Bezug auf die Inflation und verwies dabei auf den angebotsseitigen Schock, der durch den Konflikt im Nahen Osten ausgelöst wurde. Die robuste Nachfrage und ein Wiederanstieg der Inflation auf über 3 % veranlassten die EZB jedoch, ihre Leitzinsen im Juni und erneut im September anzuheben und auf 2,50 % festzusetzen. Angesichts des anhaltenden Konflikts und der steigenden Energiepreise werden gegen Ende des Jahres und Anfang 2027 weitere Inflationsspitzen erwartet, die möglicherweise rund 4 % im Jahresvergleich erreichen könnten. Um zu verhindern, dass sich die höheren Energiepreise auf die Kerninflation und die Löhne auswirken, könnte die EZB die Zinsen in den kommenden Monaten weiter anheben; dies stellt jedoch eher ein Risiko dar als Teil unseres zentralen Szenarios. Die geldpolitische Straffung der EZB könnte in Verbindung mit steigenden Refinanzierungskosten an den Anleihemärkten (die bereits einer zusätzlichen Leitzinserhöhung um 25 Basispunkte (bps) entsprechen) Anfang 2027 zu einem Rückgang sowohl des Kreditangebots als auch der Kreditnachfrage führen.
Auch die politischen Rahmenbedingungen haben sich in mehreren Ländern verschlechtert. In Deutschland hat die nationale Regierungskoalition bei den Landtagswahlen in mehreren Regionen an Boden gegenüber radikaleren Parteien verloren, was die wachsende Unzufriedenheit der Mittelschicht mit der bestehenden Politik und den Reformen widerspiegelt. Die für Ende November angesetzten Parlamentswahlen in Spanien könnten trotz der starken Wirtschaftsleistung des Landes ebenfalls die Unzufriedenheit der Bevölkerung offenbaren und laut den jüngsten Meinungsumfragen zu einem Regierungswechsel führen. Der Beginn des Präsidentschaftswahlkampfs in Frankreich hat ähnliche Bedenken offenbart, obwohl die Spannungen durch politische Manöver und den weit verbreiteten Widerstand der Öffentlichkeit gegen die jüngsten Reformen noch verschärft wurden.
Insgesamt erscheinen die Regierungskoalitionen in mehreren Ländern fragil, und bei den anstehenden Wahlen sind Wechsel in der politischen Führung wahrscheinlich. Ein Risiko besteht darin, dass die derzeitige Instabilität anhält, da diese Wahlen zu Minderheitsregierungen und zersplitterten Parlamenten führen könnten, was die politische und wirtschaftliche Stabilität untergraben würde.
 Ausblick für 2027: moderates Wachstum erwartet, doch Abwärtsrisiken sind zu berücksichtigen
Die Konsensprognose deutet auf eine Beschleunigung des Wachstums im Euroraum auf 1,3 % im Jahr 2027 hin, begleitet von einer Erholung auf rund 1 % sowohl in Frankreich als auch in Italien.
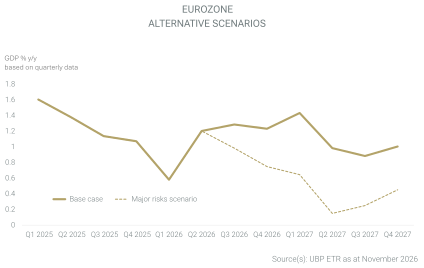
Unser Basisszenario fällt jedoch vorsichtiger aus: Das wirtschaftliche und politische Umfeld erscheint fragil, und das Wachstum im Euroraum dürfte 2027 – im besten Fall – bei rund 1 % bleiben, d. h. nahe dem Niveau von 2026. Nach unserem Szenario würde das Wachstum in Frankreich und Italien im Jahr 2027 etwa 0,5–0,6 % erreichen, während die deutsche Wirtschaftstätigkeit weiterhin um rund 1 % wachsen könnte.
Über dieses Basisszenario hinaus veranlasst uns die Anhäufung politischer, finanzieller und energiebezogener Belastungen dazu, ein alternatives Szenario in Betracht zu ziehen, das eine starke Wachstumsverlangsamung beinhaltet. Ölpreise und Zinssätze, die länger als erwartet auf einem höheren Niveau verbleiben, könnten die Konjunktur belasten und den Euroraum in ein nahezu stagflationäres Umfeld treiben. In diesem Szenario würde sich das Wachstum im Euroraum im Jahr 2027 auf lediglich 0,5 % beschränken, mit einem moderaten Wachstum in Deutschland (0,8 %), einem sehr schwachen Wachstum in Italien (0,3 %) und einer Stagnation in Frankreich. Die Wahrscheinlichkeit dieses Szenarios ist nach wie vor relativ gering, könnte jedoch deutlich steigen, sollten sich die wirtschaftlichen und politischen Bedingungen weiter verschlechtern.
 Frankreich, der „kranke Mann Europas“, steht vor schwachem Wachstum und einem Haushaltsstillstand
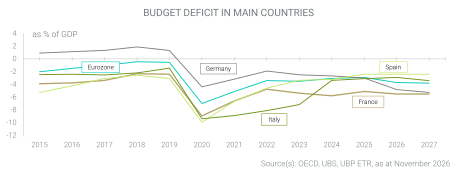
Da das Wachstum in unserem Basisszenario 2026 bei 0,3 % und 2027 bei nur 0,5 % voraussichtlich weiterhin schleppend verlaufen wird, steht Frankreich vor einer Haushaltssackgasse. Die während der Covid-19-Pandemie eingeführten Konjunkturmaßnahmen haben die öffentlichen Ausgaben auf einem hohen Niveau gehalten, während das Haushaltsdefizit weiter angestiegen ist. Die im Haushaltsplan der Regierung für 2027 vorgesehenen Einsparungen beruhen auf Ausgabenkürzungen sowie Kürzungen bei Renten, im Gesundheitswesen und in bestimmten anderen Bereichen der nicht verteidigungsbezogenen Ausgaben. Auf der Einnahmenseite werden einige Unternehmenssteuern verlängert, wenn auch zu niedrigeren Sätzen als im Jahr 2026, und es werden strengere Maßnahmen zur Bekämpfung von Steuerbetrug ergriffen. Der Plan zielt darauf ab, das Defizit von 5,4 % des BIP im Jahr 2026 auf 5,0 % im Jahr 2027 zu senken. Nach den jüngsten Demonstrationen erscheinen jedoch zusätzliche Ausgaben für Bildung und Maßnahmen zur Stützung der Kaufkraft der Haushalte – einschließlich einer früher als geplant erfolgenden Anhebung des Mindestlohns – nun wahrscheinlich. Diese Maßnahmen könnten den Abbau des Defizits verzögern. Darüber hinaus bleibt der Spielraum für Ausgabenkürzungen ohne weiterreichende Reformen oder zusätzliche Einnahmen begrenzt, da die Ausgaben für Renten und das Gesundheitswesen einen erheblichen Anteil am BIP ausmachen.
Dennoch verfügt der Euroraum über wichtige Faktoren, die seine Widerstandsfähigkeit stärken
Der Ölschock hat den Euroraum nicht in eine Rezession getrieben
Das Wachstum im Euroraum ist in den letzten Quartalen trotz des Ölschocks relativ robust geblieben. Die Diversifizierung der Energieimporte, staatliche Unterstützung und die Nutzung von Ersparnissen durch die privaten Haushalte zur Absorption höherer Energiekosten haben dazu beigetragen, den stagflationären Schock zu verhindern, der andernfalls aus steigenden Energiepreisen und Engpässen bei Brennstoffen und erdölbasierten Vorleistungen hätte resultieren können.
Deutschland und Spanien treiben die Konjunktur im Euroraum an
Die wirtschaftlichen Rahmenbedingungen in Deutschland haben sich verbessert, was sich in den Auftragsbeständen und der Industrieproduktion widerspiegelt, gestützt durch öffentliche Aufträge in den Bereichen Verteidigung, Infrastruktur und Energiesicherheit. Dies dürfte eine Beschleunigung des deutschen Wachstums von 0,2 % im Jahr 2025 auf 1 % im Jahr 2026 ermöglichen. Der Konsum hinkt jedoch weiterhin hinterher, da sich das Verbrauchervertrauen – wie auch in anderen Ländern – nach den jüngsten Energiepreissteigerungen verschlechtert hat.
In Spanien ist das Wachstum weiterhin stark, wobei für 2026 ein Anstieg auf 2,6 % und für 2027 auf 2,1 % erwartet wird. Die Konjunkturindikatoren fielen zu Beginn der zweiten Jahreshälfte enttäuschend aus, doch das Wachstum dürfte auch nach der Parlamentswahl auf einem positiven Kurs bleiben, da die Wahlprogramme der wichtigsten Kandidaten weiterhin weitgehend auf Wirtschaftswachstum ausgerichtet sind.
Nicht künstliche Intelligenz (KI), sondern der Verteidigungssektor treibt die Investitionen voran, unterstützt durch den öffentlichen Sektor
Die Investitionen der Eurozone in neue Technologien und KI liegen weiterhin deutlich hinter denen der Vereinigten Staaten und Chinas zurück, obwohl sie in den letzten Jahren zugenommen haben. Die Rolle des Euroraums bei der Entwicklung des KI-Ökosystems bleibt begrenzt und beschränkt sich in erster Linie auf den Bau von Rechenzentren und die Herstellung spezialisierter Industrieausrüstung, insbesondere in den Niederlanden und Irland. Auch Frankreich begann 2018 mit der Entwicklung einer Strategie, gefolgt von einem Plan für 2025 im Rahmen der Initiative „France 2030“ zur Förderung von Infrastruktur und digitalen Technologien.
Europa wird weiterhin stark von in den Vereinigten Staaten entwickelten Technologien abhängig bleiben, was anhaltende Investitionsausgaben, insbesondere in die Infrastruktur, sowie Importe von US-Technologie erfordert, was das BIP belasten wird. Europas politisches Bestreben, eine autonomere Verteidigungsstrategie zu entwickeln, wird Investitionen in eigene Halbleitertechnologien und Datenverarbeitungskapazitäten fördern. Verteidigung und Luft- und Raumfahrt könnten daher die Kanäle sein, über die sich neue Technologien auf andere Wirtschaftssektoren ausbreiten.
Könnten diese Risiken eine weitere europäische Krise auslösen, ähnlich der von 2010?
Frankreich im Jahr 2026 ist nicht Griechenland im Jahr 2010
Frankreich ist nicht Griechenland, auch wenn sich gewisse Parallelen ziehen lassen, insbesondere hinsichtlich der sich ausweitenden Renditeabstände bei Staatsanleihen gegenüber deutschen Bundesanleihen und des strukturellen Anstiegs der Staatsverschuldung.
Im Jahr 2010 litt Griechenland unter mehreren gravierenden Mängeln: unzuverlässige statistische Daten, unrealistische Haushaltsprognosen – wobei das Defizit von 8 % auf 15 % des BIP korrigiert wurde und die Staatsverschuldung 130 % erreichte – sowie der Einsatz komplexer Finanzinstrumente zur Verschleierung der Verschuldung, während die Strukturreformen unzureichend blieben. Die Finanzmärkte weigerten sich, das Land weiter zu finanzieren, obwohl die Zinssätze auf 35 % stiegen. Trotz weit verbreiteter Kritik waren mehrere Rettungspakete erforderlich, um die Finanzlage Griechenlands wiederherzustellen und das Land im europäischen Währungsrahmen zu halten; dies ermöglichte es ihm jedoch, von den europäischen Unterstützungsmechanismen zu profitieren. Dies ging mit erheblichen sozialen Kosten einher, darunter ein mehr als zehnjähriger Ausschluss von der Kreditaufnahme an den Finanzmärkten und die Abhängigkeit von der EZB.
Das Problem Frankreichs ist in erster Linie fiskalischer Natur, wobei die größte Herausforderung in der Schwierigkeit liegt, die versprochenen und langfristig notwendigen Reformen umzusetzen. Wie der Internationale Währungsfonds (IWF) indirekt angedeutet hat, ist Frankreich zwar stark bei der Abgabe von Zusagen, hat jedoch Schwierigkeiten bei der Umsetzung von Reformen und verweist dabei häufig auf das Risiko, dass erneute innen- oder außenpolitische Spannungen das Wachstum und die öffentlichen Finanzen untergraben könnten. Eine Finanzierung über die Märkte ist weiterhin möglich, jedoch zu immer höheren Kosten. Auf das nächste Jahrzehnt hochgerechnet könnte diese Belastung für das Land untragbar werden, wobei die Verschuldung bis 2030 möglicherweise 130 % des BIP erreichen und die Kosten für den Schuldendienst auf 4 % des BIP steigen könnten. Die derzeitigen Spannungen bei den Anleiherenditen sollten daher als Warnung dienen und die politischen Entscheidungsträger dazu veranlassen, umgehend konkrete Maßnahmen zu ergreifen, um die in Griechenland und Zypern erlebten Worst-Case-Szenarien zu vermeiden.
Was wir derzeit beobachten, ist daher in erster Linie eine politische und fiskalische Krise in Frankreich und weniger eine finanzielle und institutionelle Krise, die den gesamten Euroraum betrifft. Vor den jüngsten Marktspannungen schätzte der IWF das Risiko einer französischen Staatsschuldenkrise als begrenzt ein: Nach Ansicht des IWF profitiert Frankreich von einer diversifizierten Wirtschaft und einem soliden Finanzsystem, das durch eine wirksame Bankenaufsicht gestützt wird. Sowohl die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) als auch der IWF würdigen in ihren Einschätzungen für 2026 die Widerstandsfähigkeit Frankreichs, trotz der Risiken und externen Zwänge, denen das Land ausgesetzt ist.
Zudem haben Kritiker, obwohl die politischen Führer der USA, Russlands und Chinas zeitweise eine Schwächung oder Fragmentierung des Euroraums zu befürworten schienen, wiederholt die Stärke des europäischen politischen Projekts und die öffentliche Unterstützung für die Einheitswährung unterschätzt. Die jüngsten sozialen und finanziellen Spannungen haben einige Beobachter erneut dazu veranlasst, zu vermuten, dass der Euroraum trotz der von der Währungsunion unter Beweis gestellten Widerstandsfähigkeit möglicherweise vor dem „Anfang vom Ende“ steht.
Der Euroraum: ein unvollendetes Projekt mit strukturellen Schwächen
Der Euroraum bleibt eine Währungsunion, deren Integration in mehreren Bereichen unvollständig ist und in der wichtige strukturelle Probleme noch ungelöst sind. Dennoch haben aufeinanderfolgende Krisen die Währungsunion gestärkt, während externe Herausforderungen die Argumente für eine engere Integration insgesamt untermauert haben.
Mittelfristig sind die drängendsten strukturellen Herausforderungen eine zunehmend alternde Bevölkerung, begrenzte Innovation, schwache Produktivitätszuwächse und der daraus resultierende Rückgang des Potenzialwachstums in den letzten Jahrzehnten. Obwohl der europäische Binnenmarkt von seiner Größe her mit dem der Vereinigten Staaten vergleichbar oder sogar größer ist, liegt seine potenzielle Wachstumsrate weiterhin unter der seiner wichtigsten Wirtschaftspartner, was einen erheblichen Wettbewerbsnachteil darstellt. Der IWF schätzt das Potenzialwachstum im Euroraum auf rund 1 %, ein Wert, der im Großen und Ganzen dem Frankreichs entspricht, auch wenn dies angesichts der strukturellen Zwänge noch immer optimistisch erscheinen mag. Je nach den von den europäischen und französischen Behörden beschlossenen politischen Strategien könnte das potenzielle Wachstum laut IWF-Szenarien sowohl für den Euroraum als auch für Frankreich zwischen 0,6 % und 1,4 % liegen.
Die Europäische Währungsunion wurde schneller etabliert als eine echte wirtschaftliche Konvergenz zwischen ihren Mitgliedstaaten, was die politischen Ambitionen der damaligen europäischen Staats- und Regierungschefs widerspiegelte. Infolgedessen bedürfen mehrere Bereiche noch einer weiteren Integration, darunter die Harmonisierung der Haushaltspolitik und die Vollendung der Bankenunion. Auch die Entscheidungsfindung ist nach wie vor zwischen den europäischen Institutionen und den nationalen Regierungen aufgesplittert. Darüber hinaus hat sich der während der Covid-19-Pandemie eingerichtete europäische Wiederaufbaufonds – der anschließend auf umfassendere wirtschaftliche Unterstützung, den Klimawandel und die Verteidigung umgelenkt wurde – noch nicht zu einem dauerhaften Unterstützungsmechanismus neben den bestehenden Institutionen entwickelt, obwohl Spanien und Italien dies gefordert haben.
Schließlich haben sich die politischen und wirtschaftlichen Prioritäten Europas, insbesondere in der Verteidigungs- und Klimapolitik, in den letzten Jahren erheblich ausgeweitet, während die den einzelnen Mitgliedstaaten zur Verfügung stehenden finanziellen Mittel zunehmend knapper geworden sind. Die Bewältigung dieser Herausforderungen könnte daher eine stärkere Mobilisierung der Institutionen des Euroraums erfordern, wobei deren finanzielle Kapazitäten und ihr AAA-Rating genutzt werden sollten.
Ein stärkerer und widerstandsfähigerer Euroraum nach jeder Krise
Trotz wiederkehrender Kritik dürfte der Euroraum die aktuellen Spannungen überstehen, ohne auseinanderzubrechen. Die Krisen der Jahre 2008, 2010–2014 und 2019–2023 haben zu erheblichen Verbesserungen bei den Finanzhilfemechanismen und den Kohäsionsmechanismen des Euroraums geführt, die nun über weitaus größere Ressourcen verfügen als die einzelnen Mitgliedstaaten. Finanzielle Sicherheitsnetze und Interventionsmechanismen, darunter der Europäische Stabilitätsmechanismus (ESM), das Transmissionsschutzinstrument (TPI) und die Outright Monetary Transactions (OMT), wurden schrittweise gestärkt. Diese Instrumente sollten die Mitgliedstaaten jedoch nicht dazu ermutigen, die Grundsätze einer soliden Haushaltsführung zu missachten; sie verlagern die mit einem einzelnen Land verbundenen Risiken nicht auf den Euroraum als Ganzes, sondern stärken vielmehr eine mittelfristige Strategie der stärkeren Integration. Der Austritt des Vereinigten Königreichs aus der Europäischen Union – der „Brexit“ zwischen 2016 und 2019 – hat zudem einige der Argumente gegen die europäische Integration entkräftet und sowohl in Großbritannien als auch auf dem europäischen Festland einen bleibenden Eindruck in der öffentlichen Meinung hinterlassen.
Insgesamt dürfte die politische und finanzpolitische Krise in Frankreich die Aufmerksamkeit in den nächsten sechs Monaten eher auf die innenpolitischen Entscheidungen und die Reformagenda des Landes lenken als auf die Tragfähigkeit des Euroraums selbst.
Fazit
Frankreich ist derzeit die am stärksten angeschlagene große Volkswirtschaft der Eurozone, geprägt von schwachem Wachstum, verzögerten Reformen und politischer Unsicherheit. Die nächsten sechs Monate dürften weiterhin von begrenzter wirtschaftlicher und politischer Vorhersehbarkeit geprägt sein, was eine Risikoprämie für französische Vermögenswerte rechtfertigt. Ein weiterer Aufwärtsdruck auf die Zinsen bleibt daher wahrscheinlich.
Nach unserem Basisszenario dürfte das Wachstum im Euroraum im Jahr 2027 mit rund 1 % moderat bleiben. Angesichts anhaltend hoher Öl- und Gaspreise, sich verschärfender finanzieller Rahmenbedingungen sowie politischer Unsicherheit in Frankreich und anderen Mitgliedstaaten ist eine vorsichtige Haltung angebracht. Die Vorhersehbarkeit des europäischen Konjunkturzyklus bleibt begrenzt; sollten sich diese drei Faktoren daher weiter verschlechtern, könnte sich der Euroraum einem stagflationären Szenario annähern, mit einem Wachstum von lediglich 0,5 % im Jahr 2027. Frankreich dürfte unterdessen eine längere Phase schwachen Wachstums durchlaufen, die bei einer Verschlechterung der wirtschaftlichen und politischen Bedingungen möglicherweise in eine Stagnation münden könnte.
Dennoch steht Frankreich noch nicht am Rande einer Finanzkrise. Die Entwicklung seiner Defizite und der Staatsverschuldung wird jedoch bis zum Jahr 2030 untragbar, sodass ab 2027 eine Korrektur unerlässlich ist. Für den Euroraum dürfte eine Krise, wie sie in den Jahren 2010–2015 auftrat, trotz zunehmender Risiken vermeidbar bleiben. Die Europäische Kommission und die EZB verfügen über die Mittel, um die Mitgliedstaaten zu schützen und den Zusammenhalt des Euroraums vor einer weiteren potenziellen Krise zu bewahren.
Die hierin geäußerten Meinungen entsprechen dem Stand vom 17. November 2026 und können ohne vorherige Ankündigung geändert werden. Der Leser sollte sich nicht auf diese Informationen als Analyse oder Anlageberatung in Bezug auf einen bestimmten Fonds, eine bestimmte Strategie oder ein bestimmtes Wertpapier verlassen. Die Wertentwicklung in der Vergangenheit ist kein Indikator für aktuelle oder zukünftige Ergebnisse. Etwaige Prognosen, Vorhersagen oder Zielvorgaben, sofern vorhanden, dienen lediglich als Anhaltspunkt und stellen keinerlei Garantie dar.