当传统资产越来越受相同的全球驱动因素影响时,资产配置的多元化可能取决于能否找到真正不同的收益来源。
分散投资是构建投资组合的一项基本原则,但持有更多的证券并不一定意味着拥有更多的独立收益来源。
近期市场走势提供了一个鲜明的例证:能源价格已成为推动发达市场债券走势的一个异常强大的驱动因素。 9 月份,西德克萨斯中质原油 (WTI) 价格与美国 10 年期国债收益率之间的 3 个月相关系数达到 65%——这是自 1990 年以来的最高水平¹。这种关系在欧洲政府债券市场中同样显而易见,因为能源价格上涨加剧了通胀担忧,并导致市场对货币政策的预期发生变化。
这对投资者而言是一个挑战。投资组合中可能包含许多不同的证券,但如果它们越来越受同一全球因素的影响,那么恰恰在最需要的时候,它们所提供的分散投资效果可能会大打折扣。
此时,新兴市场债务便能提供新的维度。
新兴市场债务虽无法完全免受全球冲击的影响,但它能让投资者接触到处于不同货币周期、拥有不同货币及国内驱动因素的经济体;更重要的是,这些市场中的许多已对历史上曾主导其表现的外部冲击展现出更强的韧性。
1《金融时报》,2026年9月29日。
当不同资产面临相同的风险时
历史关系有助于说明这一挑战。不同资产的走势有多紧密?
|
表现 |
全球债券 |
美国股票 |
|---|---|---|
|
美国投资级债券 |
0.85 |
0.34 |
|
美国高收益债券 |
0.62 |
0.72 |
|
新兴市场企业债 |
0.67 |
0.40 |
|
新兴市场主权债券 |
0.72 |
0.53 |
|
新兴市场本币 |
0.68 |
0.47 |
|
前沿市场 |
0.50 |
0.54 |
来源:彭博财经有限公司(Bloomberg Finance L.P.)、UBP计算。2020年9月30日至2026年9月30日的每周表现数据。全球债券:彭博全球综合指数;美国股票:标普500指数;美国投资级债券:ICE美银美国投资级指数; 美国高收益债券:ICE美银美国高收益指数;新兴市场企业债券:摩根大通CEMBI广泛多元化指数;新兴市场主权债券:摩根大通EMBI全球多元化指数;新兴市场本币债券:摩根大通GBI-EM全球多元化指数(未对冲); 前沿市场债券:摩根大通NEXGEM指数。过往业绩并不预示当前或未来的投资结果。
该数值越接近1,表明两项投资的走势越趋同。结果揭示了一个重要区别:从历史来看,美国投资级债券的走势与更广泛的全全球债券市场密切相关,而美国高收益债券的走势则更接近股票。
新兴市场债务(EMD)呈现出不同的走势模式,而且重要的是,不同细分市场的表现并不一致。
新兴市场企业债券与美国股票的相关性相对较低,而前沿市场债券则与全球债券的表现截然不同,主权债券和本币债券则介于两者之间。
这一点至关重要,因为新兴市场债务(EMD)的分散投资价值并不取决于找到一个与其他所有市场表现不同的细分市场;而是源于将那些回报驱动因素本身就各不相同的市场组合在一起。
这种广度使投资者能够获得越来越有价值的东西:多种分散投资的方式。
新兴市场已今非昔比
在以往的经济周期中,美国利率上升、美元走强或外部通胀冲击往往会迅速暴露新兴市场的脆弱性。如今,情况已大不相同。
许多新兴市场央行的应对2022年通胀冲击的反应,比发达市场央行更为及时。这种政策纪律性有助于维持债务比率、经常账户、财政平衡、实际利率和外汇储备的稳定。
投资者结构也发生了变化。目前,国内投资者持有近87%的新兴市场本地债务²。更雄厚的本地养老金、保险和储蓄资金池提供了更稳定的需求来源,并降低了对外国资本的依赖——正是这种依赖在以往的市场压力时期加剧了市场动荡。
这是一次重要的结构性转变。
全球性冲击依然会波及新兴市场,但后续发展越来越由当地因素决定。
通胀可能不同,货币政策可能不同,财政状况也可能不同。因此,债券和货币的反应也可能各不相同。
正如UBP新兴市场固定收益部主管托马斯·克里斯蒂安森所强调的:“政策框架的完善和国内市场的深化意味着,许多新兴市场经济体越来越由自身的经济周期驱动,而不是简单地追随美联储。”
Thomas Christiansen, Head of Emerging Markets Fixed Income政策框架的完善和国内市场的深化意味着,许多新兴市场经济体越来越受自身经济周期的驱动,而非仅仅追随美联储的步伐。
最近的一系列决策印证了这种独立性。尽管美联储已加息且可能考虑进一步收紧政策,但巴西一直在降息,南非一直在加息,匈牙利则保持利率不变。尼日利亚和赞比亚的降息幅度更大,而哥伦比亚也主要受国内通胀和经济增长状况驱动,走上了自己的道路。
新兴市场并不存在单一的货币政策周期——各国央行越来越多地根据本国国内状况作出反应,而非简单地追随美联储的步伐。
尽管冲击可能是全球性的,但新兴市场的投资结果未必如此。
2. 摩根大通市场研究,《2026年第三季度全球债券监测报告》及《新兴市场本土明星》。
当分散投资优化投资组合时
不同的回报驱动因素固然重要,但归根结底,分散投资必须在投资组合层面发挥作用。
UBP 通过为期五年的有效前沿分析对此进行了验证。以传统的全球债券和股票投资组合为起点,逐一加入所分析的各个新兴市场债务(EMD)细分领域,均可改善历史风险回报特征,在风险未成比例增加的情况下提升潜在回报。
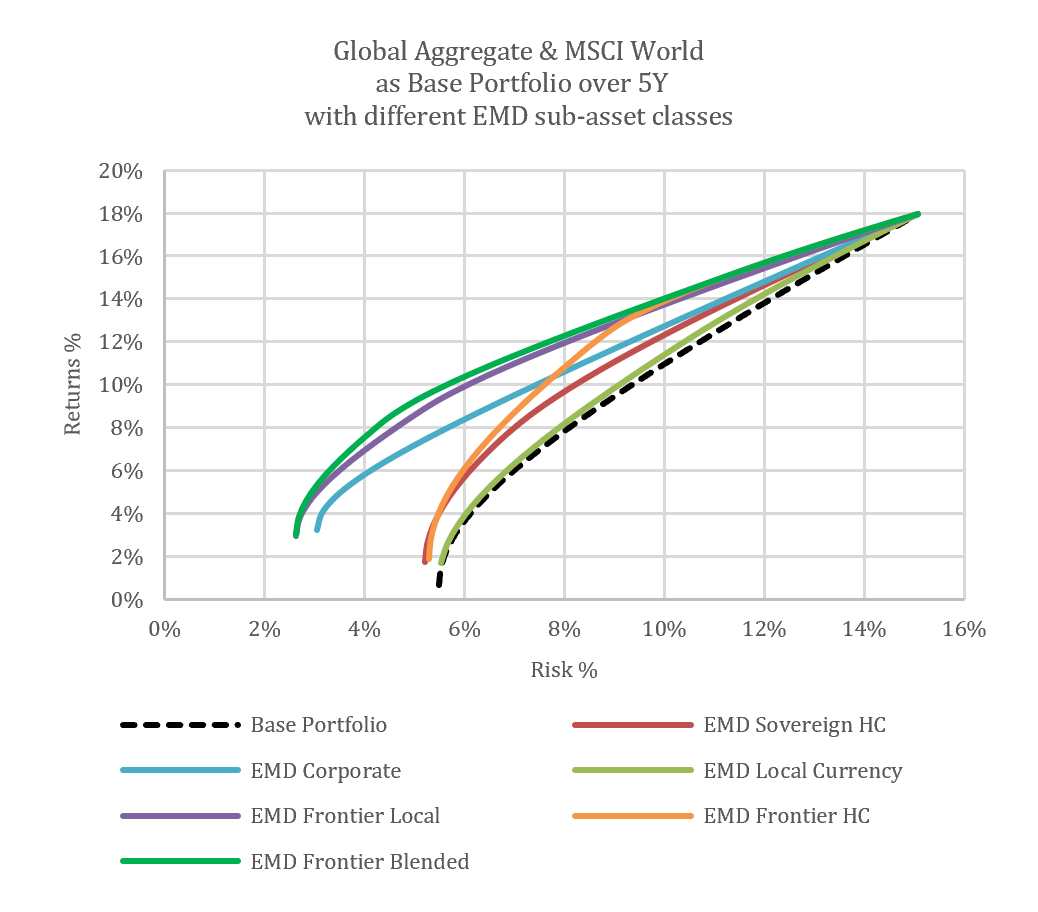
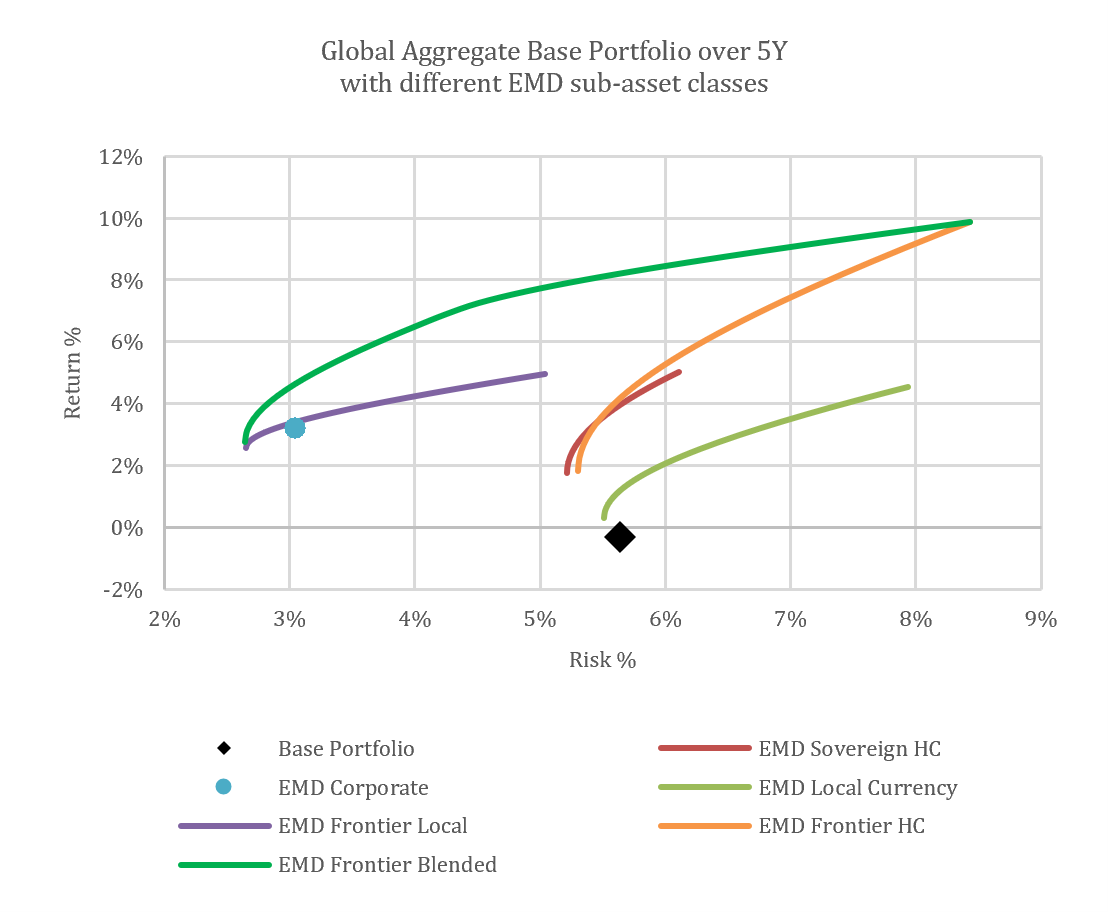
*数据来源:彭博金融有限公司(Bloomberg Finance L.P.)及UBP计算结果。仅供说明之用。数据涵盖2021年8月31日至2026年8月31日。平衡型基准投资组合:彭博全球综合指数(Bloomberg Global Aggregate Index)和MSCI世界指数(MSCI World Index);固定收益型基准投资组合:彭博全球综合指数(Bloomberg Global Aggregate Index)。 新兴市场企业债:摩根大通CEMBI广泛多元化指数;新兴市场主权硬通货:摩根大通EMBI全球多元化指数;新兴市场本币:摩根大通GBI-EM全球多元化指数;新兴市场前沿本币:前沿市场综合指数(本币); 新兴市场前沿硬通货:摩根大通新一代市场指数(NEXGEM);新兴市场前沿混合:50% 新兴市场前沿硬通货 / 50% 新兴市场前沿本币。过往业绩并不预示当前或未来的投资结果。
前沿市场混合货币债务、硬通货主权债券及新兴市场企业债券的表现尤为突出。此外,这一效应不仅限于多资产组合:在纯固定收益配置中,新兴市场企业债券和前沿市场债务在保持吸引人的风险特征的同时,历史上也相对于传统发达市场债券提升了回报潜力。
在全球投资组合中发挥更重要的作用
证据表明,新兴市场债务(EMD)在全球投资组合中将发挥更广泛的作用。吸引人的收益并不一定以牺牲分散化为代价。在一个广泛且日益成熟的投资领域中,投资者既能获得收益又能实现分散化,同时还能接触到传统发达市场配置可能无法捕捉的投资机会。
对投资者而言,这使得新兴市场债务在当今尤为重要。投资目标不仅在于增加收益或扩大资产规模,更在于构建一个具备更多收益来源的投资组合。
在Union Bancaire Privée,我们的新兴市场债务平台汇集了该资产类别20余年的投资经验,拥有涵盖硬通货主权债券、企业信用、本币债务及前沿市场的专业专长。 凭借这一广度,我们的专家能够评估整个新兴市场债务领域的投资机会,并确定哪些不同的收入和回报来源能最有效地为全球投资组合做出贡献。
本文所表达的观点截至2026年10月6日准确无误,且可能随时变更,恕不另行通知。读者不应将本信息视为针对任何特定基金、策略或证券的研究或投资建议。 过往业绩并不预示当前或未来的投资结果。任何提供的预测、展望或目标仅供参考,且不作任何形式的保证。
基金经理(内部或外部)表达的观点和意见可能与公司观点不同。这些观点仅供参考,并不构成投资建议或推荐。