在对冲基金表现异常强劲的第二季度之后,第三季度进入了一段盘整期,各对冲基金策略的相对表现发生了显著轮动。
要点
- 在对冲基金业绩表现异常强劲的第二季度之后,第三季度进入了一段盘整期,因为各对冲基金策略的相对表现发生了剧烈轮动。 有两个相互关联的主题正在对各类传统资产类别及相关对冲基金策略产生深远影响——人工智能(AI)资本支出正持续影响着实体经济增长和企业盈利,而全球储蓄率的下降则导致债券收益率上升。
- 在股票策略方面,7 月份科技板块的抛售似乎只是一次技术性回调,因为杠杆率已大幅降低。展望未来,基本面盈利增长和估值仍然具有吸引力,但在包括欧洲在内的“旧经济”板块,更高的资本成本可能会进一步压低估值。
- 在信用领域,基于基金经理的素质和市场基本面,我们继续对可转换债券套利策略持积极看法。受市场结构影响,固定收益相对价值(RV)策略仍面临挑战。
- 随着投资者重返对冲基金市场,对该类资产的投资需求持续加速。挑战在于,知名基金经理已停止接受新资金,因此新投资者将难以复制历史业绩。
业绩回顾
策略表现
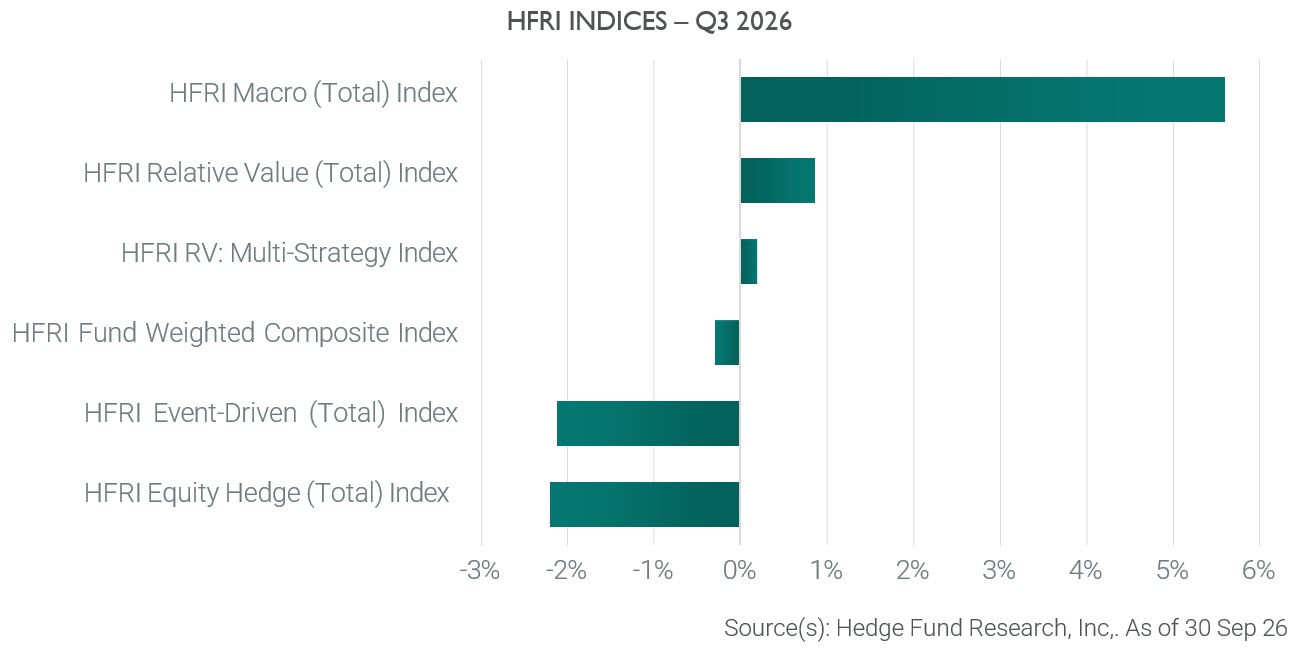
继26年第二季度股市风险偏好回升引发的上涨之后,7月初期,过热的AI相关股票出现大幅回调,部分个股跌幅甚至超过−50%。随着持仓更为激进的基金被迫降低杠杆率,这一回调似乎已触底,这为流动性提供者提供了捕捉反弹行情的机会。 尽管科技类股票市场仍受强劲的盈利增长和正向现金流驱动,但传统经济领域和固定收益市场却因发达市场普遍加息而受到负面影响。美国联邦储备委员会(美联储)转向更鹰派的立场,以及美国财政部试图压平收益率曲线,凸显了投资者面临的流动性收紧局面。 这导致房地产和公用事业等对利率敏感的股票板块走弱,而固定收益收益率则因利率上升和信用利差扩大而同步上升。这对股票多空(L/S)和相对价值(RV)策略构成了更大的挑战。相比之下,宏观策略主要做空固定收益。
子策略表现
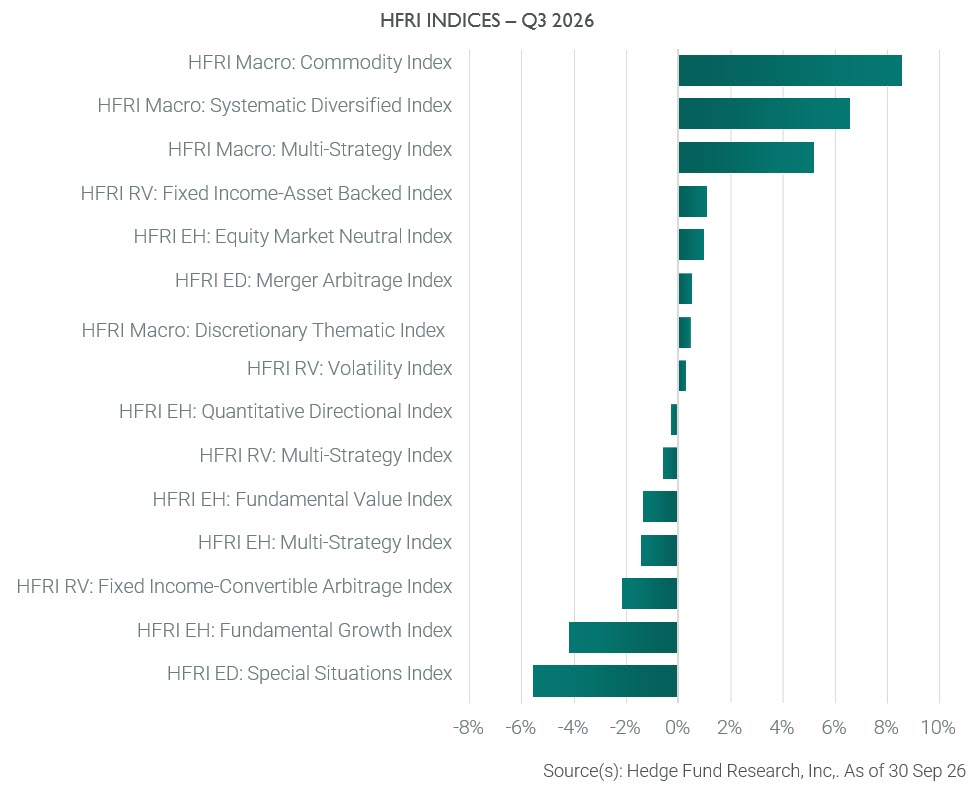
系统性宏观策略在本季度表现突出,主要得益于发达市场政府债券市场的技术面和动量因素。在收益率曲线长端建立的空头头寸,成功捕捉了法国和美国10年期国债收益率突破5.2%时的抛售行情。 在大多数持仓期间均实现了收益,并使基础管理人在9月创下了一些最佳的单月收益。相比之下,基本面驱动型策略表现欠佳,因为自主宏观策略管理人对通胀持鸽派观点,并通过做多债券来体现,但美联储随后转变立场,加息25个基点(bps)。 此前将资金过度集中于少数几只AI“热门股”的基本面增长型基金经理,在7月被迫降低风险敞口,从而错失了随后的反弹行情。最后,随着不同市场中更多与宏观经济相关的利差扩大,固定收益相对价值型基金经理的表现也较为艰难。
对冲基金洞察
为何采用做多杠杆策略的对冲基金如此之少?
这是一个简单的问题:为什么没有更多对冲基金对高质量资产的集中投资组合运用杠杆?鉴于自2009年以来市场一直处于风险偏好主导的牛市,为何不买入10到20种优质资产,并借助杠杆让它们大赚一笔呢?
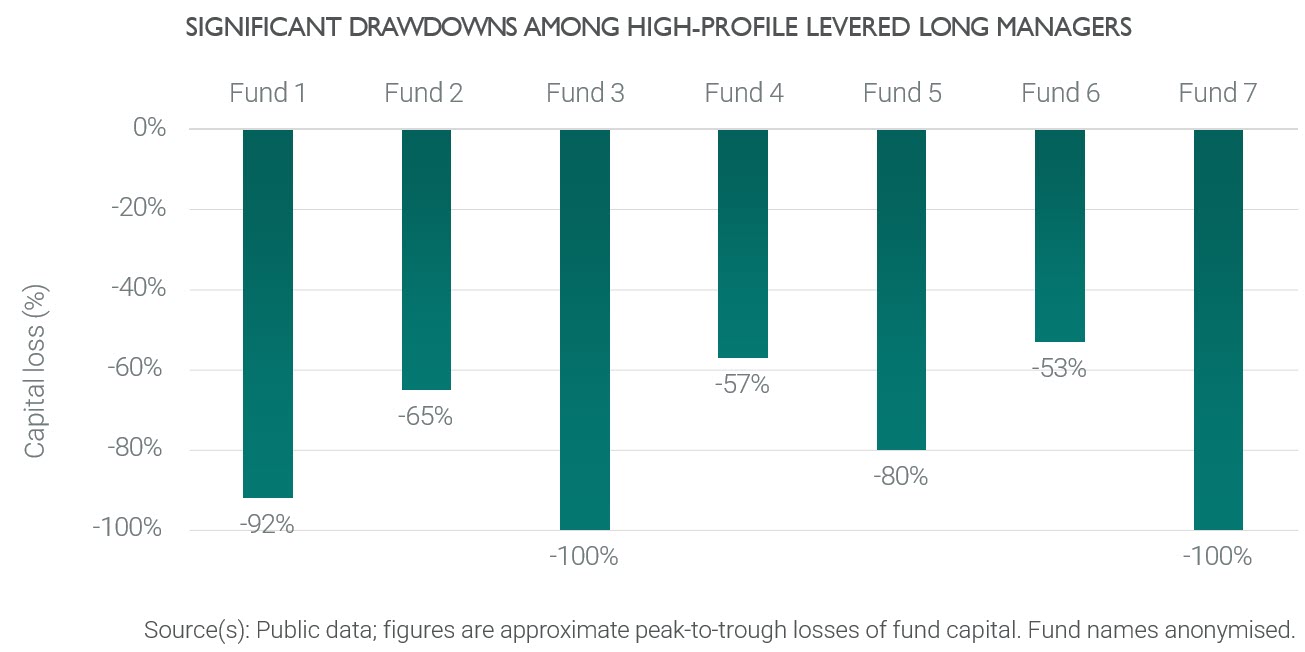
表面上的答案是:许多人曾尝试过,但它们往往以惨烈的方式失败,而非悄无声息地退出。 在7月那轮与人工智能相关的股市抛售中,围绕Situational Awareness及其部分同行基金的头条新闻听起来颇为耸动:该基金在巅峰时期规模曾达到450亿美元,并创下惊人回报,随后却在不到一个月的时间里损失了约三分之二的资产价值。
但这些头条新闻并非新鲜事;它们只是循环往复的模式中的一环。2021年,Archegos资本管理公司崩盘,对瑞士信贷产生了广泛影响;2008年,多家欧洲股票基金也遭遇了类似的命运。这种模式也不仅限于股票基金经理。 本应更为保守的信贷投资者,在2007-08年全球金融危机(GFC)爆发之初,也遵循了同样的失败模式,在资产支持证券(ABS)和抵押贷款支持证券(MBS)领域接连受挫,其中贝尔斯登(Bear Stearns)旗下的基金首当其冲。 而1998年的长期资本管理公司(LTCM)事件则表明,一只基金的投资策略所产生的影响远不止于给投资者造成损失。
对冲基金失败:资本损失达到峰值
它们失败的原因中是否存在共同点?
其中一个原因是投资者深受“近期偏见”的困扰——随着投资者日益关注短期收益,这种偏见似乎愈发严重,他们难以记取以往熊市带来的教训。这正是为何基金经理和投资者似乎都未能吸取教训,进而重蹈覆辙,导致我们大约每隔五年就会目睹一家大型基金爆雷。
另一个原因是基金的运营架构。与任何杠杆投资一样,只有资金和资产基础的安全性与稳定性,才能让你经受住价值的波动。2014年之前,对冲基金仍倾向于提供季度或更频繁的赎回流动性。 这意味着在市场承压时,当投资者需要通过赎回获取流动性,杠杆基金恰恰会在最不恰当的时机被迫抛售,从而锁定亏损并引发针对该基金的进一步“挤兑”。这种情况在全球金融危机期间尤为普遍;随着基金实施赎回限制,这反过来又引发了对其他基金及一级经纪商的挤兑。
自2014年以来,对冲基金行业通过实施投资者层面的赎回限制来解决这一问题,这种做法既避免了被迫去杠杆,也正被广泛接受。平台型/多投资组合经理等策略则进一步延长了赎回期限,以最大限度地降低这一风险。
更值得关注的是第三个原因:投资组合风险管理——过度自信以及对标准风险指标的过度依赖,助长了更高水平的风险。 如果基金经理在构建投资组合时能更关注压力情境,并认识到股票具有较大的负偏度(左尾肥大),那么在对冲基金整体中,做多型(但杠杆率较低)基金所占的比例可能会更高。
衡量压力条件下潜在损失的更佳指标并非风险价值(VaR),而是条件风险价值(CVaR),后者衡量最差5%结果下的平均预期损失。 以美元计价的MSCI世界指数为例,其当前的CVaR暗示预期损失为14%。若采用约3倍的杠杆率,预期损失将升至40%以上;对于纳斯达克等波动性更强的市场,潜在损失则要大得多。
投资者该如何应对?
从投资理念上讲,投资者必须明白,其对对冲基金的配置旨在实现稳健的财富增值,而非“快速致富”。当投资者对某个投资主题有强烈信心时,通过Delta-1或基于期权的结构来执行该策略,往往比通过对冲基金更为高效且更具流动性。
在选择和监督基金经理时,投资者应:
- 选择那些在其投资策略下至少经历过一次危机时期的基金经理。
- 确保基金的流动性条款与底层策略及资产的流动性特征相匹配。
- 仅投资于那些投资于流动性强且运作良好的资产类别的杠杆策略。
- 在尽职调查中重点关注基金经理的投资组合构建和风险管理,包括风险管理职能与投资团队之间的独立性。
适用于瑞士的专业投资者或相关法律所界定的专业投资者。投资对冲基金涉及重大风险,包括流动性风险、本金损失风险、特定策略风险及杠杆相关风险。
本文所表达的观点截至2026年10月30日准确无误,且可能随时变更,恕不另行通知。读者不应将本信息视为针对任何特定基金、策略或证券的研究或投资建议。 过往业绩并不预示当前或未来的投资结果。任何提供的预测、展望或目标仅供参考,且不作任何形式的保证。
基金经理(内部或外部)表达的观点和意见可能与公司观点不同。这些观点仅供参考,并不构成投资建议或推荐。