L'essor de l'IA a propulsé les cinq hyperscalers mondiaux (Microsoft, Amazon, Alphabet, Meta et Oracle) dans une nouvelle ère en matière de financement. En 2026, leurs dépenses d’investissement devraient dépasser leurs flux de trésorerie d’exploitation, les investissements devant atteindre 5 600 milliards de dollars d’ici 2030, ce qui soulève des questions fondamentales quant au financement de cette expansion sans précédent.
Résumé
1. Un financement sans précédent dans le domaine de l'IA
Les dépenses d’investissement des hyperscalers devraient atteindre environ 820 milliards de dollars en 2026 et entre 1 000 et 1 300 milliards de dollars en 2027, dépassant de loin la capacité bénéficiaire des cinq hyperscalers (Microsoft, Amazon, Alphabet, Meta et Oracle). Ce déficit est comblé non seulement par les obligations, mais aussi par divers instruments de financement : financement de projets, titrisation, prêts adossés à des puces électroniques et fonds propres.
2. Les bilans sont solides, mais l'appétit du marché constitue la contrainte déterminante
Microsoft, Alphabet, Amazon et Meta disposent d’une marge de manœuvre importante en matière d’endettement et pourraient contracter entre 400 et 600 milliards de dollars de dette supplémentaire avant que leurs notations ne soient mises sous pression. La véritable limite réside dans la demande des investisseurs : les spreads se sont élargis, les concessions sur les nouvelles émissions ont augmenté et les obligations technologiques notées AA offrent des rendements comparables à ceux des obligations notées de A à BBB.
3. Le risque est concentré sur le carnet de commandes, et non sur les emprunteurs
Les quatre plus grands fournisseurs de services cloud détiennent 2 300 milliards de dollars de revenus futurs contractuels (carnet de commandes), dont environ 40 % proviennent de deux sociétés privées dont les informations financières sont peu transparentes : OpenAI et Anthropic. Anthropic est la plus solide des deux (elle vient de devenir rentable, avec un chiffre d’affaires annualisé de 65 milliards de dollars), tandis qu’OpenAI devrait brûler plus de 200 milliards de dollars de trésorerie d’ici 2029.
4. Le scénario baissier repose sur le calendrier et la circularité
Les paiements au titre des contrats de location et des contrats commencent selon un calendrier préétabli (autour de 2027–2028), que les revenus des laboratoires d’IA aient rattrapé leur retard ou non. Une grande partie de l’écosystème est circulaire – les fournisseurs sont également des investisseurs et des garants pour ces mêmes clients –, ce qui pourrait masquer la demande réelle ; or, un ralentissement des taux de croissance (même en l’absence de baisse pure et simple) pourrait mettre à rude épreuve les projets marginaux les plus endettés.
En bref
Jusqu'à cette année, les cinq hyperscalers – Microsoft, Amazon, Alphabet, Meta et Oracle, les entreprises qui détiennent la majeure partie de la capacité informatique mondiale – finançaient leurs centres de données grâce à leurs bénéfices. Mais en 2026, cela n’a plus suffi ; leurs dépenses d’investissement cette année sont estimées à 820 milliards de dollars, bien au-delà des 750 milliards de dollars de flux de trésorerie d’exploitation. L’année prochaine, leurs dépenses devraient se situer entre 1 000 et 1 300 milliards de dollars. L’ampleur du phénomène est sans précédent. Ce que ces cinq entreprises dépensent désormais en un an avoisine le PIB annuel de la Suisse, et selon nos propres estimations, leurs dépenses d’ici à 2030 s’élèveront à 6 500 milliards de dollars.
Ce déficit est financé de toutes parts. Le marché obligataire en a pris la plus grande part (212 milliards de dollars de dette au premier semestre contre 115 milliards de dollars d’émissions d’actions annoncées), mais cela n’allait jamais suffire à lui seul. Le reste provient du crédit privé, du financement de projets, des titrisations, du marché des prêts à effet de levier et, plus récemment, de structures qui détiennent elles-mêmes les actifs. Derrière tout cela se cachent près de 3 000 milliards de dollars d’engagements qui n’apparaissent absolument pas dans les bilans. Un programme de cette ampleur dépasse la capacité d’un seul marché ; chaque marché en supporte donc une partie.

Ces emprunteurs comptent parmi les plus solides du marché. Microsoft détient l’une des rares notations AAA encore attribuées à des entreprises dans le monde, et comme trois des quatre autres sont notées AA− ou mieux, le groupe dispose de plusieurs centaines de milliards de dollars de trésorerie ; de plus, ses bénéfices devraient continuer à croître à un rythme soutenu et ses clients attendent avec impatience la capacité de calcul qu’il n’est pas encore en mesure de leur fournir. Les quatre entreprises les mieux notées devraient pouvoir contracter 400 milliards de dollars supplémentaires de dette au cours des dix-huit prochains mois sans que cela n’affecte leurs notations, et on estime à 600 milliards de dollars le montant maximal avant qu’une dégradation à la note « A » ne soit envisagée.
La capacité du marché à absorber cette dette constitue la contrainte la plus forte. Six entreprises, à savoir les cinq susmentionnées plus Nvidia, représentent 4,6 % de l’indice américain « investment grade » (IG). Si l’on élargit la définition à tout ce que le marché désigne aujourd’hui sous le terme d’intelligence artificielle (IA), ce chiffre s’élève à environ 8,0 %. Les investisseurs ont réagi en exigeant des conditions plus onéreuses, ce qui s’est traduit par un élargissement des spreads tout au long de l’année et une hausse des primes sur les nouvelles émissions. D’après nos calculs au 3 septembre, un peu plus de la moitié des obligations émises cette année par Oracle, Meta, Amazon et Alphabet se négocient avec un écart supérieur d’au moins 5 points de base (pb) à celui de leur émission, alors que le marché « investment grade » dans son ensemble affiche des écarts proches de leurs plus bas niveaux depuis la crise financière. Le mois de juillet a marqué le creux de la vague et une grande partie du terrain a depuis été regagnée, mais le marché n’a pas cessé de facturer un surcoût pour les prochaines émissions.
Le risque ne réside pas dans les bilans des hyperscalers, mais dans leurs carnets de commandes. Les quatre plus grands fournisseurs de cloud (à l’exclusion de Meta) affichaient, dans leurs derniers rapports financiers, 2 300 milliards de dollars de revenus futurs sous contrat, contre 2 100 milliards trois mois plus tôt. Une grande partie de ce montant provient de deux entreprises privées qui communiquent peu d’informations (OpenAI et Anthropic) et concerne en grande partie des capacités qui n’ont pas encore été mises en place. Des deux, Anthropic présente un profil plus solide, puisqu’elle a enregistré un résultat d’exploitation deux ans plus tôt que prévu, sur un chiffre d’affaires annualisé de 65 milliards de dollars, en s’adressant principalement à une clientèle d’entreprises. À l’inverse, OpenAI devrait brûler plus de 200 milliards de dollars de trésorerie d’ici 2029.
Nous en tirons trois conclusions. Les hyperscalers sont en mesure de financer leurs engagements et les notations devraient se maintenir tant que les plans actuels sont respectés. Le marché obligataire continuera d’absorber l’offre, mais à un prix qui a déjà évolué et qui évoluera encore à chaque opération de grande envergure ; c’est par la migration des émissions vers d’autres devises et vers des structures liées à des projets ou aux puces électroniques que cette contrainte se fait sentir. Que 2027 soit une année difficile ou simplement chargée dépendra de la capacité des deux laboratoires d’IA à payer lorsque leurs contrats commenceront à être facturés ; c’est pourquoi nous surveillons de près le prospectus d’introduction en bourse de ces laboratoires, le prochain grand carnet de commandes et la première émission obligataire de Microsoft depuis près d’une décennie. Le chapitre 6 expose le contre-argument, que nous prenons au sérieux même s’il ne correspond pas à notre scénario de base.
Qui sont les acteurs en présence et quels sont leurs liens ?
Selon les estimations, 130 à 140 GW de capacité de centres de données devraient être ajoutés en Amérique du Nord d’ici la fin de la décennie. À titre de comparaison, 1 GW correspond approximativement à un grand réacteur nucléaire, et la demande en électricité aux États-Unis avoisine les 500 GW. Huit groupes d’entreprises participent à la construction, à l’exploitation et au financement du déploiement de l’IA, et la difficulté à suivre cette évolution réside dans le fait que les plus grands noms apparaissent dans plusieurs groupes à la fois.

Remarque : certains achats de puces s'effectuent par l'intermédiaire de tiers. Certains investissements et autres accords sont soumis à certaines conditions.
Source(s) : rapports internes ; Morgan Stanley
Les hyperscalers occupent une place centrale. Microsoft (AAA), Alphabet (AA+), Amazon (AA), Meta (AA−) et Oracle (BBB−) possèdent ou louent des centres de données, achètent les puces et vendent de la capacité, Meta construisant principalement pour son propre usage. SpaceX (BBB) a rejoint le groupe cet été, faisant son entrée sur le marché obligataire avec une émission de 25 milliards de dollars et s’engageant à vendre de la capacité de calcul à Alphabet et Anthropic.
Les « néoclouds » louent eux aussi de la capacité de calcul pour l’IA et ne disposent d’aucune activité génératrice de trésorerie comme celles qui sous-tendent les hyperscalers. Ils se financent par l’emprunt, garanti par leurs puces et par quelques contrats avec de gros clients, et leur survie dépend entièrement de ces contrats. CoreWeave (B) est la plus importante, aux côtés notamment d’IREN et de Nebius.
La majeure partie de ce que ces deux groupes sont en train de construire a déjà été réservée par les laboratoires de pointe. On estime qu’OpenAI et Anthropic se sont engagés à hauteur de plus de 1 250 milliards de dollars en capacité de calcul à eux deux. Comme il s’agit d’entreprises privées, elles ne publient pas de comptes, et leurs engagements n’apparaissent que sous forme de carnet de commandes dans les documents financiers de leurs fournisseurs. C’est pourquoi une grande partie des 2 300 milliards de dollars de chiffre d’affaires contractuel des quatre plus grands fournisseurs de cloud provient de ces deux entités. Mais ils ne constituent pas la seule source de demande ; les hyperscalers entraînent et exploitent leurs propres modèles, et consomment une grande partie de leur propre capacité pour ce faire – Gemini de Google, les modèles derrière la publicité de Meta et Grok de X AI s’appuient tous sur la même infrastructure.
Rien de tout cela ne serait possible sans ceux qui construisent les bâtiments. Certains sont des entreprises de centres de données bien établies et des constructeurs soutenus par des fonds d’investissement privés, mais un nombre croissant d’entre eux sont d’anciens mineurs de bitcoins qui transforment leurs terrains et leurs raccordements au réseau électrique en biens immobiliers destinés à l’IA : TeraWulf et Riot ont tous deux conclu des baux de 20 ans avec Anthropic d’une valeur d’environ 28 milliards de dollars, Anthropic installant ses propres puces.
Les fabricants de puces, quant à eux, sont devenus à la fois des bailleurs de fonds et des fournisseurs. Nvidia a pris une participation dans OpenAI en échange d’un engagement à s’appuyer sur ses systèmes, et a annoncé en août une plateforme destinée à mobiliser plus de 500 milliards de dollars de capitaux tiers, offrant un soutien en valeur résiduelle pouvant atteindre un quart de tout projet. AMD a accordé des bons de souscription d’actions à OpenAI en contrepartie d’un engagement de déploiement et investira jusqu’à 5 milliards de dollars dans Anthropic, qui achètera jusqu’à 2 GW de ses puces. Broadcom fabrique les TPU de Google pour Anthropic et soutient leur financement avec une garantie pouvant atteindre 29 milliards de dollars.
Des projets de cette envergure nécessitent des propriétaires aux moyens financiers considérables, et les capitaux privés en détiennent désormais une part croissante. Blue Owl détient 80 % du capital-risque développant le campus de Meta en Louisiane et BlackRock 80 % de celui du Texas, Meta étant le locataire unique des deux sites et détenant une participation de 20 % dans chacun d’eux. Apollo et Blackstone ont pris la tête du véhicule de 35 milliards de dollars qui achète les puces d’Anthropic pour les lui louer ensuite. Dans chaque cas, l’emprunt est contracté par une société à vocation spécifique (SPV) située à un échelon de l’actif, et la créance du détenteur d’obligations porte sur les capitaux propres de cette société et les revenus de location qui la sous-tendent, plutôt que sur le locataire, le promoteur ou, dans le cas des projets Meta, les bâtiments eux-mêmes. C’est une garantie fournie par le locataire qui comble cet écart.
Au bout de la chaîne se trouve le groupe qui finance l’ensemble. Les compagnies d’assurance souscrivent aux tranches à long terme des obligations de projet et des titrisations, qui correspondent à leurs engagements. Les fonds obligataires et les fonds de pension acquièrent les titres non garantis des hyperscalers, le crédit privé prend en charge le risque de construction, les fonds de prêt et les gestionnaires de titres à haut rendement s’occupent des « néoclouds », tandis que les banques se situent à la base de tout cela, assurant la souscription, la syndication, l’entreposage et l’octroi direct de prêts, d’une manière qui n’apparaît dans aucun indice obligataire et qui constitue l’exposition la moins visible du système.
Les agences de notation, qui interviennent ici d’une manière dont elles ne l’avaient pas fait lors du dernier cycle, jouent le rôle d’arbitres. Leurs seuils de dégradation de notation fixent le moment où un hyperscaler cesse d’emprunter, et leur volonté de ne pas tenir compte d’une garantie est ce qui permet à un opérateur noté B de lever des fonds à des taux « investment grade ».
Moody’s décrit le résultat comme « un système plus circulaire susceptible de masquer la demande réelle ». Microsoft investit dans OpenAI et lui vend des services cloud. Amazon est le principal fournisseur de cloud d’Anthropic et un investisseur majeur dans cette société. Nvidia et AMD prennent des participations dans les laboratoires qui s’engagent à utiliser leur matériel, tandis que Google fournit les puces d’Anthropic, détient une participation dans la société et garantit les baux de l’opérateur qui gère ses centres de données. Ce qui entre dans ce cercle depuis l’extérieur, c’est l’argent du marché obligataire et, à terme, celui des clients.
Coûts et financement
Un hyperscaler était autrefois une activité modérément gourmande en capitaux. Il y a cinq ans, les cinq géants consacraient entre 10 % et 15 % de leur chiffre d’affaires à des dépenses d’investissement (capex). Cette année, Amazon y consacre environ un quart, Alphabet et Microsoft environ la moitié, Meta près de 60 % et Oracle plus de 80 %.

Ce à quoi sert cet argent est en pleine mutation. Un centre de données, c’est un terrain, un raccordement au réseau électrique, un bâtiment doté de systèmes de refroidissement et de distribution d’électricité, des baies de puces ; et environ 60 % du coût total d’un nouveau site de pointe est consacré au silicium et aux serveurs. Les dépenses consacrées aux bâtiments devraient doubler, passant de 280 milliards de dollars cette année à environ 590 milliards de dollars en 2028, avant de stabiliser leur croissance, tandis que celles consacrées aux GPU et aux puces sur mesure passeront de 340 milliards de dollars à plus de 800 milliards de dollars d’ici 2030. Cette réorientation vers les puces a des implications pour le crédit, car un bâtiment peut faire l’objet d’un bail de vingt ans, alors qu’une puce a une durée de vie utile nettement plus courte.
C’est l’énergie, et non le capital, qui constitue la contrainte physique, et dans ce contexte de développement, la meilleure source d’énergie est celle que l’on parvient à trouver. Les délais de livraison des turbines à gaz à grande échelle avoisinent les cinq ans, et atteignent même trois ans pour les unités plus petites. Les promoteurs se sont donc tournés vers les piles à combustible, les turbines dérivées de l’aéronautique et la production « derrière le compteur », en somme tout ce qui peut produire de l’électricité. C’est ce facteur, plus que le financement, qui pourrait retarder la mise en service. Aussi importante soit-elle, la question de l’alimentation électrique dépasse le cadre de cette publication.
Le flux de trésorerie d’exploitation ne suffit plus à couvrir les besoins. Lorsque le flux de trésorerie disponible devient négatif, le déficit est généralement comblé par un emprunt ou une levée de fonds. Les cinq hyperscalers devraient générer environ 750 milliards de dollars de flux de trésorerie cette année, pour des dépenses supérieures à ce montant, et environ 900 milliards de dollars l’année prochaine, pour des dépenses d’investissement supérieures à 1 000 milliards de dollars, ce qui conduira plusieurs d’entre eux à afficher un flux de trésorerie disponible négatif. En effet, Alphabet a déjà annoncé un flux de trésorerie négatif pour la première fois depuis son introduction en bourse en 2004, au cours du même trimestre où ses engagements d’achat déclarés sont passés de 332 milliards de dollars à 811 milliards de dollars.
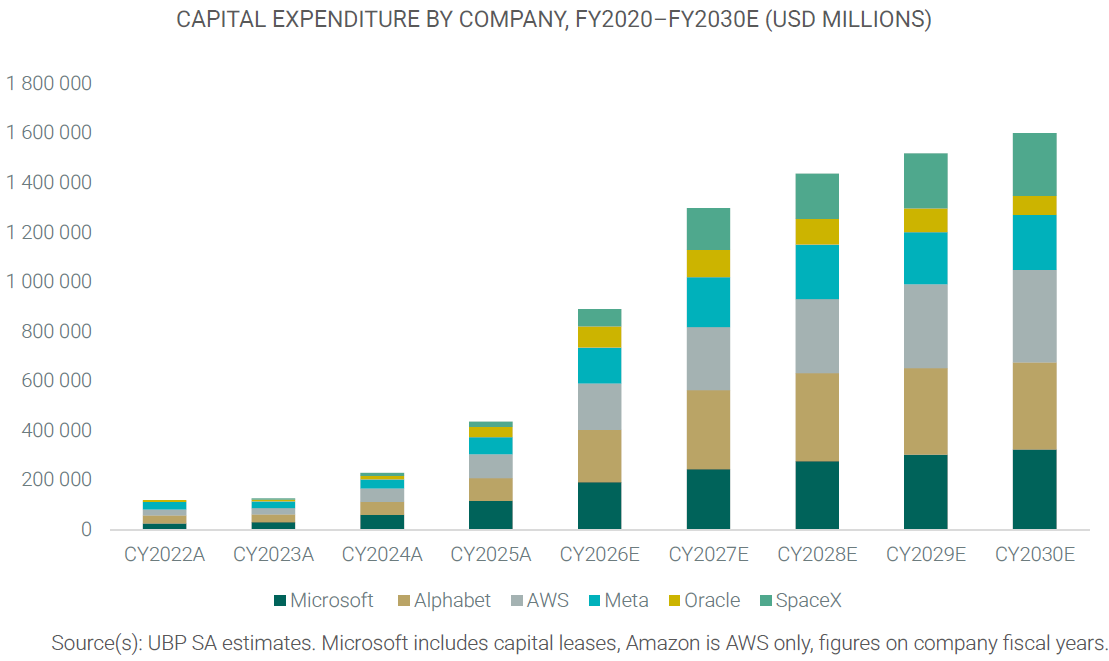
Les déficits s’accumulent, l’un après l’autre. Le déficit d’Amazon s’élève à environ 33 milliards de dollars cette année, le flux de trésorerie de Meta devient négatif et le flux de trésorerie disponible d’Oracle affichait un solde négatif de 24 milliards de dollars pour l’exercice 26. Microsoft est la seule entreprise à continuer de financer son expansion à partir de ses flux de trésorerie internes, mais elle accuse un retard d’environ un an par rapport aux autres. Face à ces déficits, on observe une croissance des bénéfices d’environ 20 % par an, des soldes de trésorerie de plusieurs centaines de milliards de dollars, les actions qu’Oracle et Alphabet ont déjà cédées, ainsi que plus de 600 milliards de dollars de participations dans OpenAI, Anthropic et SpaceX qui pourraient être monétisées.
À plus court terme, selon les estimations de Morgan Stanley datant de mai – et donc antérieures à ses propres révisions à la hausse des dépenses d’investissement cet été –, les dépenses d’investissement dans les centres de données s’élèveraient à 3 200 milliards de dollars sur la période 2026-2028, dont 1 750 milliards de dollars devraient être financés par les marchés du crédit (Morgan Stanley). À plus long terme, ce chiffre s’élève à 5 500 milliards de dollars jusqu’en 2030, dont 4 100 milliards sous forme de dette (JP Morgan). Dans tous les cas, la majeure partie de ces fonds provient d’emprunts.
Au cours du premier semestre, les six hyperscalers ont représenté environ 13 % de l’ensemble des émissions américaines notées « IG » et environ 30 % des émissions des entreprises non financières hors secteur des services publics, des parts jamais observées pour un seul secteur en dehors du secteur bancaire avant la crise financière mondiale (CFM). Cependant, le marché des obligations non garanties n’a été que le premier à s’ouvrir. Neuf canaux assurent désormais la charge, chacun étant adapté à une composante différente de l’actif et présentant un risque différent.
Les obligations « investment grade » en dollars restent le pilier du marché. Amazon a émis 37 milliards de dollars en mars et 25 milliards en juillet, Oracle et Meta 25 milliards chacun, et Alphabet 20 milliards, avant de revenir en août pour une nouvelle émission de 25 milliards de dollars. Sur l’ensemble du secteur technologique, y compris les émissions de 25 milliards de dollars de Nvidia et SpaceX, les émissions IG en dollars ont atteint un niveau record de 247 milliards de dollars à la mi-juillet, alors que le record annuel prévu pour les obligations IG américaines s’élève à 2 250 milliards de dollars. Les opérations « jumbo » de 25 milliards de dollars ou plus constituaient autrefois un événement, mais cette année, six sur sept étaient liées à l’IA.

Les obligations libellées dans d'autres devises constituent le deuxième canal et celui qui connaît la croissance la plus rapide. Les hyperscalers ont levé 62 milliards de dollars en euros, en francs suisses, en livres sterling, en dollars canadiens et en yens – soit quatre fois les montants qu’ils avaient levés à l’étranger sur l’ensemble de l’année 2025 –, la part des émissions en dollars passant de 86 % à 63 % de leur total mondial. La plupart de ces marchés n’avaient pratiquement aucune exposition à ces émetteurs ; la demande est donc additive plutôt que soustraite au marché du dollar, ce qui allège la pression sur les spreads du dollar.

Le financement de projet permet de retirer la dette du bilan des sociétés mères. Un promoteur ou une société à vocation spécifique détient et construit le site ; l’« hyperscaler » signe un bail à long terme ou un contrat « take-or-pay » en tant que locataire phare ou unique ; le projet contracte un emprunt garanti par ce contrat et le bâtiment, plutôt que par le bilan du locataire. Les obligations sont notées « IG » (Investment Grade) car les flux de trésorerie relèvent en fin de compte de l’obligation contractuelle d’un locataire hautement noté ; elles offrent des rendements supérieurs à ceux des obligations émises par ce même locataire, car la structure est plus récente, la garantie repose sur un actif unique et la base d’investisseurs est plus restreinte. Un ratio prêt/coût supérieur à 85 % peut sembler ambitieux jusqu’à ce que l’on constate qu’un centre de données loué et alimenté en électricité vaut bien plus que son coût de construction. Les projets de Meta en Louisiane et au Texas, menés en collaboration avec Blue Owl et BlackRock, en sont le modèle.
Les emprunts à haut rendement (HY) et les prêts à effet de levier financent les « néoclouds » et les promoteurs qui ne peuvent pas emprunter au niveau « investment grade ». En 2026, ils devraient lever 65 milliards de dollars en obligations à haut rendement et 15 milliards de dollars en prêts, puis 350 milliards de dollars entre 2026 et 2030, avec un pic en 2027. Ce sous-secteur représentera environ 4,5 % de l’indice HY d’ici la fin de l’année, alors qu’il était négligeable il y a à peine dix-huit mois. Le prêt de 3,1 milliards de dollars contracté par CoreWeave en mai, garanti par des puces électroniques et des contrats avec OpenAI et Cohere, a été le premier prêt de ce type vendu sur le marché des prêts à effet de levier.
La titrisation porte sur des bâtiments achevés, loués et alimentés en électricité. À la mi-juin, le marché américain avait émis 11 milliards de dollars de titrisations de centres de données sous forme de titres adossés à des créances hypothécaires commerciales (CMBS) et de titres adossés à des actifs (ABS), sur un objectif annuel de 30 à 40 milliards de dollars. La contrainte réside dans la taille : le plus gros CMBS lié à un centre de données à ce jour s'élevait à 3,2 milliards de dollars, alors qu’un seul campus de 1 GW nécessiterait entre 10 et 15 milliards de dollars provenant de cette source. Les investisseurs garantissent ici le locataire et le bail, car la valeur résiduelle du bâtiment est la partie qu’ils ont le plus de mal à évaluer.
Le financement des puces électroniques est le canal le plus récent et, pour les cinq prochaines années, le besoin le plus important. Le silicium et les serveurs représentent environ 60 % du coût d’un nouveau site, et les marchés publics n’en ont pratiquement pas financé la part. Les prêts à terme de CoreWeave montrent que le coût diminue à mesure que les structures arrivent à échéance : son premier, en 2023, rapportait plus de neuf points au-dessus du SOFR, tandis que le quatrième, en mars, rapportait 2,25 points et bénéficiait d’une notation A3 – la première notation « investment grade » pour une dette garantie par du matériel informatique. Le véhicule « AI XPV » de Broadcom, qui achète les TPU qu’il fabrique pour Alphabet et les loue à Anthropic, constitue l’autre modèle, et c’est la garantie de Broadcom, d’un montant de 29 milliards de dollars, qui permet à la plupart des titres d’atteindre le statut « investment grade ». La difficulté réside dans la durée : quelle que soit la durée de vie réelle d’une puce, elle n’est pas de dix ou trente ans, et les tranches d’émission à trois et cinq ans ne représentent que 43 % du marché « investment grade » ; les acheteurs intéressés par ces titres ne constituent donc qu’une fraction du marché qui doit les financer.
Le crédit privé absorbe ce que les marchés syndiqués jugent trop spécifique : les prêts à la construction, les opérations de cession-bail et les actifs qui ne sont pas encore suffisamment stables pour être titrisés. Selon les estimations de Morgan Stanley datant du mois de mai, sur les 1 750 milliards de dollars que les marchés du crédit devraient fournir entre 2026 et 2028, 700 milliards proviendraient de prêteurs privés, dont 500 milliards sous forme de titres adossés à des actifs. Apollo sert de modèle, en proposant du crédit privé noté « investment grade » à une échelle et avec une complexité que les marchés publics ne sont pas en mesure de tarifer. Ces mêmes gestionnaires interviennent également en tant que propriétaires et prêteurs par le biais des coentreprises abordées au chapitre 8, et ils considèrent ces deux aspects comme une opportunité s’étendant sur plusieurs décennies.
Les prêts à terme à tirage différé et les billets de trésorerie se situent eux aussi au niveau des hyperscalers. Amazon a mis en place cette année une ligne de crédit de 17,5 milliards de dollars sur trois ans, engagée dès à présent et tirée au fur et à mesure des dépenses, ce qui revient moins cher que d’émettre une obligation et de détenir les liquidités. Microsoft a fait le contraire, en se finançant par le biais de billets de trésorerie et de son propre bilan.
Les fonds propres font leur retour dans la panoplie d’outils. Alphabet a annoncé son intention de lever 90 milliards de dollars, soit 63 % du montant total levé jusqu’au milieu de l’année, tandis qu’Oracle a émis 5 milliards de dollars d’actions privilégiées obligatoirement convertibles et lancé un programme « at-the-market » de 20 milliards de dollars en complément, et que SpaceX a levé 86 milliards de dollars lors de son introduction en bourse en juin. Il y a ensuite Anthropic, qui, selon les rumeurs, s’apprêterait à lever un montant au moins équivalent à celui de SpaceX, avec une introduction en bourse potentielle en octobre. Au total, les capitaux propres ont représenté environ 35 % des fonds levés par les hyperscalers au premier semestre, et Meta et Amazon sont les prochains candidats évidents. La volonté de vendre des actions parallèlement à des obligations montre que les dirigeants considèrent cela comme un événement déterminant pour leur bilan plutôt que comme un cycle de dépenses conjoncturel.
Pourquoi les émetteurs reviennent-ils sans cesse malgré des écarts de rendement plus importants ? Parce que pour chacun d’entre eux, le coût de la dette reste inférieur au coût des fonds propres, et que l’emprunt réduit le coût moyen du capital. De plus, cet élargissement est moins important qu’il n’y paraît. Les écarts ne représentent qu’une fraction du rendement global de ces obligations ; ainsi, une variation de 20 points de base sur un coupon de 5,5 % n’a qu’un impact minime pour un trésorier. Les écarts ont évolué, mais pas suffisamment pour freiner les émissions.
Pour en savoir plus, téléchargez notre dernière édition des « UBP Headlines »
Les opinions exprimées dans le présent document sont valables à la date du 16 septembre 2026 et sont susceptibles d’être modifiées sans préavis. Le lecteur ne doit pas se fonder sur ces informations pour obtenir des conseils en matière de recherche ou d’investissement concernant un fonds, une stratégie ou un titre en particulier. Les performances passées ne préjugent pas des résultats actuels ou futurs. Les prévisions, projections ou objectifs, le cas échéant, sont donnés à titre indicatif uniquement et ne constituent en aucun cas une garantie.