Les troubles sociaux et l'impasse budgétaire en France pourraient-ils déclencher une crise systémique dans la zone euro ?
Une campagne électorale présidentielle mouvementée, des troubles sociaux et l’impasse budgétaire en France ravivent le souvenir de certaines des périodes les plus difficiles de l’histoire économique de la zone euro : flambée de la dette et des déficits, crise de la dette souveraine grecque, faillites bancaires et interventions de la « Troïka » dans les pays confrontés à des difficultés financières. Ces inquiétudes refont surface alors que la pression sur les rendements des obligations d’État françaises s’intensifie. La période d’instabilité actuelle met en évidence les choix importants auxquels la France est confrontée, le pays restant dans l’incertitude quant à l’orientation de son modèle économique et social. Cependant, la zone euro est sortie renforcée des crises successives et, malgré les nombreux défis à venir, dispose des outils nécessaires pour traverser cette période sans sombrer dans une nouvelle crise systémique.
La zone euro : des perspectives de croissance prudentes pour 2027
La croissance de la zone euro est parvenue à se maintenir au-dessus de son taux potentiel au cours des trois premiers trimestres de 2026, enregistrant une expansion étonnamment résiliente de 1,3 % en glissement annuel. La France (-0,1 % en glissement annuel) et l’Italie (0,8 %) ont néanmoins affiché un retard au troisième trimestre, tandis que l’activité économique est restée robuste en Espagne (2,7 %), en Allemagne (1,2 %), aux Pays-Bas (2,1 %) et en Irlande (3,6 %).
Nos perspectives pour l’économie européenne en 2027 sont plus prudentes que les prévisions consensuelles. La dynamique de croissance accumulée jusqu’au troisième trimestre constitue donc une marge de manœuvre bienvenue pour 2027, à un moment où les risques baissiers continuent de s’accumuler.
Les vents contraires à la croissance se renforcent en 2027
Les conditions économiques devraient devenir moins favorables au cours des prochains trimestres, en raison de la persistance du choc énergétique, du resserrement des conditions financières, de la détérioration du contexte politique et de l’incertitude budgétaire en France.
Neuf mois après le début du conflit au Moyen-Orient, le choc énergétique s’avère persistant, les prix du pétrole, du gaz et du diesel devant probablement rester élevés au moins jusqu’au printemps 2027. Les contraintes d’approvisionnement devraient également perdurer, les restrictions de navigation dans le détroit d’Ormuz et le détroit de Bab al-Mandab continuant de perturber les flux commerciaux.
Dans ce contexte extérieur difficile, les dépenses publiques ont joué un rôle stabilisateur dans plusieurs pays au cours des derniers trimestres et devraient continuer à soutenir la croissance, même si c’est au détriment des soldes budgétaires. Parallèlement, la consommation des ménages pourrait s’affaiblir, le pouvoir d’achat subissant de nouvelles pressions et la confiance des consommateurs se détériorant. Les conditions sur le marché du travail se sont également dégradées, les taux de chômage progressant légèrement dans de nombreux pays.
La Banque centrale européenne (BCE) a dans un premier temps adopté une approche patiente face à l’inflation au deuxième trimestre, mettant l’accent sur le choc du côté de l’offre résultant du conflit au Moyen-Orient. Toutefois, la résilience de la demande et un rebond de l’inflation au-delà de 3 % ont incité la BCE à relever ses taux directeurs en juin, puis à nouveau en septembre, les portant à 2,50 %. Avec la persistance du conflit et l’accélération des prix de l’énergie, de nouveaux pics d’inflation sont attendus vers la fin de l’année et début 2027, pouvant atteindre environ 4 % en glissement annuel. Pour éviter que la hausse des prix de l’énergie ne se répercute sur l’inflation sous-jacente et les salaires, la BCE pourrait relever encore ses taux dans les mois à venir, ce qui reste un risque plutôt qu’un élément de notre scénario central. Le resserrement monétaire de la BCE, combiné à la hausse des coûts de refinancement sur les marchés obligataires (qui équivaut déjà à une hausse supplémentaire de 25 points de base (pb) des taux directeurs), pourrait entraîner une baisse tant de l’offre que de la demande de crédit début 2027.
La situation politique s’est également détériorée dans plusieurs pays. En Allemagne, les élections régionales ont vu la coalition gouvernementale nationale perdre du terrain face à des partis plus radicaux dans plusieurs régions, ce qui reflète le mécontentement croissant de la classe moyenne à l’égard des politiques et des réformes en vigueur. Les élections législatives espagnoles, prévues fin novembre, pourraient de la même manière révéler un mécontentement de l’opinion publique malgré les bons résultats économiques du pays et, selon les derniers sondages, déboucher sur un changement de gouvernement. Le lancement de la campagne présidentielle en France a mis en évidence des préoccupations similaires, bien que les tensions aient été exacerbées par des manœuvres politiques et une opposition publique généralisée aux réformes récentes.
Dans l’ensemble, les coalitions au pouvoir dans plusieurs pays semblent fragiles, et des changements de direction politique sont probables lors des prochaines élections. L’un des risques est que l’instabilité actuelle persiste, car ces élections pourraient déboucher sur des gouvernements minoritaires et des parlements fragmentés, compromettant ainsi la stabilité politique et économique.
 Perspectives pour 2027 : une croissance modérée est attendue, mais les risques à la baisse méritent d’être pris en compte
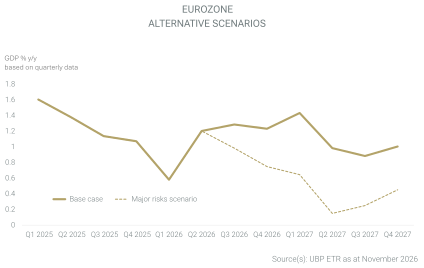
Les prévisions consensuelles tablent sur une accélération de la croissance de la zone euro à 1,3 % en 2027, parallèlement à une reprise à environ 1 % tant en France qu’en Italie.
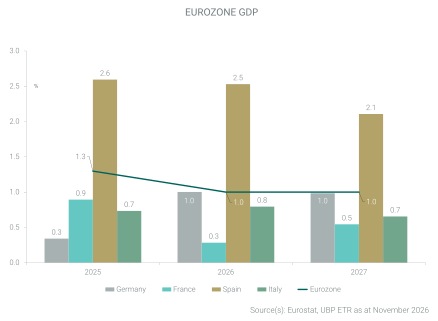
Toutefois, notre scénario central est plus prudent : le contexte économique et politique semble fragile, et la croissance de la zone euro devrait – au mieux – se maintenir autour de 1 % en 2027, soit un niveau proche de celui de 2026. Dans notre scénario, la croissance en France et en Italie atteindrait environ 0,5 à 0,6 % en 2027, tandis que l’activité économique allemande pourrait continuer à progresser à un rythme d’environ 1 %.
Au-delà de ce scénario central, l’accumulation des pressions politiques, financières et énergétiques nous amène à envisager un scénario alternatif impliquant un ralentissement marqué de la croissance. Des prix du pétrole et des taux d’intérêt qui resteraient plus élevés plus longtemps que prévu pourraient peser sur l’activité économique et pousser la zone euro vers un environnement quasi-stagflationniste. Dans ce scénario, la croissance de la zone euro serait limitée à seulement 0,5 % en 2027, avec une expansion modeste en Allemagne (0,8 %), une croissance très faible en Italie (0,3 %) et une stagnation en France. La probabilité de ce scénario reste relativement faible, mais pourrait augmenter considérablement si les conditions économiques et politiques continuaient de se détériorer.
 La France, « l'homme malade de l'Europe », confrontée à une croissance faible et à une impasse budgétaire
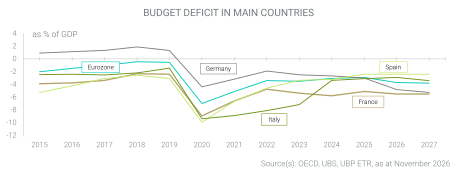
Avec une croissance qui devrait rester atone, à 0,3 % en 2026 et à seulement 0,5 % en 2027 selon notre scénario central, la France est confrontée à une impasse budgétaire. Les mesures de relance mises en place pendant la pandémie de Covid-19 ont maintenu les dépenses publiques à des niveaux élevés, tandis que le déficit budgétaire a poursuivi sa trajectoire ascendante. Les économies envisagées dans le plan budgétaire 2027 du gouvernement reposent sur une maîtrise des dépenses et des coupes dans les retraites, les soins de santé et certains autres domaines des dépenses non liées à la défense. Du côté des recettes, certains impôts sur les sociétés sont prolongés, bien qu’à des taux inférieurs à ceux de 2026, parallèlement à des mesures plus strictes de lutte contre la fraude fiscale. Ce plan vise à ramener le déficit de 5,4 % du PIB en 2026 à 5,0 % en 2027. Toutefois, à la suite des récentes manifestations, des dépenses supplémentaires en faveur de l’éducation et des mesures visant à soutenir le pouvoir d’achat des ménages – notamment une augmentation du salaire minimum anticipée par rapport au calendrier prévu – semblent désormais probables. Ces mesures pourraient retarder la réduction du déficit. De plus, la marge de manœuvre pour réduire les dépenses reste limitée en l’absence de réformes plus ambitieuses ou de recettes supplémentaires, compte tenu de la part substantielle du PIB représentée par les dépenses de retraite et de santé.
La zone euro dispose néanmoins d’importants facteurs de résilience
Le choc pétrolier n’a pas plongé la zone euro dans la récession
La croissance de la zone euro est restée relativement solide au cours des derniers trimestres malgré le choc pétrolier. La diversification des importations énergétiques, le soutien des pouvoirs publics et le recours des ménages à leur épargne pour absorber la hausse des factures énergétiques ont contribué à éviter le choc stagflationniste qui aurait pu résulter de la hausse des prix de l’énergie et des pénuries de carburant et de matières premières dérivées du pétrole.
L’Allemagne et l’Espagne sont les moteurs de l’activité économique de la zone euro
La situation économique en Allemagne s’est améliorée, comme en témoignent les carnets de commandes et la production industrielle, soutenus par les commandes du secteur public dans les domaines de la défense, des infrastructures et de la sécurité énergétique. Cela devrait permettre à la croissance allemande de s’accélérer, passant de 0,2 % en 2025 à 1 % en 2026. Toutefois, la consommation continue d’être à la traîne, la confiance des ménages s’étant détériorée, comme dans d’autres pays, à la suite des dernières hausses des prix de l’énergie.
En Espagne, la croissance est restée forte, avec une progression attendue de 2,6 % en 2026 et de 2,1 % en 2027. Les indicateurs économiques ont déçu au début du second semestre, mais la croissance devrait rester sur une trajectoire favorable même après les élections législatives, les programmes électoraux des principaux candidats restant globalement favorables à l’expansion économique.
C’est la défense, plutôt que l’intelligence artificielle (IA), qui stimule les investissements, soutenue par le secteur public
Les investissements de la zone euro dans les nouvelles technologies et l’IA restent bien en deçà de ceux des États-Unis et de la Chine, malgré une augmentation ces dernières années. Le rôle de la zone euro dans le développement de l’écosystème de l’IA reste limité, se résumant principalement à la construction de centres de données et à la production d’équipements industriels spécialisés, notamment aux Pays-Bas et en Irlande. La France a également commencé à élaborer sa stratégie en 2018, suivie d’un plan en 2025 dans le cadre de l’initiative « France 2030 » visant à soutenir les infrastructures et les technologies numériques.
L’Europe restera fortement dépendante des technologies développées aux États-Unis, ce qui nécessite des dépenses d’investissement soutenues, notamment en infrastructures, ainsi que des importations de technologies américaines, qui pèseront sur le PIB. L’ambition politique de l’Europe de développer une stratégie de défense plus autonome encouragera les investissements dans les technologies propriétaires de semi-conducteurs et les capacités de traitement des données. La défense et l’aérospatiale pourraient donc servir de vecteurs de diffusion des nouvelles technologies vers d’autres secteurs de l’économie.
Ces risques pourraient-ils déclencher une nouvelle crise européenne similaire à celle de 2010 ?
La France de 2026 n’est pas la Grèce de 2010
La France n’est pas la Grèce, même si certains parallèles peuvent être établis, notamment en ce qui concerne l’élargissement des écarts de rendement entre les obligations d’État françaises et les Bunds allemands, ainsi que l’augmentation structurelle de la dette publique.
En 2010, la Grèce souffrait de plusieurs lacunes graves : des données statistiques peu fiables, des prévisions budgétaires irréalistes – le déficit ayant été révisé de 8 % à 15 % du PIB et la dette publique atteignant 130 % – et le recours à des instruments financiers complexes pour dissimuler la dette, tandis que les réformes structurelles restaient insuffisantes. Les marchés financiers ont refusé de continuer à financer le pays malgré des taux d’intérêt grimpant jusqu’à 35 %. Plusieurs plans de sauvetage ont été nécessaires pour rétablir la situation financière de la Grèce et la maintenir dans le cadre monétaire européen, malgré des critiques généralisées, mais cela lui a permis de bénéficier des mécanismes de soutien européens. Cela s’est accompagné d’un coût social considérable, notamment plus d’une décennie d’exclusion des marchés financiers et de dépendance vis-à-vis de la BCE.
Le problème de la France est avant tout budgétaire, le principal défi résidant dans sa difficulté à mettre en œuvre les réformes qui ont été promises et qui sont nécessaires à long terme. Comme l’a indirectement indiqué le Fonds monétaire international (FMI), la France est forte en matière d’engagements mais peine à mettre en œuvre les réformes, invoquant fréquemment le risque que de nouvelles tensions internes ou externes ne viennent compromettre la croissance et les finances publiques. Le financement sur les marchés reste accessible, mais à un coût de plus en plus élevé. À l’horizon de la prochaine décennie, ce fardeau pourrait devenir insoutenable pour le pays, la dette pouvant atteindre 130 % du PIB d’ici 2030 et les coûts du service de la dette grimper jusqu’à 4 % du PIB. Les tensions actuelles sur les rendements obligataires devraient donc servir d’avertissement et inciter les décideurs politiques à prendre rapidement des mesures concrètes pour éviter les scénarios les plus pessimistes connus par la Grèce et Chypre.
Ce à quoi nous assistons est donc avant tout une crise politique et budgétaire en France, plutôt qu’une crise financière et institutionnelle affectant l’ensemble de la zone euro. Avant les récentes tensions sur les marchés, le FMI considérait que le risque d’une crise de la dette souveraine française était limité : selon le FMI, la France bénéficie d’une économie diversifiée et d’un système financier solide, soutenu par une supervision bancaire efficace. Tant l’Organisation de coopération et de développement économiques (OCDE) que le FMI reconnaissent la résilience de la France dans leurs évaluations de 2026, malgré les risques et les contraintes externes auxquels elle est confrontée.
De plus, bien que les dirigeants américains, russes et chinois aient parfois semblé favoriser un affaiblissement ou une fragmentation de la zone euro, les détracteurs ont à maintes reprises sous-estimé la force du projet politique européen et le soutien de l’opinion publique à la monnaie unique. Les récentes tensions sociales et financières ont une nouvelle fois incité certains observateurs à suggérer que la zone euro pourrait entrer dans le «début de la fin», malgré la résilience dont fait preuve l’union monétaire.
La zone euro : un projet inachevé présentant des faiblesses structurelles
La zone euro reste une union monétaire dont l’intégration est incomplète dans plusieurs domaines et qui présente d’importants problèmes structurels encore non résolus. Néanmoins, les crises successives ont renforcé l’union monétaire, tandis que les défis externes ont globalement consolidé la justification d’une intégration plus étroite.
À moyen terme, les défis structurels les plus pressants sont le vieillissement croissant de la population, une innovation limitée, de faibles gains de productivité et l’érosion de la croissance potentielle qui en a résulté au cours des dernières décennies. Bien que le marché intérieur européen soit d’une taille comparable – voire supérieure – à celle des États-Unis, son taux de croissance potentiel reste inférieur à celui de ses principaux partenaires économiques, ce qui constitue un désavantage concurrentiel significatif. Le FMI estime la croissance potentielle de la zone euro à environ 1 %, un chiffre globalement similaire à celui de la France, même si cela peut encore paraître optimiste compte tenu des contraintes structurelles. Selon les stratégies politiques adoptées par les autorités européennes et françaises, les scénarios du FMI suggèrent que la croissance potentielle pourrait se situer entre 0,6 % et 1,4 % tant pour la zone euro que pour la France.
L’union monétaire européenne s’est mise en place plus rapidement qu’une véritable convergence économique entre ses États membres, reflétant ainsi les ambitions politiques des dirigeants européens de l’époque. En conséquence, plusieurs domaines nécessitent encore une intégration plus poussée, notamment l’harmonisation budgétaire et l’achèvement de l’union bancaire. La prise de décision reste également fragmentée entre les institutions européennes et les gouvernements nationaux. De plus, le fonds européen de relance mis en place pendant la pandémie de Covid-19 – et qui a ensuite été réorienté vers un soutien économique plus large, la transition climatique et la défense – ne s’est pas encore transformé en un mécanisme de soutien permanent venant compléter les institutions existantes, malgré les appels en ce sens lancés par l’Espagne et l’Italie.
Enfin, les priorités politiques et économiques de l’Europe, en particulier sa politique de défense et sa politique climatique, se sont considérablement élargies ces dernières années, tandis que les ressources financières dont disposent les différents États membres sont devenues de plus en plus limitées. Relever ces défis pourrait donc nécessiter une plus grande mobilisation des institutions de la zone euro, en tirant parti de leur capacité financière et de leur notation de crédit AAA.
Une zone euro plus forte et plus résiliente après chaque crise
Malgré des critiques récurrentes, la zone euro devrait résister aux tensions actuelles sans se désagréger. Les crises de 2008, de 2010 à 2014 et de 2019 à 2023 ont conduit à des améliorations significatives des mécanismes de soutien financier et de cohésion de la zone euro, qui fournissent désormais des ressources bien supérieures à celles dont disposent les États membres pris individuellement. Les filets de sécurité financiers et les mécanismes d’intervention, notamment le Mécanisme européen de stabilité (MES), l’Instrument de protection contre les contagions (TPI) et les opérations monétaires directes (OMT), ont été progressivement renforcés. Toutefois, ces instruments ne doivent pas inciter les États membres à faire fi des principes de bonne gestion budgétaire ; ils ne transfèrent pas les risques liés à un pays donné à l’ensemble de la zone euro, mais renforcent au contraire une stratégie à moyen terme visant une plus grande intégration. La sortie du Royaume-Uni de l’Union européenne – le « Brexit », entre 2016 et 2019 – a également affaibli certains des arguments opposés à l’intégration européenne et a marqué durablement l’opinion publique, tant au Royaume-Uni que dans le reste de l’Europe continentale.
Dans l’ensemble, la crise politique et budgétaire que traverse la France devrait, au cours des six prochains mois, concentrer l’attention davantage sur les choix de politique intérieure et le programme de réformes du pays que sur la viabilité de la zone euro elle-même.
Conclusion
La France est actuellement la grande économie la plus en difficulté de la zone euro, caractérisée par une croissance faible, des réformes retardées et une incertitude politique. Les six prochains mois devraient rester marqués par une visibilité économique et politique limitée, justifiant une prime de risque sur les actifs français. Une nouvelle pression à la hausse sur les taux d’intérêt reste donc probable.
Selon notre scénario central, la croissance de la zone euro devrait rester modérée, à environ 1 % en 2027. Une approche prudente s’impose compte tenu des prix du pétrole et du gaz qui restent élevés, du resserrement des conditions financières, ainsi que de l’incertitude politique en France et dans d’autres États membres. La visibilité sur le cycle économique européen reste limitée et, par conséquent, si ces trois facteurs devaient encore se détériorer, la zone euro pourrait se rapprocher d’un scénario de stagflation, avec une croissance de seulement 0,5 % en 2027. Parallèlement, la France devrait connaître une période prolongée de faible croissance, pouvant aller jusqu’à la stagnation si les conditions économiques et politiques venaient à s’aggraver.
Néanmoins, la France n’est pas encore au bord d’une crise financière. Toutefois, la trajectoire de ses déficits et de sa dette publique devient insoutenable à l’horizon 2030, rendant indispensable une correction à partir de 2027. Pour la zone euro, une crise comparable à celle de 2010-2015 devrait rester évitable malgré des risques croissants. La Commission européenne et la BCE disposent des moyens nécessaires pour protéger les États membres et préserver la cohésion de la zone euro face à une nouvelle crise potentielle.
Les opinions exprimées dans le présent document sont valables à la date du 17 novembre 2026 et sont susceptibles d’être modifiées sans préavis. Le lecteur ne doit pas considérer ces informations comme des conseils d’analyse ou d’investissement concernant un fonds, une stratégie ou un titre en particulier. Les performances passées ne préjugent pas des résultats actuels ou futurs. Les prévisions, projections ou objectifs, le cas échéant, sont donnés à titre indicatif uniquement et ne constituent en aucun cas une garantie.