人工智能热潮已将全球五大超大规模云服务商(微软、亚马逊、Alphabet、Meta和甲骨文)推入了一个新的融资时代。 预计到2026年,这些企业的资本支出将超过经营现金流,到2030年投资总额预计将达到5.6万亿美元,这引发了一个根本性问题:这场史无前例的扩张将如何获得资金支持。
执行摘要
1. 前所未有的AI融资规模
预计超大规模科技企业的资本支出将在2026年达到约8,200亿美元,2027年达到1.0万亿至1.3万亿美元,远超五大超大规模科技企业(微软、亚马逊、Alphabet、Meta和甲骨文)的盈利能力。 这一缺口不仅通过债券填补,还涵盖了项目融资、资产证券化、芯片抵押贷款及股权融资等多种融资渠道。
2. 资产负债表稳健,但市场需求是制约因素
微软、Alphabet、亚马逊和Meta拥有充足的杠杆空间,在评级面临任何压力之前,还能再增加4,000亿至6,000亿美元的债务。 真正的限制在于投资者需求——利差已扩大,新发行债券的让利幅度上升,AA级科技债券的收益率已与单A级至BBB级债券相当。
3. 风险集中于订单簿,而非借款人
四大云服务提供商拥有2.3万亿美元的已签约未来收入(订单积压),其中约40%来自两家信息披露有限的私营公司——OpenAI和Anthropic。 Anthropic是两者中实力较强的一方(刚刚实现盈利,年化收入达650亿美元),而OpenAI预计到2029年将烧掉超过2000亿美元的现金。
4. 看空观点的核心在于时间节点和循环依赖性
无论AI实验室的收入是否已跟上步伐,租赁和合同付款都将按计划(主要集中在2027–28年)开始。 该生态系统在很大程度上存在循环依赖——供应商同时也是同一客户的投资者和担保人——这可能掩盖真实需求;而增长率的放缓(即使没有出现直接下滑)也可能给杠杆率最高的边缘项目带来压力。
简而言之
直到今年为止,拥有全球大部分计算能力的五大超大规模科技公司——微软、亚马逊、Alphabet、Meta和甲骨文——一直依靠盈利来为数据中心提供资金。 但到了2026年,仅靠盈余已无法满足需求;据估计,它们今年的资本支出将达到8200亿美元,远超7500亿美元的经营现金流。 预计明年,它们的支出将达到1.0万亿至1.3万亿美元。这一规模前所未有。这五家企业目前一年的支出已接近瑞士的年度产值,据我们估算,从现在到2030年,它们的总支出将累计达到6.5万亿美元。
这一资金缺口正通过各方渠道同时筹集。债券市场承担了最大份额(上半年债券融资2120亿美元,而宣布的股权发行仅为1150亿美元),但仅靠债券市场显然远远不够。 其余资金则来自私人信贷、项目融资、资产证券化、杠杆贷款市场,以及最近出现的直接持有芯片的特殊结构。 在这一切背后,还隐藏着近3万亿美元的债务,这些债务在资产负债表上根本没有体现。如此规模的项目超出了任何单一市场的承受能力,因此每个市场都分担了一部分。

这些借款方是市场上信用实力最强的企业之一。 微软拥有全球仅存的寥寥几个企业AAA评级之一,而其余四家企业中有三家评级为AA−或更高,该集团持有数千亿美元的现金,此外,其盈利预计将继续以稳健的速度增长,客户们正热切期待着他们目前尚无法提供的计算能力。 这四家评级最高的公司未来十八个月内应能再增加 4,000 亿美元的债务,而不会影响其评级;据估计,在被下调至单 A 级之前,其债务总额预计将达到 6,000 亿美元。
市场能否消化这一规模才是更严峻的制约因素。六家企业——即上述五家加上英伟达——占美国投资级(IG)指数的4.6%。若将范围扩大至市场目前统称为人工智能(AI)的所有领域,这一比例将升至约8.0%。 投资者对此作出了反应,提高了融资成本:今年以来利差持续扩大,新发行债券的溢价也在攀升。 据我们截至9月3日的统计,甲骨文、Meta、亚马逊和Alphabet今年发行的债券中,略多于半数的交易利差比发行时至少扩大了5个基点(bps),而此时整个投资级债券市场的利差已接近金融危机以来的最低水平。 7月是利差收窄的低点,此后利差已大幅回升,但市场并未停止对下一笔交易收取溢价。
风险并不集中在超大规模科技公司的资产负债表上,而在于其订单簿。四大云服务提供商(不包括Meta)在最新财报中披露的已签约未来收入达2.3万亿美元,较三个月前的2.1万亿美元有所增加。 其中很大一部分来自两家披露信息极少的私营公司(OpenAI和Anthropic),且大部分与尚未建成的运力相关。 在这两家公司中,Anthropic的财务状况更为稳健,其年化营收达650亿美元,且主要面向企业客户,实际运营利润的实现比预期提前了两年。相比之下,预计OpenAI在2029年前将耗资超过2000亿美元。
我们得出了三点结论:超大规模科技公司有能力为其既定承诺提供资金,只要计划大致保持现状,其评级就应得以维持。 债券市场将继续吸收供应,但价格已经发生变动,且随着每一笔巨额交易的达成还将再次波动;而发行向其他货币以及项目债券和芯片债券结构的转移,正是这种制约因素体现出来的方式。 2027年究竟是令人不安的一年,还是仅仅是忙碌的一年,取决于这两家AI实验室在合同开始计费时能否支付款项,这也是为什么我们正密切关注这些实验室的IPO招股说明书、下一笔大额订单,以及微软近十年来首次发行的债券。 第六章阐述了反方观点,尽管这并非我们的基本假设,但我们仍对此予以重视。
参与者有哪些,他们之间有何关联
据估计,到本十年末,北美将新增130–140吉瓦的数据中心容量。 作为参考,1 GW大致相当于一座大型核反应堆的发电量,而美国的电力需求略低于500 GW。目前有八大企业集团正在参与人工智能基础设施的建设、运营和融资,而追踪这一进程的难点在于,那些最知名的企业往往同时出现在多个集团之中。

注:部分芯片采购是通过中间商进行的。部分投资及其他安排需满足特定条件。
来源:员工报告;摩根士丹利
超大规模科技公司处于核心地位。微软(AAA)、Alphabet(AA+)、亚马逊(AA)、Meta(AA−)和甲骨文(BBB−)拥有或租赁数据中心,采购芯片并出售计算能力,其中Meta建设的数据中心主要供自身使用。 SpaceX(BBB)于今年夏天加入这一行列,通过发行250亿美元债券进入债券市场,并同意向Alphabet和Anthropic出售计算能力。
这些“新云”企业同样出租AI计算能力,但并不像超大规模云服务商那样拥有能产生现金流的业务作为支撑。它们通过以芯片和少数大客户合同作为抵押的债务融资,其生存与否完全取决于这些合同。 CoreWeave (B) 是其中规模最大的企业,其他还包括 IREN、Nebius 等。
这两大类企业所构建的大部分算力,早已被前沿实验室预订一空。据估计,OpenAI和Anthropic两家已承诺的算力采购总额超过1.25万亿美元。 由于它们是私营企业,因此不公开财务报表,其承诺仅能通过供应商的申报文件中的未完成订单体现,这也是为何四大云服务提供商2.3万亿美元合同收入中,很大一部分来自这两家公司的原因。 但需求不仅限于此;超大规模云服务商也在训练和运行自己的模型,并为此消耗了大量自有算力——谷歌的Gemini、Meta广告背后的模型以及X AI的Grok,都依赖于同一套基础设施。
如果没有有人来建造这些设施,这一切都无从谈起。 其中一些是成熟的数据中心公司和由私募股权支持的建设商,但越来越多的则是前比特币矿商,他们将土地和电网连接转化为面向AI的“房东”:TeraWulf和Riot均与Anthropic签订了价值约280亿美元的20年租赁协议,而Anthropic则在其设施中安装自研芯片。
与此同时,芯片公司不仅充当供应商,还成为了投资者。英伟达(Nvidia)通过承诺在OpenAI系统上构建应用,换取了OpenAI的股权;并于8月宣布推出一个旨在调动超过5000亿美元第三方资本的平台,为任何项目的四分之一提供残值支持。 AMD向OpenAI授予了股权认股权证,以换取其部署承诺,并将向Anthropic投资最多50亿美元,后者将购买最多2吉瓦的AMD芯片。博通为Anthropic生产谷歌的TPU,并提供高达290亿美元的融资担保。
如此大规模的建设需要资金雄厚的所有者,而私募资本如今在其中所占份额日益增加。Blue Owl持有开发Meta路易斯安那州园区的风险投资的80%,黑石集团(BlackRock)则持有德克萨斯州园区风险投资的80%,Meta是这两个园区的唯一租户,并各持有20%的股权。 阿波罗(Apollo)和黑石(Blackstone)作为锚定投资者,参与了规模达350亿美元的投资基金,该基金用于收购Anthropic的芯片并回租给该公司。 在每种情况下,借款都由一家与资产隔一层关系的特殊目的公司(SPV)持有,债券持有人的索偿权指向该公司的股权及其背后的租赁收入,而非租户、发起人,或在Meta项目中,建筑本身。填补这一缺口的正是租户提供的担保。
在整个链条的末端,是承担全部成本的集团。保险公司承接项目债券和资产证券化产品中长期摊销的档次,这些与它们的负债相匹配。债券基金和养老基金则承接超大规模科技公司的无担保债券, 私募信贷承担建设风险,贷款基金和高收益基金经理接手“新云”企业,而银行则位于整个体系的底层,负责承销、银团贷款、资金池管理及直接放贷——这些操作均未出现在任何债券指数中,是该体系中最隐蔽的风险敞口。
对此进行“裁判”的是评级机构,它们以一种在上一轮周期中未曾有过的身份参与其中。其下调评级的门槛决定了超大规模云服务商何时停止借贷,而它们愿意“看穿”担保条款,才使得一家评级为B−的运营商能够以投资级价格融资。
穆迪将这一结果描述为“一个可能掩盖真实需求的更封闭的循环体系”。微软投资OpenAI并向其提供云服务;亚马逊是Anthropic的主要云服务提供商,也是其大股东。 英伟达和AMD在承诺采用其硬件的实验室中持有股权,而谷歌不仅为Anthropic提供芯片、持有该公司股份,还为其数据中心运营商的租赁合同提供担保。从外部流入这一循环的资金来源包括债券市场的资金,以及随着时间推移来自客户的资金。
成本与融资方式
超大规模云服务商曾是一项中等资本密集型的业务。五年前,这五大巨头将10%至15%的营收用于资本支出(capex)。今年,亚马逊的资本支出约占营收的四分之一,Alphabet和微软约占一半,Meta接近60%,甲骨文则超过80%。

资金的用途正在发生变化。一个数据中心包括土地、电网接入、配备制冷和配电系统的建筑以及成排的芯片;在建设一个全新尖端数据中心的全部成本中,约60%用于硅芯片和服务器。 建筑方面的支出预计将从今年的2800亿美元翻一番,到2028年达到约5900亿美元,此后增长将趋于停滞;而GPU和定制芯片的支出则将从3400亿美元上升至2030年的8000多亿美元。 向芯片领域的转变对信贷具有重要意义,因为建筑物的租赁期可达二十年,而芯片的使用寿命则短得多。
电力,而非资本,才是物理层面的制约因素,而在此次扩建中,能找到的电力就是最好的电力。公用事业规模燃气轮机的交货周期已接近五年,即使是较小型机组也需三年。 因此,开发商转而采用燃料电池、航空衍生燃气轮机和用户侧发电——简而言之,任何能够发电的设备。与融资相比,这可能是导致项目交付延迟的更主要原因。尽管电力问题至关重要,但已超出了本刊的讨论范围。
经营现金流已无法覆盖支出。当自由现金流转为负值时,缺口通常通过借款或融资来弥补。 这五家超大规模科技巨头今年预计将产生约7,500亿美元的现金流,但支出将超过这一数额;明年预计将产生约9,000亿美元的现金流,而资本支出将超过1万亿美元,这将导致该集团中的几家企业报告负自由现金流。 事实上,Alphabet 已报告自 2004 年首次公开募股(IPO)以来首次出现负现金流,而在同一季度,其披露的采购承诺从 3,320 亿美元增至 8,110 亿美元。
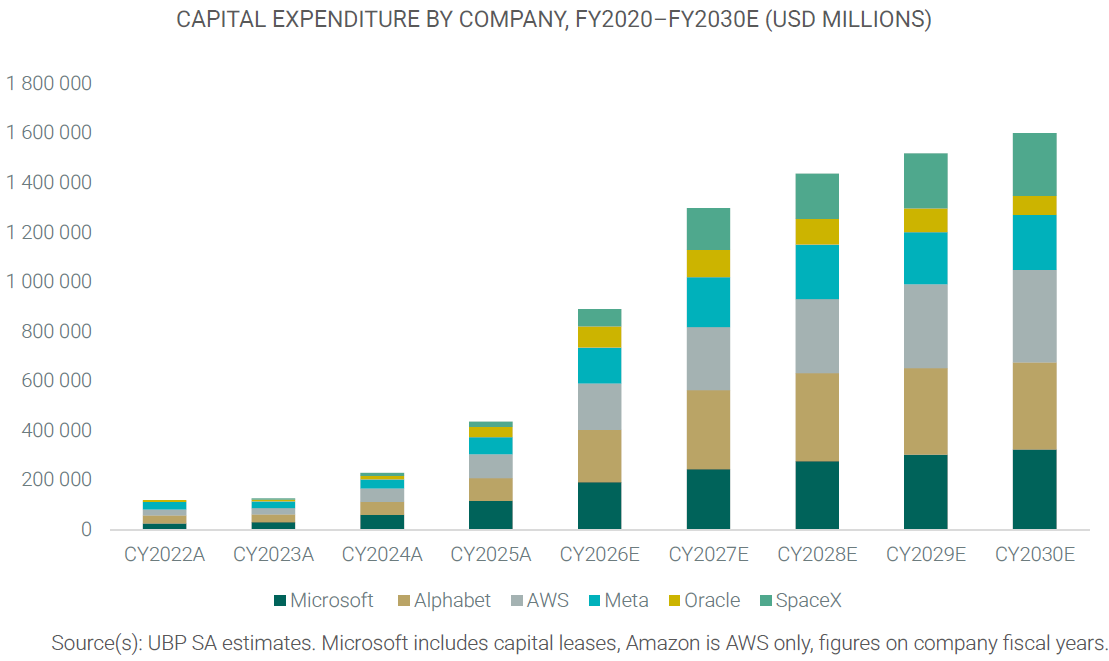
逐一来看,资金缺口不断累积。 亚马逊今年的缺口约为330亿美元,Meta的现金流转为负值,而甲骨文在26财年的自由现金流为负240亿美元。微软是唯一一家仍依靠内部现金流来支持业务扩张的公司,但其进度比其他公司落后约一年。 与这些缺口相对应的是:年均约20%的盈利增长、数千亿美元的现金余额、甲骨文和Alphabet已售出的股权,以及可变现的、价值超过6,000亿美元的OpenAI、Anthropic和SpaceX股权。
就短期而言,根据摩根士丹利5月份的预估(即在其夏季上调资本支出预测之前),2026–28年间的数据中心资本支出将达3.2万亿美元,其中信贷市场预计将提供1.75万亿美元(摩根士丹利)。 更长期的预测显示,到2030年总资本支出将达5.5万亿美元,其中4.1万亿美元来自债务融资(摩根大通)。无论哪种情况,大部分资金都是通过借贷筹集的。
今年上半年,六家超大规模云服务商占美国投资级债券总发行量的约13%,约占公用事业以外非金融企业债券发行量的30%——在全球金融危机(GFC)之前,除银行业外,单个行业从未达到过如此高的占比。 然而,无担保债券只是首个开放的市场。目前共有九个融资渠道承担着这一重任,每个渠道都适合不同的资产类型,且各自承担着不同的风险。
美元计价的投资级债券仍是主力军。亚马逊3月发行了370亿美元,7月发行了250亿美元;甲骨文和Meta各发行了250亿美元;Alphabet发行了200亿美元,并于8月再次发行了250亿美元。 纵观整个科技行业,包括英伟达和SpaceX各250亿美元的交易在内,截至7月中旬,美元投资级债券发行额已达到创纪录的2,470亿美元,而美国投资级债券全年的预期纪录为2.25万亿美元。 250亿美元及以上的巨额交易曾是罕见事件,但今年七笔此类交易中有六笔与人工智能相关。

其他货币计价的债券是第二大融资渠道,也是增长最快的渠道。 这些超大规模科技公司通过发行欧元、瑞士法郎、英镑、加元和日元债券筹集了620亿美元——这一数额是它们2025年全年海外融资总额的四倍——而美元债券发行额占其全球总发行额的比例则从86%降至63%。 这些市场中,大多数此前几乎没有接触过这些发行方,因此需求是新增的,而非从美元市场中分流而来,这缓解了美元利差面临的压力。

项目融资将债务从母公司的资产负债表中剥离。开发商或特殊目的公司拥有并开发该地块,超大规模科技公司作为锚定租户或唯一租户签订长期租赁合同或“照付不议”合同,该项目以此合同及建筑物作为抵押进行借款,而非以租户的资产负债表作为抵押。 这些债券能达到投资级(IG)评级,是因为其现金流最终由高评级租户承担合同义务;而由于该结构较为新颖、抵押品为单一资产且投资者群体更为狭窄,其收益率往往高于该租户发行的债券。 贷款与成本比率超过85%乍看之下似乎过于激进,但若考虑到已租赁且通电的数据中心价值远高于其建设成本,这种做法便不难理解。Meta与Blue Owl及BlackRock在路易斯安那州和得克萨斯州的合作项目便是典范。
高收益债券(HY)和杠杆贷款为“新云”企业以及无法获得投资级(IG)融资的开发商提供资金。 预计2026年,该领域将通过高收益债券筹集650亿美元,通过贷款筹集150亿美元;2026至2030年间总筹资额将达3,500亿美元,并在2027年达到峰值。 到年底,该子行业在高收益指数中的占比将达到约4.5%,而仅仅十八个月前这一比例还微乎其微。CoreWeave今年5月获得的31亿美元贷款——以芯片及与OpenAI和Cohere签订的合同作为抵押——是首笔出售给杠杆贷款市场的此类贷款。
证券化产品以已建成、已租赁且通电的建筑为标的。截至6月中旬,美国市场已通过商业抵押贷款支持证券(CMBS)和资产支持证券(ABS)形式发行了110亿美元的数据中心证券化产品,而全年目标为300亿至400亿美元。 制约因素在于规模:迄今为止最大的数据中心CMBS规模为32亿美元,而单个1吉瓦的数据中心园区仅通过这一渠道就需要100亿至150亿美元的融资。在此类交易中,投资者主要对租户和租赁协议进行承销,因为建筑物的残值是他们最难定价的部分。
芯片融资是最新渠道,也是未来五年最迫切的需求。硅片和服务器约占新站点成本的60%,而公开市场几乎未为此提供任何融资。 CoreWeave的定期贷款显示,随着融资结构日趋成熟,融资成本正在下降:其2023年的首笔贷款利率比SOFR高出9个基点以上,而今年3月的第四笔贷款利率仅为2.25个基点,并获得了A3评级——这是以计算硬件为抵押的债务首次获得投资级(IG)评级。 博通(Broadcom)的AI XPV投资工具——该工具购买其为Alphabet生产的TPU并将其租赁给Anthropic——是另一种模式,而正是博通提供的290亿美元担保,使大部分债券进入了投资级(IG)范畴。 难点在于期限:无论芯片的实际使用寿命有多长,都不会达到十年或三十年,而三年期和五年期的发行规模仅占投资级市场的43%,因此,有意购买此类债券的投资者仅占需要为其融资的市场的一小部分。
私募信贷承接了银团市场认为过于定制化的业务:建筑贷款、售后回租,以及尚未稳定到足以进行证券化的资产。 摩根士丹利5月份的估算显示,在2026至2028年间信贷市场预计将提供的1.75万亿美元资金中,有7000亿美元来自私人贷款机构,其中5000亿美元为资产支持贷款。 阿波罗(Apollo)便是典范,其提供的投资级私募信贷在规模和复杂性上都超出了公开市场的定价能力。这些基金经理还通过第8章所述的合资企业,以所有者和贷款人的双重身份参与其中,并将这两者都视为跨越数十年的机遇。
延期提款的定期贷款和商业票据在超大规模企业中同样普遍。亚马逊今年安排了一笔175亿美元的三年期信贷额度,目前已获承诺,将在支出产生时提款,这比发行债券并持有现金更为划算。微软则采取了相反的做法,通过商业票据和自身资产负债表进行融资。
股权融资已重回工具箱。Alphabet宣布将筹集900亿美元,占其年中前融资总额的63%;甲骨文则发行了50亿美元的强制可转换优先股,并在此基础上启动了一项200亿美元的“按市价发行”计划;SpaceX则在6月的首次公开募股中筹集了860亿美元。 此外,据传Anthropic的融资规模将至少与SpaceX相当,并可能于10月上市。 总体而言,股权融资约占超大规模科技公司上半年融资总额的35%,Meta和亚马逊则是接下来最明显的候选企业。管理层在发行债券的同时也愿意出售股份,这表明他们将此视为一项决定资产负债表格局的重大事件,而非周期性的支出循环。
为何尽管利差扩大,发行方仍接连回归?因为对每一家企业而言,债务成本仍低于股权成本,而借款能降低平均资本成本。 而且,利差扩大的幅度其实没有表面看起来那么大。利差仅占这些债券综合收益率的一小部分,因此对于财务主管而言,票面利率为5.5%的债券利差变动20个基点几乎不会产生实质影响。虽然利差确实有所波动,但尚未达到足以限制债券发行的程度。
下载我们最新的《UBP头条》以阅读更多内容
本文所表达的观点截至2026年9月16日准确无误,且可能随时变更,恕不另行通知。读者不应将本信息视为针对任何特定基金、策略或证券的研究或投资建议。 过往业绩并不预示当前或未来的投资结果。任何提供的预测、推算或目标仅供参考,且不作任何形式的保证。