Será que a agitação social e o impasse orçamental em França poderão desencadear uma crise sistémica na zona do euro?
Uma campanha eleitoral presidencial turbulenta, a agitação social e o impasse orçamental em França trazem de volta memórias de alguns dos períodos mais difíceis da história económica da zona do euro: dívida e défices galopantes, a crise da dívida soberana grega, falências bancárias e intervenções da «Troika» em países que enfrentavam dificuldades financeiras. Estas preocupações voltaram a surgir num contexto de pressão crescente sobre as taxas de rendibilidade das obrigações do Estado francês. O atual período de instabilidade destaca as escolhas importantes que a França enfrenta, com o país a permanecer incerto quanto ao rumo do seu modelo económico e social. No entanto, a zona do euro saiu mais forte de crises sucessivas e, apesar dos muitos desafios que se avizinham, dispõe das ferramentas necessárias para atravessar este período sem cair noutra crise sistémica.
A zona do euro: perspetivas de crescimento cautelosas para 2027
O crescimento da zona do euro conseguiu manter-se acima da sua taxa potencial durante os três primeiros trimestres de 2026, registando uma expansão surpreendentemente resiliente de 1,3 % em termos homólogos. A França (-0,1 % em termos homólogos) e a Itália (0,8 %) ficaram, no entanto, aquém no terceiro trimestre, enquanto a atividade económica se manteve robusta em Espanha (2,7 %), na Alemanha (1,2 %), nos Países Baixos (2,1 %) e na Irlanda (3,6 %).
As nossas perspetivas para a economia europeia em 2027 são mais cautelosas do que a previsão consensual. A dinâmica de crescimento acumulada até ao terceiro trimestre constitui, por isso, uma margem de segurança bem-vinda para 2027, numa altura em que os riscos de revisão em baixa continuam a aumentar.
Aumentam os obstáculos ao crescimento em 2027
É provável que as condições económicas se tornem menos favoráveis nos próximos trimestres, refletindo o choque energético contínuo, condições financeiras mais restritivas, um ambiente político em deterioração e incerteza orçamental em França.
Nove meses após o início do conflito no Médio Oriente, o choque energético revela-se persistente, sendo provável que os preços do petróleo, do gás e do gasóleo se mantenham elevados, pelo menos até à primavera de 2027. Prevê-se também que as restrições à oferta persistam, uma vez que as restrições à navegação através do Estreito de Ormuz e do Estreito de Bab al-Mandab continuam a perturbar os fluxos comerciais.
Neste contexto externo desafiante, a despesa pública tem funcionado como uma força estabilizadora em vários países nos últimos trimestres e deverá continuar a apoiar o crescimento, embora à custa dos saldos orçamentais. Entretanto, o consumo das famílias poderá enfraquecer, à medida que o poder de compra é submetido a novas pressões e a confiança dos consumidores se deteriora. As condições do mercado de trabalho também se enfraqueceram, com as taxas de desemprego a registarem um ligeiro aumento em muitos países.
O Banco Central Europeu (BCE) adotou inicialmente uma abordagem paciente em relação à inflação no segundo trimestre, salientando o choque do lado da oferta decorrente do conflito no Médio Oriente. No entanto, a resiliência da procura e uma recuperação da inflação para valores superiores a 3% levaram o BCE a aumentar as suas taxas de juro de referência em junho e, novamente, em setembro, elevando-as para 2,50%. Com o conflito a prolongar-se e os preços da energia a acelerar, prevêem-se novos picos de inflação no final do ano e no início de 2027, podendo atingir cerca de 4% em termos homólogos. Para evitar que os preços mais elevados da energia se repercutam na inflação subjacente e nos salários, o BCE poderá aumentar ainda mais as taxas nos próximos meses, o que continua a ser um risco, em vez de fazer parte do nosso cenário central. O aperto monetário do BCE, combinado com o aumento dos custos de refinanciamento nos mercados obrigacionistas (já equivalentes a um aumento adicional de 25 pontos base (pb) nas taxas de juro de referência), poderá conduzir a uma diminuição tanto da oferta como da procura de crédito no início de 2027.
As condições políticas também se deterioraram em vários países. Na Alemanha, as eleições nos estados federais revelaram que a coligação governamental nacional perdeu terreno para partidos mais radicais em várias regiões, refletindo a crescente insatisfação da classe média com as políticas e reformas existentes. As eleições gerais em Espanha, marcadas para o final de novembro, poderão, de forma semelhante, revelar o descontentamento público, apesar do forte desempenho económico do país, e, de acordo com as últimas sondagens de opinião, poderão resultar numa mudança de governo. O início da campanha eleitoral presidencial em França revelou preocupações semelhantes, embora as tensões tenham sido exacerbadas por manobras políticas e pela oposição generalizada da população às recentes reformas.
De um modo geral, as coligações governamentais em vários países parecem frágeis, sendo provável que se verifiquem mudanças na liderança política nas próximas eleições. Um dos riscos é que a atual instabilidade persista, uma vez que estas eleições poderão resultar em governos minoritários e parlamentos fragmentados, comprometendo assim a estabilidade política e económica.
 Perspetivas para 2027: prevê-se um crescimento moderado, mas os riscos de revisão em baixa merecem atenção
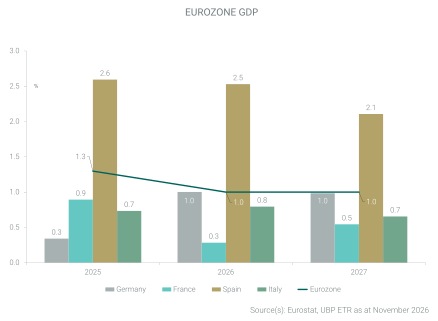
A previsão consensual aponta para uma aceleração do crescimento na zona do euro para 1,3% em 2027, a par de uma recuperação para cerca de 1% tanto em França como em Itália.
No entanto, o nosso cenário central é mais cauteloso: o contexto económico e político parece frágil, e é provável que o crescimento da zona do euro — na melhor das hipóteses — se mantenha em cerca de 1% em 2027, ou seja, próximo do ritmo registado em 2026. No nosso cenário, o crescimento na França e na Itália atingiria aproximadamente 0,5–0,6% em 2027, enquanto a atividade económica alemã poderia continuar a expandir-se a um ritmo de cerca de 1%.
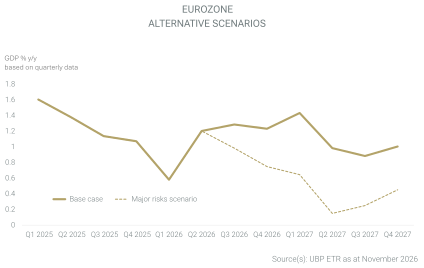
Para além deste cenário central, a acumulação de pressões políticas, financeiras e relacionadas com a energia leva-nos a considerar um cenário alternativo que envolve um abrandamento acentuado do crescimento. Se os preços do petróleo e as taxas de juro se mantiverem mais elevados durante mais tempo do que o esperado, tal poderá pesar sobre a atividade económica e empurrar a zona do euro para um ambiente quase estagflacionário. Neste cenário, o crescimento da zona do euro ficaria limitado a apenas 0,5 % em 2027, com uma expansão modesta na Alemanha (0,8 %), um crescimento muito fraco em Itália (0,3 %) e estagnação em França. A probabilidade deste cenário continua a ser relativamente baixa, mas poderá aumentar significativamente se as condições económicas e políticas se deteriorarem ainda mais.
 A França, o «homem doente da Europa», enfrenta um crescimento fraco e um impasse orçamental
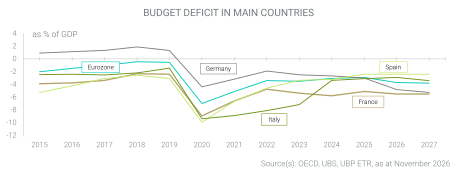
Com o crescimento a dever permanecer lento, nos 0,3% em 2026 e nos meros 0,5% em 2027, no nosso cenário central, a França enfrenta um impasse orçamental. As medidas de estímulo introduzidas durante a pandemia da COVID-19 mantiveram a despesa pública em níveis elevados, enquanto o défice orçamental se manteve numa trajetória ascendente. As poupanças previstas no plano orçamental do governo para 2027 assentam na contenção das despesas e em cortes nas pensões, nos cuidados de saúde e em certas outras áreas de despesas não relacionadas com a defesa. Do lado das receitas, alguns impostos sobre as sociedades estão a ser prorrogados, embora a taxas mais baixas do que em 2026, a par de medidas mais rigorosas para combater a fraude fiscal. O plano visa reduzir o défice de 5,4 % do PIB em 2026 para 5,0 % em 2027. No entanto, na sequência das recentes manifestações, parecem agora prováveis despesas adicionais na educação e medidas de apoio ao poder de compra das famílias — incluindo um aumento do salário mínimo antecipado em relação ao previsto. Estas medidas poderão atrasar a redução do défice. Além disso, a margem para cortes nas despesas continua a ser limitada sem reformas de maior alcance ou receitas adicionais, dada a parte substancial do PIB representada pelas despesas com pensões e cuidados de saúde.
No entanto, a zona do euro dispõe de importantes fontes de resiliência
O choque petrolífero não empurrou a zona do euro para a recessão
O crescimento da zona do euro tem-se mantido relativamente robusto nos últimos trimestres, apesar do choque petrolífero. A diversificação das importações de energia, o apoio do Estado e a utilização das poupanças pelas famílias para absorver as contas de energia mais elevadas ajudaram a evitar o choque estagflacionário que, de outra forma, poderia ter resultado do aumento dos preços da energia e da escassez de combustível e de fatores de produção à base de petróleo.
A Alemanha e a Espanha estão a impulsionar a atividade económica da zona do euro
As condições económicas na Alemanha melhoraram, como se reflete nas carteiras de encomendas e na produção industrial, apoiadas por encomendas do setor público nas áreas da defesa, infraestruturas e segurança energética. Isto deverá permitir que o crescimento alemão acelere de 0,2 % em 2025 para 1 % em 2026. No entanto, o consumo continua a ficar aquém, uma vez que a confiança das famílias, tal como noutros países, se deteriorou na sequência dos últimos aumentos dos preços da energia.
Em Espanha, o crescimento tem-se mantido forte, prevendo-se uma expansão de 2,6% em 2026 e de 2,1% em 2027. Os indicadores económicos ficaram aquém das expectativas no início do segundo semestre, mas o crescimento deverá manter-se numa trajetória favorável mesmo após as eleições gerais, uma vez que os programas eleitorais dos principais candidatos continuam, em termos gerais, a apoiar a expansão económica.
É a defesa, e não a inteligência artificial (IA), que está a impulsionar o investimento, apoiada pelo setor público
O investimento da zona do euro em novas tecnologias e IA continua muito aquém do dos Estados Unidos e da China, apesar de ter aumentado nos últimos anos. O papel da zona do euro no desenvolvimento do ecossistema da IA continua a ser limitado, consistindo principalmente na construção de centros de dados e na produção de equipamento industrial especializado, particularmente nos Países Baixos e na Irlanda. A França também começou a desenvolver a sua estratégia em 2018, seguida de um plano para 2025 no âmbito da iniciativa «França 2030» para apoiar as infraestruturas e as tecnologias digitais.
A Europa continuará fortemente dependente das tecnologias desenvolvidas nos Estados Unidos, o que exige despesas de capital sustentadas, nomeadamente em infraestruturas, bem como importações de tecnologia norte-americana, o que pesará sobre o PIB. A ambição política da Europa de desenvolver uma estratégia de defesa mais autónoma incentivará o investimento em tecnologias de semicondutores próprias e em capacidades de processamento de dados. Os setores da defesa e aeroespacial poderão, por conseguinte, constituir os canais através dos quais as novas tecnologias se disseminem para outros setores da economia.
Será que estes riscos poderão desencadear outra crise europeia semelhante à de 2010?
A França em 2026 não é a Grécia em 2010
A França não é a Grécia, embora se possam traçar alguns paralelos, nomeadamente no que diz respeito ao alargamento dos spreads das taxas de rendibilidade das obrigações do Estado em relação aos Bunds alemães e ao aumento estrutural da dívida pública.
Em 2010, a Grécia sofria de várias deficiências graves: dados estatísticos pouco fiáveis, previsões orçamentais irrealistas — com o défice revisto de 8 % para 15 % do PIB e a dívida pública a atingir 130 % — e a utilização de instrumentos financeiros complexos para ocultar a dívida, enquanto as reformas estruturais continuavam a ser insuficientes. Os mercados financeiros recusaram-se a continuar a financiar o país, apesar de as taxas de juro terem subido para 35 %. Foram necessários vários planos de resgate para restabelecer a situação financeira da Grécia e mantê-la no quadro monetário europeu, apesar das críticas generalizadas, mas isso permitiu-lhe beneficiar dos mecanismos de apoio europeus. Tal teve um custo social substancial, incluindo mais de uma década de exclusão do mercado de capitais e dependência do BCE.
O problema da França é essencialmente fiscal, sendo que o principal desafio reside na sua dificuldade em implementar as reformas que foram prometidas e que são necessárias a longo prazo. Tal como o Fundo Monetário Internacional (FMI) indicou indiretamente, a França é firme nos compromissos, mas tem dificuldade em implementar reformas, invocando frequentemente o risco de que novas tensões internas ou externas possam comprometer o crescimento e as finanças públicas. O financiamento nos mercados continua disponível, mas a um custo cada vez mais elevado. Projetado para a próxima década, este fardo poderá tornar-se insustentável para o país, com a dívida a atingir potencialmente 130 % do PIB até 2030 e os custos do serviço da dívida a subir para 4 % do PIB. As atuais tensões nos rendimentos das obrigações devem, por isso, servir de aviso e incentivar os decisores políticos a tomarem medidas concretas e imediatas para evitar os piores cenários vividos pela Grécia e por Chipre.
O que estamos a testemunhar é, portanto, sobretudo uma crise política e orçamental em França, e não uma crise financeira e institucional que afete a zona do euro no seu conjunto. Antes das recentes tensões nos mercados, o FMI considerava que o risco de uma crise da dívida soberana francesa era limitado: segundo o FMI, a França beneficia de uma economia diversificada e de um sistema financeiro sólido, apoiado por uma supervisão bancária eficaz. Tanto a Organização para a Cooperação e Desenvolvimento Económico (OCDE) como o FMI reconhecem a resiliência da França nas suas avaliações de 2026, apesar dos riscos e das restrições externas que enfrenta.
Além disso, embora os líderes dos EUA, da Rússia e da China tenham, por vezes, parecido favorecer um enfraquecimento ou uma fragmentação da zona do euro, os críticos têm subestimado repetidamente a força do projeto político europeu e o apoio público à moeda única. As recentes tensões sociais e financeiras levaram, mais uma vez, alguns observadores a sugerir que a zona do euro poderá estar a entrar no «início do fim», apesar da resiliência demonstrada pela união monetária.
A zona do euro: um projeto inacabado com fragilidades estruturais
A zona do euro continua a ser uma união monetária cuja integração está incompleta em várias áreas e que apresenta importantes problemas estruturais ainda por resolver. No entanto, as sucessivas crises fortaleceram a união monetária, enquanto os desafios externos reforçaram, de um modo geral, a justificação para uma integração mais estreita.
A médio prazo, os desafios estruturais mais prementes são o envelhecimento crescente da população, a inovação limitada, os fracos ganhos de produtividade e a consequente erosão do crescimento potencial ao longo das últimas décadas. Embora o mercado interno europeu seja comparável em dimensão ao dos Estados Unidos — ou mesmo maior do que este —, a sua taxa de crescimento potencial continua abaixo da dos seus principais parceiros económicos, o que representa uma desvantagem competitiva significativa. O FMI estima o crescimento potencial na zona do euro em cerca de 1 %, um valor globalmente semelhante ao da França, embora este possa ainda parecer otimista, tendo em conta as restrições estruturais. Dependendo das estratégias políticas adotadas pelas autoridades europeias e francesas, os cenários do FMI sugerem que o crescimento potencial poderá variar entre 0,6 % e 1,4 %, tanto para a zona do euro como para a França.
A união monetária europeia foi criada mais rapidamente do que uma verdadeira convergência económica entre os seus Estados-Membros, refletindo as ambições políticas dos líderes europeus da época. Consequentemente, várias áreas continuam a necessitar de uma maior integração, incluindo a harmonização orçamental e a conclusão da união bancária. A tomada de decisões continua também fragmentada entre as instituições europeias e os governos nacionais. Além disso, o fundo europeu de recuperação criado durante a pandemia da COVID-19 — e que foi posteriormente reorientado para um apoio económico mais abrangente, a transição climática e a defesa — ainda não se transformou num mecanismo de apoio permanente a par das instituições existentes, apesar dos apelos nesse sentido por parte de Espanha e Itália.
Por último, as prioridades políticas e económicas da Europa, em particular a sua política de defesa e climática, expandiram-se consideravelmente nos últimos anos, enquanto os recursos financeiros à disposição de cada Estado-Membro se tornaram cada vez mais limitados. Enfrentar estes desafios poderá, por conseguinte, exigir uma maior mobilização das instituições da zona do euro, recorrendo à sua capacidade financeira e à sua notação de crédito AAA.
Uma zona do euro mais forte e resiliente após cada crise
Apesar das críticas recorrentes, a zona do euro deverá resistir às tensões atuais sem se desintegrar. As crises de 2008, 2010–2014 e 2019–2023 conduziram a melhorias significativas nos mecanismos de apoio financeiro e de coesão da zona do euro, que agora disponibilizam recursos muito superiores aos de que dispõem os Estados-Membros individualmente. Os mecanismos de apoio financeiro e de intervenção, incluindo o Mecanismo Europeu de Estabilidade (MEE), o Instrumento de Proteção da Transmissão (IPT) e as Transações Monetárias Diretas (OMT), têm vindo a ser progressivamente reforçados. No entanto, estes instrumentos não devem encorajar os Estados-Membros a ignorar os princípios de uma gestão orçamental sólida; não transferem os riscos associados a um país específico para a zona do euro no seu conjunto, mas reforçam, pelo contrário, uma estratégia a médio prazo de maior integração. A saída do Reino Unido da União Europeia — o «Brexit», entre 2016 e 2019 — também enfraqueceu alguns dos argumentos contra a integração europeia e deixou uma impressão duradoura na opinião pública, tanto no Reino Unido como em toda a Europa continental.
De um modo geral, é provável que a crise política e orçamental da França concentre a atenção, nos próximos seis meses, mais nas escolhas de política interna e na agenda de reformas do país do que na viabilidade da própria zona do euro.
Conclusão
A França é atualmente a principal economia mais problemática da zona do euro, caracterizada por um crescimento fraco, reformas adiadas e incerteza política. É provável que os próximos seis meses continuem a ser dominados por uma visibilidade económica e política limitada, o que justifica um prémio de risco sobre os ativos franceses. Por conseguinte, continua a ser provável que se verifique uma pressão ascendente adicional sobre as taxas de juro.
De acordo com o nosso cenário central, prevê-se que o crescimento da zona do euro se mantenha moderado, em cerca de 1%, em 2027. Justifica-se uma abordagem cautelosa, tendo em conta os preços persistentemente elevados do petróleo e do gás, o aperto das condições financeiras, bem como a incerteza política em França e noutros Estados-Membros. A visibilidade sobre o ciclo económico europeu continua limitada e, por conseguinte, caso estes três fatores se deteriorem ainda mais, a zona do euro poderá aproximar-se de um cenário de estagflação, com um crescimento de apenas 0,5% em 2027. Entretanto, é provável que a França atravesse um período prolongado de crescimento fraco, podendo entrar em estagnação se as condições económicas e políticas se agravarem.
No entanto, a França ainda não se encontra à beira de uma crise financeira. Contudo, a trajetória dos seus défices e da dívida pública está a tornar-se insustentável por volta de 2030, tornando essencial uma correção a partir de 2027. No que diz respeito à zona do euro, uma crise comparável à de 2010–2015 deverá continuar a ser evitável, apesar dos riscos crescentes. A Comissão Europeia e o BCE dispõem dos meios necessários para proteger os Estados-Membros e preservar a coesão da zona do euro face a uma eventual nova crise.
As opiniões aqui expressas estão corretas à data de 17 de novembro de 2026 e estão sujeitas a alterações sem aviso prévio. O leitor não deve considerar estas informações como uma análise ou um conselho de investimento relativamente a qualquer fundo, estratégia ou título específico. O desempenho passado não constitui um indicador de resultados atuais ou futuros. Quaisquer previsões, projeções ou metas, quando apresentadas, têm caráter meramente indicativo e não são garantidas de forma alguma.