O boom da IA levou os cinco hiperescaladores mundiais (Microsoft, Amazon, Alphabet, Meta e Oracle) a uma nova era de financiamento. Em 2026, prevê-se que as suas despesas de capital excedam o fluxo de caixa operacional, com os investimentos a atingirem, segundo as projeções, 5,6 biliões de dólares até 2030, o que levanta questões fundamentais sobre como esta expansão sem precedentes será financiada.
Resumo executivo
1. Financiamento sem precedentes na área da IA
Prevê-se que o investimento em ativos fixos (capex) das hiperescaladoras atinja cerca de 820 mil milhões de dólares em 2026 e 1,0 a 1,3 biliões de dólares em 2027, ultrapassando largamente a capacidade de geração de lucros das cinco hiperescaladoras (Microsoft, Amazon, Alphabet, Meta e Oracle). Esta lacuna está a ser colmatada não só por obrigações, mas também por diversas fontes de financiamento – incluindo financiamento de projetos, titularização, empréstimos garantidos por chips e capital próprio.
2. Os balanços são sólidos, mas o apetite do mercado constitui a principal limitação
A Microsoft, a Alphabet, a Amazon e a Meta dispõem de ampla margem de alavancagem e poderiam contrair mais 400 a 600 mil milhões de dólares em dívida antes de se verificar qualquer pressão sobre as suas notações. O verdadeiro limite é a procura dos investidores — os spreads alargaram-se, as concessões nas novas emissões aumentaram e as obrigações tecnológicas com notação AA oferecem rendimentos semelhantes aos das obrigações com notações entre A e BBB.
3. O risco está concentrado na carteira de encomendas, não nos mutuários
Os quatro maiores fornecedores de serviços na nuvem têm 2,3 biliões de dólares de receitas futuras contratadas (carteira de encomendas), sendo que cerca de 40 % são devidas por duas empresas privadas com pouca divulgação de informação – a OpenAI e a Anthropic. A Anthropic é a mais sólida das duas (acabou de passar a ser rentável, com receitas anualizadas de 65 mil milhões de dólares), enquanto se prevê que a OpenAI gaste mais de 200 mil milhões de dólares em dinheiro até 2029.
4. O cenário pessimista centra-se no calendário e na circularidade
Os pagamentos de arrendamento e contratos têm início de acordo com um calendário (centrado em torno de 2027–28), independentemente de as receitas do AI-Lab terem alcançado esse nível. Grande parte do ecossistema é circular — os fornecedores são também investidores e garantes dos mesmos clientes —, o que pode mascarar a verdadeira procura, e um abrandamento das taxas de crescimento (mesmo sem um declínio absoluto) pode colocar sob pressão os projetos marginais mais alavancados.
A versão resumida
Até este ano, os cinco hiperescaladores — Microsoft, Amazon, Alphabet, Meta e Oracle, as empresas que detêm a maior parte da capacidade informática mundial — financiavam os seus centros de dados a partir dos lucros. Mas, em 2026, isso deixou de ser suficiente; estima-se que as suas despesas de capital este ano ascendam a 820 mil milhões de dólares, um valor bem acima dos 750 mil milhões de dólares de fluxo de caixa operacional. Prevê-se que, no próximo ano, gastem entre 1,0 e 1,3 biliões de dólares. A escala é sem precedentes. O que estas cinco empresas gastam agora num ano aproxima-se do produto interno bruto anual da Suíça e, segundo as nossas próprias estimativas, os seus gastos entre agora e 2030 ascenderão a 6,5 biliões de dólares.
Este défice está a ser financiado em todos os lados ao mesmo tempo. O mercado obrigacionista assumiu a maior parte (212 mil milhões de dólares de dívida no primeiro semestre, contra 115 mil milhões de dólares de emissões de ações anunciadas), mas isso, por si só, nunca seria suficiente. O restante provém do crédito privado, do financiamento de projetos, das titularizações, do mercado de empréstimos alavancados e, mais recentemente, de estruturas que detêm os próprios ativos. Por trás de tudo isto, encontram-se cerca de 3 biliões de dólares em obrigações que nem sequer constam dos balanços. Um programa desta dimensão está fora do alcance de qualquer mercado isolado, pelo que cada mercado está a suportar uma parte do mesmo.

Os mutuários são alguns dos mais sólidos do mercado. A Microsoft detém uma das poucas notações AAA corporativas que ainda restam no mundo e, com três das outras quatro empresas com uma notação de AA− ou superior, o grupo detém várias centenas de mil milhões de dólares em liquidez e, além disso, prevê-se que os lucros continuem a crescer a um ritmo saudável e que os seus clientes aguardem ansiosamente pela capacidade computacional que ainda não lhes é possível fornecer. As quatro empresas com as notações mais elevadas deverão contrair mais 400 mil milhões de dólares de dívida nos próximos dezoito meses sem comprometer as suas notações, e estima-se que sejam necessários 600 mil milhões de dólares antes de se prever um rebaixamento para a classificação «A» simples.
A disposição do mercado para absorver isto constitui a restrição mais apertada. Seis empresas, ou seja, as cinco mais a Nvidia, representam 4,6% do índice de investimento de grau (IG) dos EUA. Se alargarmos a definição a tudo o que o mercado agora designa por inteligência artificial (IA), o valor situa-se em cerca de 8,0%. Os investidores responderam cobrando mais, com os spreads a alargarem-se ao longo do ano e os prémios das novas emissões a aumentarem. Segundo os nossos cálculos, a 3 de setembro, pouco mais de metade das obrigações emitidas este ano pela Oracle, Meta, Amazon e Alphabet estão a ser negociadas com spreads pelo menos 5 pontos base (pb) mais amplos do que no momento da sua emissão, numa altura em que o mercado IG, no seu conjunto, se encontra próximo dos spreads mais estreitos desde a crise financeira. Julho foi o ponto mais baixo e, desde então, recuperou-se grande parte do terreno perdido, mas o mercado não deixou de cobrar mais pelas próximas transações.
O risco não se concentra nos balanços das empresas de hiperescala, mas sim nas suas carteiras de encomendas. Os quatro maiores fornecedores de serviços na nuvem (excluindo a Meta) apresentavam 2,3 biliões de dólares de receitas futuras contratadas nos seus últimos relatórios, um aumento em relação aos 2,1 biliões de dólares registados três meses antes. Uma grande parte desse montante é devida por duas empresas privadas com pouca divulgação de informação (OpenAI e Anthropic) e grande parte está relacionada com capacidade ainda por construir. Das duas, a Anthropic é a que apresenta uma situação mais sólida, uma vez que registou um lucro operacional dois anos antes do previsto, com receitas anualizadas de 65 mil milhões de dólares, atendendo principalmente a clientes empresariais. Em contrapartida, prevê-se que a OpenAI gaste mais de 200 mil milhões de dólares em dinheiro até 2029.
Chegámos a três conclusões. As hiperescaladoras conseguem financiar o que se comprometeram a fazer e as notações de risco deverão manter-se, desde que os planos se mantenham semelhantes aos atuais. O mercado obrigacionista continuará a absorver a oferta, mas a um preço que já sofreu alterações e voltará a sofrer com cada operação de grande dimensão, e a migração das emissões para outras moedas e para estruturas de projeto e de chips é a forma como essa restrição se faz sentir. O facto de 2027 ser um ano difícil ou simplesmente movimentado depende da capacidade dos dois laboratórios de IA pagarem quando os seus contratos começarem a ser faturados, razão pela qual o prospeto de oferta pública inicial (IPO) dos laboratórios, a próxima grande carteira de encomendas e a primeira obrigação da Microsoft em quase uma década são os aspetos que estamos a acompanhar. O Capítulo 6 apresenta o contra-argumento, que levamos a sério, mesmo que não seja o nosso cenário base.
Quem está presente e como estão interligados
As estimativas apontam para que sejam adicionados 130–140 GW de capacidade de centros de dados na América do Norte até ao final da década. Para se ter uma ideia, 1 GW equivale aproximadamente a um grande reator nuclear, e a procura de eletricidade nos EUA situa-se um pouco abaixo dos 500 GW. Oito grupos de empresas estão a construir, a utilizar e a financiar a expansão da IA, e a dificuldade em acompanhar esta evolução reside no facto de os maiores nomes aparecerem em vários grupos ao mesmo tempo.

Nota: Algumas aquisições de chips são efetuadas através de intermediários. Alguns investimentos e outros acordos estão sujeitos a condições.
Fonte(s): relatórios da equipa; Morgan Stanley
As hiperescaladoras ocupam o centro. A Microsoft (AAA), a Alphabet (AA+), a Amazon (AA), a Meta (AA−) e a Oracle (BBB−) são proprietárias ou arrendam os centros de dados, compram os chips e vendem a capacidade, sendo que a Meta constrói principalmente para uso próprio. A SpaceX (BBB) juntou-se ao grupo este verão, entrando no mercado obrigacionista com uma emissão de 25 mil milhões de dólares e acordando vender capacidade computacional à Alphabet e à Anthropic.
As «neoclouds» também alugam capacidade de computação de IA e não possuem nenhum dos negócios geradores de liquidez que sustentam os hiperescaladores. Financiam-se com dívida garantida pelos seus chips e por alguns contratos com grandes clientes, e o seu sucesso ou fracasso depende desses contratos. A CoreWeave (B) é a maior, juntamente com a IREN, a Nebius, entre outras.
A maior parte do que ambos os grupos estão a construir já foi reservada pelos laboratórios de vanguarda. Estima-se que a OpenAI e a Anthropic tenham comprometido, no total, mais de 1,25 biliões de dólares em capacidade computacional. São empresas privadas, pelo que não publicam demonstrações financeiras, e os seus compromissos só são visíveis como carteira de encomendas nos relatórios dos seus fornecedores; é por isso que uma grande parte dos 2,3 biliões de dólares de receitas contratadas pelos quatro maiores fornecedores de serviços na nuvem é devida por estas duas empresas. Mas não são a única fonte de procura; os hiperescaladores treinam e executam os seus próprios modelos, consumindo uma grande parte da sua própria capacidade ao fazê-lo — o Gemini da Google, os modelos por trás da publicidade da Meta e o Grok da X AI recorrem todos à mesma infraestrutura.
Nada disto acontece sem alguém para construir as instalações. Algumas são empresas de centros de dados já estabelecidas e construtoras apoiadas por fundos de capital de risco, mas um número crescente é composto por antigos mineradores de bitcoin que estão a converter terrenos e ligações à rede elétrica em propriedades destinadas à IA: a TeraWulf e a Riot têm ambas contratos de arrendamento de 20 anos com a Anthropic no valor de cerca de 28 mil milhões de dólares, sendo que a Anthropic instala os seus próprios chips.
As empresas de chips, por sua vez, tornaram-se financiadoras, além de fornecedoras. A Nvidia adquiriu uma participação acionista na OpenAI em troca de um compromisso de utilizar os seus sistemas e, em agosto, anunciou uma plataforma destinada a mobilizar mais de 500 mil milhões de dólares de capital de terceiros, oferecendo apoio ao valor residual para até um quarto de qualquer projeto. A AMD concedeu warrants de ações à OpenAI em troca de um compromisso de implementação e investirá até 5 mil milhões de dólares na Anthropic, que comprará até 2 GW dos seus chips. A Broadcom fabrica os TPUs do Google para a Anthropic e apoia o seu financiamento com uma garantia de até 29 mil milhões de dólares.
Construir a esta escala requer proprietários com recursos financeiros consideráveis, e o capital privado detém agora uma quota crescente dos mesmos. A Blue Owl detém 80% do capital de risco que está a desenvolver o campus da Meta na Louisiana e a BlackRock 80% do que se encontra no Texas, sendo a Meta a única inquilina de ambos e detentora de 20% de cada um. A Apollo e a Blackstone lideraram o fundo de 35 mil milhões de dólares que adquire os chips da Anthropic e os aluga de volta à própria empresa. Em cada caso, o empréstimo é detido por uma empresa de propósito específico (SPV), um passo afastada do ativo, e o direito do detentor da obrigação recai sobre o capital próprio dessa empresa e as receitas de arrendamento que a sustentam, em vez de recair sobre o inquilino, o patrocinador ou, nos empreendimentos da Meta, os próprios edifícios. O que faz a ponte é uma garantia do inquilino.
No final da cadeia encontra-se o grupo que paga tudo isto. As companhias de seguros assumem as tranches de amortização a longo prazo das obrigações de projeto e das titularizações, que correspondem aos seus passivos. Os fundos de obrigações e de pensões adquirem os títulos sem garantia das hiperescaladoras, o crédito privado assume o risco de construção, os fundos de empréstimo e os gestores de alto rendimento assumem os «neoclouds», e os bancos encontram-se na base de tudo isto, subscrevendo, sindicando, armazenando e concedendo empréstimos diretamente, de uma forma que não aparece em nenhum índice de obrigações e que constitui a exposição menos visível do sistema.
A arbitrar tudo isto estão as agências de notação, que participam de uma forma que não faziam no último ciclo. Os seus limiares de descida de notação definem o ponto em que um hiperescalador deixa de contrair empréstimos, e a sua disposição para ignorar uma garantia é o que permite a um operador com notação B angariar fundos a preços de investimento (IG).
A Moody’s descreve o resultado como «um sistema mais circular que pode mascarar a verdadeira procura». A Microsoft investe na OpenAI e vende-lhe serviços na nuvem. A Amazon é o principal fornecedor de serviços na nuvem da Anthropic e um grande investidor na mesma. A Nvidia e a AMD adquirem participações nos laboratórios que se comprometem a utilizar o seu hardware, e a Google fornece os chips da Anthropic, detém uma participação na empresa e garante os contratos de arrendamento da operadora que gere os seus centros de dados. O que entra no círculo vindo do exterior é o dinheiro do mercado obrigacionista e, com o tempo, o dos clientes.
Quanto custa e como é financiado
Um «hiperscaler» costumava ser um negócio moderadamente intensivo em capital. Há cinco anos, as cinco empresas gastavam entre 10 % e 15 % das suas receitas em despesas de capital (capex). Este ano, a Amazon gasta cerca de um quarto, a Alphabet e a Microsoft cerca de metade, a Meta perto de 60 % e a Oracle mais de 80 %.

O que o dinheiro compra está a mudar. Um centro de dados consiste em terreno, uma ligação à rede elétrica, um edifício com sistemas de refrigeração e distribuição de energia, racks de chips, e cerca de 60 % do custo total de uma nova instalação de ponta corresponde ao silício e aos servidores. A despesa com os edifícios deverá duplicar, passando de 280 mil milhões de dólares este ano para cerca de 590 mil milhões de dólares em 2028, para depois deixar de crescer, enquanto a despesa com GPUs e chips personalizados aumentará de 340 mil milhões de dólares para mais de 800 mil milhões de dólares até 2030. A mudança para os chips é importante para o crédito, porque um edifício pode ter um contrato de arrendamento de vinte anos, enquanto um chip tem uma vida útil significativamente mais curta.
A energia, e não o capital, é a restrição física, e nesta expansão a melhor energia é aquela que se conseguir encontrar. Os prazos de entrega para turbinas a gás à escala de rede estão a aproximar-se dos cinco anos, e mesmo de três anos para unidades mais pequenas. Os promotores recorreram, por isso, às células de combustível, às turbinas aeroderivadas e à produção «behind-the-meter» — essencialmente, tudo o que possa gerar eletricidade. Isto, mais do que o financiamento, poderá ser o que atrasa a entrega. Por mais importante que seja, a questão da energia vai além do âmbito desta publicação.
O fluxo de caixa operacional já não é suficiente. Quando o fluxo de caixa livre se torna negativo, o défice é normalmente coberto por empréstimos ou captação de fundos. As cinco «hyperscalers» deverão gerar cerca de 750 mil milhões de dólares de fluxo de caixa este ano, face a despesas superiores a esse valor, e cerca de 900 mil milhões de dólares no próximo ano, face a despesas de capital superiores a 1 bilião de dólares, o que levará várias empresas do grupo a registar um fluxo de caixa livre negativo. De facto, a Alphabet já registou um fluxo de caixa negativo pela primeira vez desde a sua oferta pública inicial (IPO) de 2004; no mesmo trimestre, os seus compromissos de compra divulgados aumentaram de 332 mil milhões de dólares para 811 mil milhões de dólares.
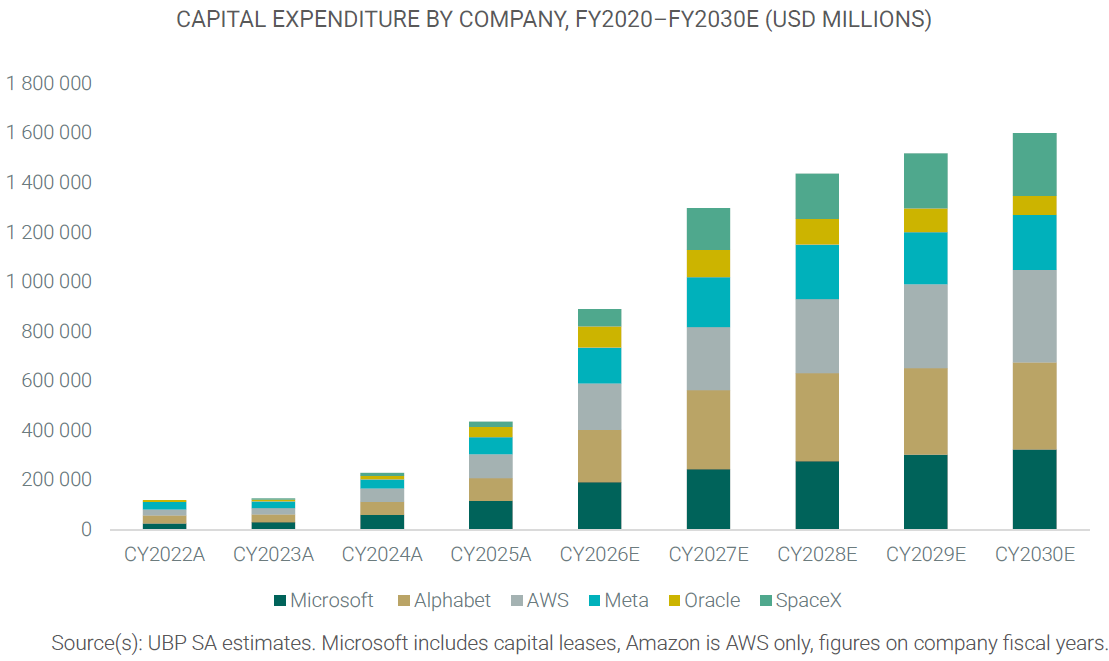
Um por um, os déficits vão-se acumulando. O défice da Amazon ronda os 33 mil milhões de dólares este ano, o fluxo de caixa da Meta tornou-se negativo e o fluxo de caixa livre da Oracle foi de menos 24 mil milhões de dólares no exercício fiscal de 2026. A Microsoft é a única que ainda financia a expansão a partir do fluxo de caixa interno, estando cerca de um ano atrás das outras. Em contrapartida a estes déficits, destacam-se lucros que crescem cerca de 20% ao ano, saldos de caixa de várias centenas de milhares de milhões de dólares, as participações que a Oracle e a Alphabet já venderam e mais de 600 mil milhões de dólares em participações na OpenAI, na Anthropic e na SpaceX que poderiam ser monetizadas.
Numa perspetiva mais imediata, com base na estimativa do Morgan Stanley de maio — e, portanto, antes das suas próprias revisões em alta dos gastos de capital (capex) realizadas no verão —, prevê-se um investimento de capital em centros de dados de 3,2 biliões de dólares entre 2026 e 2028, dos quais se espera que os mercados de crédito forneçam 1,75 biliões de dólares (Morgan Stanley). A perspetiva a mais longo prazo é de 5,5 biliões de dólares até 2030, dos quais 4,1 biliões de dólares correspondem a dívida (JP Morgan). Seja como for, a maior parte do dinheiro é obtida através de empréstimos.
No primeiro semestre do ano, as seis empresas de hiperescala representaram cerca de 13 % de toda a emissão de títulos com notação de investimento (IG) nos EUA e cerca de 30 % da emissão por parte de empresas não financeiras, excluindo os serviços públicos — quotas nunca antes observadas para um único setor fora do setor bancário antes da crise financeira global (GFC). No entanto, os obrigações sem garantia foram apenas o primeiro mercado a ser aberto. Atualmente, nove canais assumem a carga, cada um adequado a uma parte diferente do ativo e cada um com um risco diferente.
Os títulos IG em dólares continuam a ser o motor principal. A Amazon emitiu 37 mil milhões de dólares em março e 25 mil milhões de dólares em julho; a Oracle e a Meta, 25 mil milhões de dólares cada; e a Alphabet, 20 mil milhões de dólares, tendo voltado em agosto para emitir mais 25 mil milhões de dólares. Em todo o setor tecnológico como um todo, incluindo transações de 25 mil milhões de dólares da Nvidia e da SpaceX, a emissão de títulos IG em dólares atingiu um recorde de 247 mil milhões de dólares em meados de julho, face a um recorde previsto para o ano inteiro de 2,25 biliões de dólares para os títulos IG dos EUA. As transações de grande dimensão, de 25 mil milhões de dólares ou mais, costumavam ser um acontecimento, mas este ano seis em cada sete estavam relacionadas com a IA.

As obrigações noutras moedas constituem o segundo canal e o que regista um crescimento mais rápido. As hiperescaladoras angariaram 62 mil milhões de dólares em euros, francos suíços, libras esterlinas, dólares canadianos e ienes — quatro vezes os montantes que angariaram no estrangeiro em todo o ano de 2025 —, tendo a emissão em dólares descido de 86 % para 63 % do seu total global. A maioria desses mercados não tinha praticamente qualquer exposição a estes emitentes, pelo que a procura é adicional e não provém do mercado do dólar, o que alivia a pressão sobre os spreads do dólar.

O financiamento de projetos retira a dívida do balanço das empresas-mãe. Um promotor imobiliário ou uma empresa de finalidade específica detém e constrói o empreendimento; a empresa de hiperescala assina um contrato de arrendamento de longa duração ou um contrato «take-or-pay» na qualidade de inquilino âncora ou único; o projeto contrai um empréstimo com base nesse contrato e no edifício, em vez de recorrer ao balanço do inquilino. As obrigações são classificadas na categoria «IG» porque os fluxos de caixa são, em última instância, uma obrigação contratual de um inquilino com elevada notação de risco e oferecem rendimentos mais elevados do que as próprias obrigações desse inquilino, uma vez que a estrutura é mais recente, a garantia consiste num único ativo e a base de investidores é mais restrita. Uma relação empréstimo/custo superior a 85% parece agressiva até se perceber que um centro de dados alugado e com fornecimento de energia vale bem mais do que o seu custo de construção. Os empreendimentos da Meta na Louisiana e no Texas, em parceria com a Blue Owl e a BlackRock, servem de modelo.
Os empréstimos de alto rendimento (HY) e alavancados financiam as «neoclouds» e os promotores que não conseguem obter financiamento com notação «IG». Em 2026, espera-se que angariem 65 mil milhões de dólares em obrigações de alto rendimento e 15 mil milhões de dólares em empréstimos, e 350 mil milhões de dólares entre 2026 e 2030, atingindo o pico em 2027. O subsetor representará cerca de 4,5 % do índice de alto rendimento no final do ano, contra um valor insignificante há apenas dezoito meses. O empréstimo de 3,1 mil milhões de dólares da CoreWeave, em maio, garantido por chips e contratos com a OpenAI e a Cohere, foi o primeiro empréstimo deste tipo vendido ao mercado de empréstimos alavancados.
A titularização abrange edifícios concluídos, arrendados e com alimentação elétrica. O mercado norte-americano tinha emitido 11 mil milhões de dólares em titularizações de centros de dados até meados de junho, nos formatos de hipotecas comerciais (CMBS) e de títulos garantidos por ativos (ABS), face a uma meta anual de 30 a 40 mil milhões de dólares. A limitação reside na dimensão: o maior CMBS de centros de dados até à data foi de 3,2 mil milhões de dólares, enquanto um único campus de 1 GW necessitaria de 10 a 15 mil milhões de dólares provenientes desta fonte. Neste contexto, os investidores garantem o inquilino e o contrato de arrendamento, uma vez que o valor residual do edifício é a parte que consideram mais difícil de avaliar.
O financiamento de chips é o canal mais recente e, para os próximos cinco anos, a maior necessidade. O silício e os servidores representam cerca de 60 % do custo de uma nova instalação, e os mercados públicos quase não financiaram nada disso. Os empréstimos a prazo da CoreWeave mostram que o custo diminui à medida que as estruturas amadurecem: o primeiro, em 2023, pagava mais de nove pontos acima da SOFR, enquanto o quarto, em março, pagava 2,25 pontos e recebeu a notação A3 — a primeira notação de investimento (IG) para dívida garantida por hardware informático. O veículo AI XPV da Broadcom, que compra as TPUs que fabrica para a Alphabet e as aluga à Anthropic, é o outro modelo, e é o apoio da Broadcom, no valor de 29 mil milhões de dólares, que eleva a maioria das obrigações para o território «IG». A dificuldade reside na duração: seja qual for a verdadeira vida útil de um chip, não é de dez nem de trinta anos, e as faixas de emissão de três e cinco anos representam apenas 43 % do mercado «IG», pelo que os compradores que procuram estes títulos constituem apenas uma fração do mercado que precisa de os financiar.
O crédito privado absorve o que os mercados sindicados consideram demasiado específico: empréstimos para construção, operações de venda e relocação (sale-leaseback) e os ativos que ainda não são suficientemente estáveis para serem titularizados. A estimativa da Morgan Stanley, de maio, apontava que 700 mil milhões de dólares dos 1,75 biliões de dólares que os mercados de crédito deverão fornecer entre 2026 e 2028 proviriam de credores privados, dos quais 500 mil milhões de dólares seriam garantidos por ativos. A Apollo é o modelo a seguir, fornecendo crédito privado com notação de investimento (IG) numa escala e complexidade que os mercados públicos não estão dispostos a precificar. Os mesmos gestores assumem também o papel de proprietários, para além de credores, através das joint ventures abordadas no Capítulo 8, e consideram ambas as vertentes como uma oportunidade que se estenderá por várias décadas.
Os empréstimos a prazo com levantamento diferido e o papel comercial situam-se também ao nível das hiperescaladoras. A Amazon negociou este ano uma linha de crédito de três anos no valor de 17,5 mil milhões de dólares, já comprometida e a ser levantada à medida que as despesas surgem, o que é mais barato do que emitir uma obrigação e reter o dinheiro. A Microsoft fez o oposto, financiando-se através de papel comercial e do seu próprio balanço.
O capital próprio voltou a fazer parte do conjunto de ferramentas. A Alphabet anunciou que iria angariar 90 mil milhões de dólares, 63% do total que tinha angariado até meados do ano, enquanto a Oracle emitiu 5 mil milhões de dólares em ações preferenciais obrigatoriamente convertíveis e lançou um programa «at-the-market» de 20 mil milhões de dólares para apoiar essa emissão, e a SpaceX angariou 86 mil milhões de dólares na sua oferta pública inicial (IPO) em junho. Depois, há a Anthropic, que, segundo rumores, deverá angariar, pelo menos, um montante semelhante ao da SpaceX, com uma potencial cotação em outubro. No total, o capital próprio representou cerca de 35% do capital angariado pelas hiperescaladoras na primeira metade do ano, sendo a Meta e a Amazon os próximos candidatos óbvios. A disposição para vender ações a par das obrigações indica que a administração encara isto como um evento determinante para o balanço, em vez de um ciclo de despesas sazonal.
Por que razão os emitentes continuam a recorrer a este mercado, apesar dos spreads mais amplos? Porque, para cada um deles, o custo da dívida permanece abaixo do custo do capital próprio, e o endividamento reduz o custo médio de capital. Além disso, o alargamento é menor do que parece. Os spreads representam uma fração do rendimento total destes títulos, pelo que uma variação de 20 pontos base num cupão de 5,5% tem um impacto muito reduzido para um gestor financeiro. Os spreads variaram, mas não o suficiente para limitar as emissões.
Saiba mais descarregando a nossa última edição do UBP Headlines
As opiniões aqui expressas estão corretas à data de 16 de setembro de 2026 e estão sujeitas a alterações sem aviso prévio. O leitor não deve considerar estas informações como pesquisa ou aconselhamento de investimento relativamente a qualquer fundo, estratégia ou título específico. O desempenho passado não é indicativo de resultados atuais ou futuros. Quaisquer previsões, projeções ou metas, quando apresentadas, são meramente indicativas e não são de forma alguma garantidas.