I disordini sociali e lo stallo sul fronte fiscale in Francia potrebbero innescare una crisi sistemica nell’area dell’euro?
Una campagna elettorale presidenziale turbolenta, i disordini sociali e lo stallo fiscale in Francia riportano alla mente alcuni dei periodi più difficili della storia economica dell’area dell’euro: debito e disavanzi alle stelle, la crisi del debito sovrano greco, fallimenti bancari e interventi della “Troika” nei paesi in difficoltà finanziaria. Queste preoccupazioni sono riemerse in un contesto di crescente pressione sui rendimenti dei titoli di Stato francesi. L’attuale periodo di instabilità mette in luce le scelte importanti che la Francia si trova ad affrontare, mentre il Paese rimane incerto sulla direzione del proprio modello economico e sociale. Tuttavia, l’area dell’euro è uscita rafforzata dalle crisi successive e, nonostante le numerose sfide che l’attendono, dispone degli strumenti necessari per superare questo periodo senza scivolare in un’altra crisi sistemica.
L’area dell’euro: prospettive di crescita caute per il 2027
La crescita dell’area dell’euro è riuscita a mantenersi al di sopra del proprio tasso potenziale nei primi tre trimestri del 2026, registrando un’espansione su base annua dell’1,3%, sorprendentemente resiliente. La Francia (-0,1% su base annua) e l’Italia (0,8%) hanno tuttavia registrato un rallentamento nel terzo trimestre, mentre l’attività economica è rimasta robusta in Spagna (2,7%), Germania (1,2%), Paesi Bassi (2,1%) e Irlanda (3,6%).
Le nostre prospettive per l’economia europea nel 2027 sono più caute rispetto alle previsioni di consenso. Lo slancio di crescita accumulato entro il terzo trimestre costituisce quindi un gradito margine di sicurezza per il 2027, in un momento in cui i rischi al ribasso continuano ad aumentare.
I venti contrari alla crescita si intensificano nel 2027
Le condizioni economiche potrebbero diventare meno favorevoli nei prossimi trimestri, a causa del perdurare dello shock energetico, dell’inasprimento delle condizioni finanziarie, del deterioramento del contesto politico e dell’incertezza fiscale in Francia.
A nove mesi dall’inizio del conflitto in Medio Oriente, lo shock energetico si sta rivelando persistente, con i prezzi del petrolio, del gas e del gasolio che dovrebbero rimanere elevati almeno fino alla primavera del 2027. Si prevede inoltre che le limitazioni all’offerta persistano, poiché le restrizioni alla navigazione attraverso lo Stretto di Hormuz e lo Stretto di Bab al-Mandab continuano a interrompere i flussi commerciali.
In questo difficile contesto esterno, la spesa pubblica ha agito da forza stabilizzante in diversi paesi negli ultimi trimestri e dovrebbe continuare a sostenere la crescita, sebbene a scapito dei saldi di bilancio. Nel contempo, i consumi delle famiglie potrebbero indebolirsi, poiché il potere d’acquisto subisce nuove pressioni e la fiducia dei consumatori si deteriora. Anche le condizioni del mercato del lavoro si sono indebolite, con i tassi di disoccupazione in leggero aumento in molti paesi.
La Banca centrale europea (BCE) ha inizialmente adottato un approccio paziente nei confronti dell’inflazione nel secondo trimestre, sottolineando lo shock dal lato dell’offerta derivante dal conflitto in Medio Oriente. Tuttavia, la domanda resiliente e un rimbalzo dell’inflazione al di sopra del 3% hanno spinto la BCE ad aumentare i tassi di riferimento a giugno e nuovamente a settembre, portandoli al 2,50%. Con il protrarsi del conflitto e l’accelerazione dei prezzi dell’energia, sono previsti ulteriori picchi di inflazione verso la fine dell’anno e all’inizio del 2027, con valori potenzialmente vicini al 4% su base annua. Per evitare che l’aumento dei prezzi dell’energia si ripercuota sull’inflazione di fondo e sui salari, la BCE potrebbe aumentare ulteriormente i tassi nei prossimi mesi e questo rimane un rischio piuttosto che parte del nostro scenario centrale. L’inasprimento monetario della BCE, combinato con l’aumento dei costi di rifinanziamento sui mercati obbligazionari (già equivalenti a un aumento aggiuntivo di 25 punti base (pb) dei tassi di riferimento), potrebbe portare a un calo sia dell’offerta che della domanda di credito all’inizio del 2027.
Anche le condizioni politiche si sono deteriorate in diversi paesi. In Germania, le elezioni nei Länder hanno visto la coalizione di governo nazionale perdere terreno a favore di partiti più radicali in diverse regioni, riflettendo la crescente insoddisfazione della classe media nei confronti delle politiche e delle riforme esistenti. Le elezioni generali in Spagna, previste per la fine di novembre, potrebbero a loro volta rivelare il malcontento dell’opinione pubblica nonostante i solidi risultati economici del Paese e, secondo gli ultimi sondaggi, potrebbero portare a un cambio di governo. L’avvio della campagna elettorale presidenziale in Francia ha messo in luce preoccupazioni simili, sebbene le tensioni siano state esacerbate dalle manovre politiche e dalla diffusa opposizione dell’opinione pubblica alle recenti riforme.
Nel complesso, le coalizioni di governo in diversi paesi appaiono fragili ed è probabile che le prossime elezioni portino a cambiamenti nella leadership politica. Uno dei rischi è che l’attuale instabilità persista, poiché queste elezioni potrebbero portare alla formazione di governi di minoranza e a parlamenti frammentati, minando così la stabilità politica ed economica.
 Prospettive per il 2027: prevista una crescita moderata, ma occorre tenere conto dei rischi al ribasso
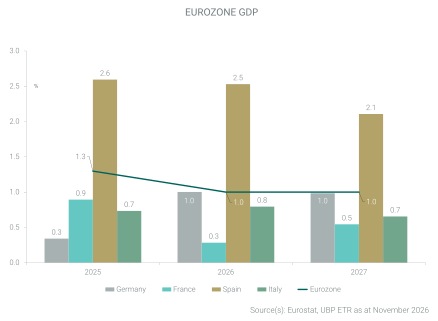
Le previsioni di consenso indicano un’accelerazione della crescita nell’area dell’euro all’1,3% nel 2027, accompagnata da una ripresa intorno all’1% sia in Francia che in Italia.
Tuttavia, il nostro scenario centrale è più cauto: il contesto economico e politico appare fragile e la crescita dell’area dell’euro dovrebbe – nella migliore delle ipotesi – rimanere intorno all’1% nel 2027, ovvero vicina al ritmo del 2026. Nel nostro scenario, la crescita in Francia e in Italia raggiungerebbe circa lo 0,5–0,6% nel 2027, mentre l’attività economica tedesca potrebbe continuare a espandersi intorno all’1%.
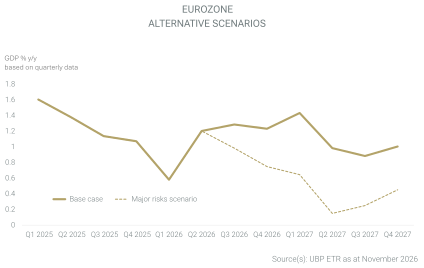
Al di là di questo scenario centrale, l’accumularsi di pressioni politiche, finanziarie ed energetiche ci porta a considerare uno scenario alternativo che prevede un brusco rallentamento della crescita. Il fatto che i prezzi del petrolio e i tassi di interesse rimangano più elevati più a lungo del previsto potrebbe pesare sull’attività economica e spingere l’area dell’euro verso un contesto quasi stagflazionistico. In questo scenario, la crescita dell’area dell’euro si limiterebbe a appena lo 0,5% nel 2027, con una modesta espansione in Germania (0,8%), una crescita molto debole in Italia (0,3%) e una stagnazione in Francia. La probabilità di questo scenario rimane relativamente bassa, ma potrebbe aumentare in modo significativo se le condizioni economiche e politiche dovessero deteriorarsi ulteriormente.
 La Francia, l’uomo malato d’Europa, alle prese con una crescita debole e una situazione di stallo fiscale
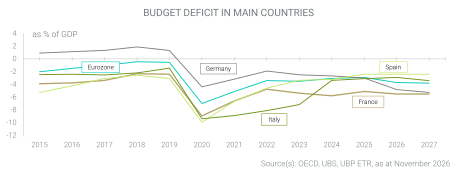
Con una crescita che, secondo il nostro scenario centrale, dovrebbe rimanere fiacca allo 0,3% nel 2026 e appena allo 0,5% nel 2027, la Francia si trova di fronte a una situazione di stallo di bilancio. Le misure di stimolo introdotte durante la pandemia di Covid-19 hanno mantenuto la spesa pubblica a livelli elevati, mentre il disavanzo di bilancio ha continuato a crescere. I risparmi previsti nel piano di bilancio del governo per il 2027 si basano sul contenimento della spesa e sui tagli alle pensioni, alla sanità e ad alcuni altri settori della spesa non legata alla difesa. Sul fronte delle entrate, alcune imposte sulle società vengono prorogate, sebbene a aliquote inferiori rispetto al 2026, insieme a misure più incisive per combattere la frode fiscale. Il piano mira a ridurre il disavanzo dal 5,4% del PIL nel 2026 al 5,0% nel 2027. Tuttavia, a seguito delle recenti manifestazioni, sembrano ora probabili ulteriori spese per l’istruzione e misure a sostegno del potere d’acquisto delle famiglie – compreso un aumento del salario minimo anticipato rispetto a quanto previsto. Tali misure potrebbero ritardare la riduzione del disavanzo. Inoltre, il margine per tagli alla spesa rimane limitato in assenza di riforme più incisive o di entrate aggiuntive, data la quota sostanziale del PIL rappresentata dalla spesa pensionistica e sanitaria.
Ciononostante, l’area dell’euro dispone di importanti fonti di resilienza
Lo shock petrolifero non ha spinto l’area dell’euro in recessione
La crescita dell’area dell’euro è rimasta relativamente solida negli ultimi trimestri nonostante lo shock petrolifero. La diversificazione delle importazioni energetiche, il sostegno pubblico e l’utilizzo dei risparmi da parte delle famiglie per assorbire l’aumento delle bollette energetiche hanno contribuito a scongiurare lo shock stagflazionistico che altrimenti avrebbe potuto derivare dall’aumento dei prezzi dell’energia e dalla carenza di combustibili e di fattori di produzione derivati dal petrolio.
Germania e Spagna trainano l’attività economica dell’area dell’euro
Le condizioni economiche in Germania sono migliorate, come dimostrano i portafogli ordini e la produzione industriale, sostenute dagli appalti pubblici nei settori della difesa, delle infrastrutture e della sicurezza energetica. Ciò dovrebbe consentire alla crescita tedesca di accelerare dallo 0,2% nel 2025 all’1% nel 2026. Tuttavia, i consumi continuano a rimanere in ritardo, poiché la fiducia delle famiglie, come in altri paesi, si è deteriorata a seguito degli ultimi aumenti dei prezzi dell’energia.
In Spagna, la crescita è rimasta forte, con un’espansione prevista al 2,6% nel 2026 e al 2,1% nel 2027. Gli indicatori economici hanno deluso all’inizio della seconda metà dell’anno, ma la crescita dovrebbe mantenere un andamento favorevole anche dopo le elezioni generali, poiché i programmi elettorali dei principali candidati rimangono ampiamente favorevoli all’espansione economica.
È la difesa, piuttosto che l’intelligenza artificiale (IA), a trainare gli investimenti, sostenuta dal settore pubblico
Gli investimenti dell’area dell’euro nelle nuove tecnologie e nell’IA continuano a rimanere ben al di sotto di quelli degli Stati Uniti e della Cina, nonostante siano aumentati negli ultimi anni. Il ruolo dell’area dell’euro nello sviluppo dell’ecosistema dell’IA rimane limitato e consiste principalmente nella costruzione di centri dati e nella produzione di attrezzature industriali specializzate, in particolare nei Paesi Bassi e in Irlanda. Anche la Francia ha iniziato a sviluppare la propria strategia nel 2018, seguita da un piano nel 2025 nell’ambito dell’iniziativa «Francia 2030» a sostegno delle infrastrutture e delle tecnologie digitali.
L’Europa rimarrà fortemente dipendente dalle tecnologie sviluppate negli Stati Uniti, il che richiede una spesa in conto capitale sostenuta, in particolare per le infrastrutture, nonché importazioni di tecnologia statunitense, che graveranno sul PIL. L’ambizione politica dell’Europa di sviluppare una strategia di difesa più autonoma incoraggerà gli investimenti in tecnologie proprietarie per i semiconduttori e nelle capacità di elaborazione dei dati. I settori della difesa e dell’aerospaziale potrebbero quindi fungere da canali attraverso i quali le nuove tecnologie si diffondano ad altri settori dell’economia.
Questi rischi potrebbero innescare un’altra crisi europea simile a quella del 2010?
La Francia del 2026 non è la Grecia del 2010
La Francia non è la Grecia, sebbene si possano tracciare alcuni parallelismi, in particolare per quanto riguarda l’ampliamento degli spread dei rendimenti dei titoli di Stato rispetto ai Bund tedeschi e l’aumento strutturale del debito pubblico.
Nel 2010, la Grecia soffriva di diverse gravi carenze: dati statistici inaffidabili, previsioni fiscali irrealistiche – con il deficit rivisto dall’8% al 15% del PIL e il debito pubblico che raggiungeva il 130% – e l’uso di strumenti finanziari complessi per nascondere il debito, mentre le riforme strutturali rimanevano insufficienti. I mercati finanziari si sono rifiutati di continuare a finanziare il Paese nonostante i tassi di interesse fossero saliti al 35%. Sono stati necessari diversi piani di salvataggio per risanare la posizione finanziaria della Grecia e mantenerla all’interno del quadro monetario europeo, nonostante le critiche diffuse; ciò le ha tuttavia permesso di beneficiare dei meccanismi di sostegno europei. Ciò ha comportato un costo sociale notevole, tra cui oltre un decennio di esclusione dai prestiti sui mercati finanziari e dipendenza dalla BCE.
Il problema della Francia è principalmente di natura fiscale, con la sfida principale che risiede nella sua difficoltà ad attuare le riforme promesse e necessarie nel lungo termine. Come ha indirettamente indicato il Fondo Monetario Internazionale (FMI), la Francia è forte negli impegni ma fatica ad attuare le riforme, citando spesso il rischio che rinnovate tensioni interne o esterne possano minare la crescita e le finanze pubbliche. Il finanziamento sui mercati rimane disponibile, ma a un costo sempre più elevato. Proiettato sul prossimo decennio, questo onere potrebbe diventare insostenibile per il Paese, con il debito che potrebbe raggiungere il 130% del PIL entro il 2030 e i costi del servizio del debito che salirebbero al 4% del PIL. Le attuali tensioni sui rendimenti obbligazionari dovrebbero quindi fungere da monito e incoraggiare i responsabili politici ad adottare tempestivamente misure concrete per evitare gli scenari peggiori vissuti da Grecia e Cipro.
Quella a cui stiamo assistendo è quindi principalmente una crisi politica e di bilancio in Francia, piuttosto che una crisi finanziaria e istituzionale che colpisca l’area dell’euro nel suo complesso. Prima delle recenti tensioni sui mercati, il FMI riteneva limitato il rischio di una crisi del debito sovrano francese: secondo il FMI, la Francia beneficia di un’economia diversificata e di un sistema finanziario solido, sostenuto da un’efficace vigilanza bancaria. Sia l’Organizzazione per la cooperazione e lo sviluppo economico (OCSE) che il FMI riconoscono la resilienza della Francia nelle loro valutazioni del 2026, nonostante i rischi e i vincoli esterni che il Paese deve affrontare.
Inoltre, sebbene i leader statunitensi, russi e cinesi abbiano talvolta dato l’impressione di favorire un indebolimento o una frammentazione dell’area dell’euro, i critici hanno ripetutamente sottovalutato la forza del progetto politico europeo e il sostegno dell’opinione pubblica alla moneta unica. Le recenti tensioni sociali e finanziarie hanno spinto ancora una volta alcuni osservatori a suggerire che l’area dell’euro potrebbe essere entrata nell’«inizio della fine», nonostante la resilienza dimostrata dall’unione monetaria.
L’area dell’euro: un progetto incompiuto con debolezze strutturali
L’area dell’euro rimane un’unione monetaria la cui integrazione è incompleta in diversi ambiti e che presenta importanti problemi strutturali ancora irrisolti. Ciononostante, le crisi successive hanno rafforzato l’unione monetaria, mentre le sfide esterne hanno in generale consolidato le ragioni a favore di una maggiore integrazione.
Nel medio termine, le sfide strutturali più urgenti sono l’invecchiamento progressivo della popolazione, l’innovazione limitata, i modesti incrementi di produttività e la conseguente erosione della crescita potenziale registrata negli ultimi decenni. Sebbene il mercato interno europeo sia di dimensioni paragonabili – o addirittura superiori – a quelle degli Stati Uniti, il suo tasso di crescita potenziale rimane inferiore a quello dei suoi principali partner economici, il che rappresenta un significativo svantaggio competitivo. L’FMI stima la crescita potenziale nell’area dell’euro intorno all’1%, una cifra sostanzialmente simile a quella della Francia, sebbene possa ancora apparire ottimistica dati i vincoli strutturali. A seconda delle strategie politiche adottate dalle autorità europee e francesi, gli scenari del FMI suggeriscono che la crescita potenziale potrebbe oscillare tra lo 0,6% e l’1,4% sia per l’area dell’euro che per la Francia.
L’unione monetaria europea è stata istituita più rapidamente rispetto a una vera e propria convergenza economica tra i suoi Stati membri, riflettendo le ambizioni politiche dei leader europei dell’epoca. Di conseguenza, diversi ambiti richiedono ancora un’ulteriore integrazione, tra cui l’armonizzazione fiscale e il completamento dell’unione bancaria. Anche il processo decisionale rimane frammentato tra le istituzioni europee e i governi nazionali. Inoltre, il fondo europeo di ripresa istituito durante la pandemia di Covid-19 – e successivamente riorientato verso un sostegno economico più ampio, la transizione climatica e la difesa – non si è ancora trasformato in un meccanismo di sostegno permanente affiancato alle istituzioni esistenti, nonostante le richieste in tal senso da parte di Spagna e Italia.
Infine, le priorità politiche ed economiche dell’Europa, in particolare la sua politica di difesa e quella climatica, si sono notevolmente ampliate negli ultimi anni, mentre le risorse finanziarie a disposizione dei singoli Stati membri sono diventate sempre più limitate. Affrontare queste sfide potrebbe quindi richiedere una maggiore mobilitazione delle istituzioni dell’area dell’euro, attingendo alla loro capacità finanziaria e al loro rating di credito AAA.
Un’area dell’euro più forte e resiliente dopo ogni crisi
Nonostante le critiche ricorrenti, l’area dell’euro dovrebbe resistere alle attuali tensioni senza disgregarsi. Le crisi del 2008, del 2010–2014 e del 2019–2023 hanno portato a miglioramenti significativi nei meccanismi di sostegno finanziario e di coesione dell’area dell’euro, che ora forniscono risorse di gran lunga superiori a quelle a disposizione dei singoli Stati membri. I meccanismi di sostegno finanziario e di intervento, tra cui il Meccanismo europeo di stabilità (MES), lo Strumento di protezione della trasmissione (TPI) e le Operazioni monetarie definitive (OMT), sono stati progressivamente rafforzati. Tuttavia, questi strumenti non dovrebbero incoraggiare gli Stati membri a ignorare i principi di una sana gestione di bilancio; essi non trasferiscono i rischi associati a un singolo paese all’intera area dell’euro, ma rafforzano invece una strategia a medio termine volta a una maggiore integrazione. L’uscita del Regno Unito dall’Unione europea – la «Brexit», avvenuta tra il 2016 e il 2019 – ha inoltre indebolito alcune delle argomentazioni contrarie all’integrazione europea e ha lasciato un’impronta duratura sull’opinione pubblica, sia nel Regno Unito che in tutta l’Europa continentale.
Nel complesso, la crisi politica e di bilancio della Francia probabilmente concentrerà l’attenzione, nei prossimi sei mesi, più sulle scelte di politica interna del Paese e sul programma di riforme che sulla sostenibilità dell’area dell’euro stessa.
Conclusione
La Francia è attualmente la principale economia dell’area dell’euro in difficoltà, caratterizzata da una crescita debole, riforme in ritardo e incertezza politica. I prossimi sei mesi saranno probabilmente ancora dominati da una visibilità economica e politica limitata, il che giustifica un premio di rischio sugli asset francesi. Rimane quindi probabile un’ulteriore pressione al rialzo sui tassi di interesse.
Secondo il nostro scenario centrale, la crescita dell’area dell’euro dovrebbe rimanere moderata, attestandosi intorno all’1% nel 2027. È giustificato un approccio cauto, dati i prezzi del petrolio e del gas che rimangono elevati, l’inasprimento delle condizioni finanziarie e l’incertezza politica in Francia e in altri Stati membri. La visibilità sul ciclo economico europeo rimane limitata e, pertanto, qualora questi tre fattori dovessero deteriorarsi ulteriormente, l’area dell’euro potrebbe avvicinarsi a uno scenario stagflazionistico, con una crescita di appena lo 0,5% nel 2027. Nel frattempo, la Francia dovrebbe attraversare un periodo prolungato di crescita debole, con il rischio di una stagnazione qualora le condizioni economiche e politiche dovessero peggiorare.
Ciononostante, la Francia non è ancora sull’orlo di una crisi finanziaria. Tuttavia, la traiettoria dei suoi disavanzi e del debito pubblico sta diventando insostenibile verso il 2030, rendendo essenziale una correzione a partire dal 2027. Per l’area dell’euro, una crisi paragonabile a quella del 2010–2015 dovrebbe rimanere evitabile nonostante i rischi crescenti. La Commissione europea e la BCE dispongono dei mezzi per proteggere gli Stati membri e preservare la coesione dell’area dell’euro di fronte a un’altra potenziale crisi.
Le opinioni qui espresse sono valide alla data del 17 novembre 2026 e sono soggette a modifiche senza preavviso. Il lettore non deve fare affidamento su queste informazioni come ricerca o consulenza di investimento in merito a un particolare fondo, strategia o titolo. I rendimenti passati non sono indicativi dei risultati attuali o futuri. Eventuali previsioni, proiezioni o obiettivi, ove forniti, sono puramente indicativi e non sono in alcun modo garantiti.