Avec ce code de conduite, l’Association suisse des family offices vise à établir des normes communes. Lors d’un événement organisé par l’Union Bancaire Privée (UBP) et finews à Zurich, des représentants des family offices et du secteur financier ont discuté de ce que ce code implique concrètement et des raisons pour lesquelles les exigences imposées aux family offices individuels ne cessent de s’accroître.
Les quelque 300 family offices individuels (SFO) que compte la Suisse détiennent ou gèrent un montant total estimé à environ 785 milliards de francs suisses. Ils opèrent toutefois en grande partie à l'abri des regards du grand public.
Parallèlement, leurs structures se complexifient : les exigences réglementaires se multiplient, les actifs s’internationalisent, les questions de succession se font plus complexes et les attentes en matière de gouvernance et de gestion des risques ne cessent de croître.
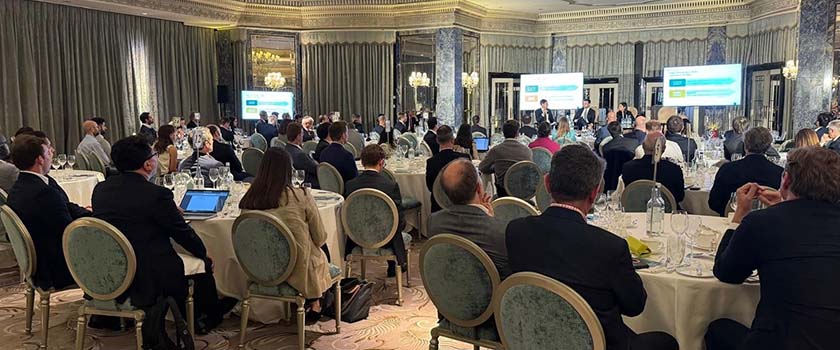
Dans ce contexte, le nouveau Code de conduite – publié pour la première fois cet automne par l’Association suisse des single family offices (SFOA) – a été au cœur d’un événement organisé conjointement par l’UBP et finews à Zurich.
Le panel était composé du Dr Kurt Moosmann, président de l’Association suisse des single family offices ; de Carl Wieandt, représentant un single family office ; et de Monica Espinosa, responsable des solutions Family Office chez UBP. La discussion était animée par Dominik Buholzer, PDG et rédacteur en chef de finews.
Plus de professionnalisme sans sacrifier l’indépendance
Ce code de conduite marque une nouvelle étape vers la professionnalisation du secteur des family offices en Suisse. Il met l’accent sur la gouvernance, les responsabilités et les normes auxquelles les single family offices gérés de manière professionnelle peuvent se référer.
La discussion a clairement montré qu’il est difficile de regrouper les family offices individuels sous une approche unique et uniforme. Leurs structures varient considérablement en fonction de la taille du patrimoine, du nombre de membres de la famille, de la composition générationnelle, des classes d’actifs concernées et de leur orientation internationale.
C’est précisément là que réside l’un des principaux défis : un code de conduite doit fournir des orientations sans imposer de règles trop restrictives à des familles dont les besoins sont très différents.
Un code de conduite doit fournir des orientations sans imposer de règles trop restrictives à des familles dont les besoins sont très variés.
La gouvernance devient un enjeu majeur
La gouvernance a donc été au cœur des discussions. Plus le patrimoine d’une famille devient important et complexe, plus il est essentiel de disposer de processus décisionnels clairs, de responsabilités bien définies et de mécanismes de contrôle efficaces.
Cela ne s’applique pas uniquement à la gestion des investissements. Les family offices assument de plus en plus des responsabilités qui vont bien au-delà de la gestion d’actifs — des questions fiscales et juridiques à la planification successorale, en passant par la philanthropie et la gestion des participations directes dans des entreprises.
Cela modifie également les exigences imposées à l’organisation. L’image traditionnelle d’un petit bureau discret gérant principalement les actifs liquides d’une famille est depuis longtemps insuffisante pour de nombreuses grandes fortunes.
Concilier les intérêts familiaux et les structures professionnelles
Un autre défi concerne la relation entre la famille propriétaire et la direction professionnelle. En particulier lors de la transition d’une génération à l’autre, des intérêts, des objectifs d’investissement et des perceptions du risque divergents peuvent entrer en conflit.
La gouvernance professionnelle n’a pas pour but d’empêcher de tels conflits. Elle doit plutôt garantir que les décisions soient prises en toute transparence et que les responsabilités soient clairement définies.
La nature distinctive d’un family office reste néanmoins intacte. Contrairement à un prestataire de services financiers traditionnel, il n’est en fin de compte responsable que devant une seule famille et son patrimoine. Cette perspective à long terme peut constituer un avantage significatif, mais elle nécessite également des règles claires pour gérer les conflits d’intérêts et définir les responsabilités.
Les banques doivent redéfinir leur rôle
La professionnalisation croissante des family offices modifie également leurs relations avec les banques. De nombreux grands family offices disposent désormais d’une expertise considérable en matière d’investissement et traitent avec les institutions financières d’égal à égal.
Pour les banques, il ne suffit donc plus de se contenter de proposer des produits d’investissement individuels. Ce qui est de plus en plus demandé, ce sont des services spécialisés, l’accès à des opportunités d’investissement, des solutions de financement, des services de dépôt et une expertise dans les questions transfrontalières complexes.
Intérêt international pour le modèle suisse
L’initiative de l’Association suisse des family offices attire également l’attention au-delà des frontières suisses. Les places financières internationales observent attentivement comment des normes communes pour les family offices peuvent être établies sans restreindre leur liberté d’entreprise ni les structures très diverses des familles individuelles.
C’est précisément ce qui distingue un tel cadre : il ne vise pas à créer une réglementation supplémentaire, mais plutôt à fournir des orientations en matière de gouvernance, de responsabilités et de normes professionnelles. Compte tenu de l’importance croissante des family offices, la question de ces principes directeurs revêt une pertinence croissante pour d’autres places financières internationales également.
Le Code de conduite suisse pourrait donc avoir un impact au-delà de la place financière nationale. La SFOA positionne ainsi la Suisse au cœur d’un débat international sur la manière de concilier professionnalisme, discrétion et indépendance des family offices individuels.