法国的社会动荡和财政僵局会引发欧元区的系统性危机吗?
法国动荡的总统大选、社会动荡以及财政僵局,让人联想到欧元区经济史上一些最艰难的时期:债务和赤字飙升、希腊主权债务危机、银行倒闭,以及“三驾马车”对面临财务困难国家的干预。 随着法国国债收益率面临的压力日益增大,这些担忧再次浮出水面。 当前的不稳定局势凸显了法国面临的重要抉择,该国对其经济和社会模式的发展方向仍存疑虑。然而,欧元区在历经接连不断的危机后已变得更加强大,尽管前路充满挑战,但它拥有必要的工具来渡过这一时期,避免滑入另一场系统性危机。
欧元区:2027年增长前景谨慎
2026年前三季度,欧元区经济增长率成功保持在潜在增速之上,同比增幅达1.3%,展现出令人惊讶的韧性。 不过,法国(同比-0.1%)和意大利(0.8%)在第三季度表现滞后,而西班牙(2.7%)、德国(1.2%)、荷兰(2.1%)和爱尔兰(3.6%)的经济活动依然强劲。
我们对2027年欧洲经济的展望比市场共识更为谨慎。因此,在向下风险持续累积之际,前三季度积累的增长动能为2027年提供了可喜的缓冲。
2027年增长面临多重逆风
未来几个季度,经济形势可能变得不那么有利,这反映了持续的能源冲击、金融环境收紧、政治环境恶化以及法国的财政不确定性。
中东冲突爆发九个月以来,能源冲击持续发酵,石油、天然气和柴油价格至少将维持在高位直至2027年春季。由于霍尔木兹海峡和曼德海峡的航运限制持续扰乱贸易流动,供应瓶颈预计也将持续存在。
在此充满挑战的外部背景下,近几个季度来,政府支出在多个国家发挥了稳定作用,并应继续支撑经济增长,尽管这将以牺牲财政平衡为代价。与此同时,随着购买力再次面临压力且消费者信心恶化,家庭消费可能走弱。劳动力市场状况也出现疲软,许多国家的失业率正小幅攀升。
欧洲央行(ECB)在第二季度初期对通胀采取了审慎态度,强调了中东冲突引发的供给侧冲击。 然而,韧性十足的需求以及通胀率回升至3%以上,促使欧洲央行于6月和9月两次上调关键政策利率,将其提升至2.50%。 随着冲突持续和能源价格加速上涨,预计年底及2027年初通胀将再次见顶,同比涨幅可能达到约4%。 为防止能源价格上涨传导至核心通胀和工资水平,欧洲央行未来数月可能进一步加息,但这仍属于风险因素,而非我们基本情景的组成部分。 欧洲央行的货币紧缩政策,加上债券市场再融资成本的上升(其影响已相当于政策利率额外上调25个基点),可能导致2027年初信贷供需双双下降。
多个国家的政治形势也已恶化。在德国,各联邦州的选举中,执政联盟在多个地区输给了更激进的政党,这反映出中产阶级对现有政策和改革的不满情绪日益加剧。 定于11月下旬举行的西班牙大选,尽管该国经济表现强劲,但同样可能揭示出公众的不满情绪;根据最新的民意调查,此次大选可能导致政府更迭。 法国总统大选竞选活动的启动也暴露了类似的担忧,尽管政治博弈以及公众对近期改革的普遍反对进一步加剧了紧张局势。
总体而言,多个国家的执政联盟似乎都岌岌可危,即将到来的选举很可能引发政治领导层的更迭。其中一个风险是当前的不稳定局面可能持续,因为这些选举可能会产生少数派政府和分裂的议会,从而削弱政治和经济稳定。
 2027年展望:预计将实现温和增长,但下行风险值得关注
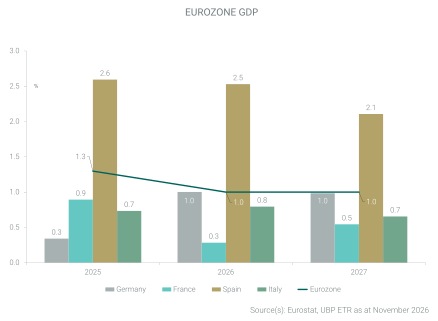
市场共识预测显示,2027年欧元区经济增长将加速至1.3%,法国和意大利的经济增长也将回升至约1%。
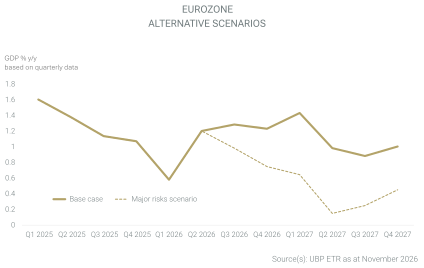
然而,我们的基本情景更为谨慎:经济和政治环境似乎较为脆弱,2027年欧元区经济增长率——乐观估计——可能仍维持在1%左右,即接近2026年的增速。 根据我们的情景预测,2027年法国和意大利的经济增长率将达到约0.5%–0.6%,而德国的经济活动可能继续以约1%的速度扩张。
除这一基本情景外,政治、金融和能源方面的压力不断累积,促使我们考虑一种替代情景,即经济增长急剧放缓。如果油价和利率在更长时间内维持在高于预期的水平,可能会拖累经济活动,并使欧元区陷入接近滞胀的环境。 在此情景下,2027年欧元区经济增长将仅为0.5%,其中德国将实现温和增长(0.8%),意大利增长极为疲弱(0.3%),而法国则将陷入停滞。 该情景发生的概率目前仍相对较低,但若经济和政治形势进一步恶化,其发生概率可能会显著上升。
 “欧洲病夫”法国面临增长乏力与财政僵局
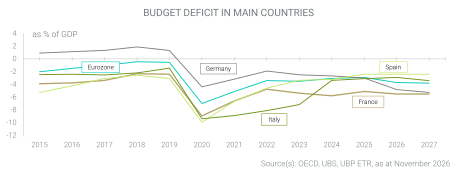
根据我们的基本情景预测,2026年法国经济增长预计将维持在0.3%的低迷水平,2027年仅为0.5%,法国正面临财政僵局。新冠疫情期间推出的刺激措施使公共支出维持在较高水平,而预算赤字则持续呈上升趋势。 政府2027年财政计划中设想的节支措施,依赖于支出控制以及削减养老金、医疗保健和某些其他非国防领域的开支。在收入方面,部分企业税种将得以延续,尽管税率低于2026年,同时还将采取更强有力的措施打击税务欺诈。 该计划旨在将赤字从2026年的国内生产总值(GDP)的5.4%降至2027年的5.0%。然而,在近期示威活动之后,增加教育支出以及采取支持家庭购买力的措施——包括比计划提前提高最低工资——现在似乎已成定局。 这些措施可能会推迟赤字削减进程。此外,鉴于养老金和医疗保健支出占GDP的比重相当大,若无更深远的改革或额外收入来源,削减支出的空间仍十分有限。
尽管如此,欧元区仍具备重要的韧性来源
石油冲击并未将欧元区推入衰退
尽管遭遇石油冲击,但欧元区近几个季度的经济增长依然相对强劲。能源进口的多元化、政府支持以及家庭动用储蓄来消化更高的能源账单,这些因素共同帮助避免了本可能因能源价格上涨以及燃料和石油基投入品短缺而引发的滞胀冲击。
德国和西班牙正引领欧元区经济活动
德国的经济状况有所改善,这体现在订单量和工业生产上,其背后有国防、基础设施和能源安全领域的公共部门订单作为支撑。 这应能推动德国经济增长率从2025年的0.2%加速至2026年的1%。然而,消费增长仍显滞后,因为与其他国家一样,随着能源价格的最新上涨,家庭信心已有所恶化。
西班牙的经济增长依然强劲,预计2026年将达到2.6%,2027年为2.1%。 下半年初期的经济指标表现令人失望,但即使在大选之后,经济增长仍应保持良好势头,因为主要候选人的竞选纲领总体上仍支持经济扩张。
在公共部门的支持下,推动投资增长的动力来自国防领域,而非人工智能(AI)
尽管近年来有所增长,但欧元区在新技术和人工智能领域的投资仍远远落后于美国和中国。 欧元区在发展人工智能生态系统方面的作用仍然有限,主要体现在数据中心建设以及专业工业设备的生产上,特别是在荷兰和爱尔兰。法国也于2018年开始制定其战略,随后在“法国2030”倡议下于2025年推出了一项计划,以支持基础设施和数字技术的发展。
欧洲仍将高度依赖美国开发的技术,这需要持续的资本支出(特别是基础设施方面的支出),同时也需要进口美国技术,这将对国内生产总值(GDP)造成压力。欧洲在制定更具自主性的国防战略方面的政治雄心,将推动对自主半导体技术和数据处理能力的投资。 因此,国防和航空航天领域可能成为新技术向经济其他部门扩散的渠道。
这些风险会引发另一场类似于2010年的欧洲危机吗?
2026年的法国并非2010年的希腊
法国并非希腊,尽管两者存在某些相似之处,特别是在政府债券与德国国债的收益率利差扩大以及公共债务结构性增加方面。
2010年,希腊存在几个严重的缺陷:统计数据不可靠、财政预测不切实际——赤字从占GDP的8%上调至15%,公共债务达到130%——以及使用复杂的金融工具来掩盖债务,而结构性改革却仍显不足。 尽管利率已升至35%,金融市场仍拒绝继续为该国提供融资。 尽管遭到广泛批评,但为了恢复希腊的财政状况并使其留在欧洲货币体系内,仍需进行多次救助,这使该国得以从欧洲支持机制中获益。这付出了巨大的社会代价,包括被金融市场拒之门外十余年,以及对欧洲央行的依赖。
法国的问题主要是财政方面的,其主要挑战在于难以落实已承诺且从长远来看必不可少的改革。 正如国际货币基金组织(IMF)间接指出的那样,法国在承诺方面表现强硬,但在落实改革方面却举步维艰,经常以国内或外部紧张局势重燃可能削弱经济增长和公共财政为由推诿。 市场融资渠道依然畅通,但成本日益高昂。据未来十年的预测,这一负担对法国而言可能变得难以承受:到 2030 年,债务可能达到 GDP 的 130%,债务偿还成本将上升至 GDP 的 4%。 因此,当前债券收益率出现的波动应被视为一种警示,促使政策制定者迅速采取具体行动,以避免重蹈希腊和塞浦路斯遭遇的最坏局面。
因此,我们目前所见证的主要是法国的政治和财政危机,而非影响整个欧元区的金融和体制危机。 在近期市场动荡之前,国际货币基金组织(IMF)认为法国爆发主权债务危机的风险有限:据IMF称,法国拥有多元化的经济和稳健的金融体系,并得到有效的银行监管支持。 尽管法国面临各种风险和外部制约,但经济合作与发展组织(OECD)和国际货币基金组织(IMF)都在其2026年的评估中认可了法国的韧性。
此外,尽管美国、俄罗斯和中国的领导人有时似乎希望欧元区走弱或分裂,但批评者们一再低估了欧洲政治项目的实力以及公众对单一货币的支持。 尽管货币联盟展现出了韧性,但近期出现的社会和金融紧张局势再次促使一些观察家认为,欧元区可能正步入“终结的开端”。
欧元区:一个存在结构性弱点的未完成项目
欧元区仍然是一个在多个领域一体化尚未完成的货币联盟,且仍存在一些尚未解决的重要结构性问题。尽管如此,接连不断的危机反而强化了货币联盟,而外部挑战总体上也进一步巩固了推进更紧密一体化的理由。
从中长期来看,最紧迫的结构性挑战包括人口日益老龄化、创新不足、生产率增长乏力,以及由此导致的近几十年来潜在增长率的持续下降。 尽管欧洲国内市场的规模可与美国相媲美——甚至更大——但其潜在增长率仍低于主要经济伙伴,这构成了显著的竞争劣势。 国际货币基金组织(IMF)估计,欧元区的潜在增长率约为1%,这一数字与法国大致相当,但考虑到结构性制约因素,这一数字可能仍显乐观。 根据欧洲和法国当局采取的政策策略不同,国际货币基金组织的预测情景显示,欧元区和法国的潜在增长率可能在0.6%至1.4%之间。
欧洲货币联盟的建立速度快于其成员国之间真正的经济趋同,这反映了当时欧洲领导人的政治抱负。因此,包括财政协调和银行业联盟的完成在内的多个领域仍需进一步一体化。 欧洲机构与各国政府之间的决策权仍呈分散状态。此外,在新冠疫情期间设立的欧洲复苏基金——该基金随后被重新定位用于更广泛的经济支持、气候转型和国防——尽管西班牙和意大利呼吁将其发展为与现有机构并行的永久性支持机制,但迄今尚未实现这一转变。
最后,欧洲的政治和经济优先事项——尤其是其国防和气候政策——近年来已大幅扩展,而各成员国可用的财政资源却日益有限。因此,要应对这些挑战,可能需要更充分地调动欧元区机构的资源,充分发挥其财政实力和AAA信用评级。
历经每次危机后,欧元区都变得更加强大、更有韧性
尽管屡遭批评,欧元区仍应能够经受住当前的紧张局势,而不会分崩离析。 2008年、2010–2014年以及2019–2023年的危机促使欧元区的财政支持和凝聚力机制得到显著改善,这些机制目前提供的资源远超各成员国所能调动的资源。 包括欧洲稳定机制(ESM)、传导保护工具(TPI)和直接货币交易(OMT)在内的金融后盾和干预机制已得到逐步加强。 然而,这些工具不应鼓励成员国忽视稳健的财政管理原则;它们并非将单个国家面临的风险转嫁给整个欧元区,而是强化了深化一体化的中期战略。 英国于2016年至2019年间退出欧盟——“脱欧”——也削弱了部分反对欧洲一体化的论点,并在英国及整个欧洲大陆的公众舆论中留下了深刻印象。
总体而言,未来六个月内,法国的政治和财政危机可能会使人们的关注点更多地集中在该国的国内政策选择和改革议程上,而非欧元区本身的可行性。
结论
法国目前是欧元区问题最突出的主要经济体,其特点是增长乏力、改革滞后以及政治不确定性。未来六个月,经济和政治前景仍将不明朗,这为法国资产的风险溢价提供了依据。因此,利率进一步上行的压力依然存在。
根据我们的基本情景预测,2027年欧元区经济增长率预计将维持在1%左右的温和水平。鉴于油气价格持续高企、金融环境趋紧,以及法国和其他成员国的政治不确定性,采取审慎态度是必要的。 欧洲经济周期的可预见性依然有限,因此,若上述三大因素进一步恶化,欧元区可能更接近滞胀局面,2027年的经济增长率可能仅为0.5%。与此同时,法国可能经历一段长期的增长乏力期,若经济和政治形势恶化,甚至可能陷入停滞。
尽管如此,法国尚未濒临金融危机。但其财政赤字和公共债务的走势到2030年将变得不可持续,因此从2027年起进行财政调整势在必行。 对于欧元区而言,尽管风险日益加剧,但仍应能避免重蹈2010–2015年那样的危机覆辙。欧盟委员会和欧洲央行有能力保护成员国,并在面临另一场潜在危机时维护欧元区的凝聚力。
本文所表达的观点截至2026年11月17日准确无误,且可能随时变更,恕不另行通知。读者不应将本信息视为针对任何特定基金、策略或证券的研究或投资建议。 过往业绩并不预示当前或未来的业绩表现。任何提供的预测、展望或目标仅供参考,且不作任何形式的保证。